
インドデジタル署名市場の概要:
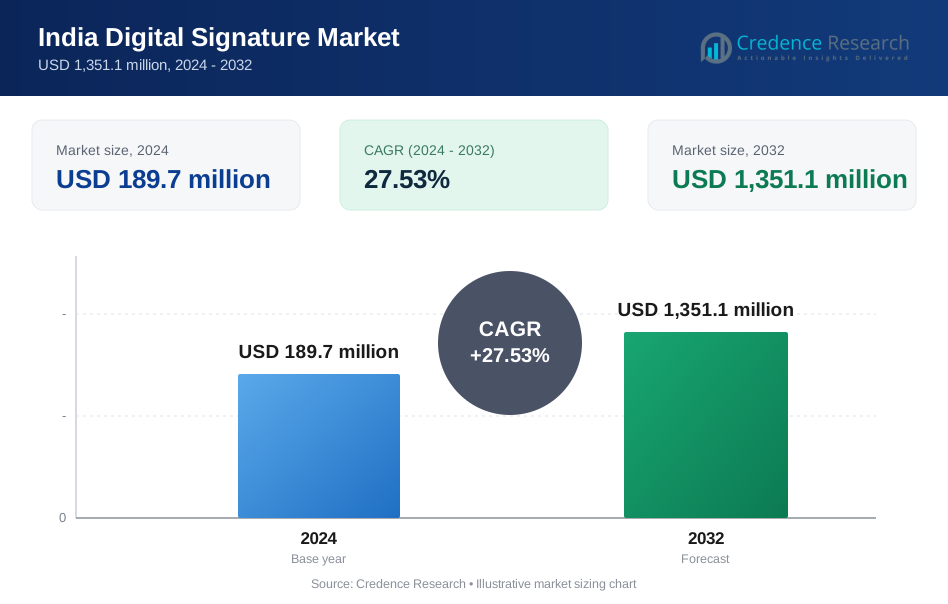
インドのデジタル署名市場規模は、2018年に1,990万米ドルから2024年に1億8,970万米ドルと評価され、予測期間中に年平均成長率27.53%で2032年までに13億5,110万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年インドデジタル署名市場規模 | 1億8,970万米ドル |
| インドデジタル署名市場、CAGR | 27.53% |
| 2032年インドデジタル署名市場規模 | 13億5,110万米ドル |
eMudhra Limitedは、先進的なPKIソリューションとBFSI、政府、企業部門全体にわたる広範な顧客基盤でインドのデジタル署名市場をリードしています。他の主要なプレーヤーには、Sify Technologies、nCode Solutions(NSDL)、Capricorn Technologies、VSign Technologies、Entrustがあり、各社はインドの規制フレームワークに準拠した認定デジタル署名サービスを提供しています。これらの企業は、セキュリティ機能、展開の柔軟性、コンプライアンスで競争しています。北インドは2024年に総市場シェアの31%を占める支配的な地域として浮上しています。この地域のリーダーシップは、政府の強力な採用、公的部門のデジタル化、主要な金融機関や規制機関の存在によって推進されています。

インドデジタル署名市場の洞察
- インドのデジタル署名市場は、2024年に1億8,970万米ドルと評価され、2032年までに13億5,110万米ドルに達すると予想され、年平均成長率は27.53%です。
- BFSI、政府、医療部門全体での急速なデジタル化が、安全でペーパーレスな文書化と身元認証の需要を促進しています。
- クラウドベースのソリューションは68%以上の展開シェアを持ち、ソフトウェアは統合の容易さと低コストによりコンポーネント別で62%のシェアを保持しています。
- eMudhra Limited、Sify Technologies、NSDLのnCodeは、コンプライアンス駆動のプラットフォームとセクター別のデジタルトラストサービスを通じて競争環境を支配しています。
- 北インドは31%の市場シェアで地域的にリードしており、政府の高い採用によって支えられ、次いで南インドが技術駆動の企業採用により27%を占めています。
インドデジタル署名市場のセグメンテーション分析:
コンポーネント別
2024年、ソフトウェアセグメントはインドのデジタル署名市場で支配的なシェアを持ち、総収益の62%以上を占めました。この支配は、企業のワークフローに統合された安全な署名プラットフォームの広範な採用に起因しています。ソフトウェアベースのデジタル署名は、既存システムとの統合の容易さ、リアルタイムの検証機能、高いスケーラビリティを提供します。規制の義務や政府主導のデジタル化イニシアチブが、金融および公共部門の企業におけるソフトウェアの導入を加速させました。さらに、リモート認証の増加と安全なドキュメントワークフローの需要が、スタンドアロンのサービス提供よりもソフトウェアの選好を強化し続けています。
- 例えば、Zoho Signは、従来の方法よりも80%速くドキュメント署名を完了するワークフローを可能にし、ビジネス契約のターンアラウンドタイムを改善します。
導入方法別
2024年にはクラウドベースの導入が主要セグメントとして浮上し、市場シェアの約68%を占めました。その支配は、特に中小企業やアジャイル企業において、低い初期費用、迅速な実装、スケーラビリティの利点によって推進されています。クラウドベースのデジタル署名プラットフォームは、地理的に広がる安全なアクセスを可能にし、リアルタイムのドキュメントコラボレーションをサポートします。より多くの企業がSaaSモデルに移行するにつれて、クラウドネイティブの署名プラットフォームの需要は増加し続けています。強化されたセキュリティ機能、IT法規制への準拠、シームレスなAPI統合が、BFSI、政府、医療セクターでのクラウド採用をさらに促進しています。
- 例えば、Adobe Acrobat Signのクラウドサービスは、ユーザーがローカルソフトウェアをインストールせずにどこからでもデジタルドキュメントを送信、署名、管理できるようにします。
組織規模別
2024年、組織規模別では大企業がインドのデジタル署名市場を支配し、約59%の市場シェアを獲得しました。これらの企業はしばしば大量の文書を管理し、部門間での認証を効率化する必要があります。ワークフロー自動化ツールの企業全体での導入と厳格な規制遵守が、大規模な採用を推進しています。しかし、中小企業は、費用対効果の高いクラウドモデルとデジタルトランスフォーメーションに対する政府の支援により急速に勢いを増しています。デジタルインディアやMSMEデジタル化インセンティブのようなイニシアチブが、運用効率を向上させたい小規模企業の間での電子署名のより広範な使用を促進しています。
インドデジタル署名市場の主要成長要因
政府主導のデジタル化と規制の義務
インド政府のデジタルガバナンス推進は、デジタル署名市場の重要な触媒です。デジタルインディア、電子ガバナンスプログラム、2000年の情報技術法に基づく電子署名の実施などの取り組みにより、その使用のための堅固な法的枠組みが確立されました。SEBIやRBIのような規制機関は、特定の金融およびコンプライアンスプロセスにデジタル署名を義務付けており、機関の採用を加速させています。さらに、GST、所得税、企業関連の電子申告要件がデジタル署名の使用をさらに必要としています。市役所や公共事業を含む公共部門の組織は、積極的にペーパーレスのワークフローに移行しています。これらの取り組みにより、処理時間が大幅に短縮され、透明性が向上します。契約、入札、監査提出における電子署名の法的認知の拡大は、各セクターでの信頼を築き続けています。これらの義務が進化するにつれて、特にBFSI、政府、法務企業の間で、スケーラブルで安全かつコンプライアンスに準拠した署名ソリューションの持続的な需要が生まれています。
- 例えば、政府運営のDigiLockerプラットフォームは、全国で物理的な書類を削減するために9.4億件の文書発行と電子署名の統合を促進しました。
安全で効率的な認証の必要性の高まり
文書偽造、アイデンティティ盗難、サイバー犯罪の事例が増加する中、企業は安全で検証可能なデジタル認証を優先しています。デジタル署名は、署名者の身元を確認するための改ざん防止方法を提供し、署名された文書の完全性と出所を保証します。これは特に、BFSI、医療、法務サービスのような高度に規制されたセクターにとって重要です。手書きの署名とは異なり、デジタルの代替手段は詐欺のリスクを減らし、物理的な取り扱いの遅延を排除します。企業はまた、署名ワークフローの効率向上を求めており、電子署名は処理時間を数日から数分に短縮するのに役立ちます。企業資源計画(ERP)、顧客関係管理(CRM)、クラウドストレージシステムとの統合により、全体的な運用の機敏性が向上します。リモートおよびハイブリッドの作業モデルが普及するにつれて、安全でエンドツーエンドのデジタルトランザクションの必要性が増大しています。この安全でスケーラブルな認証ツールの需要の増加は、業界全体での強力な採用を促進しています。
- 例えば、DocuSignのような電子署名プラットフォームは、すべてのアクションとタイムスタンプを追跡する完全な監査証跡を備えたPKIベースの改ざん防止署名をサポートしています。
中小企業におけるクラウドベースの署名ソリューションの拡大
柔軟な価格設定でのクラウドベースのデジタル署名ソリューションの提供は、大規模な中小企業基盤を持つインドでの大規模な採用の扉を開きました。これらの企業は通常、オンプレミスの署名システムを展開および維持するためのITインフラストラクチャを欠いています。クラウドソリューションは迅速なセットアップ、低資本投資、必要に応じた使用のスケーリング能力を提供します。中小企業が請求書発行、人事、法務、調達プロセスをますますデジタル化する中で、クラウドベースの署名は便利でコンプライアンスに準拠したツールを提供します。ベンダーは、生産性ツールや会計ソフトウェアと簡単に統合できるプラグアンドプレイAPIを提供し、摩擦のないユーザー体験を実現します。さらに、データセキュリティ、コンプライアンス要件、ペーパーレス効率に関する意識の高まりが採用を促進しています。GeMやUdyam登録のようなポータルを通じた中小企業のデジタル化に対する政府の支援もこの傾向を後押ししています。その結果、SaaSベースの署名プラットフォームは、インドの進化するデジタル経済における中小企業の生産性とコンプライアンスのための戦略的な推進力となっています。
インドのデジタル署名市場の主要なトレンドと機会
デジタル署名とワークフロー自動化プラットフォームの統合
インドのデジタル署名市場における最も注目すべきトレンドの一つは、電子署名ツールがより広範なデジタルワークフローおよび文書管理プラットフォームと統合されていることです。企業はデジタル署名を単独のツールとしてではなく、調達、人事のオンボーディング、契約ライフサイクル管理、財務承認のための自動化システム内の重要なコンポーネントとして扱うようになっています。このシフトにより、統一されたプラットフォーム内での文書のシームレスな署名、追跡、アーカイブが可能になります。Zoho Sign、Adobe Acrobat Sign、DocuSignなどのツールは、Microsoft 365、Google Workspace、SAP、Salesforceと統合するAPIやプラグインを提供しています。これにより、運用速度が向上し、データのサイロ化が排除され、規制遵守が保証されます。企業は、監査証跡、バージョン管理、クラウドバックアップといった高信頼環境において重要な要素から利益を得ます。特にIT、物流、不動産などの分野でのエンドツーエンドのデジタルプロセス自動化の需要の高まりは、ベンダーがデジタル署名をより広範なデジタルワークフローソリューションと組み合わせるための重要な機会を提供しています。
- 例えば、DocuSignのeSignature APIは、1,000以上の接続されたアプリを通じて自動化された署名を処理し、監査証跡とクラウドアーカイブを強化します。
医療、教育、法務分野からの需要の増加
BFSIや政府部門がデジタル署名の最大の利用者であり続ける一方で、医療、教育、法務サービスからの新たな需要が市場の機会を創出しています。医療分野では、病院や保険会社が同意書、電子処方箋、請求処理にデジタル署名を使用し、患者データ規制のセキュリティとコンプライアンスを向上させています。教育分野では、大学が詐欺を減らし、管理ワークフローを合理化するために、成績証明書、入学記録、試験証明書をデジタル化しています。法律事務所や公証人は、契約書、宣誓供述書、顧客契約にデジタル署名を採用し、書類作業を減らし、リモートサービスを可能にしています。これらの分野は、以前は対面または紙ベースの検証に依存していましたが、現在ではデジタルトランスフォーメーション戦略の一環として電子署名ツールを採用しています。リモートでのやり取りの受け入れとコンプライアンスの必要性が高まる中、これらの業種は、インドのティア1およびティア2都市における中規模から大規模な機関を対象とするデジタル署名ベンダーにとって未開拓の可能性を示しています。

インドのデジタル署名市場の主要な課題
マイクロ企業における認知度と採用の限界
大企業や中規模企業の間での使用が増えているにもかかわらず、インドのマイクロ企業や非公式企業の間ではデジタル署名ソリューションの認知度が限られています。多くの小規模企業は、デジタル署名の法的有効性、使いやすさ、安全性の利点を知らないままです。これらの企業はしばしばデジタルインフラやデジタルリテラシーが不足しており、独自にこうしたツールを採用することができません。コストに対する敏感さ、手動プロセスへの依存、地域に根ざしたベンダーサポートの欠如が採用をさらに妨げています。さらに、デジタル署名は複雑であるか、政府の提出にのみ必要であるという認識が根強くあります。この認識のギャップは、特に農村部や準都市部での普及を遅らせています。このギャップを埋めるには、ソリューションプロバイダー、業界団体、政府機関が協力して、このセグメントに特化した教育、トレーニング、手頃なソリューションを提供する必要があります。
データプライバシーとサイバーセキュリティの懸念
データセキュリティは、デジタル署名の採用を検討する組織にとって主要な障壁です。企業は、特にクラウドベースのプラットフォームを使用する際に、署名された文書のプライバシーについてますます慎重になっています。データ漏洩、不正アクセス、フィッシング攻撃に関する懸念が、導入の遅延や制限を引き起こす可能性があります。デジタル署名プロセスは、機密文書や署名者の資格情報を保存することを含み、サイバー脅威の標的となります。ほとんどのプロバイダーはPKI(公開鍵基盤)やAES暗号化などの標準に従っていますが、すべてのユーザーがこれらの保護に自信を持っているわけではありません。インドのデータ保護法、例えばデジタル個人データ保護法への準拠は、ベンダーやユーザーにとって複雑さを増します。企業はまた、データの所在、監査証跡、証明書発行に関する透明性を求めています。この課題を克服するために、ベンダーは透明性、定期的なセキュリティ監査、強力な暗号化を優先し、ユーザーに対して信頼を築くための保護策を教育する必要があります。
インドデジタル署名市場の地域分析
北インド
北インドは2024年にインドのデジタル署名市場の最大のシェアを占め、総収益の約31%を貢献しました。この優位性は、デリー、ハリヤナ、ウッタル・プラデーシュにおける政府機関、公共部門の事業体、大企業の高い集中度に起因しています。行政プロセスの急速なデジタル化と広範な電子ガバナンスの取り組みが需要を促進しました。さらに、BFSIや法務サービスなどのセクターは、コンプライアンスの義務により強い採用を見せています。複数のデータセンターやITハブの存在が、この地域でのクラウドベースの署名プラットフォームの展開をさらに支えています。
南インド
南インドは2024年に市場シェアの約27%を占め、IT、通信、ヘルスケアセクターでの強い採用により推進されました。バンガロール、ハイデラバード、チェンナイのような主要な技術拠点が、企業のワークフロー内での統合デジタル署名ツールの使用を加速させました。この地域は、先進的なインフラ、高いデジタルリテラシー、主要なSaaSベンダーの存在から恩恵を受けています。アンドラ・プラデーシュやテランガナでの市民サービス向けの電子署名を促進する政府プロジェクトが市場の成長をさらに支えています。この地域の中小企業やスタートアップは、業務を効率化するためにクラウドベースのモデルをますます採用しており、セグメントの拡大に貢献しています。
西インド
西インドは2024年に総市場シェアの22%を占め、マハラシュトラ州とグジャラート州の金融機関や企業からの需要に牽引されました。ムンバイはインドの金融の中心地として、銀行、保険、法務業務におけるデジタル署名の採用を促進しています。プネーやアーメダバードの企業も、デジタル化された調達や人事プロセスを通じて採用を推進しています。グジャラート州の政府電子調達プラットフォームやデジタル公共サービスが成長を支えています。この地域は、特に企業が規制やESG目標を達成するためにペーパーレス文書化に移行する中で、安全でコンプライアンスに準拠した認証ツールへの強い関心を示しています。
東インド
東インドは2024年に市場シェアの約13%を獲得し、西ベンガル州、オディシャ州、ジャールカンド州の政府機関、教育機関、中規模企業での使用が増加しています。他の地域に比べて採用は遅れていますが、デジタルインフラと公共サービスのデジタル化への継続的な投資が市場を拡大しています。コルカタはBFSIおよびITサービスの地域ハブとして、安全な文書ワークフローの需要を促進しています。州レベルの電子ガバナンス計画は、市民向けサービスに電子署名を導入しました。中小企業や協同組合銀行の間で認知度が高まるにつれ、予測期間中に地域は安定した成長を遂げると期待されています。
北東インド
北東インドは2024年に約7%と最小のシェアを占め、主にデジタルインフラの制限と企業密度の低さが原因です。しかし、公共福祉計画、地方銀行、教育イニシアチブにおける電子署名ソリューションの導入が増加し、地域は徐々に改善を示しています。デジタルインディアプログラムの下での政府主導の接続プロジェクトとデジタルインクルージョンの取り組みが、将来の採用の基盤を築いています。アッサム州やメーガーラヤ州などの州は、行政業務における電子文書化を含むクラウドベースのデジタルサービスを試験しています。ターゲットを絞ったベンダーのアウトリーチとトレーニングイニシアチブにより、北東インドは今後数年間で市場拡大の新たな可能性を示しています。
インドのデジタル署名市場のセグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
導入方法別
- クラウドベース
- オンプレミス
組織規模別
- 中小企業
- 大企業
エンドユーザー産業別
- BFSI(銀行、金融サービス、保険)
- IT & テレコム
- 政府
- ヘルスケア
- その他
地理別
- 北インド
- 南インド
- 西インド
- 東インド
- 北東インド

競争環境
インドのデジタル署名市場は、製品の信頼性、コンプライアンス、統合能力で競争する国内の認証機関とグローバルなサイバーセキュリティプロバイダーの混合が特徴です。eMudhra Limitedは、強力な顧客基盤、幅広いデジタルトラストサービス、強力な政府との提携で市場をリードしています。Sify Technologies、nCode Solutions (NSDL)、Capricorn Technologies、VSign Technologiesなどの他の主要企業も、認証されたソリューションと法務、銀行、公共部門のクライアントに焦点を当てることで重要なシェアを持っています。IDSignやXtraTrust CAのような新規参入者は、コスト効率が高くクラウドを優先した提供で中小企業をターゲットに拡大しています。Entrustのような国際的な企業は、拡張された暗号化を備えたスケーラブルなSaaSプラットフォームを提供することで地盤を築いています。この市場は、アイデンティティ検証、証明書ライフサイクル管理、ワークフロー統合における継続的な革新が特徴です。ITソリューションプロバイダーとのパートナーシップ、規制コンプライアンスの整合性、顧客サポートインフラストラクチャが、インドの進化するデジタル署名市場における競争を促進する重要な差別化要因であり続けています。
インドデジタル署名市場の主要プレイヤー分析
- eMudhra Limited
- Sify Technologies
- nCode Solutions (NSDL)
- Capricorn Technologies
- VSign Technologies
- IDSign
- Entrust
- PantaSign
- XtraTrust CA
- その他の主要プレイヤー
最近の開発
- 2025年2月、PantaSignは、PKIベースの暗号化、多要素認証、シームレスなクラウドベースの署名体験を強調し、先進的なデジタル署名ソリューションを積極的に推進しています。2025年に新製品の発売や大規模なパートナーシップの具体的な言及はありませんが、PantaSignは業界特化のソリューションと強力な顧客サポートを提供することで、その影響力を拡大し、インドのデジタル署名分野で信頼される認証機関としての役割を強化し続けています。
- 2023年2月、ZohoはZoho Signサービスに重要な強化を導入し、特に独立系ソフトウェアベンダー(ISV)およびオリジナル機器メーカー(OEM)を対象としました。アップグレードされたサービスは、包括的なAPI、モバイルSDK、シングルサインオン(SSO)認証、カスタマイズ可能なブランディングを特徴とし、Zohoのデジタル署名機能をサードパーティ製品にシームレスに統合できるようにします。この動きは、多様なソフトウェアエコシステム全体でのデジタル署名の採用を拡大し、インドのデジタル署名市場におけるZohoの地位を強化することを目的としています。
- 2023年1月、DocuSignはTechnoBindと戦略的パートナーシップを締結し、そのeSignature技術をインド市場に導入しました。このコラボレーションはデジタルインディアイニシアチブを支援し、eSignature、契約ライフサイクル管理、文書作成ツールを含むDocuSignのアプリケーションスイートを活用して、インドの企業の合意プロセスを最適化します。このパートナーシップは、安全なデジタル合意の採用を加速し、インドの各セクターにおけるデジタルトランスフォーメーションをさらに推進することが期待されています。
レポートのカバレッジ
この調査レポートは、コンポーネント、展開、組織規模、エンドユーザー産業および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- デジタル署名の採用は、政府、BFSI、医療、法務分野で引き続き増加するでしょう。
- 柔軟性、コスト効率、スケーリングの容易さから、クラウドベースの導入モデルが主流になるでしょう。
- 中小企業は、政府からの意識向上プログラムとデジタル変革支援によって採用を増やすでしょう。
- 企業システムとのシームレスな統合のため、ソフトウェアベースの署名ツールが好まれる選択肢であり続けるでしょう。
- 文書管理およびワークフロー自動化ツールとの統合が、企業の標準的な要件になるでしょう。
- サイバーセキュリティの強化と進化するデータ保護法への準拠が、製品革新を促進するでしょう。
- 東インドおよび北東インドでデジタルインフラが改善されるにつれて、地域の採用が深まるでしょう。
- ベンダーは、多言語サポートとモバイルファーストプラットフォームを提供して、より広いユーザーにリーチするために提供を拡大するでしょう。
- グローバルおよび国内のプレーヤーは、クラウドと電子署名ソリューションをバンドルして提供することで競争を激化させるでしょう。
- 意識向上キャンペーンと規制の明確化が、マイクロ企業全体での採用を促進する上で重要な役割を果たすでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドのデジタル署名市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インドのデジタル署名市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインドのデジタル署名市場セグメントはどれですか?
インドのデジタル署名市場の成長を促進している主な要因は何ですか?
インドのデジタル署名市場の主要企業はどこですか?
2024年にインドのデジタル署名市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドのデジタル署名市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドのデジタル署名市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 189.7 million → 2032: USD 1,351.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドのデジタル署名市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドのデジタル署名市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドのデジタル署名市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドのデジタル署名市場市場の成長要因
- 3.3 インドのデジタル署名市場市場の抑制要因および課題
- 3.4 インドのデジタル署名市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドのデジタル署名市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドのデジタル署名市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドのデジタル署名市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドのデジタル署名市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドのデジタル署名市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドのデジタル署名市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドのデジタル署名市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドのデジタル署名市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドのデジタル署名市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドのデジタル署名市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドのデジタル署名市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドのデジタル署名市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドのデジタル署名市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドのデジタル署名市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドのデジタル署名市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドのデジタル署名市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドのデジタル署名市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドのデジタル署名市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドのデジタル署名市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
