
市場概要:
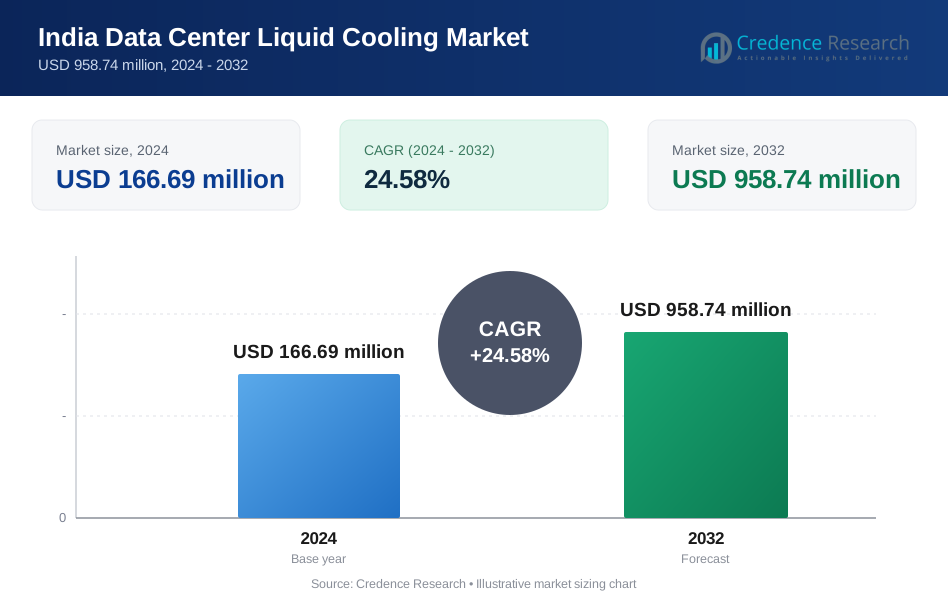
インドのデータセンター液体冷却市場の規模は、2018年に8,000万米ドルと評価され、2024年には1億6,669万米ドルに達し、2032年までに9億5,874万米ドルに達すると予測されており、予測期間中に24.58%の年平均成長率で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インドデータセンター液体冷却市場規模 2024 | 1億6,669万米ドル |
| インドデータセンター液体冷却市場、CAGR | 24.58% |
| インドデータセンター液体冷却市場規模 2032 | 9億5,874万米ドル |
この市場の成長は、特にAIやHPC環境でのラック電力密度の上昇によって促進されており、従来の空冷システムでは運用効率を維持できません。エネルギー効率の高いソリューションへの移行は、高い電力コストとハイパースケールデータセンターでのPUE削減の圧力によって加速されています。デジタルインフラを支援する政府の取り組みと、IT、クラウド、金融セクターでの強力な採用が需要を強化しています。より多くのコロケーションおよびエッジ施設が拡大するにつれて、オペレーターはスケーラビリティとパフォーマンスを確保するために液体冷却を優先しています。
南インドは、ベンガルール、チェンナイ、ハイデラバードにハイパースケールおよびクラウドデータセンターが集中しているため、市場をリードしています。西インドも主要な貢献者であり、ムンバイでの強力な採用とプネおよびグジャラートでの新たな活動が見られます。北インドでは、企業および政府の導入によってデリーNCR地域からの需要が増加しています。東部およびティアII都市は、エッジコンピューティングの展開と地域クラウドの拡大によって勢いを増し始めています。各地域は異なる採用段階を反映していますが、高効率インフラへの共通の推進を共有しています。
市場の洞察
- 市場は2018年に8,000万米ドルと評価され、2024年には1億6,669万米ドルに達し、2032年までに9億5,874万米ドルに成長すると予測されており、予測期間中に24.58%のCAGRを記録しています。
- 南インドは38%のシェアでリードしており、チェンナイ、ハイデラバード、ベンガルールのデータセンターハブによって推進されています。西インドは32%で続き、ムンバイとプネーでの強い需要に支えられています。北インドはNCRでのハイパースケールおよびエンタープライズ展開の増加により18%を占めています。
- 東部およびティアII都市は、エッジ展開、地域のクラウド拡張、デジタルインフラの展開によって12%のシェアで最も急成長している地域を表しています。
- 2024年には、冷却タイプの中でDirect-to-Chip Coolingが最も高いシェアを持ち、次いでImmersion CoolingとHybrid Cooling Systemsが続き、視覚的な成長パターンで示されています。
- データセンタータイプの中では、エンタープライズデータセンターが8%のCAGRで最も急成長すると予測されており、次いでコロケーションデータセンターが5.2%、ハイパースケールデータセンターが4.5%で、ハイパースケールプレイヤー以外の広範な採用を示しています。

市場の推進要因
ラックの電力密度の増加により、空冷から液体ベースのソリューションへの移行が必要
インドのデータセンター液体冷却市場は、ハイパースケールおよびエンタープライズ施設全体でのラック電力密度の上昇によって推進されています。従来の空気ベースの冷却は、ラックあたり20 kWを超える熱負荷の増加に対処するのが難しいです。新しいAIおよびHPCワークロードは、平方フィートあたりの熱生成を増加させ、液体ベースの冷却を実用的な必要性としています。Direct-to-ChipやImmersionシステムなどの液体冷却方法は、熱をより効率的に吸収・転送します。オペレーターは、施設のフットプリントを増やすことなく密度を管理するためにこれらのシステムを採用しています。より高い電力効率と精密冷却が、先進的な展開に適しています。市場は、低レイテンシー、ファン使用の削減、より信頼性の高い熱性能から利益を得ています。主要なオペレーターは、ミッションクリティカルでエネルギーに敏感なワークロードに液体冷却を好んでいます。
- 例えば、Yotta Data ServicesのナビムンバイのNM1施設は、210 MWの容量をサポートし、2025年7月までに16,000台のNVIDIA H100およびGH200 GPUを展開し、高密度AIラックに先進的な液体冷却を使用しています。
持続可能性の目標とPUE値の低減圧力が効率的な冷却の採用を加速
電力使用効率(PUE)は、インド全体のデータセンター効率のためのトップメトリックとして残っています。オペレーターは、電力消費を削減し、ESG目標をサポートする冷却ソリューションを求めています。液体冷却は、ファンやコンプレッサーによって引き出される電力を削減することで、より低いPUEを達成します。エネルギーの節約は、グリーンデータセンター認証を達成するのにも役立ちます。電力コストの上昇と一部の州での限られた電力網により、効率的なシステムが注目を集めています。政府や業界団体は、政策やインセンティブを通じて持続可能なインフラを奨励しています。大手オペレーターも、世界的な排出削減目標に戦略を合わせています。インドのデータセンター液体冷却市場は、この規制および経済的な整合性から利益を得ています。炭素影響の低減と長期的なコスト削減が採用をさらに支援しています。
- 例えば、Sifyのチェンナイとノイダにあるハイパースケールデータセンターは2025年にNVIDIA DGX-Ready認証を取得し、AIワークロード向けに統合された空気および液体冷却の冗長性を備えたラックあたり最大130 kWの容量を実現しました。
BFSI、通信、ITサービスにおける急速なデジタル化が高密度サーバーの展開を促進
インドの急速なデジタル変革はデータ生成の急増を引き起こし、密集したコンピュートインフラを必要としています。BFSIおよびIT企業は、液体冷却GPUおよびCPUを必要とするAI、ビッグデータ、分析ソリューションを展開しています。通信プロバイダーは5Gインフラとエッジコンピューティングを拡大し、ローカライズされたデータ負荷を増加させています。これらのユースケースは、正確な熱制御を備えた高性能コンピュート環境を必要とします。液体冷却は、ローカライズされた効率的な熱除去を提供することでこれらのニーズを満たします。ハイブリッドクラウドプラットフォームの成長は、コロケーションおよび企業セットアップでの液体冷却をさらに推進します。インドのITハブであるバンガロール、ハイデラバード、プネーがそのような展開をリードしています。公共および民間部門のデジタル化がこの傾向を強化しています。市場は、Tier IおよびII都市でのデータセンター拡張の継続的な需要から利益を得ています。
グローバルクラウドおよびハイパースケール企業による投資が液体冷却の大規模採用を推進
Amazon、Microsoft、Googleなどの主要なハイパースケール企業は、インドでのデータセンターの拡大を続けています。これらの企業は、密集したAIワークロードと持続可能なパフォーマンス指標を管理するために液体冷却を統合しています。テランガナやマハラシュトラなどの地域に新しいキャンパスが液体冷却を設計段階から計画されています。グローバル基準とベストプラクティスが地域施設のアップグレードに影響を与えています。投資は数十億ドルを超え、地元のベンダーパートナーシップと技術移転を推進しています。YottaやCtrlSなどのインドのコロケーション企業も、ハイパースケールクライアントを引き付けるために冷却システムをアップグレードしています。この推進は、モジュラーでスケーラブルな液体冷却インフラの需要を加速させます。インドのデータセンター液体冷却市場は、グリーンフィールドおよびブラウンフィールドの展開から利益を得ています。サプライチェーンは、国内企業が国際システムプロバイダーと協力することで成熟しています。
市場動向
AIおよびMLにおけるGPU集約型ワークロード向けのダイレクト・トゥ・チップ冷却システムの採用増加
ダイレクト・トゥ・チップ冷却は、先進的なAIコンピュート環境で好まれる方法として浮上しています。これは、浸漬やリアドアソリューションと比較して、チップレベルでの優れた熱伝達を提供します。AI、ML、およびHPCアプリケーションは、しばしば700Wを超える高い熱設計電力(TDP)を持つGPUを要求します。これらのチップは、一貫した低レイテンシの冷却を必要とします。インドのクラウドサービスプロバイダーは、AIトレーニングクラスターでダイレクト・トゥ・チップソリューションを採用しています。システムインテグレーターは、OEMと提携して、最小のダウンタイムで統合された冷却を提供しています。展開はサーバー列全体でスケールしやすいです。インドのデータセンター液体冷却市場は、柔軟なノードレベルの冷却への設計の好みのシフトを反映しています。採用は、研究および分析分野内の高密度GPUラックでより多く見られます。
- 例えば、CtrlSのチェンナイ施設は、NVIDIA H100 GPU展開のためにダイレクト・トゥ・チップ液体冷却を使用してラックあたり最大70 kWをサポートし、熱的制約なしに密集したAIコンピュートを可能にしています。
エッジおよびモジュラーデータセンター展開における液体冷却の統合増加
エッジデータセンターは、ティアIIおよびティアIIIの都市で急速に拡大しています。これらの施設は、ビデオストリーミング、遠隔医療、IoT分析などの低遅延アプリケーションをサポートします。モジュール形式により、迅速な展開と容易な冷却改修が可能です。液体冷却は、コンパクトな環境でのスペース使用量と騒音レベルを削減します。オペレーターは、可変熱負荷をサポートするためにハイブリッド液体空気システムを使用します。事前統合システムは、コミッショニング速度を向上させ、初期CAPEXを削減します。インドの通信事業者とCDNは、サービスが行き届いていない市場にエッジノードをプッシュしています。インドのデータセンター液体冷却市場は、液体回路を備えたプレハブシステムの着実な成長を見せています。この傾向は、地域のコンピュート配信需要の高まりとともに強化されています。
暗号通貨マイナーとブロックチェーンデータファームの間での浸漬冷却の採用拡大
浸漬冷却は、特に暗号通貨マイニングやブロックチェーン検証において、ニッチなデータセンターアプリケーションで関心を集めています。これらのオペレーションは24時間365日稼働し、集中したサーバーアレイで大量の熱を生成します。浸漬技術は直接熱交換を可能にし、機器の劣化を減少させます。インドのスタートアップや投資家は、マイニングオペレーションのためにコンテナ化された浸漬ポッドを採用しています。電力節約とハードウェアの寿命延長により、経済的に実行可能です。一部の再生可能エネルギー支援ファームは、持続可能性と収益性のバランスを取るために浸漬冷却を展開しています。ベンダーは、高スループット環境に合わせた単相および二相の浸漬セットアップを提供しています。インドのデータセンター液体冷却市場は、このような専門的なユースケースから多様性を得ています。暗号通貨規制がより好意的になれば、成長が加速する可能性があります。
より広範な液体冷却システムの展開をサポートする標準化と相互運用性の取り組み
業界は、標準化された冷却システムコンポーネントとプロトコルに向かっています。冷却システム、ラック、ITハードウェア間の相互運用性が展開速度を向上させます。ASHRAEとOCPの推奨事項は、液体冷却施設の設計フレームワークを導きます。インドのデータセンター開発者は、国際的なテナントを引き付けるためにグローバルな慣行に合わせています。モジュラー液体冷却ブロック、マニホールド、クイックコネクトソリューションは、プラグアンドプレイ形式をサポートします。これらの取り組みは、ベンダーロックインを減少させ、エコシステムの成長を促進します。システムの互換性は、レガシー施設での改修も容易にします。インドのデータセンター液体冷却市場は、より明確な展開ガイドラインと統合者の専門知識の向上から利益を得ています。この傾向は、長期的なスケーラビリティとインフラ投資の信頼をサポートします。
- 例えば、チェンナイのDigital ConnexionのMAA10施設は、2025年にASHRAE W2ガイドラインの下でNVIDIA DGX-Ready認証を取得し、スケーラブルなAIコンピュート環境のために相互運用可能な液体冷却マニホールドを備えた130 kWラックをサポートしています。

市場の課題分析
高い初期資本投資と複雑なインフラ統合が採用を遅らせる
インドのデータセンター液体冷却市場における主要な課題の一つは、高い初期投資コストです。液体冷却システムの導入には、配管、冷却液処理システム、制御インターフェースなど、専門的なインフラが必要です。古い施設の改修は、さらに統合費用を増加させます。小規模な運営者や中規模企業は、これらのコストを従来の空冷と比較して正当化するのに苦労しています。高密度のワークロードは、依然として少数のハイパースケールプレイヤーに集中しています。多くのコロケーションプロバイダーにとって、低利用環境での投資回収は不明確です。調達の複雑さ、設計の制限、長い導入サイクルが追加の障壁となっています。インドのティアII都市では規模の経済が欠如しており、迅速な採用を妨げています。市場は、地元の製造とモジュラーソリューションを通じてコストの懸念を克服する必要があります。
限られた技術的専門知識とベンダーエコシステムが急速な市場拡大を遅らせる
液体冷却の採用には、熟練した設計、実装、およびメンテナンス能力が必要です。インドでは、液体冷却データセンター環境の管理経験を持つ訓練された専門家が不足しています。これにより、外国のOEMやサービスプロバイダーに過度に依存することになります。地元の請負業者は、しばしば認証や実践的な導入経験が不足しています。プロジェクトの遅延や設置ミスは、新規採用者にとって運用リスクを増加させます。ベンダーエコシステムは集中しており、競争力のある価格設定やサービスカバレッジを制限しています。トレーニングプログラムや労働力開発は市場のニーズに遅れをとっています。エコシステムのサポートが強化されない限り、小規模企業はレガシーシステムからの移行をためらいます。インドのデータセンター液体冷却市場は、効率的に拡大するためにスキル構築、標準化、地元のパートナーシップに投資する必要があります。
市場機会
AIワークロード需要の増加が企業およびコロケーションセグメント全体で成長の道を開く
AIおよび分析プラットフォームの導入が進むことで、高密度サーバー冷却の強い需要が生まれています。BFSI、小売、製造業の垂直市場全体で、企業は自動化や意思決定のためにAIをますます採用しています。これらのワークロードは、一貫したパフォーマンスを維持するために液体冷却ハードウェアを必要とします。コロケーションプロバイダーは、先進的な冷却対応インフラを提供することで、AI駆動のテナントを引き付けることができます。インドのデータセンター液体冷却市場は、これらのワークロード特化の導入を活用し、ハイパースケールを超えたユースケースを多様化することで拡大できます。
政府の政策とグリーンデータセンターの取り組みが未来対応のインフラを支援
デジタルインディアやメイクインインディアなどの政府支援の取り組みは、国内インフラの成長を促進します。グリーンデータセンターへの政策インセンティブは、液体冷却の採用にとって肥沃な土壌を作り出します。タミル・ナードゥ、マハラシュトラ、ウッタル・プラデーシュなどの州は、エネルギーリベートやインフラサポートを提供しています。これらのプログラムは運用リスクを軽減し、持続可能な冷却ソリューションへの長期的な投資を促進します。インドのデータセンター液体冷却市場は、これらの国家および州レベルの政策推進から利益を得るのに適しています。
市場セグメンテーション分析
冷却タイプセグメント別
ダイレクト・チップ冷却は、プロセッサから直接熱を除去するための正確で効率的な方法であるため、最大のシェアを占めています。AI、HPC、GPUベースのアプリケーションで低遅延の熱制御を必要とする場合に対応します。企業やハイパースケーラーは、高密度ラックとの互換性とパフォーマンス重視のワークロードに対応するため、この方法を好みます。イマージョン冷却は、特に暗号通貨マイニングやブロックチェーンの運用において、優れた熱放散と低い動作音で注目を集めています。また、機械部品の摩耗を減らし、ハードウェアの寿命を延ばします。ハイブリッド冷却システムは、段階的なアップグレードや混合密度環境を求めるオペレーターに対応します。空気と液体の技術を組み合わせて、特にブラウンフィールドのセットアップでコストと冷却効率を最適化します。このセグメントは、コロケーション環境での使用が増加しています。
- 例えば、シュナイダーエレクトリックのMotivairは、液体冷却インフラを必要とする高密度AIおよびHPCワークロード向けに、105 kWから2.3 MWの冷却能力にスケールするCDUを提供しています。
データセンタータイプセグメント別
ハイパースケールデータセンターは、大規模キャンパスで事前統合された液体冷却を備えた需要を支配しています。世界的なテクノロジー企業は、極端な計算負荷と持続可能性目標を管理するためにこれらのシステムを使用しています。コロケーションデータセンターは、カスタマイズ可能なインフラを必要とするクライアントからのAI重視のワークロードを引き付けるために液体冷却を採用しています。ハイブリッドまたはダイレクト・チップオプションを備えたモジュラーセットアップを提供します。エンタープライズデータセンターは、プライベートクラウドやR&Dコンピューティングなどの安全で重要なワークロードに焦点を当てて、選択的に液体冷却を実装しています。彼らの小さなフットプリントは施設全体の採用を制限することが多いですが、ターゲットを絞ったユースケースは増加しています。
エンドユーザーセグメント別
ITおよびクラウドサービスプロバイダーは、ボリューム採用を推進する主要なエンドユーザーです。AI、分析、およびスケーラブルなプラットフォームへの依存が高まる中、密度が高く効率的な冷却システムが求められています。金融サービスは、アルゴリズム取引とリスクモデリングをサポートするために液体冷却に投資しています。医療および製薬は、ゲノム解析、医療画像処理、およびバイオインフォマティクスワークロードに使用しています。製造業および産業部門は、デジタルツイン、工場の自動化、およびリアルタイム制御システムに展開しています。
- 例えば、シュナイダーエレクトリックのCDUは、高密度の金融コンピューティング環境向けに最適化されており、正確な冷却液流量制御を提供し、最大2.3 MWのIT負荷をサポートします。
コンポーネントセグメント別
冷却装置は、チラー、コールドプレート、および分配ユニットが高い需要を持つコンポーネントセグメントをリードしています。チラーとポンプは、冷却液の循環と熱抽出を確保します。熱交換器は、流体対空気または流体対流体の熱伝達のための主要なインターフェースを提供します。マニホールド、ホース、センサー、制御ユニットなどのアクセサリーは、システムの監視と統合を強化します。各コンポーネントは、モジュラー拡張とフォールトトレラントシステム設計をサポートします。
セグメンテーション
冷却タイプセグメント別
- ダイレクト・チップ冷却
- イマージョン冷却
- ハイブリッド冷却システム
データセンタータイプセグメント別
- ハイパースケールデータセンター
- コロケーションデータセンター
- エンタープライズデータセンター
エンドユーザーセグメント別
- IT & クラウドサービスプロバイダー
- 金融サービス
- ヘルスケア & 製薬
- 製造 & 産業
コンポーネントセグメント別
- 冷却装置
- チラー & ポンプ
- 熱交換器
- アクセサリー

地域分析
南インドは、インドのデータセンター液体冷却市場の約38%の最大シェアを保持しています。この支配は、チェンナイ、ハイデラバード、バンガロールの強力なデータセンタークラスターから来ています。この地域は、安定した電力供給、海底ケーブルアクセス、成熟したITエコシステムの恩恵を受けています。ハイパースケールおよびコロケーションオペレーターは、AIおよびクラウドワークロードをサポートするために液体冷却を展開しています。州の政策はデジタルインフラの拡大を支援しています。技術およびSaaSハブでの企業の採用も増加しています。高度な冷却アーキテクチャの早期採用を通じてリーダーシップを維持しています。
西インドは市場シェアの約32%を占め、2番目に大きいサブリージョンとしてランクされています。ムンバイとプネは、金融サービスの需要と密集したコロケーションの存在により、主要なハブとして残っています。土地の利用可能性の制約により、オペレーターは液体冷却に有利な高密度設計に向かっています。再生可能エネルギーの統合も効率的な冷却戦略をサポートしています。グジャラートは、政策のインセンティブと運用コストの低さにより、強力な代替手段として浮上しています。この地域は、スケーラブルで持続可能な施設に焦点を当てたハイパースケール投資を引き付けています。
北インドは、デリーNCR地域を中心に市場シェアの約18%を占めています。政府、通信、企業クラウドの展開からの強い需要が安定した成長をサポートしています。データ主権のニーズとデジタル公共プラットフォームが地域の容量要件を増加させています。東部およびその他の地域は、約12%のシェアを占めています。コルカタやブバネシュワールなどの都市は、エッジおよび地域データセンターからの徐々に増加する関心を見ています。これらの地域は、接続性の向上と地域クラウドの拡大を通じて重要性を増しています。
主要プレイヤー分析
- シュナイダーエレクトリック
- ヴァーティブ社
- STULZ India Pvt. Ltd.
- リタルインディア
- デルタエレクトロニクスインディア
競争分析
インドのデータセンター液体冷却市場は、グローバルおよび国内のプレーヤーが存在する中程度に集中した競争環境を特徴としています。多国籍企業は、先進的なポートフォリオ、強力な研究開発能力、グローバルな展開経験を活用しています。これらのプレーヤーは、高密度ワークロードに合わせたダイレクト・トゥ・チップおよびハイブリッドシステムに注力しています。国内企業は、ローカライズされた製造、サービスの到達範囲、コスト最適化を通じて競争しています。データセンター開発者との戦略的パートナーシップが市場の地位を強化します。競争はシステム効率、スケーラビリティ、統合能力に集中しています。ベンダーは、モジュラー設計、迅速な展開タイムライン、エネルギー効率の高いパフォーマンスを通じて差別化を図っています。製品の革新は、AI対応インフラストラクチャと持続可能性の遵守を目指しています。企業は、長期契約を維持するために技術サポートとライフサイクルサービスに投資しています。ブラウンフィールドのレトロフィットは、ソリューションのカスタマイズの機会を生み出します。参入障壁が高く、技術的な複雑さがあるため、価格圧力は中程度にとどまります。確立されたプレーヤーは、ハイパースケールおよびコロケーションオペレーターとの長期的な関係から利益を得ています。新規参入者は、資本集約度とスキル要件に関連する課題に直面しています。拡張戦略は、地域的な存在、チャネルパートナーシップ、労働力の訓練に焦点を当てています。競争環境は、安定した革新と市場の徐々な統合をサポートしています。
最近の動向
- 2025年11月、ジョンソンコントロールズは、インドの高密度データセンター向けのスケーラブルな液体冷却ソリューションであるSilent-Aire Coolant Distributionプラットフォームを発表しました。このプラットフォームは、AIおよびエッジコンピューティングのニーズに対応するために、500kWから10MW以上の容量を提供し、インローまたは周辺設置の柔軟性をサポートします。
- 2025年10月、デルタエレクトロニクスインディアは、ラックあたり最大200kWの容量を持つラック内液体対液体CDUを含む先進的な液体冷却ソリューションを披露しました。これは、Data Centre World Asiaのようなイベントで強調されました。これらの革新は、インドの持続可能な高密度データセンター冷却の推進と一致しています。
- 2025年7月、シュナイダーエレクトリックは、64億ドルの取引でインドユニットの完全所有権を取得し、液体冷却インフラを含むデータセンター市場での地位を強化しました。この買収は、インドのデータセンター需要の増加に伴うエネルギー効率の高い冷却ソリューションの拡張能力をサポートします。
- 2024年11月、Vertiv Co.は、AI駆動のデータセンター向けに特化した2つの新しい高容量CoolChip CDUシステムでグローバルな液体冷却ポートフォリオを拡大しました。この発表により、高密度ラック向けに最大350kWのモジュラー展開が可能になりました。
レポートのカバレッジ
この調査レポートは、冷却タイプセグメント、データセンタータイプセグメント、エンドユーザーセグメント、コンポーネントセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートはまた、市場を形成する規制シナリオと技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- AI、ML、HPCのワークロードが各業界で増加するにつれて、液体冷却の需要は急速に成長します。
- ハイパースケールオペレーターは、初日から液体対応の施設を設計することで、大規模な採用を推進します。
- コロケーションプロバイダーは、高密度のコンピュートクライアントやエッジ展開を引き付けるために、ハイブリッド冷却システムに投資します。
- 直接チップ冷却は、そのスケーラビリティとラックレベルの効率性から、支配的な技術であり続けます。
- イマージョン冷却は、ブロックチェーン、暗号通貨、超高密度エッジ設定でニッチな採用を見つけます。
- チェンナイ、ベンガルール、ハイデラバードのデータセンターハブにより、南部地域は成長をリードし続けます。
- グリーンデータセンターへの政府のインセンティブは、より多くのオペレーターに液体ベースの冷却ソリューションを採用させます。
- システムの複雑さが増すにつれて、冷却装置とチラーは高需要のコンポーネントであり続けます。
- 国内メーカーは、現地化と熟練労働力のトレーニングに支えられて、存在感を拡大します。
- 持続可能性の目標に合わせたモジュラーで低PUEの冷却ソリューションをめぐる競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドのデータセンター液体冷却市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、インドのデータセンター液体冷却市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったインドのデータセンター液体冷却市場のセグメントはどれですか?
インドのデータセンター液体冷却市場の成長を促進している主な要因は何ですか。
インドのデータセンター液体冷却市場の主要企業はどこですか?
2024年にインドデータセンター液体冷却市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドデータセンター液体冷却市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドデータセンター液体冷却市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 166.69 million → 2032: USD 958.74 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドデータセンター液体冷却市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドデータセンター液体冷却市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドデータセンター液体冷却市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドデータセンター液体冷却市場市場の成長要因
- 3.3 インドデータセンター液体冷却市場市場の抑制要因および課題
- 3.4 インドデータセンター液体冷却市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドデータセンター液体冷却市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドデータセンター液体冷却市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドデータセンター液体冷却市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドデータセンター液体冷却市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドデータセンター液体冷却市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドデータセンター液体冷却市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドデータセンター液体冷却市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドデータセンター液体冷却市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドデータセンター液体冷却市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドデータセンター液体冷却市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドデータセンター液体冷却市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドデータセンター液体冷却市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドデータセンター液体冷却市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドデータセンター液体冷却市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドデータセンター液体冷却市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドデータセンター液体冷却市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドデータセンター液体冷却市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドデータセンター液体冷却市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドデータセンター液体冷却市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
