
市場概要:
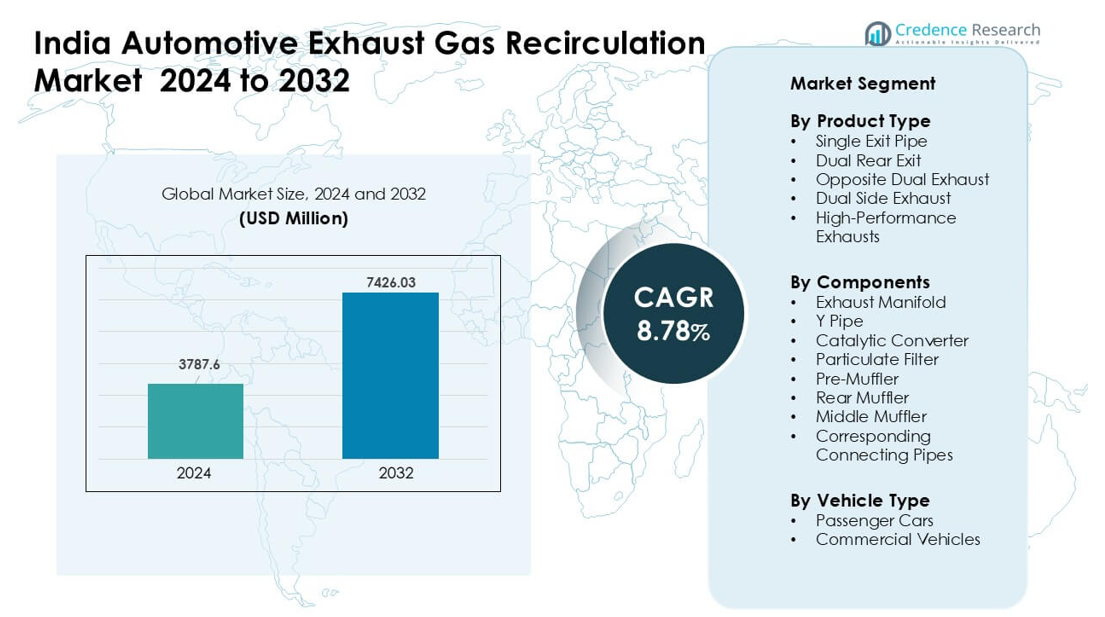
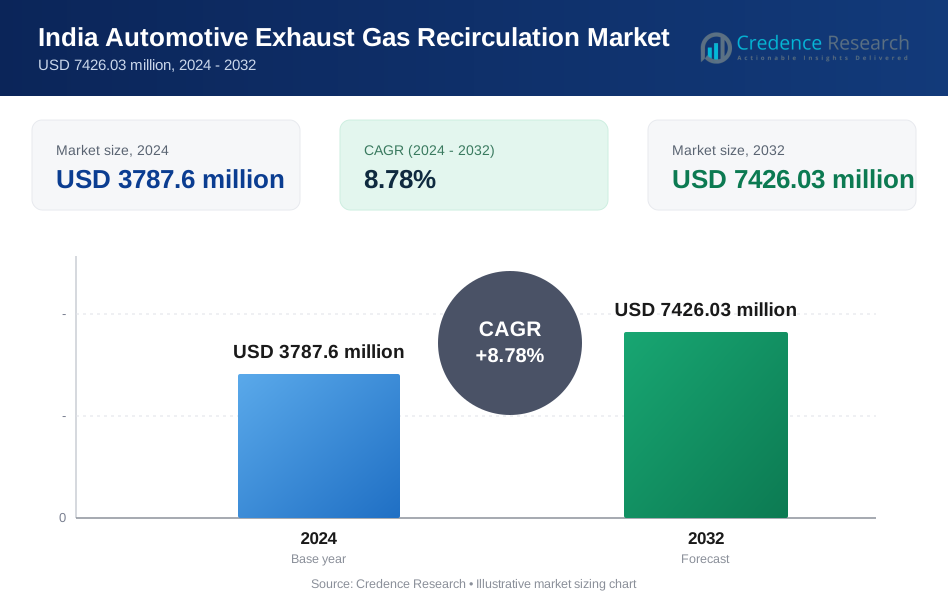
インドの自動車排気ガス再循環市場は2024年に37億8,760万米ドルと評価され、予測期間中に年平均成長率8.78%で成長し、2032年には74億2,603万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インド自動車排気ガス再循環市場規模 2024 | 37億8,760万米ドル |
| インド自動車排気ガス再循環市場、CAGR | 8.78% |
| インド自動車排気ガス再循環市場規模 2032 | 74億2,603万米ドル |
インドの自動車排気ガス再循環市場は、コンチネンタルAG、マレリ(インド)プライベートリミテッド、ボイゼンインディアプライベートリミテッド、デルファイテクノロジーズPLC、ベンテラーインターナショナルAG、カミンズインク、フタバインダストリアル株式会社、フォルシアSE、エーベルスペッヒャーグループGmbH & Co. KG、テンネコインクなどの主要企業によって形成されています。これらの企業は、BS6および今後のBS7準拠に向けて設計された高度なEGRバルブ、高効率クーラー、統合排気アセンブリを通じて市場の成長を強化しています。2024年には北インドが32%のシェアで主要な地域として浮上し、密集したOEMクラスター、強力な乗用車生産、主要な産業回廊全体での物流活動の拡大に支えられています。
市場洞察:
- インドの自動車排気ガス再循環市場は2024年に37億8,760万米ドルに達し、2032年までに年平均成長率8.78%で成長すると予測されています。
- 厳しいBS6規範、車両生産の増加、先進的なクールEGRシステムに依存する燃費効率の高いエンジンへの強力なシフトにより、需要が増加しています。
- 主要なトレンドには、統合EGR–アフタートリートメントレイアウトの広範な使用、軽量熱材料、新しいガソリンターボおよびディーゼルプラットフォーム向けのコンパクトモジュールが含まれます。
- 競争は依然として激しく、コンチネンタルAG、マレリ、ボイゼン、デルファイテクノロジーズ、ベンテラー、カミンズ、フタバ、フォルシア、エーベルスペッヒャー、テンネコが耐久性のあるバルブ、高効率クーラー、現地生産に焦点を当てています。
- 2024年には北インドが32%のシェアを占め、単一排気管デザインが41%の製品セグメントシェアを持ち、乗用車製造の多さと強力なOEMクラスターに支えられました。
市場セグメンテーション分析:
製品タイプ別
単一排気管は2024年にインドで製品タイプセグメントをリードし、約41%のシェアを占めました。自動車メーカーは、このレイアウトを使用することで、システムを軽量化し、コスト効率を高め、小型および中型車に容易に組み込むことができます。このデザインはまた、低バックプレッシャーをサポートし、大きな構造変更なしに国内の排出基準を満たすのに役立ちます。デュアルリアおよびデュアルサイド排気は、スポーティなサウンドと高出力エンジンへの関心の高まりにより、プレミアムモデルで成長しました。高性能排気はゆっくりと拡大しましたが、主要都市のチューンされた車両購入者の間で注目を集めました。
- 例えば、インドで販売されているヒュンダイ i20 N ラインは、重いデュアルリアエグジットセットアップではなく、ツインチップマフラーを使用しています。このデザインにより、1.0リットル T-GDi ガソリンバージョン(118 bhp / 172 Nmを生成)がコンパクトなアンダーボディパッケージを維持し、4メートル未満(具体的には3,995 mmの長さ)を保ち、小型車に対するインドの大幅な税制優遇措置を受けることができます。
コンポーネント別
2024年には、触媒コンバーターがコンポーネントセグメントでほぼ46%のシェアを占めました。厳しいBS6規範により、自動車メーカーは高グレードの基材と先進的なコーティングデザインを採用する必要があり、強い需要がありました。NOxおよび炭化水素レベルを低下させる上でのコンバーターの中心的な役割により、そのシェアはマフラーやフィルターを上回りました。ディーゼルモデルがより厳しいすす制御を必要とするため、パーティキュレートフィルターも成長しました。エキゾーストマニホールドと接続パイプは、乗用車および商用車の両方で広く使用されているため、安定したボリュームを維持しました。
- 例えば、フォルシアは2024年に高強度アルミニウム合金製の新しい軽量エキゾーストマニホールドの開発を発表しました。
車両タイプ別
2024年には、乗用車が約63%で最大のシェアを占めました。インドの購入者は、軽量のエグゾーストレイアウトと迅速なEGRフィードバックシステムを使用するコンパクトおよびミッドサイズの車を好みました。都市部の需要の増加と生産量の増加により、乗用車は商用車を上回りました。排出規制の遵守、燃費向上、モデルの刷新サイクルにより、排気システムの交換と統合のニーズが増加しました。商用車は、フリートオーナーが長距離輸送および貨物ルート向けにより強い耐久性と改善されたパーティキュレート処理を求めたため、安定した成長を示しました。
主要な成長要因:
厳しい排出規制がEGRの採用を加速
インドの厳しいBS6および今後のBS7規範への移行は、自動車メーカーに先進的な排気ガス再循環システムの採用を促し続けています。これらの規制は、NOxおよびパーティキュレート排出量の大幅な削減を要求し、ディーゼルおよび新世代のターボチャージャー付きガソリンエンジンの両方で正確なEGR制御の必要性を高めています。自動車メーカーは、冷却EGRユニット、改良されたバルブ、燃焼の安定性を維持しながら熱負荷を軽減するコンパクトなレイアウトに焦点を当てています。コンプライアンス要件の増加により、乗用車および商用車全体での需要が強化されています。規制の道筋は、キャリブレーションツールへの投資、改良されたアフタートリートメントの組み合わせ、および市場の安定した拡大をサポートする統合EGR–DPF–SCRセットアップも奨励しています。
- 例えば、2024年に発表された研究では、ディーゼルエンジンに30%のEGR率を適用すると、NOx排出量が59%削減され、エンジンの熱効率が約5.6%しか低下しないことが示されました。
乗用車および商用車の生産増加
インドの自動車生産の拡大は、両セグメントが国家基準を満たすために効率的な排出制御システムに依存しているため、EGR市場を後押ししています。乗用車の成長は、特にコンパクトディーゼルおよび小型ターボガソリンモデルでのEGRの取り付け量を増加させ、パワーと燃費のバランスを取るのに役立ちます。商用車は、耐久性があり熱的に安定したEGRコンポーネントを必要とする長い作業サイクルのため、需要をさらにサポートします。OEMは、より高い排気温度に対応するために、ステンレス鋼のEGRクーラー、バルブ、およびパイプの調達を増やしています。都市部のフリート拡大、ラストマイル物流の成長、および地方の移動プロジェクトが、セクター全体での持続的な需要を強化しています。
- 例えば、商業輸送に使用される重負荷ディーゼルエンジンでは、EGRシステムは選択触媒還元(SCR)や粒子フィルターなどの他の後処理装置と一般的に組み合わせられ、排出基準を効果的に満たしています。これは、EGRの採用が乗用車に限定されず、商業車両にも広がっていることを示しています。
燃料効率と熱管理へのシフト
自動車メーカーは、燃焼温度を下げてポンピング損失を減らすことで燃費を向上させるためにEGRシステムを採用しています。クリーンなエンジンへの関心の高まり、燃料価格の上昇、手頃な運転コストを求める消費者の嗜好が、新しいモデルでのEGRの広範な使用を支えています。エンジニアはまた、燃焼室を再設計し、さまざまな走行サイクル中に一貫した熱プロファイルを維持する高性能クーラーを統合しています。これらの取り組みは、現代のガソリンエンジンにおける運転性を向上させ、ノックを減少させ、より効率的なパワートレインへの移行をサポートします。市場は、耐久性の目標を満たしながらエンジンの応答性を向上させる軽量EGRコンポーネントからさらに勢いを得ています。
主要トレンドと機会:
統合EGRと後処理アーキテクチャの成長
インドにおける主要なトレンドは、EGRシステムとDPF、SCR、および先進的な触媒のより緊密な統合により、多様な走行条件で安定した排出を達成することです。OEMは、可変流量EGRバルブ、電子アシストクーラー、および排気経路を改善する再設計されたマニホールドを展開しています。このシナジーは、すすの負荷を低減し、NOxのスパイクを減らし、再生効率を向上させます。ハイブリッドパワートレインへのシフトは、より狭いエンジンベイに適合するコンパクトなEGRモジュールの機会も生み出します。サプライヤーは、インストールを簡素化し、将来のBS7およびRDE(実走行排出)コンプライアンスをサポートするモジュラーアーキテクチャに新たな可能性を見出しています。
- 例えば、Cummins Inc.は、ディーゼル酸化触媒(DOC)、ディーゼル粒子フィルター(DPF)、選択触媒還元(SCR)ユニットを組み合わせたモジュラー後処理システムを提供しており、OEMや機械メーカーにとって設置準備が整ったモジュラーパッケージを提供しています。
軽量材料と熱システムにおける機会
軽量化と熱効率への強い関心が、EGRコンポーネントにおけるアルミニウム、高級ステンレス鋼、およびコーティング合金の機会を生み出しています。軽量クーラーと耐久性のあるバルブハウジングは、熱伝達を改善し、燃料損失を削減します。サプライヤーは、失敗することなく高温サイクルをサポートするろう付け構造、多チャンネル通路、薄壁チューブを探求しています。電動化の進展はEGRの需要を排除するものではなく、ハイブリッドエンジンはエンジンオンのサイクル中に熱管理を必要とします。ティア1サプライヤーは、将来のパワートレインプラットフォームのためのパッケージングの柔軟性を高めるコンパクトなEGRソリューションを提供することで、追加の機会を得ています。
- 例えば、Pierburg GmbHは、EGRクーラー、EGRバルブ、バイパスバルブを単一のコンパクトなモジュールに統合できる、完全に圧力ダイカストされたアルミニウム製のEGRクーラーモジュールを開発しました。このモジュールは、冷却なしのガスルーティングと比較して、排気ガス温度を600 °C以上(動作点に応じて)低減すると報告されています。
主要な課題:
熱応力と部品の耐久性の問題
インドの走行条件下では、EGRコンポーネントは高い熱負荷、頻繁なストップ・ゴーサイクル、そして埃の多い環境に直面します。これらの要因は、バルブの固着、クーラーの詰まり、マニホールドの疲労を時間とともに引き起こします。OEMは、システムの信頼性を低下させる材料の劣化、すすの堆積、温度の急上昇に対処する必要があります。長期的な耐久性を確保するには、コーティングされた表面、頑丈な冷却液経路、先進的なバルブアクチュエータへの投資が必要です。これらのニーズは生産コストを上昇させ、開発期間を延ばします。特に高走行距離の商用車隊では、持続的な排気流が摩耗を加速させるため、この課題はより重要です。
高いシステムコストと統合の複雑さ
EGRシステムは精密なエンジニアリング、高品質な材料、先進的なキャリブレーションツールを必要とし、OEMのコストを上昇させます。EGRを他の排出装置と統合することは設計の複雑さを増し、しばしばエンジンレイアウトの再設計を要求します。小規模なメーカーは、ツーリング、テスト、規制の検証にかかる追加費用に苦労しています。インドの大衆市場向け車両セグメントにおけるコスト感度は、高級EGR設計の採用を制限します。手頃な価格とコンプライアンスのバランスを取ることは、特に新しい基準がより厳しいNOxしきい値と実世界のテスト要件を導入する中で、サプライヤーと自動車メーカーに継続的な圧力をかけます。
地域分析:
北部地域
2024年において、北インドはインドの自動車排気ガス再循環市場の約32%のシェアを占めました。この地域では、デリーNCR、ハリヤナ、パンジャブでの車両密度が高いため、OEMが先進的なEGRシステムを採用するように促す厳しい排出規制により強い需要が見られました。乗用車と軽商用車の生産の増加も、冷却EGRユニットの地元統合を拡大しました。Tier-1サプライヤーは、グルガオンとマネサールの自動車クラスターとのパートナーシップを強化し、サプライチェーンを強化しました。大気汚染への意識の高まりが、BS-VI規範への迅速なコンプライアンスを促進し、この地域をリーディングポジションに保ちました。
西部地域
2024年において、西インドは約29%のシェアを占め、マハラシュトラとグジャラートの主要な自動車ハブによって支えられました。プネ、チャカン、サナンド、アーメダバードでの高い製造活動が、ディーゼルおよびガソリンモデルでのEGRモジュールの採用を促進しました。OEMはBS-VIフェーズII規範を満たすためにエンジンをアップグレードし、高温EGRバルブとクーラーの使用を増加させました。輸出関連の生産の強化も、サプライヤー全体の品質基準を引き上げました。SUVと商用車の生産拡大が安定した需要を維持し、コンポーネントパークへの投資がインドのEGR市場における地域のシェアを強化しました。
南部地域
南インドは2024年に約27%のシェアを獲得し、タミル・ナードゥ州、カルナータカ州、テランガナ州での強力な自動車製造によって牽引されました。チェンナイは乗用車の主要な生産拠点としての地位を維持し、コンパクトおよび中型モデルでの高度なEGRクーラーの採用を促進しました。ベンガルールとホスールは部品能力を拡大し、OEMの信頼性の高い排出制御統合のニーズをサポートしました。BS-VIエンジン全体での技術アップグレードにより、精密EGRバルブの現地調達が強化されました。電気自動車の採用が増加する中でディーゼルの生産は減少しましたが、LCVやトラクターでの安定した需要が成長をバランスさせました。地域全体のサプライヤーエコシステムは、設計およびテスト能力への投資を続けました。
東部地域
東インドは2024年に約12%のシェアを保持し、西ベンガル州、オリッサ州、ジャールカンド州、ビハール州での自動車活動の発展を反映しました。地域は車両製造密度が低いため、需要は中程度でしたが、EGR部品のアフターマーケット販売は安定していました。物流回廊に沿った商業車両の移動が増加し、EGRバルブやクーラーの交換需要が増加しました。クリーンな輸送を目指す州のプログラムが、古いディーゼル車の段階的なアップグレードを奨励し、レトロフィットへの関心を高めました。オリッサ州と西ベンガル州での小規模部品ユニットの拡張が、コスト効率の高い供給をサポートしました。規模は小さいものの、排出規制が厳しくなる中で地域は安定した成長の可能性を示しました。
市場セグメンテーション:
製品タイプ別
- シングルエグジットパイプ
- デュアルリアエグジット
- オポジットデュアルエグゾースト
- デュアルサイドエグゾースト
- 高性能エグゾースト
コンポーネント別
- エグゾーストマニホールド
- Yパイプ
- 触媒コンバーター
- パーティキュレートフィルター
- プレマフラー
- リアマフラー
- ミドルマフラー
- 対応する接続パイプ
車両タイプ別
- 乗用車
- 商用車
地理別
- 北部
- 西部
- 南部
- 東部
競争環境:
インドの自動車排気ガス再循環市場は、コンチネンタルAG、マレリ(インド)プライベートリミテッド、ボイゼンインディアプライベートリミテッド、デルファイテクノロジーズPLC、ベントラーインターナショナルAG、カミンズインク、フタバインダストリアル株式会社、フォルシアSE、エーベルスペッヒャーグループGmbH & Co. KG、テネコインクなどの主要サプライヤー間での強力な競争が特徴です。これらの企業は、耐久性のあるEGRバルブ、高効率クーラー、最適化されたマニホールド、軽量接続パイプに焦点を当て、BS6および将来のBS7準拠をサポートしています。多くのサプライヤーは、インドの変動する運転および気候条件下での信頼性を向上させるために、改良された熱コーティング、精密アクチュエーター、コンパクトなレイアウトに投資しています。OEMとのパートナーシップにより、現地生産、コスト削減、迅速なモデル統合が可能になります。企業はまた、頻繁なメンテナンスと交換を必要とする高走行距離の商用車両にサービスを提供するために、アフターマーケットネットワークを強化しています。低NOxエンジンへの圧力が高まる中、可変流量システム、統合アフタートリートメントモジュール、先進的なキャリブレーションサポートでの革新が続き、競争力と技術駆動の市場環境を形成しています。
主要プレイヤー分析:
- コンチネンタルAG
- マレリ(インド)プライベートリミテッド
- ボイゼンインディアプライベートリミテッド
- デンソーテクノロジーズPLC
- ベンテラーインターナショナルAG
- カミンズインク
- 双葉工業株式会社
- フォルシアSE
- エーベルスパッハーグループGmbH & Co. KG
- テネコインク
最近の動向:
- 2025年11月、マレリ(インド)プライベートリミテッドは、インドでのエンジニアリング能力を拡大するために、バンガロール(エンバシーマニャタテックパーク)に新しい技術R&Dサイトを開設しました(マレリの既存のインドR&D拠点に350席のサイトを追加)。
- 2025年8月、フォルシアSE: FORVIAフォルシアクリーンモビリティインディアは、アーンドラプラデーシュ州アナンタプールに新しいJIT工場を開設し、ヒュンダイ・キアプログラム向けに現地製造された排出制御およびクリーンモビリティコンポーネントを供給します。この施設は、EGRシステムに関連する厳しい排出基準をサポートする排気およびアフタートリートメントハードウェアにおけるフォルシアのインドでの拠点を拡大します。
- 2025年6月、コンチネンタルAGはインドにおける戦略的再編を発表しました(2025年6月):モディプラム工場でのトラック&バスラジアル(TBR)タイヤ生産を終了し、インドでの事業に再集中するための投資を約束しました。コンチネンタルのインドのパワートレイン/センサー活動は、インドの排気アフタートリートメントシステムで使用される排気関連センサー(DPF/差圧センサー)を供給し続けます。
レポートのカバレッジ:
この調査レポートは、製品タイプ、コンポーネント、車両タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含みます。また、最近の市場拡大を促進した様々な要因についても議論します。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インドがより厳しいBS7およびRDE基準に備える中、EGRの需要は増加するでしょう。
- 自動車メーカーは、新しいエンジンプラットフォームによりコンパクトで軽量なEGRモジュールを採用するでしょう。
- ハイブリッドパワートレインは、エンジンオンサイクル中の燃焼温度を制御するためにEGRを使用し続けるでしょう。
- OEMは、熱負荷を軽減し耐久性を向上させるために、より効率的なクーラーに投資するでしょう。
- 可変流量EGRバルブは、都市部でのNOxスパイクを管理するために広く使用されるようになるでしょう。
- サプライヤーは、コストを下げモデル統合を迅速化するために、現地生産を拡大するでしょう。
- 高度なコーティングと合金は、高すすおよび高熱条件下でのコンポーネント寿命を改善するでしょう。
- 統合EGR–DPF–SCRシステムは、商用車での採用が強化されるでしょう。
- フリートオペレーターが古いエンジンをコンプライアンスのためにアップグレードするにつれて、アフターマーケットの交換が増加するでしょう。
- デジタルキャリブレーションツールと診断は、ドライブサイクル全体でより正確なEGR制御をサポートするでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドの自動車排気ガス再循環市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インドの自動車排気ガス再循環市場は、どの年平均成長率で成長すると予測されていますか?
2024年にインドの自動車排気ガス再循環市場のどのセグメントが最大のシェアを持っていましたか?
インドの自動車排気ガス再循環市場の成長を促進している主な要因は何ですか?
インドの自動車排気ガス再循環市場における主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インド自動車排気ガス再循環市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインド自動車排気ガス再循環市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3787.6 million → 2032: USD 7426.03 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インド自動車排気ガス再循環市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インド自動車排気ガス再循環市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインド自動車排気ガス再循環市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インド自動車排気ガス再循環市場市場の成長要因
- 3.3 インド自動車排気ガス再循環市場市場の抑制要因および課題
- 3.4 インド自動車排気ガス再循環市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インド自動車排気ガス再循環市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インド自動車排気ガス再循環市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インド自動車排気ガス再循環市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インド自動車排気ガス再循環市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インド自動車排気ガス再循環市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインド自動車排気ガス再循環市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インド自動車排気ガス再循環市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インド自動車排気ガス再循環市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インド自動車排気ガス再循環市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インド自動車排気ガス再循環市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インド自動車排気ガス再循環市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインド自動車排気ガス再循環市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインド自動車排気ガス再循環市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインド自動車排気ガス再循環市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインド自動車排気ガス再循環市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインド自動車排気ガス再循環市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインド自動車排気ガス再循環市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインド自動車排気ガス再循環市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インド自動車排気ガス再循環市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
