
市場概要:
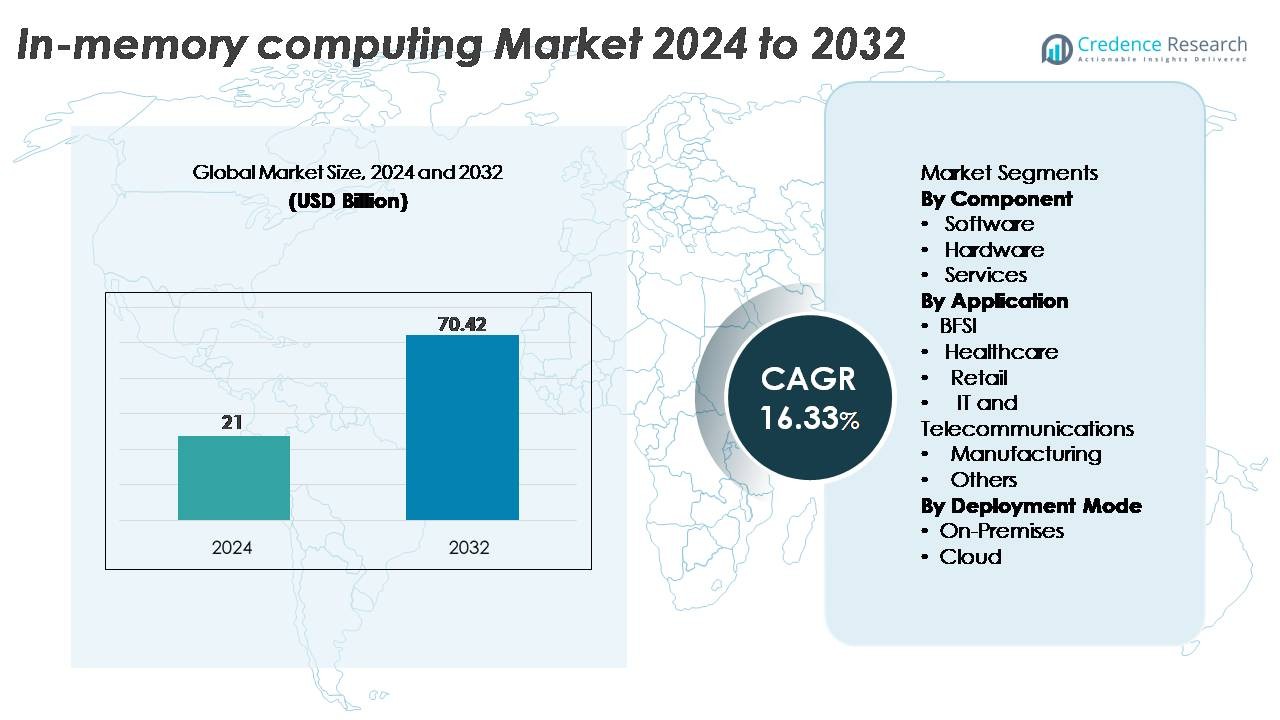
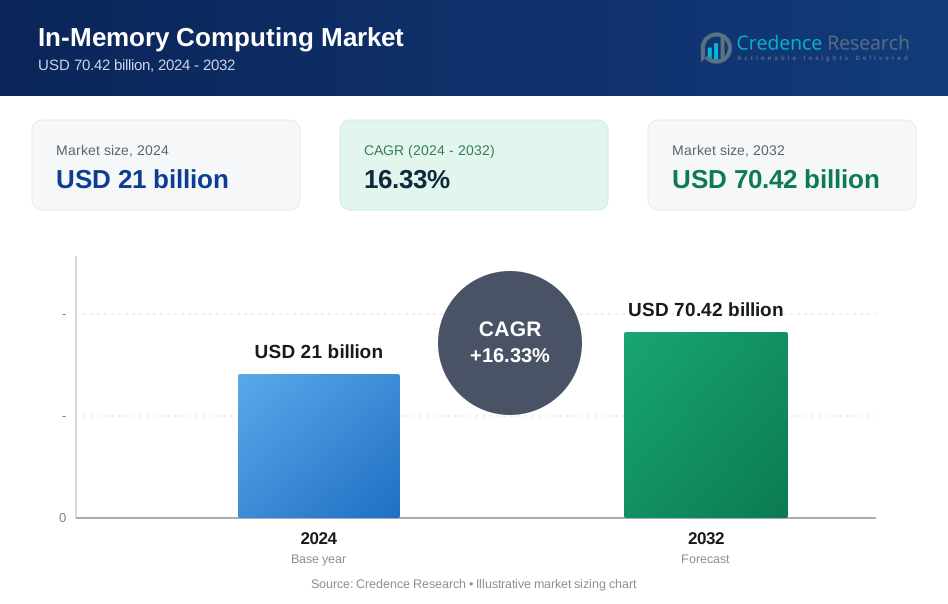
インメモリコンピューティング市場は2024年に2,100億米ドルと評価され、2032年までに7,042億米ドルに達すると予測されており、予測期間中に16.33%のCAGRで拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のインメモリコンピューティング市場規模 | 210億米ドル |
| インメモリコンピューティング市場、CAGR | 16.33% |
| 2032年のインメモリコンピューティング市場規模 | 7,042億米ドル |
北米は、成熟したデジタルインフラ、急速なクラウド採用、リアルタイム分析の強い需要に支えられ、インメモリコンピューティング市場を37%の市場シェアでリードしています。競争環境には、Oracle Corporation、SAP SE、Microsoft Corporation、IBM Corporation、TIBCO Software Inc.などの主要なグローバルプレーヤーが含まれ、広範なインメモリデータベースポートフォリオ、クラウドネイティブプラットフォーム、企業向けデータグリッドを通じて支配しています。GridGain Systems、Hazelcast Inc.、GigaSpaces Technologies、Altibase Corporation、Software AGなどの新興イノベーターは、高性能な分散キャッシュエンジンとスケーラブルなインメモリアーキテクチャを提供することで競争を強化しています。これらの企業は、トランザクション処理の加速、AI駆動の分析、ミッションクリティカルなワークロードに注力し、持続的な市場拡大を推進しています。
市場インサイト:
- インメモリコンピューティング市場は2024年に2,100億米ドルと評価され、2032年までに7,042億米ドルに達すると予測されており、予測期間中に16.33%のCAGRを記録しています。
- 強力な市場成長は、リアルタイム分析、超低遅延処理、クラウドネイティブアーキテクチャの採用の増加によって推進されており、ソフトウェアはそのスケーラビリティと企業データプラットフォームとの統合により主要なコンポーネントとして浮上しています。
- 主要なトレンドには、AIと機械学習ワークロードの拡大、永続メモリ技術の採用、BFSI、通信、小売、製造業におけるIMCの展開の増加が含まれ、高速な意思決定と自動化を実現しています。
- 競争の激化は、Oracle、SAP、Microsoft、IBM、TIBCO、Hazelcast、GridGain、GigaSpaces、Altibase、Software AGなどの主要プレーヤーがインメモリデータベースと分散データグリッドを拡大し、高メモリコストやアーキテクチャの複雑さなどの制約に対処する中で進行しています。
- 地域的には、北米が35%を占め、次いでヨーロッパが26%、アジア太平洋が23%を占めており、BFSIが最も高い採用シェアを持つ主要なアプリケーションセグメントとして残っています。
 市場セグメンテーション分析:
コンポーネント別
ソフトウェアは、エンタープライズワークロード全体でインメモリデータグリッド、リアルタイム分析エンジン、分散キャッシングソリューションの採用が増加していることから、インメモリコンピューティング市場における主要なコンポーネントを表しています。組織は、スケーラビリティ、低レイテンシー処理、ビッグデータフレームワークやクラウドネイティブアーキテクチャとの統合能力のために、ソフトウェアベースのプラットフォームを優先します。ハードウェアの需要は、高容量DRAM、永続メモリモジュール、インメモリワークロードを加速する最適化されたプロセッサの展開に伴い拡大し続けています。サービスは、デジタルトランスフォーメーションの取り組みに合わせてインメモリ実装を調整するために、企業がコンサルティング、展開、パフォーマンスチューニングのサポートを必要とするため、注目を集めています。
- 例えば、Hazelcast IMDGのパフォーマンスはノードを追加することで線形にスケール可能であり、ベンチマークではシンプルなput/getシナリオでノードあたり毎秒60万件以上の操作を実現し、一貫した低レイテンシー分析(99.99パーセンタイルでしばしばミリ秒未満のレイテンシーを達成)を可能にしています。
アプリケーション別
BFSIは、ミリ秒レベルのトランザクション処理、詐欺検出、リアルタイムリスクモデリングの必要性に支えられ、主要なアプリケーションセグメントとして位置づけられています。銀行や金融機関は、高頻度計算を加速し、即時意思決定エンジンを通じて顧客体験を向上させるために、インメモリプラットフォームにますます依存しています。医療や小売も急速に拡大しており、プロバイダーは臨床データ統合、電子処方分析、在庫予測、パーソナライズされた顧客エンゲージメントのためにインメモリアーキテクチャを利用しています。ITおよび通信は、ネットワーク最適化と課金分析のためにこれらのソリューションを展開し、製造業は予測保守とデジタルツインシミュレーションに活用しています。
- 例えば、GigaSpacesのインメモリプラットフォームは、大手銀行によって導入され、ピーク負荷時に10ミリ秒未満のレイテンシーを維持しながら、毎秒10万件以上の取引を処理しています。
展開モード別
クラウド展開は、ハイパースケールクラウドプロバイダーによって提供されるスケーラビリティ、コスト効率、簡素化されたリソースプロビジョニングのために、主要なモードとして浮上しています。企業は、重い資本投資を必要とせずに、弾力的なデータ処理、リアルタイム分析、分散アプリケーションワークロードをサポートするために、クラウドネイティブのインメモリプラットフォームをますます好んでいます。オンプレミス展開は、特にBFSI、医療、政府部門において、厳格なデータガバナンス、低レイテンシー内部処理、規制遵守を優先する組織の間で重要な位置を占めています。ハイブリッド導入も市場成長に影響を与え、企業はセキュリティ、パフォーマンス、スケーラブルなコンピューティング要件のバランスを取るために両方のモデルを統合しています。
主要成長要因
リアルタイム分析と超低遅延処理の需要増加
企業がリアルタイムでの意思決定に移行するにつれて、インメモリコンピューティング市場は大幅に成長し、ミリ秒未満のデータ処理速度が求められています。BFSI、eコマース、通信、物流での取引量が急増する中、従来のディスクベースのシステムは必要なスループットをサポートできません。インメモリプラットフォームは、運用データセットをDRAMまたは永続メモリに保存することでI/Oボトルネックを排除し、不正検出、動的価格設定、顧客のパーソナライズ、サプライチェーンの最適化のためのクエリパフォーマンスを向上させます。IoT、エッジ分析、AI駆動のワークロードの拡大は、企業が競争力を維持するために瞬時の洞察にますます依存する中で、IMCの採用をさらに加速させます。さらに、デジタルネイティブ企業は、複雑なイベント処理とリアルタイムストリーミングパイプラインをサポートするアーキテクチャを優先し、スケーラブルなインメモリデータベースとデータグリッドの需要を促進しています。このシフトは、速度に敏感な分析環境の基盤技術としてのIMCの重要性を強化します。
- 例えば、SAP HANAのインメモリエンジンは、認定アプライアンス構成で1.2百万件以上の操作を秒間に実証し、リアルタイムの分析ワークロードを可能にしています。
分散アーキテクチャとクラウドネイティブコンピューティングの採用拡大
分散型およびクラウドネイティブアーキテクチャへの移行は、インメモリコンピューティングの採用を促進し、組織が水平にスケールし、大規模で動的なワークロードをサポートできるようにします。マイクロサービスベースのアプリケーションは、効率的なサービス間通信のために高速アクセスデータレイヤーを必要とし、IMCは重要なインフラストラクチャ要素となります。クラウドプラットフォームは、弾力的なコンピュートおよびメモリリソースを提供し、企業が大規模な資本支出なしで高性能のインメモリクラスターを展開できるようにします。ハイブリッドおよびマルチクラウド環境が注目を集める中、IMCソリューションはノード間でのシームレスなデータ共有をサポートし、一貫性と回復力を維持します。分散キャッシング、インメモリデータグリッド、およびレプリケートメモリアーキテクチャは、AIトレーニング、レコメンデーションエンジン、運用分析でますます優先されます。DevOpsとコンテナオーケストレーションを採用する企業も、CI/CDタスクとサービスインタラクションを加速するIMCの能力から恩恵を受けます。この広範な近代化は、持続的なIMC需要を促進します。
- 例えば、GridGainの分散インメモリプラットフォームは、100ノードを超えるクラスターでの線形スケーリングを実証し、リアルタイムコンピュートワークロードのために50テラバイト以上の集約メモリプールをサポートしています。
AI、機械学習、リアルタイム自動化のユースケースの拡大
AIと機械学習のワークロードはますます高速データアクセスに依存し、インメモリコンピューティングをパフォーマンスアクセラレータとしての需要を促進しています。モデルのトレーニング、推論タスクの実行、大量のデータを扱うアルゴリズムの実行には、大規模なインメモリデータセットへの迅速なアクセスが必要です。IMCはデータ取得の遅延を大幅に削減し、AIシステムが高頻度のデータストリームと複雑なパターンをリアルタイムで処理できるようにします。医療、金融、小売、製造業などの業界は、予測モデリング、異常検出、ロボット自動化、自律システムの運用をサポートするためにIMCを統合しています。インダストリー4.0環境でのリアルタイム自動化は、IMC駆動のデジタルツインやセンサーを多用したシミュレーションから恩恵を受け、瞬時の状態更新が必要です。企業がAIを大規模に展開するにつれて、IMCは応答性、スループット、および大量データの取り込み能力を確保するために不可欠になります。
主要なトレンドと機会:
永続メモリと次世代メモリ技術の統合
IMCの風景を再形成する主要なトレンドは、ストレージの耐久性とDRAMのパフォーマンスを融合させた永続メモリ技術の急速な採用です。Intel Optane永続メモリ、NVDIMM、そして今後のストレージクラスメモリアーキテクチャなどのソリューションは、ギガバイトあたりのコストを抑えつつ、はるかに大きなインメモリデータセットを可能にします。これらの進歩により、システムのボトルネックが減少し、システムがオフのときでもデータを保持できるため、電源障害後の復旧時間が改善されます。企業は、永続メモリを高価なDRAMに依存せずに、大規模な分析、リアルタイム処理、高スループットのワークロードを最適化する機会と見ています。メモリ中心のアーキテクチャが進化する中で、IMCプロバイダーは、ハイブリッドメモリ階層をサポートするプラットフォームを提供することで、より良いスケーラビリティとコスト効率を実現することができます。
- 例えば、Intel Optane永続メモリモジュールは、1つのDIMMあたり128ギガバイト、256ギガバイト、512ギガバイトの容量をサポートし、DRAMのみの構成をはるかに超える24テラバイトを超えるメモリプールをマルチソケットサーバーで実現します。
エッジコンピューティング、IoT、高周波ワークロードでのIMCの利用拡大
エッジコンピューティングとIoTの展開は、超低遅延要件をサポートするためにインメモリ処理をますます採用しています。数十億の接続デバイスが継続的なデータストリームを生成する中で、集中型システムはリアルタイム分析の要求に追いつくのが難しくなっています。データソースの近くで計算を可能にすることで、IMCはデータ伝送の遅延を減らし、自動運転車、スマート製造、リモート診断、インテリジェントリテールなどのミッションクリティカルなアプリケーションをサポートします。エッジAIモデルは迅速なメモリアクセスと加速された推論から利益を得ており、IMCベンダーにとって制約のある環境に最適化された軽量でスケーラブルなソリューションを導入する機会を生み出しています。5Gと分散エッジネットワークの成長は、この機会をさらに強化し、インメモリアーキテクチャに大きく依存する高周波ワークロードを可能にします。
- 例えば、Hazelcastのエッジ最適化インメモリエンジンは、分散ノード全体で毎秒40万件を超えるストリーミングセンサーのワークロードに対して、2ミリ秒未満のエンドツーエンド処理遅延を実証しています。
デジタルトランスフォーメーションのためのインメモリデータベースの採用拡大
組織がデジタルトランスフォーメーションを加速する中で、インメモリデータベース(IMDB)を採用してレガシーシステムを近代化し、データのアクセス性を向上させています。IMDBは、単一のプラットフォーム内でトランザクション、分析、ハイブリッドの混合ワークロードを処理し、リアルタイムの洞察と運用効率をサポートします。BFSI、小売、通信などの業界は、増大するデータの複雑さと即時応答に対するユーザーの期待に対応するために、ディスクベースのシステムをIMDBに置き換えることが増えています。このトレンドは、IMCベンダーにとって、最適化されたクラウド対応でAI統合されたインメモリデータベースソリューションを提供する大きな機会を生み出しています。
主要な課題:
高いインフラコストとメモリスケーラビリティの制限
パフォーマンスの利点にもかかわらず、DRAMや先進的なメモリ技術の高コストは、IMCの広範な採用における大きな障壁となっています。大規模なインメモリクラスターを実装する組織は、高容量サーバー、永続メモリモジュール、最適化されたコンピュートアーキテクチャに多大な投資をしなければなりません。これらの費用は、予算が限られた中小企業の採用を制限します。さらに、パフォーマンスとフォールトトレランスを維持しながらメモリ容量を拡張することは、エンジニアリング上の課題を呈します。大規模なインメモリノードは、インフラの複雑さと運用コストを増加させる堅牢な冗長メカニズムを必要とします。データ量が増加するにつれて、コスト効率の良いメモリスケーリングを維持することがさらに難しくなり、コストに敏感なセクターでの採用率が低下します。
データセキュリティの懸念とメモリ中心アーキテクチャの複雑さ
インメモリコンピューティング環境は、データストレージの揮発性と集中性のためにセキュリティリスクが高まっています。メモリ内にある機密情報は、適切な暗号化、アクセス制御、メモリ分離メカニズムが施されていない場合、脆弱になる可能性があります。このような保護策を実装することは、アーキテクチャの複雑さを増し、専門的な知識を必要とします。さらに、ディスクベースからメモリ中心のアーキテクチャへの移行は、大規模な運用変更、統合の課題、および潜在的なダウンタイムを伴うことがよくあります。レガシーシステムを持つ組織は、既存のワークフローやアプリケーションを新しいインメモリモデルに適応させるのに苦労するかもしれません。リアルタイムのレプリケーションを管理し、分散メモリノード間でデータの一貫性を確保することは、展開をさらに複雑にします。これらの課題は、特に規制が厳しい業界での採用摩擦を生み出します。
地域分析:
北アメリカ
北アメリカは、BFSI、小売、ヘルスケアセクター全体での強力な企業のデジタル化とリアルタイム分析の広範な採用により、インメモリコンピューティング市場の最大のシェアを占め、世界の収益の約35%を占めています。この地域は、早期のクラウド採用、先進的なデータインフラ、AI、機械学習、エッジ分析への高い投資から恩恵を受けています。米国のテクノロジー大手は、クラウドネイティブエコシステムに統合されたインメモリデータベース、分散キャッシングエンジン、リアルタイムデータプラットフォームを通じてIMCの浸透を加速させています。この地域の詐欺検出、推薦エンジン、運用インテリジェンスへの注力は、IMC採用のリーダーシップを維持しています。
ヨーロッパ
ヨーロッパは、金融サービス、製造、自動車、通信業界全体での急速なデジタルトランスフォーメーションに支えられ、IMC市場の約26%を占めています。この地域の厳格なデータガバナンスと、コンプライアンス分析、リスクモデリング、予測保守のためのインメモリプラットフォームの採用が需要を強化しています。ドイツ、英国、フランスは、リアルタイムのサプライチェーンの可視性、産業オートメーション、スマート生産システムのためにIMCを展開する企業が主導しています。Industry 4.0とクラウド加速への継続的な投資は、市場の潜在力をさらに高めています。永続メモリと分散インメモリアーキテクチャへの関心の高まりは、ヨーロッパを強力で革新主導の市場として位置づけています。
アジア太平洋
アジア太平洋地域は最も成長が速い地域であり、中国、インド、日本、韓国のデジタル経済の拡大により、世界のIMC市場の約23%を占めています。電子商取引、フィンテック、通信、製造業の急速な成長は、リアルタイムのパーソナライズ、トランザクション処理、予測自動化をサポートするためのインメモリアーキテクチャの採用を促進しています。クラウドファースト戦略とAI、5G、IoTエコシステムへの投資が、IMC対応の高速分析の需要を大幅に押し上げています。地域の企業は、増加する顧客基盤と高データ速度からの大規模なワークロードを管理するためにIMCを活用しています。政府主導のデジタルトランスフォーメーションとスマートシティの取り組みが市場拡大をさらに加速させています。
ラテンアメリカ
ラテンアメリカはIMC市場の約6%を占めており、銀行、小売、通信分野で着実に採用が進んでいます。ブラジル、メキシコ、チリの企業は、リアルタイムの不正検出、モバイルバンキングのパフォーマンス、顧客分析を強化するために、インメモリープラットフォームをますます導入しています。クラウドの採用拡大とデジタル決済の増加が、スケーラブルで低遅延のインフラストラクチャの必要性を促進しています。予算の制約により成熟市場に比べて採用は遅れていますが、組織がITシステムを近代化し、ハイブリッドクラウドモデルを採用するにつれて、IMCの需要は増加しています。地域の拡大するフィンテックエコシステムとデジタルコマースが、高速処理のためのIMC技術への関心を加速させています。
中東・アフリカ
中東・アフリカ地域は世界のIMC市場の約4%を占めており、UAE、サウジアラビア、南アフリカで勢いが増しています。スマートシティ、デジタルバンキング、政府の近代化、クラウドインフラへの投資が、リアルタイム分析と運用意思決定のためのIMC採用を促進しています。BFSIと通信は主要な採用者であり、組織は不正監視、顧客エンゲージメント、ネットワーク最適化を改善しようとしています。全体的な採用は比較的初期段階ですが、クラウド移行の増加と国家デジタルトランスフォーメーションの議題が、IMCプロバイダーにとって強力な機会を生み出しています。エネルギー、物流、小売などのデータ集約型セクターの成長が、地域の成長をさらに支えています。
市場セグメンテーション:
コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
用途別
- BFSI
- ヘルスケア
- 小売
- ITと通信
- 製造業
- その他
導入モード別
- オンプレミス
- クラウド
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境:
インメモリコンピューティング市場は、高性能データプラットフォーム、分散アーキテクチャ、リアルタイム分析エンジンを専門とするグローバル技術プロバイダーによって支配される非常に競争の激しい環境を特徴としています。主要なベンダーは、インメモリデータグリッド、インメモリデータベース、永続メモリの統合、クラウドネイティブのコンピュートアクセラレーションを通じて、IMCの機能拡張に注力しています。企業は、ハイパースケールクラウドプロバイダーとのパートナーシップを通じて、企業の近代化イニシアチブに合わせたスケーラブルで低遅延のプラットフォームを提供することで、ポートフォリオを強化しています。革新は、メモリコストの削減、水平スケーラビリティの向上、次世代の永続メモリと組み合わせたハイブリッドメモリアーキテクチャの実現に焦点を当てています。競合他社はまた、BFSI、通信、製造業界からの需要を満たすために、セキュリティ、マルチクラウドの相互運用性、高可用性機能を強調しています。企業がAI駆動の分析とリアルタイムの自動化をますます採用する中、ベンダーは強化されたクエリパフォーマンス、分散キャッシングエンジン、コンテナオーケストレーションフレームワークとのシームレスな統合を通じて差別化を図っています。市場が進化する中、戦略的買収、R&D投資、クラウドエコシステムの拡大は、競争優位性を維持するための中心的な要素であり続けます。
主要プレイヤー分析:
- GridGain Systems
- オラクルコーポレーション
- GigaSpaces Technologies
- Software AG
- SAP SE
- Hazelcast Inc.
- Altibase Corporation
- IBMコーポレーション
- マイクロソフトコーポレーション
- TIBCO Software Inc.
最近の開発:
- 2025年10月、SAPは「SAP Cloud ERP Private 2025」パッケージをリリースし、クラウドERPスイートを強化されたデータ基盤、組み込みAI、インテリジェントエージェント機能で強化し、エンドツーエンドのビジネスプロセスをサポートしました。
- 2025年、GridGainは引き続き主要なインメモリコンピューティングプロバイダーの一つとして認識されています。2025年の業界概要レポートでは、GridGainがリアルタイム分析と分散コンピューティングをサポートするオープンソースおよびエンタープライズグレードのインメモリプラットフォームで評価されています。
- 2023年9月、Altibase Corporationは公開情報によると、ハイブリッドインメモリデータベースのバージョン7.3をリリースしました。このバージョンでは、「ハイブリッドパーティション」アーキテクチャが導入され、パーティションレベルでデータをメモリまたはディスクに配置できるようになり、混合負荷条件下での性能向上を目指した並列処理の強化が行われました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、アプリケーション、展開モード、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- インメモリコンピューティングは、企業がリアルタイム分析と超低レイテンシ処理を優先するにつれて急速に拡大します。
- AI、機械学習、自動化の採用が進むことで、高速インメモリデータアーキテクチャの需要が加速します。
- クラウドネイティブのIMCプラットフォームは、組織がハイブリッドおよびマルチクラウド環境に移行するにつれて重要性を増します。
- 永続メモリと次世代メモリ技術は、スケーラビリティを向上させ、DRAMへの依存を減少させます。
- BFSI、通信、eコマースは、即時取引処理と不正検出のためにIMCの使用を引き続き推進します。
- エッジコンピューティングの成長により、リアルタイム推論とIoTワークロードのための軽量IMCソリューションの展開が増加します。
- インメモリデータベースは、デジタルファースト企業全体で従来のディスクベースシステムを置き換えます。
- ベンダーは、コンテナオーケストレーションおよびマイクロサービスフレームワークとの相互運用性の向上に焦点を当てます。
- より多くの機密データがメモリに存在するにつれて、セキュリティの強化とリアルタイム暗号化が重要になります。
- 新興市場は、デジタルトランスフォーメーションとクラウドの浸透が加速するにつれて、IMCをより迅速に採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インメモリコンピューティング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、インメモリコンピューティング市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインメモリコンピューティングセグメントはどれですか?
インメモリコンピューティング市場の成長を促進している主な要因は何ですか?
インメモリコンピューティング市場の主要企業はどこですか?
2024年にインメモリコンピューティング市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インメモリコンピューティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインメモリコンピューティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 21 billion → 2032: USD 70.42 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インメモリコンピューティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インメモリコンピューティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインメモリコンピューティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インメモリコンピューティング市場市場の成長要因
- 3.3 インメモリコンピューティング市場市場の抑制要因および課題
- 3.4 インメモリコンピューティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インメモリコンピューティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インメモリコンピューティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インメモリコンピューティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インメモリコンピューティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インメモリコンピューティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインメモリコンピューティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インメモリコンピューティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インメモリコンピューティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インメモリコンピューティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インメモリコンピューティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インメモリコンピューティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインメモリコンピューティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインメモリコンピューティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインメモリコンピューティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインメモリコンピューティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインメモリコンピューティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインメモリコンピューティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインメモリコンピューティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インメモリコンピューティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
