
市場概要:
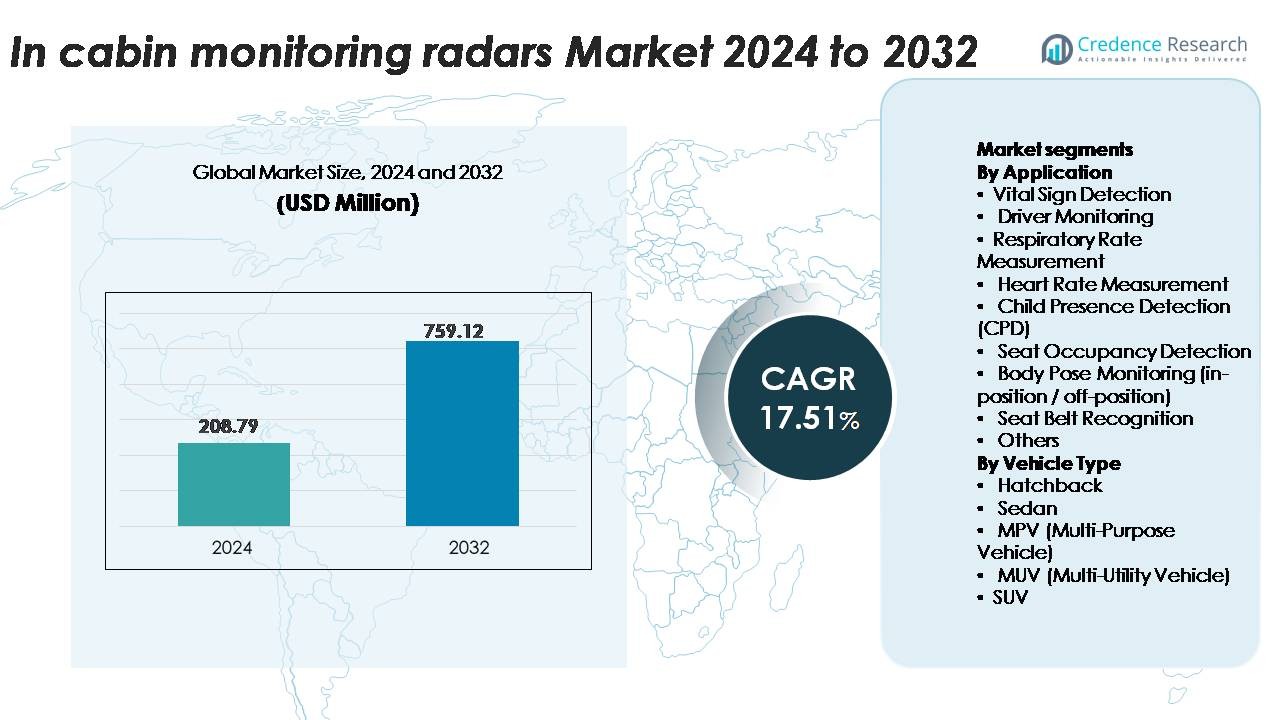
世界の車内モニタリングレーダー市場は、2024年に2億0879万米ドルと評価され、2032年までに7億5912万米ドルに達すると予測されており、予測期間中に17.51%の堅調なCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の車内モニタリングレーダー市場規模 | 2億0879万米ドル |
| 車内モニタリングレーダー市場、CAGR | 17.51% |
| 2032年の車内モニタリングレーダー市場規模 | 7億5912万米ドル |
車内モニタリングレーダー市場は、Vayyar Imaging Ltd.、コンチネンタルコーポレーション、microwave sensors GmbH、LG Innotek、Bitsensing、インフィニオンテクノロジーズ、NOVELIC、Aptiv、テキサスインスツルメンツ、Smart Radar System Inc.、VALEO、InnoSenT GmbH、HARMAN International、Idneo Companyを含む技術リーダーの競争が激しいグループによって形成されています。これらの企業は、mmWaveレーダーアーキテクチャ、AI駆動の微動解析、グローバルOEMプラットフォームで採用されているフルキャビン占有検出ソリューションを進化させています。地域的には、アジア太平洋地域が34%のシェアで市場をリードしており、大規模な車両生産と迅速な規制採用によって推進されています。北米は32%で続き、厳しいCPDとDMS要件によって支えられ、ヨーロッパはユーロNCAPの義務と強力なプレミアム車両統合によって28%を保持しています。
市場の洞察:
- 世界の車内モニタリングレーダー市場は2024年に2億0879万米ドルに達し、2032年までに17.51%のCAGRで成長すると予測されています。これは、大衆車や高級車における乗員認識安全技術の採用が増加していることに支えられています。
- 強力な市場の推進要因には、子供の存在検出(CPD)に関する規制の動き、先進的なドライバーモニタリングシステム、および次世代コックピットプラットフォーム、特にEVやコネクテッドカーにおけるレーダーを用いたバイタルサイン追跡の統合が含まれます。
- 主要なトレンドには、60/79 GHz mmWaveレーダーの採用の加速、AIを活用した信号処理、および占有マッピング、姿勢分類、適応安全パーソナライゼーションを可能にする全キャビンレーダーセンシングへの移行が含まれます。
- 競争のダイナミクスは、Vayyar、Continental、Valeo、Aptiv、Infineon、Bitsensing、LG Innotekなどのプレイヤーがレーダーポートフォリオを拡大する中で激化しています。一方で、制約には高いシステムコスト、キャビン特有のキャリブレーションの複雑さ、および複数乗員の干渉の課題が含まれます。
- 地域別では、APACが34%でリードし、北米が32%、ヨーロッパが28%と続きます。セグメント別では、子供の存在検出が27%で最高のシェアを獲得しており、これは規制の義務化とOEMの安全優先によって推進されています。
 市場セグメンテーション分析:
用途別
車内モニタリングレーダーの用途の中で、子供の存在検出(CPD)が最大の市場シェアを占めており、これは無人の子供の警告のためにレーダーを用いた検知を必要とする世界的な安全規制の強化によるものです。自動車メーカーは、座席の後ろや足元、さらには毛布を通して微細な動きを検知できるmmWaveレーダーをますます好んでおり、CPDの採用を強化しています。呼吸や心拍数の測定をカバーするバイタルサイン検出は、OEMが高級モデルに乗員の健康モニタリングを組み込む中で加速し続けています。シート占有検出、体勢追跡、シートベルト認識などの追加のユースケースは、ADASにリンクしたキャビン安全アーキテクチャへの広範な統合をサポートします。
- 例えば、Vayyarの自動車グレードの4Dイメージングレーダーは、48の送信アンテナと48の受信アンテナ(96 RFチャンネル)を統合し、4 GHzの帯域幅を持ち、5 cm未満の範囲分解能と、布地で覆われた乳児の呼吸運動を5 mmの小ささでも検知可能です。
車両タイプ別
車両カテゴリー内では、SUVが車内モニタリングレーダーの展開を支配しており、家族向けセグメントでの強力な浸透により、CPD、シート占有検出、全キャビンレーダーカバレッジが重要であるため、最高の市場シェアを占めています。SUVはまた、より大きな内部空間を提供し、マルチゾーンセンシングと高度な複数乗員分析を可能にします。セダンは、ミッドレンジおよび高級トリムにおけるレーダー強化ドライバーモニタリングシステムの統合から恩恵を受け、次に続きます。ハッチバックやMPV/MUVは、主にCPDコンプライアンスと内部安全規制を施行する地域で、レーダーソリューションをより徐々に採用しており、電動化されたバリアントは、インテリジェントキャビン機能をサポートするためにレーダーの採用をさらに促進します。
- 例えば、Vayyarの車内4Dイメージングレーダーは、48の送信アンテナと48の受信アンテナ(96 RFチャンネル)を統合し、最大5mの検出範囲を持ち、3列SUV構成に特化してOEMによって検証され、すべての座席ゾーンで最大8人の乗員を同時に追跡できるようにしています。
主要な成長要因
乗員の安全性とCPDの義務化に対する規制圧力の増加
車内での死亡事故や子供の放置による死亡を減少させることへの世界的な強調が、レーダーを基盤とした車内モニタリングの採用を大幅に加速させています。ヨーロッパ、北アメリカ、アジアの一部の安全機関は、新車における子供の存在検知(CPD)機能を要求する規制を推進しています。特に60 GHzおよび79 GHzのバンドのレーダーセンサーは、呼吸などの微細な動きを正確に検出でき、生命に関わるアプリケーションに適しています。自動車メーカーは、Euro NCAPプロトコルや米国の自動車安全法に準拠するために、レーダーモジュールをますます統合しており、これらは強力なCPD機能を備えた車両を評価します。非視線センサーの必要性も、カメラのみのシステムよりもレーダーの選好を促進しています。安全評価が消費者の意思決定の重要な要素となるにつれ、OEMはレーダーを展開して、生命兆候モニタリング、シートベルトの検証、乗員の位置特定を含むキャビン保護システムを強化しています。この規制の追い風は、大衆市場およびプレミアムセグメント全体でのレーダーの浸透を強く後押ししています。
- 例えば、Vayyar Imagingの自動車グレード4Dレーダーオンチップは、48の送信機と48の受信機を統合し、2,000以上の仮想チャンネルを生成し、毛布や障害物を通じて高解像度の呼吸検出を可能にする構成です。
高度なドライバーモニタリングと認知状態評価の需要の高まり
インテリジェントアシスタンスや半自動運転への移行が、正確なドライバー状態モニタリングへの車両依存を増加させています。レーダーは、カメラベースのドライバーモニタリングシステム(DMS)を補完し、疲労、眠気、認知負荷に関連する微細な動きを非侵襲的に評価します。照明条件に依存しないため、夜間のモニタリングや悪天候時に価値があります。レベル2+およびレベル3の自動化フレームワークの採用が進むにつれ、ドライバーの引き継ぎ準備の継続的な評価が必要となり、マルチモーダルセンシングアーキテクチャの必要性が高まっています。レーダーを基盤とした呼吸および心拍数の測定は、視覚センサーのみでは得られない生理学的指標を提供することでDMSの精度をさらに向上させます。OEMが誤警報の削減とより信頼性の高い行動分析を目指す中、ダッシュボード、ステアリングコラム、シート構造の下に短距離レーダーモジュールを組み込んでいます。これらの機能は、強力な眠気検出を奨励する規制およびNCAPの道筋を直接サポートし、将来の車両プラットフォーム全体でのレーダー統合を深めています。
- 例えば、Vayyarの4D車内レーダープラットフォームは、高解像度の48アンテナMIMOアレイを使用して、シートの布地や毛布のような素材を通じてリアルタイムモニタリングを可能にする豊富でデータ密度の高い4Dポイントクラウドを生成します。この技術は、ドライバーの疲労や乗員状態モニタリングシステムをサポートするために、脈拍や呼吸などの生命兆候を監視できます。
接続されたソフトウェア定義車両プラットフォームとセンサーフュージョンモデルの拡大
自動車メーカーは、集中型コンピューティングとソフトウェア定義アーキテクチャへの移行を進めており、キャビンレベルのセンシングが乗員認識インテリジェンスの重要なデータストリームとなっています。レーダーセンサーは、高精細な動きデータを提供し、カメラ、赤外線、超音波センサーと組み合わせて、融合型乗員監視スイートを補完します。OEMやティア1サプライヤーが身体姿勢のモニタリング、位置/非位置分類、シート占有最適化のための高度なアルゴリズムを追求する中、レーダー入力は予測モデリングとコンテクストに基づく意思決定を強化します。OTA(オーバー・ザ・エア)アップデートにより、感度の向上、ゾーンマッピング、健康モニタリング分析を含むレーダー機能の継続的な強化が可能です。このトレンドは、気候制御の調整、シート姿勢の修正、ターゲットエアバッグの展開、適応型インフォテインメントの相互作用など、個別化されたキャビン体験の需要の高まりと一致しています。レーダーは、布地や車内の障害物を通して機能する能力を持ち、現代のコックピットシステムにおける不可欠なセンシングモダリティとして位置づけられ、内燃機関車両と急速に拡大するEVプラットフォームの両方での統合を加速させています。
主要なトレンドと機会:
フルキャビン認識をサポートする多機能レーダープラットフォームの成長
主要なトレンドは、単一目的のレーダーモジュールから包括的なフルキャビンモニタリングプラットフォームへの進化です。メーカーは現在、CPD、シート占有検出、姿勢識別、バイタルサイン測定を統一システムで同時に実行できるレーダーを開発しています。MIMOレーダー、mmWave SOC統合、インテリジェントビームフォーミングの進歩により、高い空間分解能とマイクロモーション追跡が可能になります。OEMは、BOMコスト、配線の複雑さ、システム重量を削減するために、統合されたレーダーボードへのシフトをますます進めています。これにより、ティア1サプライヤーがソフトウェアを介してスケーラブルな機能のアンロックをサポートするモジュール型レーダーアーキテクチャを提供する機会が開かれます。乗員中心のインテリジェンスがプレミアムな快適性と安全性の差別化において重要性を増す中、フルキャビンレーダープラットフォームは次世代のスマートコックピットのコアな革新の道となります。
- 例えば、Vayyarの最新の車内4Dイメージングレーダーは、48アンテナのMIMOアレイ(送信24、受信24)を統合しており、キャビン全体で高密度のポイントクラウドマッピングを生成するための1,200以上の仮想チャンネルを生成できます。
AI駆動の信号処理と予測キャビン分析の統合
AIと機械学習の統合は、レーダーベースの車内モニタリングを開発するベンダーにとって重要な機会を表しています。ディープニューラルネットワークは、レーダーイメージングの解像度を向上させ、乗員タイプをより正確に分類し、子供検出システムの誤警報を減少させます。マイクロモーションパターン、呼吸変動、座席姿勢に基づく予測分析により、早期疲労予測、健康モニタリング、適応型拘束装置の展開などのアプリケーションが可能になります。レーダーAI融合アルゴリズムに投資する企業は、雑然とした環境、反射面、多乗員シナリオを含む多様なキャビン環境下でのシステム信頼性を向上させることで競争優位を得ます。OEMが乗員認識の個別化と安全インテリジェンスを優先する中、先進的なAI駆動のレーダー処理パイプラインの需要は大幅に増加しています。
- 例えば、車内レーダープラットフォームは、1秒あたり200万以上のRF信号を処理できる組み込みニューラルネットワークを使用しており、±0.3呼吸/分の精度で呼吸率を伴うリアルタイムの乗員分類を可能にしています。
プレミアムEVとソフトウェア定義ラグジュアリーセグメントにおける機会の増加
電気自動車と高級OEMは、安全性、快適性、自動化準備を通じて差別化を図るために、レーダーを用いたキャビンセンシングをますます採用しています。EVメーカーは、持続可能性を重視したブランドポジショニングとハイテクユーザーの期待に応えるために、レーダー対応のCPDとバイタルサインモニタリングを組み込んでいます。プレミアムブランドは、適応型エアバッグ調整、個別の気候ゾーンのための乗員位置特定、リアルタイムの健康モニタリングなどの機能を優先しています。カメラ関連の懸念なしに継続的でプライバシーを保護するセンシングを提供できるレーダーの能力は、ミニマリストなインテリアデザインを展開するEVプラットフォームにとって魅力的です。高級OEMがサブスクリプションベースの機能アンロックに移行する中で、レーダーハードウェアは収益化可能なソフトウェア体験の重要な促進要因となり、Tier-1サプライヤーや半導体企業にとって長期的な収益機会を大幅に開きます。
主な課題:
車両プラットフォーム全体での高いシステムコストと統合の複雑さ
コストは、レーダーを用いた車内モニタリングの大量市場採用への主な障壁です。マルチアンテナレーダーシステム、高出力mmWaveチップセット、先進的な信号処理ユニットは、従来の超音波やカメラのみのシステムと比較してハードウェア費用を大幅に引き上げます。ヘッドライナー、ダッシュボード、シート構造内にレーダーを統合するには、正確なキャリブレーション、最適化された取り付け、堅牢な熱的および電磁的隔離が必要です。車両プラットフォームは、キャビンの形状、材料の反射性、RF伝搬特性が大きく異なるため、標準化が困難です。OEMは、ソフトウェア開発、センサーフュージョンのキャリブレーション、製造後の検証において追加のコスト負担に直面しています。規制当局がCPDおよびDMSのコンプライアンス要件を世界的に拡大する中で、メーカーは性能と手頃な価格のバランスを取る必要があり、多様な車両クラスに対応する高度に統合された低コストのレーダーモジュールを設計することがサプライヤーにとっての課題です。
複数乗員シナリオでの技術的制限と信号干渉
レーダーは微小運動検出に優れていますが、複数乗員キャビン、混雑した環境、複雑な座席配置では重大な技術的課題が生じます。金属部品、シートフレーム、インテリアトリムからのRF反射は、姿勢や乗員検出において信号の歪みや誤分類を引き起こす可能性があります。大人に抱かれた乳児など、近接した乗員を区別するには、高度なアルゴリズムと信号処理能力が必要です。緩い物体、毛布、密な衣服などの環境要因が微小運動のシグネチャを隠し、バイタルサインの精度に影響を与える可能性があります。多様なキャビンデザインや車両材料にわたる一貫した性能を確保するには、広範なテストと適応型AIベースの補正モデルが必要です。これらの制限は、規制の承認と実世界での展開を遅らせ、レーダー技術プロバイダーにとって高度なアルゴリズムの改良が重要な課題となっています。
地域分析:
北米
北米は、子供の存在検出(CPD)、高度なドライバーモニタリングシステム(DMS)、レベル2+/レベル3のADASプラットフォームの迅速な採用に対する厳格な規制の焦点により、車内モニタリングレーダー市場の約32%を占めています。米国は、強力なNCAPの影響、安全性を重視する消費者の好み、プレミアムOEMの採用により、展開をリードしています。技術の準備性、半導体のリーダーシップ、Tier-1サプライヤーによる積極的な革新が、大量市場および高級車両におけるレーダー統合を加速させています。EVの浸透率の増加とサブスクリプションベースのコックピットソフトウェアが需要をさらに強化し、北米を最も成熟した早期採用地域として位置づけています。
ヨーロッパ
ヨーロッパは、CPDを義務付け、高度な車内安全センサーを奨励する厳格なEuro NCAP要件に支えられ、世界市場の約28%を占めています。ドイツ、フランス、スウェーデンが主導する地域の強力な高級車およびプレミアム車の基盤は、乗員の安全情報を強化するためのレーダー統合を大幅に推進しています。自動化フレームワークと多様な車内モニタリング研究における地域のリーダーシップが採用をさらに促進しています。ソフトウェア定義車両へのシフトと、西ヨーロッパでのEVブームが相まって、乗員の位置特定、バイタルサインの検出、適応型エアバッグ展開のためのレーダー使用を促進し、ヨーロッパを高成長で規制主導の市場にしています。
アジア太平洋
アジア太平洋は約34%の最大の地域シェアを持ち、中国と韓国のOEMによる安全採用の増加、急速な自動車生産の拡大、インテリジェントモビリティシステムに対する強力な政府支援によって推進されています。中国は中級車両におけるCPDとDMSの積極的な実施で地域をリードしています。日本と韓国は、電子機器および半導体エコシステムを通じてレーダーAIの革新を進めています。EVの普及、量産車の製造、競争力のある価格設定が、AセグメントおよびBセグメント車両全体でのレーダー採用を加速しています。APACのコスト効率の高いサプライチェーンと強力な国内Tier-1エコシステムは、キャビンレーダーシステムの最大の成長エンジンとしての地位を確立しています。
ラテンアメリカ
ラテンアメリカは、規制の施行が遅く、主流車両セグメントでの高度な安全機能の普及が低いことにより、世界需要の約3%を占めています。採用は、進化する安全基準を満たすために、プレミアムおよび中級モデルがレーダーベースのCPDおよび乗員検出をますます統合しているブラジルとメキシコに集中しています。コスト感度が大量市場での採用を制限する一方で、世界のOEMプラットフォームの輸入の増加、EVの存在拡大、乗員認識安全システムへの関心の高まりが市場の発展を徐々に支援しています。グローバルTier-1サプライヤーと地域OEM組立工場とのパートナーシップは、選択された高級車ラインにレーダー機能を導入し続けています。
中東・アフリカ
中東・アフリカ地域は市場の約3%を占めており、プレミアムおよび輸入車モデルでの高度な車内センサーの採用が徐々に進んでいます。GCC諸国は、高級車の販売増加と子供の安全システムに対する規制の関心の高まりを通じて需要を牽引しています。レーダーベースのCPDとキャビンヘルスモニタリングは、ファミリーおよびSUVセグメントでますます推進されています。しかし、アフリカ市場全体での自動車製造の限られた状況と高い価格感度が広範な採用を制限しています。UAEとサウジアラビアでのスマートモビリティイニシアチブの進行は、次世代EVおよび接続車両でのレーダー統合を奨励し、地域の機会を徐々に拡大しています。
市場セグメンテーション:
用途別
- バイタルサイン検出
- ドライバーモニタリング
- 呼吸数測定
- 心拍数測定
- 子供の存在検出 (CPD)
- 座席占有検出
- 体の姿勢モニタリング (位置内/位置外)
- シートベルト認識
- その他
車両タイプ別
- ハッチバック
- セダン
- MPV (多目的車)
- MUV (多用途車)
- SUV
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
車内モニタリングレーダー市場の競争環境は、主要なティア1サプライヤー、半導体メーカー、および独自のレーダーベースの乗員安全プラットフォームを開発する自動車OEMの強力な参加が特徴です。ボッシュ、コンチネンタル、ヴァレオ、アプティブ、デンソーなどの企業は、子供の存在検知(CPD)、生命兆候のモニタリング、全キャビン占有マッピングをサポートするmmWaveレーダーモジュールの統合を支配しています。インフィニオン、NXP、テキサス・インスツルメンツなどの半導体リーダーは、マイクロモーション検出とAI駆動の信号処理に最適化された高解像度60 GHzおよび79 GHzレーダーチップセットでエコシステムを強化しています。Vayyar、Arbe Robotics、Smart Radar System、Xandar Kardianなどの新興企業は、超広帯域イメージング、4Dレーダー機能、健康モニタリングアルゴリズムを通じて差別化を図っています。OEMがソフトウェア定義車両アーキテクチャに移行する中、競争は激化し、サプライヤーはOTAアップグレード可能な機能を備えたスケーラブルなレーダーモジュールを提供するよう促されています。戦略的パートナーシップ、リアルタイム処理用NPU、およびレーダーAI融合がイノベーションの速度を促進し、次世代の乗員認識安全システムにおけるコア技術としてレーダーを確立しています。
主要プレイヤー分析:
- Vayyar Imaging Ltd.
- コンチネンタル コーポレーション
- microwave sensors GmbH
- LG Innotek
- Bitsensing, Inc.
- インフィニオン テクノロジーズ
- NOVELIC
- Aptiv
- テキサス・インスツルメンツ
- スマートレーダーシステムズ株式会社
最近の展開:
- 2024年9月: Vayyar Imaging Ltd. 同社は、キャッシュバーンを削減し、コア市場(自動車およびスマートホームセンシング)に再集中するための戦略的シフトの一環として、数十人の従業員を解雇しました。
- 2024年12月、CES 2025でコンチネンタルは、すべての乗員の重要な健康信号を追跡するバイオメトリック車内モニター(レーダーとディスプレイ埋め込みセンサーを組み合わせた)の動作プロトタイプを発表しました。
- 2023年1月、VayyarはVinFastとのパートナーシップを発表し、VF 6およびVF 7電動SUVに車内4Dイメージングレーダーを統合し、レーダーに基づく子供存在検知(CPD)および全キャビン占有モニタリングを可能にしました。
レポートのカバレッジ:
この調査レポートは、アプリケーション、車両タイプ および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- レーダーに基づく全キャビン認識は、CPDおよび高度なDMS機能に対する規制が拡大するにつれて、グローバルOEMプラットフォーム全体で標準的な安全層に進化します。
- レーダー、カメラ、赤外線入力を組み合わせたマルチモーダルセンサーフュージョンは、姿勢検出、微小動作追跡、乗員分類の精度を強化します。
- mmWave 60/79 GHzレーダーモジュールは、より低い消費電力でより高い空間分解能を達成し、コンパクトな車両内装全体での展開を改善します。
- AI駆動の分析は、予測的な健康洞察、疲労予測、およびリアルタイムの生理データに基づく適応的拘束最適化を可能にします。
- ソフトウェア定義の車両アーキテクチャは、ハードウェアの変更なしに新しいレーダー機能を解放するOTAアップグレードを可能にします。
- EVおよびプレミアムOEMプラットフォームは、パーソナライズされたキャビン体験、気候ゾーニング、および適応的快適機能のためにレーダーをますます採用します。
- コスト最適化されたレーダーSoCは、世界中の中級およびエントリーレベルの車両への浸透を拡大します。
- 4Dイメージングレーダーは、複雑なキャビンシナリオでの複数乗員マッピングと動作差別化のために注目を集めます。
- グローバルNCAPプログラムは、レーダー対応のCPDおよびDMS機能に関連するより高い安全スコア基準を推進します。
- 半導体企業、ティア1サプライヤー、およびAIソフトウェア企業間のパートナーシップは、次世代の乗員モニタリングソリューションの商業化を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
キャビン内モニタリングレーダーの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、キャビン内モニタリングレーダー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたキャビン内監視レーダーセグメントはどれですか?
キャビン内モニタリングレーダー市場の成長を促進している主な要因は何ですか?
キャビン内モニタリングレーダー市場の主要企業はどこですか?
2024年にキャビン内モニタリングレーダー市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 車内モニタリングレーダー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の車内モニタリングレーダー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 208.79 million → 2032: USD 759.12 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 車内モニタリングレーダー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 車内モニタリングレーダー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における車内モニタリングレーダー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 車内モニタリングレーダー市場市場の成長要因
- 3.3 車内モニタリングレーダー市場市場の抑制要因および課題
- 3.4 車内モニタリングレーダー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 車内モニタリングレーダー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 車内モニタリングレーダー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、車内モニタリングレーダー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 車内モニタリングレーダー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 車内モニタリングレーダー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は車内モニタリングレーダー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 車内モニタリングレーダー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 車内モニタリングレーダー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 車内モニタリングレーダー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 車内モニタリングレーダー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新車内モニタリングレーダー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の車内モニタリングレーダー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の車内モニタリングレーダー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の車内モニタリングレーダー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の車内モニタリングレーダー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの車内モニタリングレーダー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の車内モニタリングレーダー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの車内モニタリングレーダー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 車内モニタリングレーダー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
