
市場概要
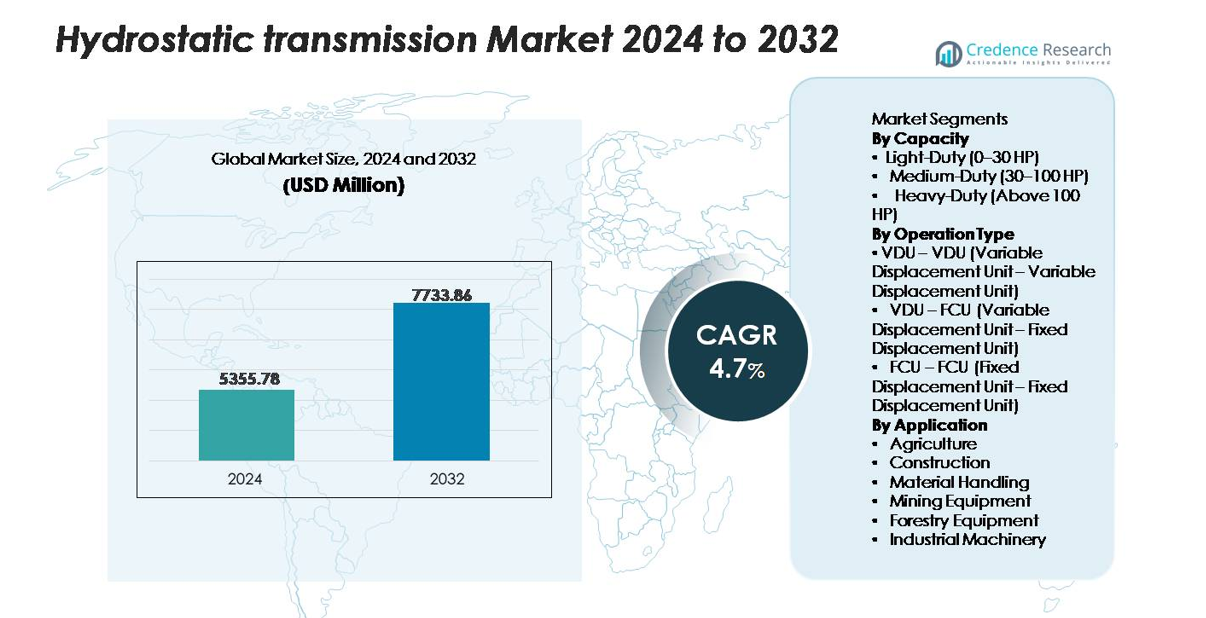
静油圧トランスミッション市場は2024年に53億5,578万ドルと評価され、2025年から2032年の予測期間中に年平均成長率4.3%で成長し、2032年には77億3,386万ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の静油圧トランスミッション市場規模 | USD 5,355.78 million |
| 静油圧トランスミッション市場、CAGR | 4.3% |
| 2032年の静油圧トランスミッション市場規模 | USD 7,733.86 million |
静油圧トランスミッション市場は、先進的なポンプ・モーター技術、電子制御の変位ユニット、高効率の可変駆動システムに焦点を当てたグローバルOEMと専門的な油圧システムメーカーの強力な参加によって特徴付けられています。企業は、重機建設、農業、物料搬送機械をサポートするために、トルク供給、熱安定性、エネルギー効率の向上に継続的に投資しています。アジア太平洋地域は、急速な工業化、機械化の進展、建設活動の拡大により、市場をリードしており、正確なシェアは36%です。北米とヨーロッパは、精密制御機器の高い採用、確立された製造基盤、オフハイウェイ用途における技術的に進んだ静油圧システムの強い需要に支えられています。
市場インサイト
- 静油圧トランスミッション市場は、先進的な油圧制御技術の統合が進む中、2024年に53億5,578万ドルと評価され、2032年には77億3,386万ドルに達し、CAGRは4.3%を記録しています。
- 市場の推進要因には、建設や農業における高トルク、精密制御機械の需要増加が含まれ、ヘビーデューティ(100 HP以上)セグメントが最も大きなシェアを持ち、ローダー、トラクター、鉱山機器での広範な使用がその理由です。
- 主なトレンドは、電子制御の可変変位ユニットの採用加速、エネルギー効率の向上、コンパクトで多機能なオフハイウェイ機器へのシフトを強調しています。
- 競争活動は技術強化、耐久性の改善、ハイブリッド電気静油圧設計に焦点を当てていますが、高いシステムコストと統合の複雑さがコストに敏感な地域での採用を抑制し続けています。
- 地域的には、アジア太平洋が36%の市場シェアでリードし、北米が32%、ヨーロッパが28%で続き、主要な用途における強力な産業成長と機械化の拡大に支えられています。
市場セグメンテーション分析
容量別
容量のセグメンテーションは、業界ごとの異なる性能ニーズを強調しており、ヘビーデューティ(100 HP以上)のサブセグメントが支配的な市場シェアを保持しています。そのリーダーシップは、建設用ローダー、採鉱車両、高馬力の農業用トラクターでの広範な採用によって推進されており、これらは重負荷の下で継続的なトルク供給と応答性のある制御を必要とします。ミディアムデューティ(30–100 HP)セグメントが続き、コンパクトな建設機械や中型農業機器での使用拡大によって支えられています。ライトデューティ(0–30 HP)システムは芝生管理機械や小型ユーティリティ車両に使用されますが、トルクと適用範囲が限られているため、シェアは小さいままです。
- 例えば、Poclain Hydraulicsの高トルクMS125モーターは、ヘビーデューティのハイドロスタティックドライブトレインで使用され、10,000 cm³/revから15,000 cm³/revの排気量オプションで最大77,000 N·m(56,792 lb-ft)の出力トルクを提供し、100 HPクラス(最大240 kWまたは約322 HP)を超える機械での信頼性のある推進を可能にします。
運用タイプ別
運用タイプ別では、VDU–VDU(可変排気量ユニット–可変排気量ユニット)構成が最大の市場シェアを占めており、高効率、正確な流量調整、変動する負荷条件への優れた適応性が理由です。継続的な速度調整が必要な先進的な建設機械や重農業機器で好まれています。VDU–FCUの組み合わせは、性能とコストのバランスを求める中型機械で注目を集めています。一方、FCU–FCUは最も支配的ではなく、主に一定の出力が十分で高度な制御機能が必要ない基本的で価格に敏感な機器で使用されます。
- 例えば、Hydro-Gearの人気の住宅用ZT-2200(EZT)トランスアクスルは、耐久性のある10 cc可変排気量ポンプと10 cc固定排気量モーターを単一の低メンテナンスユニット内で使用し、ゼロターンモアの操縦と操作に必要な可変速度制御を提供します。
用途別
用途別では、建設が支配的なサブセグメントであり、滑らかな速度遷移と高い始動トルクを必要とする掘削機、スキッドステアローダー、ロードローラー、コンパクトトラックローダーでのハイドロスタティックシステムの需要が増加していることが要因です。農業は、トラクター、ハーベスター、スプレーヤーが操作性を向上させるためにハイドロスタティックドライブに移行するにつれて、すぐに続きます。フォークリフトやテレハンドラーなどのマテリアルハンドリング機器も、倉庫の自動化が進む中で成長に寄与しています。採鉱、林業、産業機械セグメントは、高勾配、重負荷、連続作業環境での信頼性のある伝送性能の必要性によって、着実に採用が進んでいます。
主要成長要因
オフハイウェイ機械における精密制御システムの採用拡大
ハイドロスタティックトランスミッション市場の主要な推進要因は、オフハイウェイ機械における精密制御システムの採用が加速していることです。業界は、スムーズなトルク、可変速度制御、応答性の高い操作性を提供する機器をますます重視しています。ハイドロスタティックトランスミッションは、機械的なシフトを必要とせずに前進と後退の動きをシームレスに切り替えることができ、オペレーターの疲労を軽減し、建設現場、農地、鉱山などの密集した作業環境での効率を向上させます。OEMが高度な油圧ポンプや電子制御の変位ユニットを統合することで、機械の性能はリアルタイムの負荷変化により適応し、生産性が向上します。この変化は特にスキッドステアローダー、コンパクトトラックローダー、中型から大型の農業用トラクターで顕著であり、これらはすべてトラクションと操作の安定性を向上させるためにハイドロスタティックシステムに依存しています。地形への適応性と微細な速度調整への注目の高まりが、市場の長期的な需要の軌道をさらに強化しています。
- 例えば、ダンフォス・パワー・ソリューションズのH1ベンタクシス可変容量ポンプは、精密制御のハイドロスタティック駆動システムで広く使用されており、最大480バールの圧力で動作し、最大250 cm³/回転の変位範囲を提供し、スキッドステアローダーやコンパクトトラック機器で非常に応答性の高いトラクション制御を可能にします。
農業および建設セクターにおける機械化の拡大
農業および建設における機械化の加速は、ハイドロスタティックトランスミッションの需要を大幅に押し上げます。両セクターは、さまざまな厳しい環境で動作可能な信頼性の高い高トルクシステムに依存しています。収穫機、スプレーヤー、ユーティリティトラクターなどの農業機器は、フィールド作業中の正確な速度制御を達成し、作物の損傷を減らし、収量効率を向上させるためにハイドロスタティック駆動をますます採用しています。同様に、建設機械—掘削機、コンパクトローダー、ホイールローダー、ロードローラーを含む—は、頻繁な速度調整、重荷重処理、多方向移動をサポートするハイドロスタティックシステムの恩恵を受けています。政府主導のインフラ拡張プログラムや労働コストの上昇圧力は、先進的なハイドロスタティックユニットを備えた高度な機械の導入をさらに促進します。さらに、都市建設におけるコンパクトで多機能な機器へのトレンドが市場成長を強化し、ハイドロスタティックトランスミッションは、優れた操作性と低速での高トルクを必要とする狭い作業スペースでの操作に適しています。
- 例えば、John Deereの8Rシリーズトラクターは、無段変速機(IVT™)(一部の市場ではAutoPowr™としても知られる)または堅牢で高機械的なe23™パワーシフトトランスミッションを組み込み、メイン油圧回路のシステム圧力を約204バール(2,958 psi)まで処理することができます。
より高い機器耐久性とメンテナンス要件の削減へのシフト
市場はまた、耐久性があり、メンテナンスが少ないパワートレインシステムへの好みの増加によって推進されています。これにより、機器のダウンタイムが減少し、運用ライフサイクルが延長されます。機械部品が少なく、従来のギアセットがない静油圧トランスミッションは、機械的なものに比べて摩耗率が低く、サービス頻度が少なくて済みます。この信頼性は、鉱業、林業、産業加工、大規模農業など、連続稼働機器を運用する業界にとって重要です。オペレーターは、トランスミッションの故障リスクの低減とシステムの耐久性の向上を重視しており、特に高負荷や勾配が多い条件下での価値が高まります。さらに、現代の静油圧ユニットは、流体の品質を向上させ、運用時の熱ストレスを軽減する熱管理システムと高度なろ過技術を統合しています。これらの進歩により、機器所有者のライフサイクルコストが削減され、フリート集約型産業における静油圧システムの魅力が強化されます。持続可能性の考慮が増す中で、高いエネルギー効率を維持し、機器の寿命を延ばす能力は、静油圧トランスミッションソリューションの価値提案をさらに高めます。
主要なトレンドと機会
電子制御とスマート油圧システムの統合
静油圧トランスミッション市場を再形成する主要なトレンドは、電子制御ユニット(ECU)、センサー、スマート油圧技術を現代の機器に統合することです。これらの強化により、変位、圧力、流量のリアルタイム監視が可能となり、機械が自動的にさまざまな負荷要件に適応することができます。電子制御は、応答性を向上させ、燃料使用を最適化し、特に収穫、整地、物料処理などの高精度アプリケーションでオペレーターの快適性を向上させます。メーカーは、油圧パワーとデジタル制御の精度を組み合わせたハイブリッド電気油圧ソリューションをますます提供しており、高度な自動化機能、予測アルゴリズム、および適応速度制御の機会を創出しています。業界が半自律および自律機器に向かう中で、インテリジェントな静油圧システムは、機械学習に基づくパフォーマンス最適化を可能にする基盤となります。このトレンドは、デジタル統合油圧エコシステムを専門とするOEMにとって大きな商業機会を開きます。
- 例えば、Bosch RexrothのEHC電子油圧制御プラットフォームは、最大600バールの測定範囲を持つ高解像度圧力センサーと、10ミリ秒未満の応答時間を提供する比例バルブを使用し、高度な静油圧駆動システムでの正確な閉ループ変位制御を可能にします。
コンパクト機器と電動機械プラットフォームの成長
コンパクトな建設機械や農業機械の需要の高まりは、都市部や小規模エリアでの作業に必要な機動性、微細な速度制御、高トルクを提供する油圧式トランスミッションにとって大きな機会を生み出しています。スキッドステア、ミニショベル、コンパクトトラクター、造園機械は、制約のある環境での運用効率を向上させるために、ますます油圧システムを採用しています。コンパクト機器の成長に加えて、機器の電動化への世界的なシフトは、電動油圧アクチュエータや電動油圧ハイブリッドパワートレインに新たな可能性をもたらします。これらの構成は、機械的なリンクを電動ドライブによって駆動されるモジュール式油圧システムに置き換え、効率を高めながら排出を低減します。電動化プラットフォームに投資するOEMは、油圧システムを活用して、よりスムーズな操作、騒音レベルの低減、機能安全性の向上を実現できます。電動化と油圧の柔軟性の組み合わせは、市場を長期的な技術進歩のための重要な位置に置いています。
- 例えば、Parker HannifinのEHA(電動油圧アクチュエーション)システムは、コンパクトな電動機械に使用され、最大0.56 kW(0.75 HP)のDC電動モーターを自己完結型の油圧ポンプユニットとシリンダーと統合し、最大21.3 kN(4,800 lbf)の力を提供します。
主要な課題
高いシステムコストと複雑な統合要件
油圧式トランスミッション市場が直面する主な課題の一つは、ポンプ、モーター、バルブ、電子制御システムを含む部品のコストが比較的高いことです。機械式トランスミッションと比較して、油圧式構成は高圧条件下での耐久性を確保するために、精密加工、特殊材料、先進的なエンジニアリングを必要とします。これにより、初期の機器価格が上昇し、新興市場のコストに敏感な購入者にとって採用が難しくなります。さらに、システム統合には油圧設計、熱管理、電子キャリブレーションの専門知識が必要であり、OEMのエンジニアリングおよび生産コストを引き上げる可能性があります。油圧アセンブリの複雑さは、熟練したメンテナンス専門家を必要とし、小規模な請負業者や農業オペレーターにとって運用上の障壁を作り出します。これらの要因が相まって、低コスト機器カテゴリへの市場浸透を妨げる可能性があります。
重負荷条件下での効率損失と熱生成
もう一つの重要な課題は、特に高圧や連続的な重負荷のアプリケーションにおいて、油圧システムでの効率損失の可能性です。油圧パワートランスファーは本質的にポンプやモーター内の流体摩擦や漏れを伴い、特定の機械式駆動構成と比較して全体的な効率を低下させる可能性があります。これらの非効率性は熱の蓄積を引き起こし、最適なパフォーマンスを維持するために強力な冷却システムが必要です。鉱業、林業、高勾配の地形などの過酷な作業環境では、熱の管理と流体の安定性の確保が重要です。適切な温度管理を維持できないと、摩耗の加速、システム寿命の短縮、メンテナンスコストの増加を招く可能性があります。OEMは、これらの制限を克服するために、エネルギー損失を最小限に抑え、流体力学を改善し、冷却技術を強化するために継続的に革新しなければなりません。
地域分析
北アメリカ
北アメリカは32%の市場シェアを持ち、建設、農業、林業機械におけるハイドロスタティックトランスミッションの強力な採用によって支えられています。高い機械化率、先進的な機器のフリート、インフラプロジェクトへの一貫した投資が地域の需要を促進しています。米国は、スキッドステアローダー、コンパクトトラックローダー、トラクター、産業機器におけるハイドロスタティック駆動システムの広範な使用により、最大の貢献者であり続けています。OEMの存在と電気油圧制御システムの技術的進歩が市場の成長をさらに強化しています。オペレーターの安全性、精密制御、生産性向上への注力が、主要なエンドユース分野における地域の継続的な優位性を確保しています。
ヨーロッパ
ヨーロッパは市場の約28%を占めており、厳しい排出基準、高い機械化、ドイツ、イタリア、フランスの強力な製造基盤によって推進されています。精密農業と持続可能な建設実践に対する地域の重視が、トラクター、ハーベスター、掘削機、コンパクト機械におけるハイドロスタティックトランスミッションの採用を加速させています。ヨーロッパのOEMは、エネルギー効率とオペレーターの快適性を向上させるハイブリッドおよび電子制御ハイドロスタティックシステムへの投資を続けています。信頼性の高い高トルク機械を必要とする森林管理プログラムが需要をさらに支えています。低騒音と高機動性機器への嗜好が高まる中、ヨーロッパは世界市場で強力な地位を維持しています。
アジア太平洋
アジア太平洋は、急速な工業化、建設活動の拡大、中国、インド、東南アジアにおける農業機械化の進展により、36%の市場シェアで世界市場をリードしています。都市開発と鉱業への投資の増加が、ハイドロスタティック駆動システムを搭載した重機の需要を強化しています。現地の製造拡大とグローバルOEMの参入増加が、先進的なハイドロスタティック技術の採用を加速させています。効率的でコンパクト、多機能な機器への地域のシフトが市場浸透を強化しています。政府支援の農業近代化プログラムが、トラクター、稲刈り機、ユーティリティ機械におけるハイドロスタティックトランスミッションの採用をさらに支えています。
ラテンアメリカ
ラテンアメリカは、ブラジル、アルゼンチン、メキシコにおける農業近代化とインフラ開発の進展により、市場の約7%を占めています。操作者が機動性の向上とメンテナンスの削減を求める中、サトウキビ収穫機、ローダー、マテリアルハンドリング機械におけるハイドロスタティックトランスミッションの需要が増加しています。建設および鉱業セクターも、耐久性のある高トルク機器を必要とするため、安定した採用に寄与しています。しかし、経済の変動と予算に敏感な購入者が、高コストのハイドロスタティックシステムの浸透をやや制限しています。それにもかかわらず、機械化の傾向が高まる中、地域は徐々に安定した市場拡大の位置にあります。
中東・アフリカ (MEA)
MEAは、建設活動の拡大、インフラ投資、鉱業およびマテリアルハンドリング機械の配備の増加により、約5%の市場シェアを持っています。湾岸諸国は、コンパクトローダー、道路建設機器、物流拠点で使用される産業機械におけるハイドロスタティックシステムの需要を牽引しています。アフリカでは、農業近代化の取り組みと鉱業開発が、特にトラクター、運搬機器、ユーティリティビークルにおけるハイドロスタティックトランスミッションの採用を徐々に増加させています。市場の成長は、コスト制約と熟練したサービス技術者の限られた供給によって抑制されています。しかし、耐久性があり、メンテナンスが少ない機械への嗜好の高まりが、長期的な有望な機会を提供しています。
市場セグメンテーション:
容量別
- 軽作業 (0–30 HP)
- 中作業 (30–100 HP)
- 重作業 (100 HP以上)
操作タイプ別
- VDU – VDU (可変排出ユニット – 可変排出ユニット)
- VDU – FCU (可変排出ユニット – 固定排出ユニット)
- FCU – FCU (固定排出ユニット – 固定排出ユニット)
用途別
- 農業
- 建設
- 資材運搬
- 鉱山機器
- 林業機器
- 産業機械
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
油圧式トランスミッション市場の競争環境は、先進的なエンジニアリング、耐久性、エネルギー効率の高い性能を重視するグローバルOEMと専門的な油圧システムメーカーの組み合わせによって定義されています。主要企業は、建設、農業、資材運搬、鉱山機械の需要増加をサポートするために、可変排出ポンプ、高圧モーター、インテリジェント電子制御、電気油圧ソリューションのポートフォリオ拡大に注力しています。競合他社は、次世代機器プラットフォームの性能期待に応えるために、トルク密度、熱管理、システム応答性の改善を強調しています。戦略的な取り組みには、技術的な協力、能力拡張、スマート診断の統合によるアフターマーケットサービス能力の強化が含まれます。機器の電動化が加速する中、主要企業は、油圧の精密さと電子制御の効率を組み合わせたハイブリッドおよびモジュール式パワートレイン設計にますます投資しています。強力な競争にもかかわらず、差別化は信頼性、カスタマイズの柔軟性、ライフサイクルコストの最適化によって推進され、技術的に先進的なメーカーが市場成長の最前線に位置しています。
主要プレイヤー分析
- ポクレーン・ハイドロリックス
- ブリッグス・アンド・ストラットン・コーポレーション
- ZFフリードリヒスハーフェンAG
- ハイドロギア
- CNHインダストリアルN.V.
- ダナ・インコーポレイテッド
- コマツ株式会社
- サウアー・ダンフォス(ダンフォスA/Sの一部門)
- リンダ・ハイドロリックスGmbH & Co. KG
- タフ・トルク・コーポレーション
最近の展開
- 2025年11月、IAA 2025でZFは、さらなる進化を遂げた「8HP evo」オートマチックトランスミッションを発表しました。これは厳密には静油圧式ではありませんが、ZFの駆動システムの進化を反映しています。
- 2025年2月、パートナーシップを発表:「Smartec ComponentsがDanfoss Plus+1®と提携」– 統合静油圧駆動システムのためのドライブ・バイ・ワイヤシステム(制御電子機器)の実装。
- 2024年10月、ポクレーンは2024年のマハ流体パワーカンファレンスで新しいHEVO技術を紹介しました。これは、トルクを向上させ、静油圧トランスミッションの効率を高めるために、最大800バール(約11,600 psi)のモータ圧力を可能にする新しいカムローブラジアルピストンモーターアーキテクチャです。
レポートのカバレッジ
この調査レポートは、容量、運用タイプ、用途、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場の動向、規制シナリオ、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 建設機械や農業機械が精密制御された静油圧駆動システムをますます採用するにつれて、市場は拡大を続けるでしょう。
- 機器の電動化が進むことで、電動静油圧およびハイブリッドパワートレインソリューションへの移行が加速します。
- OEMがエネルギー効率と操作応答性を向上させることを目指す中、可変排気量技術が注目を集めるでしょう。
- コンパクト機器の需要が高まり、ミニローダー、コンパクトトラクター、ユーティリティ機械における静油圧システムの使用が強化されます。
- 鉱業および林業部門は、トルク供給と耐久性を向上させるために、より重荷重の静油圧ユニットを採用します。
- 電子制御とオンボード診断の進歩が、システムの信頼性と予測保守を改善します。
- メーカーは、熱生成の課題を克服するための熱管理革新により多くの投資を行うでしょう。
- スマートハイドロリックスの統合が、半自律および自律機械の開発をサポートします。
- アフターマーケットサービスとコンポーネントの再生が成長し、フリートオペレーターがライフサイクルの最適化を優先します。
- アジア太平洋地域は、産業の拡大と機械化の進展に支えられ、最も成長の速い地域であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ハイドロスタティックトランスミッション市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、ハイドロスタティックトランスミッション市場はどのくらいの年平均成長率で成長すると予測されていますか?
グローバルな油圧トランスミッション市場の主要なプレーヤーは誰ですか?
ハイドロスタティックトランスミッション市場の主要な市場推進要因は何ですか?
ハイドロスタティックトランスミッション市場の主要な市場制約は何ですか?
ハイドロスタティックトランスミッション市場の主要な市場機会は何ですか?
ハイドロスタティックトランスミッション市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 静油圧トランスミッション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の静油圧トランスミッション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,355.78 million → 2032: USD 7,733.86 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 静油圧トランスミッション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 静油圧トランスミッション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における静油圧トランスミッション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 静油圧トランスミッション市場市場の成長要因
- 3.3 静油圧トランスミッション市場市場の抑制要因および課題
- 3.4 静油圧トランスミッション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 静油圧トランスミッション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 静油圧トランスミッション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、静油圧トランスミッション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 静油圧トランスミッション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 静油圧トランスミッション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は静油圧トランスミッション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 静油圧トランスミッション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 静油圧トランスミッション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 静油圧トランスミッション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 静油圧トランスミッション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新静油圧トランスミッション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の静油圧トランスミッション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の静油圧トランスミッション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の静油圧トランスミッション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の静油圧トランスミッション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの静油圧トランスミッション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の静油圧トランスミッション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの静油圧トランスミッション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 静油圧トランスミッション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
