
市場概要:
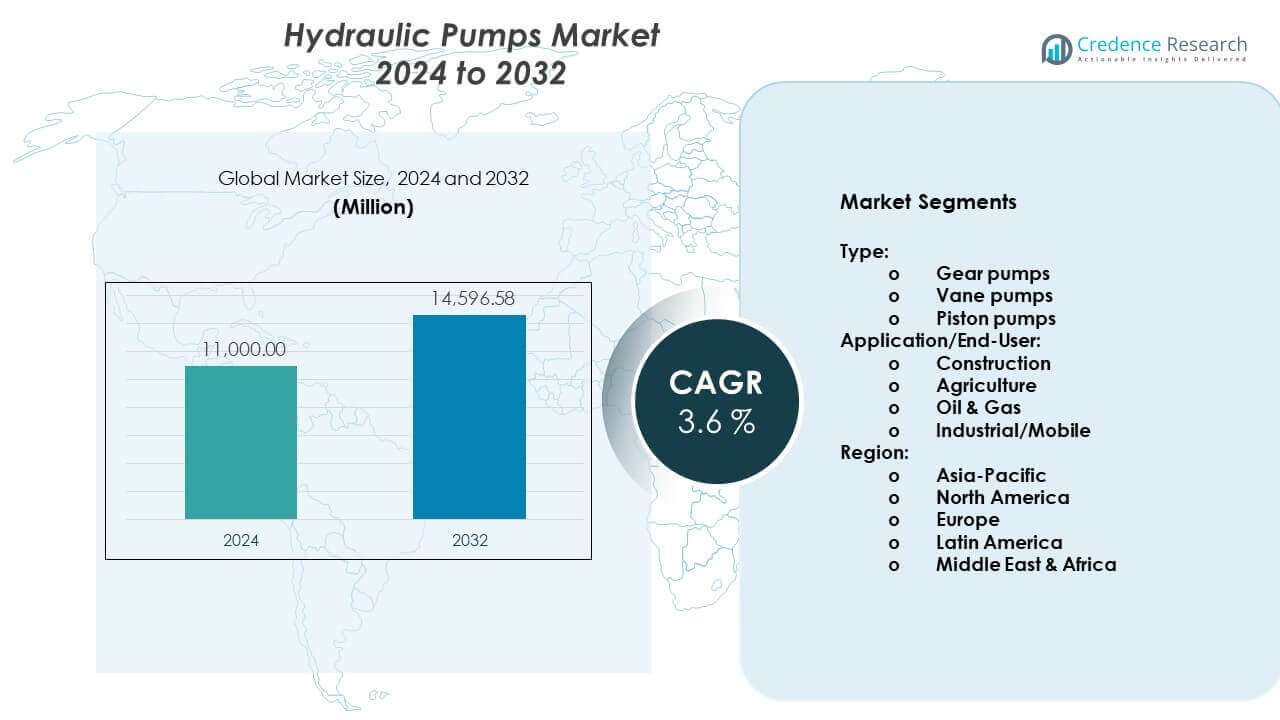
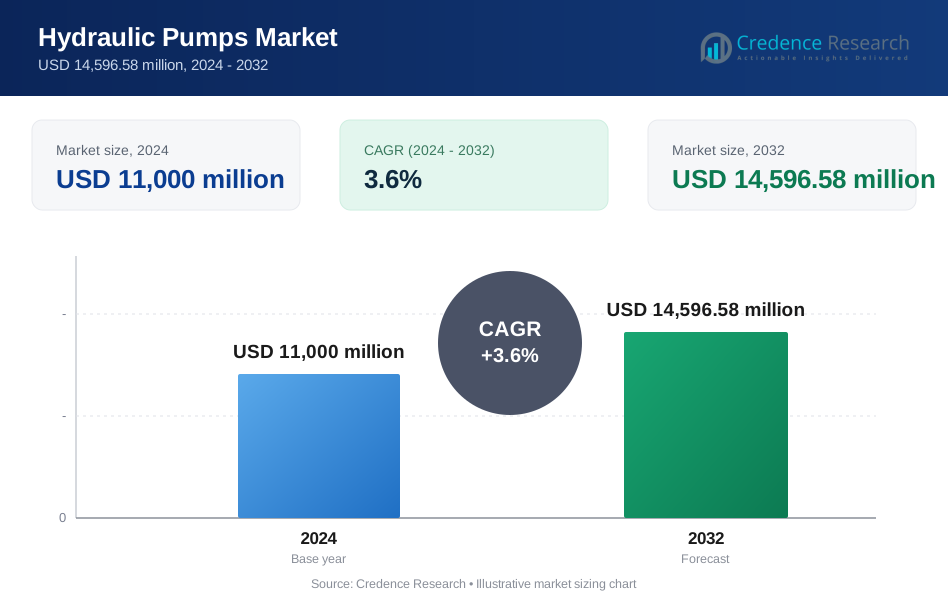
油圧ポンプ市場は、2024年に110億米ドルから2032年までに推定145.9658億米ドルに成長し、予測期間中に年平均成長率3.6%を記録すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年油圧ポンプ市場規模 | 110億米ドル |
| 油圧ポンプ市場、年平均成長率 | 3.6% |
| 2032年油圧ポンプ市場規模 | 145.9658億米ドル |
油圧ポンプ市場は、インフラ開発と産業自動化の拡大から勢いを得ています。建設機械は、持ち上げや土木作業の機能に油圧システムを利用しています。製造工場では、プレス、射出成形機、工作機械にポンプを使用しています。農業の機械化は、トラクターや収穫機の需要を支えています。エネルギー効率の規制は、先進的なポンプ技術の採用を促進します。鉱業や石油・ガスの操業は、高圧で耐久性のあるシステムの需要を維持しています。強力なアフターマーケットサービスは、繰り返しの収益と機器ライフサイクル管理をさらにサポートします。
アジア太平洋地域は、急速な産業成長とインフラ投資により、油圧ポンプ市場をリードしています。中国とインドは、建設、製造拡大、農業機器の採用を通じて需要を牽引しています。日本と韓国は、先進的な産業自動化を通じて安定した需要を支えています。北米は、機器の交換とエネルギーセクターの活動に支えられた成熟した市場です。ヨーロッパは、製造の近代化と効率基準により安定した成長を示しています。ラテンアメリカと中東は、インフラプロジェクトと産業開発により徐々に台頭しています。
市場の洞察:
- 油圧ポンプ市場は2024年に110億米ドルに達し、2032年までに145.9658億米ドルに達すると予測されており、建設、産業、農業における安定した機器需要により、年平均成長率3.6%で拡大しています。
- アジア太平洋地域は、大規模な建設、製造の拡大、農業の機械化により約40%のシェアを占め、北米は交換需要とエネルギーセクターでの使用に支えられ、約25%を占めています。ヨーロッパは強力な製造業と機械輸出に支えられ、約22%を占めています。
- ラテンアメリカは、ブラジルとチリでの鉱業活動、インフラ開発、機器採用の増加により、約7%のシェアで最も成長が速い地域として浮上しています。
- タイプ別では、ギアポンプがコスト効率と産業用および移動機器での広範な使用により約38%のシェアを占め、次いでピストンポンプが高圧建設およびエネルギー用途に支えられ約34%のシェアを占めています。
- 用途別では、建設が重機使用により約36%のシェアを占め、産業用および移動用途が製造自動化と材料取り扱い需要により約33%のシェアを占めています。
市場の推進要因:
建設、鉱業、重機用途からの需要の増加
油圧ポンプ市場は、世界中の大規模な建設活動から強力な支援を受けています。建設機械は、持ち上げ、掘削、土木作業に油圧ポンプを依存しています。鉱業作業は、過酷な条件での高圧および連続運転性能のためにポンプに依存しています。都市インフラプロジェクトは、公共および民間セクター全体で機器のフリートを拡大しています。政府の投資は、重機の長期使用を支えています。油圧システムは、可変負荷サイクルで信頼性のある電力を提供します。機器の所有者は、安定性のために実績のあるポンプ設計を好みます。この推進要因は、プロジェクトのライフサイクル全体で安定した需要を維持します。
- 例えば、キャタピラーは、大型油圧ショベルが35 MPaを超えるシステム圧力で動作し、鉱山現場で1日20時間以上の作業サイクルを達成していると報告しており、持続的なポンプ需要を裏付けています。
主要セクターにおける産業製造と自動化の拡大
製造の拡大は、産業全体での油圧ポンプシステムの需要を強化しています。産業用プレスは、制御された力と再現可能な出力のためにポンプを使用します。射出成形機は、製品の一貫性のために油圧圧力に依存しています。工作機械は、精密な動作制御のために流体動力に依存しています。工場の自動化は、効率的な油圧システムの必要性を高めています。生産施設は、故障率の低いポンプを評価します。メンテナンスチームは、サービスの容易さのために標準化されたポンププラットフォームを好みます。この推進要因は、長期的な機器採用と交換需要を支えています。
- 例えば、ボッシュ・レックスロスは、産業用油圧システムが10,000 kNを超えるプレス力をサポートし、±0.01 mm以内の位置決め精度を持ち、自動化駆動の採用をサポートしていると述べています。
農業および材料取り扱い機器における機械化の進展
農業の機械化は、開発途上地域および先進地域において、トラクターやハーベスターの油圧ポンプの需要を増加させています。マテリアルハンドリング機器は、持ち上げ、傾斜、荷重制御機能のために油圧ポンプに依存しています。農業作業は、過酷なフィールド条件下での耐久性のために油圧システムに依存しています。倉庫の拡張は、フォークリフトやスタッカーの使用を増加させます。物流ハブは、安定した油圧力を必要とする機器を展開しています。機器の稼働時間はオペレーターにとって重要です。メーカーは一貫した圧力出力を持つポンプに焦点を当てています。この要因は、農村および産業ユーザーにおける継続的な需要を維持します。
エネルギーおよびプロセス産業における信頼できる動力伝達の必要性
エネルギーおよびプロセス産業は、重要な操作のために油圧ポンプに依存しています。石油およびガス機器は、掘削、圧力制御、バルブ作動のためにポンプを使用します。発電所は、タービンおよび補助制御のために油圧システムに依存しています。プロセス産業は、安全性と精度のために正確な流体制御を必要とします。油圧ポンプは、極端な温度および圧力条件下で優れた性能を発揮します。オペレーターは、実証された運用信頼性を持つシステムを好みます。メンテナンスチームは、長いサービス間隔を重視します。この要因は、エネルギーインフラ全体での基礎的な需要を支えています。
市場動向:
コンパクトで高効率なポンプ設計へのシフト
メーカーは、スペース制約に対応するためにコンパクトな油圧ポンプ設計に焦点を当てています。機器メーカーは、より高いパワー密度を持つポンプを好みます。改良された材料は、サイズを増やすことなく耐久性を向上させます。エンドユーザーは、流体システムにおけるエネルギー損失の低減を求めています。設計の最適化は、よりスムーズな圧力供給をサポートします。コンパクトなポンプは、現代の機器レイアウトにより簡単に適合します。OEMは、ポンプをモジュラープラットフォームに統合します。このトレンドは、製品開発戦略を再構築します。
- 例えば、ダンフォスは、そのコンパクトなピストンポンププラットフォームが、以前の世代と比較して内部漏れを15%以上削減しながら、1.5 kW/kg以上のパワー密度を達成していると報告しています。
スマートモニタリングと状態追跡機能の採用拡大
スマートモニタリングは、油圧ポンプシステム内での普及が進んでいます。センサーは、圧力、温度、作動サイクルを追跡します。予測保守は、計画外のダウンタイムを削減します。プラントマネージャーは、リアルタイムのパフォーマンス可視性を重視します。リモートモニタリングは、故障への迅速な対応をサポートします。データインサイトは、メンテナンス計画の精度を向上させます。デジタルツールは、資産の利用効率を向上させます。このトレンドは、より広範な産業デジタル採用と一致します。
- 例えば、パーカーハネフィンの油圧状態監視システム、例えばSensoNODE™ワイヤレスセンサーは、リアルタイム診断を可能にし、企業データおよび業界ベンチマークによると、産業施設全体で計画外のダウンタイムを最大40%削減したことが示されています。
低騒音・低振動システムへの嗜好の増加
騒音の削減は、油圧ポンプの選択における重要な要因となっています。メーカーは、振動を減らすために内部の流路を改良しています。低騒音は、オペレーターの快適性と安全性を向上させます。都市の建設現場は、より静かな機器を求めています。高度なシーリング技術は、よりスムーズな運転をサポートします。職場基準への準拠が採用を促進します。エンドユーザーは、音響性能が向上したポンプを好みます。このトレンドは、機器調達の決定に影響を与えます。
用途特有の性能ニーズに合わせたポンプのカスタマイズ
エンドユーザーは特定の運転条件に合わせた油圧ポンプを求めています。メーカーはカスタマイズされた流量と圧力の構成を提供します。特殊なポンプは独自の産業プロセスをサポートします。カスタマイズにより、ターゲットアプリケーションでの効率が向上します。OEMとの協力により、共同開発されたソリューションが可能になります。柔軟な設計により、統合のタイムラインが短縮されます。カスタマイズされた製品はサプライヤーとの関係を強化します。この傾向は市場の差別化をサポートします。
市場の課題分析:
高度なシステムの高い初期コストとメンテナンスの複雑さ
高い初期コストが高度な油圧ポンプシステムの採用を制限しています。小規模な事業者はアップグレードのための予算制約に直面しています。複雑な設計には熟練したメンテナンスサポートが必要です。サービスの可用性は地域によって異なります。メンテナンスの誤りは運用寿命を短縮します。予備部品のコストが所有経費を増加させます。トレーニングの必要性が運用負担を増加させます。これらの課題は、コストに敏感なセグメントでの採用を遅らせます。
代替技術とエネルギー効率の圧力への露出
代替技術が油圧ポンプに競争圧力を生み出しています。一部の業界は電気機械システムに移行しています。エネルギー効率の規制がコンプライアンス要件を増加させています。流体漏れの懸念が油圧システムの認識に影響を与えます。環境優先事項が機器の選択に影響を与えます。メーカーは再設計コストの増加に直面しています。性能のバランスが重要になります。これらの要因は従来の需要パターンに挑戦しています。
市場の機会:
新興経済圏におけるインフラ開発の成長
新興経済圏でのインフラ拡大が油圧ポンプサプライヤーに強力な機会を生み出しています。道路、鉄道、都市開発プロジェクトが機器の導入を増加させます。建設フリートは耐久性のある油圧システムを必要としています。政府支援のインフラプログラムが長期的な需要を支えます。プロジェクトとともに機器レンタル市場が拡大します。地元の製造投資が供給アクセスを改善します。ポンプサプライヤーはパートナーシップを通じて機会を得ます。この機会は安定した市場拡大をサポートします。
エネルギー効率と持続可能な油圧ソリューションの需要増加
エネルギー効率が向上した油圧ポンプの需要が増加しています。エンドユーザーは運用コストの削減を求めています。メーカーは最適化された設計と材料に投資しています。持続可能な流体が広く受け入れられています。環境基準への準拠が革新を支えます。エネルギー効率の高いポンプは機器の寿命を延ばします。購入者は長期的な性能の利点を重視しています。この機会はプレミアム製品の採用をサポートします。
市場セグメンテーション分析:
タイプ別
油圧ポンプ市場は、運用ニーズに基づいてポンプタイプ間で明確な性能の違いを示しています。ギアポンプはシンプルな設計、安定した流量出力、コスト効率のために強い採用を保持しています。産業用および移動式機器は低から中圧の作業にギアポンプを好みます。ベーンポンプは滑らかな流れと低騒音が重要な場合に好まれます。製造工場は安定した圧力制御のためにベーンポンプを使用します。ピストンポンプは高圧および高効率の要件を満たします。建設および石油用途は重作業サイクルのためにピストンポンプに依存しています。このタイプのセグメンテーションは、業界全体での多様な性能期待を反映しています。
- 例えば、イートンは、軸方向ピストンポンプがモバイル機器で体積効率95%以上を維持しながら420バール以上の圧力で動作することを報告しています。
用途/エンドユーザー別
用途の多様性はエンドユーザーセグメント全体でのバランスの取れた需要を支えています。建設は、掘削機、ローダー、クレーンでの広範な使用により主要なセグメントとして残っています。農業では、トラクター、収穫機、灌漑機器に油圧ポンプを採用しています。石油とガスの運用は、掘削、圧力制御、オフショア機器のためにポンプに依存しています。産業およびモバイル用途は、製造機械、材料取り扱い、輸送機器をカバーしています。各エンドユーザーセグメントは、信頼性、圧力安定性、耐用年数を重視しています。油圧ポンプ市場は、この幅広い用途基盤から利益を得ており、セクター全体での安定した交換需要と長期的な機器利用を支えています。
- 例えば、ジョン・ディアは、現代の農業用トラクターが複数の機器を同時にサポートするために毎分200リットル以上の流量を提供する油圧システムを統合していることを確認し、多セクターの需要を強化しています。
セグメンテーション:
タイプ別:
- ギアポンプ
- ベーンポンプ
- ピストンポンプ
用途/エンドユーザー別:
- 建設
- 農業
- 石油・ガス
- 産業/モバイル
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
産業拡大とインフラ投資を通じてアジア太平洋が支配
アジア太平洋は、世界需要の約40%を占める油圧ポンプ市場で最大のシェアを持っています。中国は大規模な建設、製造の成長、鉱業活動によりリードしています。インドはインフラプロジェクトの増加と農業機械化で続いています。日本と韓国は、先進的な産業オートメーションと機器のアップグレードを通じて需要を支えています。地域の製造業者は強力なOEMパートナーシップから利益を得ています。高い機器生産量がポンプ消費を支えています。それは最も急成長している地域市場です。
北アメリカは交換とエネルギーセクターを通じて強力な地位を維持
北アメリカは、油圧ポンプ市場のシェアの約25%を占めています。アメリカ合衆国は、建設機械の交換や産業機械の使用を通じて地域の需要を牽引しています。陸上での用途における石油とガスの操作が、安定したポンプ需要を支えています。製造の自動化は、一貫した機器のアップグレードを維持しています。機器のレンタルフリートは、繰り返しの交換サイクルに寄与しています。カナダは、鉱業とインフラプロジェクトを通じて需要を追加しています。これは成熟したが安定した地域市場を反映しています。
ヨーロッパ、ラテンアメリカ、中東・アフリカはバランスの取れた貢献を示す
ヨーロッパは、油圧ポンプ市場のシェアの約22%を占めています。ドイツ、フランス、イタリアは、強力な製造業と機械輸出によってリードしています。エネルギー効率基準が、産業全体でのポンプ選択に影響を与えています。ラテンアメリカは、ブラジルとチリの鉱業およびインフラプロジェクトに支えられ、約7%のシェアを持っています。中東・アフリカは、石油、ガス、建設活動によって約6%のシェアを占めています。インフラ投資が緩やかな需要の成長を支えています。これは、発展途上地域での着実な拡大を示しています。
主要プレイヤーの分析:
- Bosch Rexroth AG
- Parker Hannifin Corporation
- Eaton Corporation
- Danfoss
- 川崎重工業株式会社
競争分析:
油圧ポンプ市場は、広範なポートフォリオを持つ世界的なメーカー間での激しい競争が特徴です。主要企業は、製品の信頼性、圧力効率、長寿命に焦点を当てています。主要プレイヤーは、ポンプの耐久性とエネルギー性能を向上させるために研究に投資しています。OEMとの戦略的パートナーシップが、長期的な供給契約を強化しています。地域の製造拠点は、より迅速な納品とサービスサポートを支えています。ブランドの評判が、建設および産業部門での調達決定に影響を与えています。アフターマーケットサービス能力は、重要な競争要因として残っています。これは、技術的専門知識と顧客の信頼によって駆動される市場を反映しています。
最近の展開:
- Danfoss Power Solutionsは、2025年にイタリアのホースフィッティングメーカーであるHydro Holding Spaを買収し、流体輸送事業を戦略的に拡大しました。2025年11月4日にDanfossは買収契約を発表し、必要な規制承認をすべて取得した後、2025年12月10日に完了しました。Hydro Holdingはイタリアのカステッロ・ダルジーレに本社を置き、チェコ共和国での事業を展開しており、年間売上高は6,000万ユーロで、350人の高度な経験を持つ専門家を雇用しています。この買収により、Danfoss Power SolutionsのFluid Conveyance部門が強化され、2024年の売上高12億ユーロを達成し、Hydro Holdingのチームを含めて約6,500人の従業員を雇用することになりました。Hydro Holdingの炭素鋼およびステンレス鋼のフィッティング、アダプター、ホースアセンブリは、Danfossの既存のホースポートフォリオを完璧に補完し、OEMおよびディストリビューター向けの包括的なヨーロッパのソリューションを創出します。Hydro HoldingはFluid Conveyance部門内の新しい事業ユニット「Hydro」として運営され、2024年5月から同社のCEOを務めるStefano Bordegnoniが、Fluid Conveyanceの社長であるDomenico Traversoに報告する副社長としてユニットを率います。この買収は、DanfossのLEAP 2030成長戦略と一致し、商業および製造のシナジーを実現しながら、ヨーロッパ市場での競争力を強化することを可能にします。
- Eaton Corporationは、2025年に航空宇宙および電力管理ポートフォリオを強化するための重要な買収活動を示しました。2025年6月16日、EatonはCobham Ultra GroupからUltra PCS Limitedを15億5,000万ドルで買収することを発表し、2026年上半期に完了する予定です。Ultra PCSは英国チェルトナムに本社を置き、航空宇宙システム向けの電子制御、センシング、ストアエジェクション、データ処理ソリューションを生産し、2025年の売上高は2億4,000万ドルと見込まれています。この買収により、Eatonの航空宇宙能力が軍用および民間航空機の両方の用途で強化されます。続いて、2025年11月3日、EatonはGoldman Sachs Asset ManagementからBoyd Thermalを95億ドルで買収することを発表しました。これはBoyd Thermalの2026年推定調整後EBITDAの22.5倍に相当します。Boyd Thermalはデータセンターおよび航空宇宙用途向けの熱部品および液体冷却ソリューションのリーダーであり、2026年の売上高は17億ドル、うち15億ドルが液体冷却サービスからのものと予測されています。この戦略的買収により、EatonはBoydの高度に設計された液体冷却技術を既存の電力管理ソリューションと組み合わせることができます。さらに、2025年4月8日、EatonはVSE Aviationを北米および南米全域での油圧ポンプ製品の初の認定サービスセンターに指定することで重要なパートナーシップを確立しました。この5年間の契約により、VSE Aviationは、ミシシッピ州ジャクソンと英国ベッドハンプトンの施設で製造されたEatonの油圧ポンプ製品のメンテナンス、修理、オーバーホール(MRO)サービスを行うことが許可され、Eatonの初の正式なアフターマーケットサービスセンターの協力を示し、顧客サポート能力の拡大へのコミットメントを示しています。
- Parker Hannifinは、2025年6月30日にRehlkoからCurtis Instruments, Inc.を約10億ドルで買収することに合意し、2025年末までに完了する予定の主要な戦略的動きを発表しました。この買収により、ParkerはCurtisのモータースピードコントローラー、計測機器、電力変換、入力デバイスを活用して産業電化プラットフォームを拡大する戦略的な位置を確立します。同社は、Curtisが2025年に約3億2,000万ドルの売上を生み出し、Parkerの電気自動車モーターおよび油圧システムポートフォリオに重要な補完技術を追加すると予想しています。同時に、Parkerは2025年4月にミュンヘンで開催されたbauma展示会でGlobal Vehicle Inverter Generation 2(GVI GEN 2)を発表し、建設、鉱業、マテリアルハンドリング、農業、輸送を含む複数の産業における電化のための重要な革新を示しました。GVI GEN 2は75kWおよび250kWの構成で提供され、2025年には125kWモデルが登場し、安全トルクオフ、高電圧インターロックループ、過電圧保護などの高度な安全機能を備えています。Parkerはまた、業界初のブラシレスDCモーターと統合コントローラーを備えたForce Command Electrohydraulic Linear Actuator(EHA)を展示し、プログラミングが簡素化され、スムーズな操作を提供します。さらに、Nott Companyは北米でのParkerの初の認定モバイル電化技術センターとなり、ハイブリッドおよび電動機械ソリューションへの業界の広範なシフトを反映しています。
レポートのカバレッジ:
この調査レポートは、タイプおよびアプリケーション/エンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の見通し:
- インフラの拡大は長期的な機器需要を支えるでしょう。
- 産業オートメーションは油圧システムの統合を増加させるでしょう。
- 省エネルギー型ポンプ設計はより強く採用されるでしょう。
- スマートモニタリング機能はメンテナンス計画を改善するでしょう。
- 新興経済は製造業への投資を引き付けるでしょう。
- OEMパートナーシップは競争力のあるポジショニングを形作るでしょう。
- アフターマーケットサービスの重要性が増すでしょう。
- カスタムポンプソリューションはニッチなアプリケーションをサポートするでしょう。
- 材料の革新はポンプの耐久性を向上させるでしょう。
- 規制基準は製品開発の優先順位に影響を与えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の油圧ポンプ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、油圧ポンプ市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた油圧ポンプ市場のセグメントはどれですか?
油圧ポンプ市場の成長を促進している主な要因は何ですか?
油圧ポンプ市場の主要企業はどこですか?
2024年に油圧ポンプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 油圧ポンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の油圧ポンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11,000 million → 2032: USD 14,596.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 油圧ポンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 油圧ポンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における油圧ポンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 油圧ポンプ市場市場の成長要因
- 3.3 油圧ポンプ市場市場の抑制要因および課題
- 3.4 油圧ポンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 油圧ポンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 油圧ポンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、油圧ポンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 油圧ポンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 油圧ポンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は油圧ポンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 油圧ポンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 油圧ポンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 油圧ポンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 油圧ポンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新油圧ポンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の油圧ポンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の油圧ポンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の油圧ポンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の油圧ポンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの油圧ポンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の油圧ポンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの油圧ポンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 油圧ポンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
