
市場概要
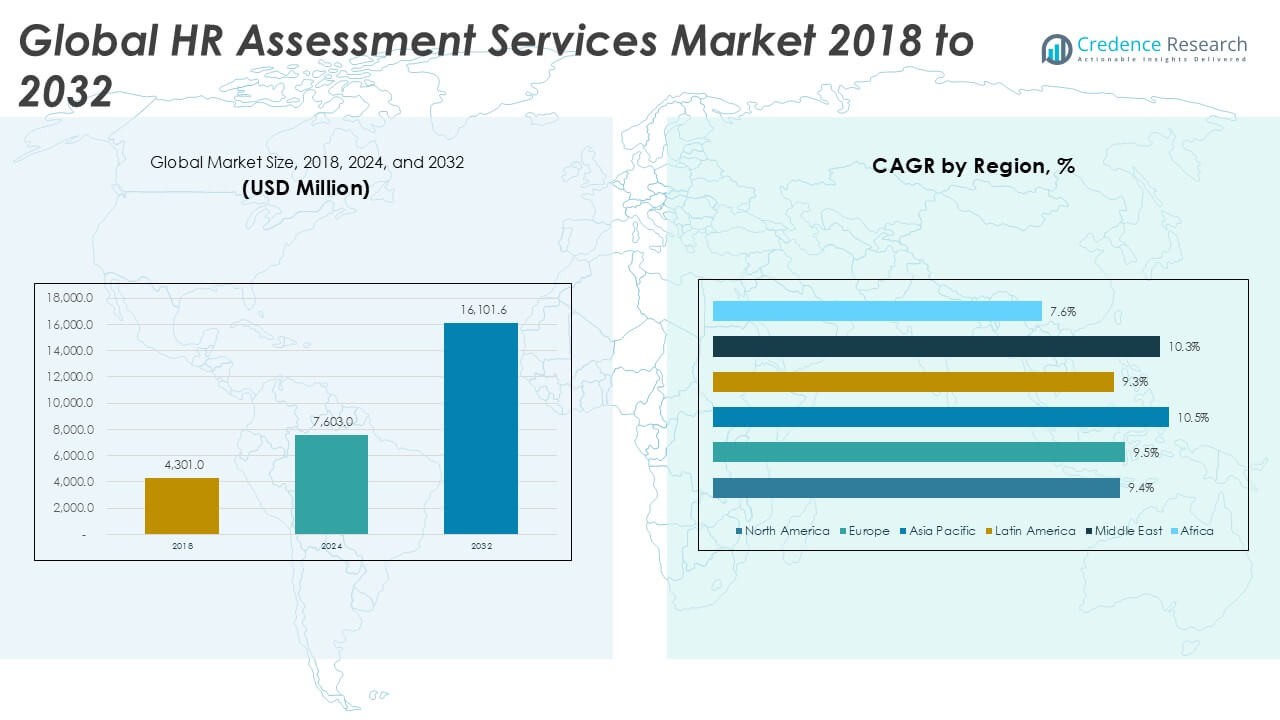
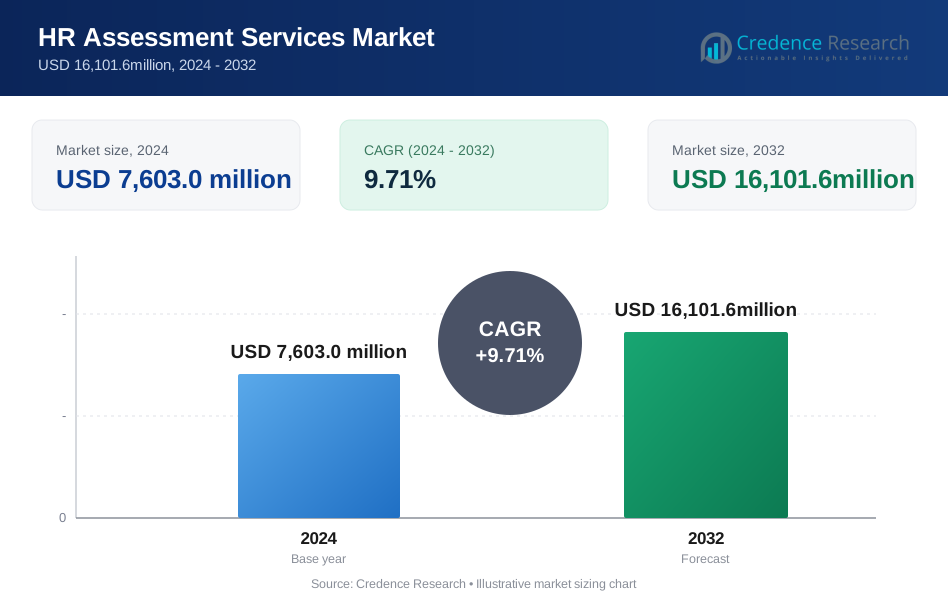
世界のHRアセスメントサービス市場規模は、2018年に43億0,100万米ドルから2024年には76億0,300万米ドルに評価され、予測期間中に9.71%のCAGRで2032年には161億0,160万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| HRアセスメントサービス市場規模 2024 | 76億0,300万米ドル |
| HRアセスメントサービス市場、CAGR | 9.71% |
| HRアセスメントサービス市場規模 2032 | 161億0,160万米ドル |
世界のHRアセスメントサービス市場は、Aon、Mettl、Zenger Folkman、Deel Inc.、TestGorilla、Adaface、Exceptional HR Solutions、DeGarmo、TMMi Foundationなどの確立されたコンサルティング会社とデジタルアセスメント専門家の組み合わせによって牽引されています。Aonは統合されたタレントアドバイザリー能力を通じて大企業の取り組みを支配しており、Mettl、TestGorilla、Adafaceはスケーラブルなクラウドベースのアセスメントプラットフォームを通じてシェアを拡大しています。ヨーロッパは厳格な採用規制と構造化されたアセスメントの高い採用に支えられ、33.8%の正確な市場シェアを占める主要な地域市場です。北米はデータ駆動の採用とAIの採用によって27.4%のシェアで続きます。アジア太平洋は最も急速な成長を示していますが、総シェアではヨーロッパに遅れを取っています。
市場インサイト
- 市場は2024年に76億0,300万米ドルに達し、2032年には161億0,160万米ドルに達する見込みで、9.71%のCAGRで成長しています。
- スキルベースの採用、リモートワークの採用、データ駆動のタレント決定からの需要が高まっています。
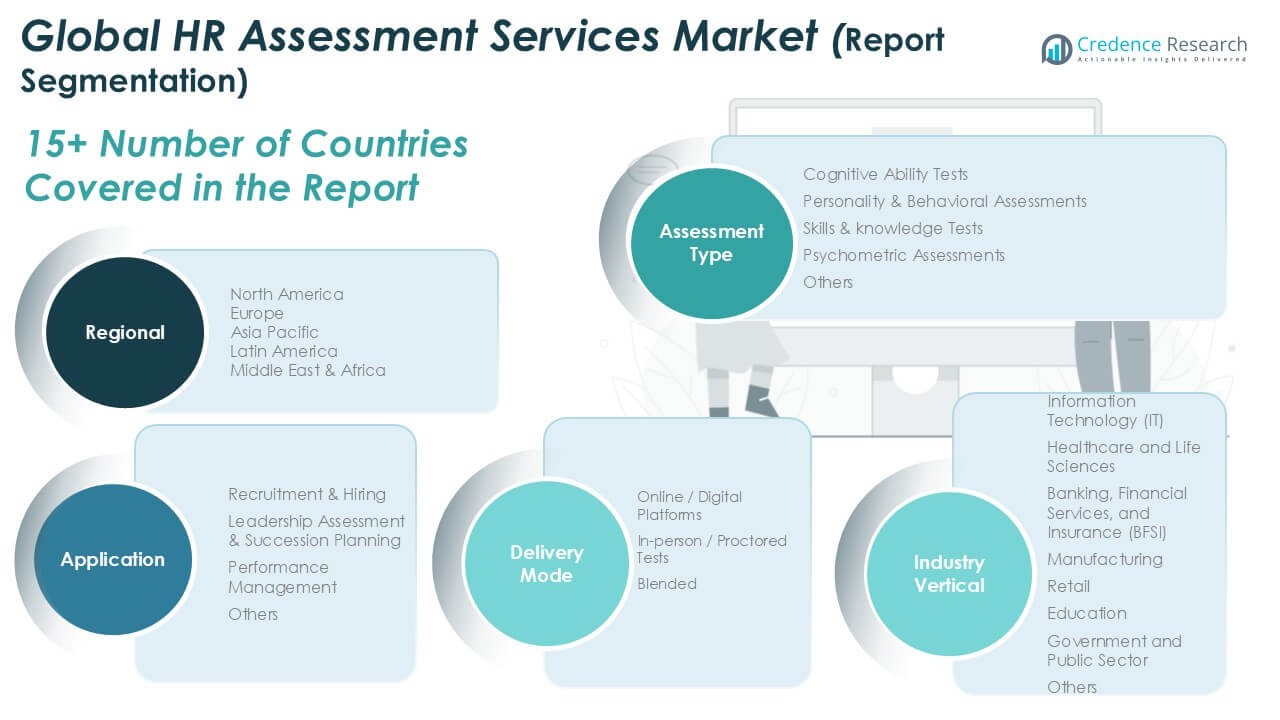
- デジタルアセスメントが60%以上のシェアでリードし、認知能力テストが約35%のセグメントシェアを持っています。
- 競争は断片化しており、Aon、Mettl、TestGorilla、AdafaceがAI、分析、スケールに焦点を当ててリードしています。
- ヨーロッパが33.8%の地域シェアでリードし、北米が27.4%、アジア太平洋が24.6%で続いています。
市場セグメンテーション分析:
アセスメントタイプ別
アセスメントタイプセグメントは、認知能力テストが最大の市場シェアを占め、35%以上と推定されています。雇用主は、職務パフォーマンスと学習機敏性に対する強力な予測妥当性のためにこれらのテストを好みます。認知ツールは、スケーラブルでデータ駆動の採用をサポートし、初期スクリーニングでのバイアスを減少させます。文化的適合評価とソフトスキル需要によって駆動される性格および行動アセスメントが続きます。スキルと知識テストは、役割特定の採用のために勢いを増し、心理測定アセスメントはリーダーシップと開発プログラムにおける全体的な労働力評価をサポートします。
- 例えば、SHLは、認知能力アセスメントが世界中の10,000以上の組織で使用されており、大規模なパフォーマンス相関研究を通じて150以上の職務ファミリーで検証されていると報告しています。
アプリケーションセグメント別
アプリケーションセグメント内では、採用と雇用が市場を支配し、総収益の約40%を占めています。大量採用、リモート採用、スキルベースのスクリーニングが構造化された評価の需要を促進しています。組織はこれらのツールに依存して、採用の精度を向上させ、離職率を低下させ、採用までの時間を短縮しています。リーダーシップ評価と後継者計画は、タレントパイプラインのリスクと高齢化するリーダーシップによって強力な成長を示しています。パフォーマンス管理の採用は、企業が評価を継続的なフィードバック、従業員の成長、および成果ベースの評価フレームワークと一致させるにつれて着実に増加しています。
- 例えば、HireVueは、そのビデオベースおよびAIサポートの評価プラットフォームが2,400万人以上の求職者を評価するために使用され、グローバル企業全体で構造化された採用決定をサポートしていると述べています。
配信モード別
配信モードセグメントは、オンラインおよびデジタルプラットフォームによって主導され、市場シェアの60%以上を占めています。クラウドベースの評価は、スケーラビリティ、コスト効率、グローバルな到達範囲を提供し、分散した労働力に理想的です。AI駆動の分析、リモートプロクタリング、リアルタイムレポートが採用を強化します。対面および監督付きテストは、規制された役割や高リスクの評価において関連性を保持しています。企業がデジタルの効率性と監督された検証を組み合わせることで、柔軟性、信頼性、コンプライアンス要件を多様な採用および開発のユースケースにおいてバランスを取るため、ブレンドモデルが勢いを増しています。
主要な成長ドライバー
スキルベースおよびデータ駆動型の採用へのシフト
企業は、資格ベースの採用をスキルベースの評価に置き換えることが増えており、HR評価サービスの強い需要を促進しています。雇用主は、認知能力、仕事に即したスキル、およびパフォーマンスの結果に直接関連する行動特性を測定するための客観的なツールを求めています。デジタル評価は、しばしばバイアスや不一致を引き起こす履歴書や面接への依存を減らします。特にIT、BFSI、サービス業での大規模な採用は、標準化されたテストの採用をさらに加速させます。評価プラットフォームに組み込まれたデータ分析は、HRチームが採用の精度を向上させ、離職率を低下させ、採用までの時間を短縮するのに役立ちます。公正な採用慣行に対する規制の焦点も、構造化された評価をサポートしています。労働力競争が激化する中、組織は評価ツールをオプションのHR追加機能ではなく、必須のインフラストラクチャと見なしています。
- 例えば、SHLは、そのスキルおよび認知評価が10,000以上の組織で使用され、世界中の2億人以上の受験者をカバーするデータセットを使用して検証されていると報告しています。
リモートおよびハイブリッドワークモデルの拡大
リモートおよびハイブリッドワークへの世界的なシフトは、HR評価サービス市場を大幅に拡大させています。分散した労働力は、採用、オンボーディング、および開発のためにスケーラブルで場所に依存しない評価ツールを必要とします。オンライン評価は、物理的なテストセンターなしで地理的に一貫した候補者スクリーニングを可能にします。リモートプロクタリング技術はテストの整合性を強化し、高リスクの評価をサポートします。雇用主はまた、デジタルコラボレーションスキル、自己管理、および適応性を評価し、仮想作業環境で重要です。ハイブリッドワークモデルは、採用を超えて、内部の移動性やパフォーマンスレビューを含む評価の頻度を増加させます。この作業組織の構造的変化は、柔軟なクラウドベースの評価ソリューションに対する持続的な需要を生み出します。
- 例えば、Mercer | Mettlは、リモートプロクタリングシステムが毎年500万件以上のオンライン評価をサポートし、AIベースのモニタリングと人間によるレビューを組み合わせて、世界中の場所でテストの完全性を確保していると述べています。
リーダーシップ開発と後継者計画への注目の高まり
組織は、退職、新市場への拡大、ビジネスサイクルの加速により、リーダーシップのギャップに直面しています。HR評価サービスは、高い潜在能力を持つ従業員を特定し、後継者計画を支援する上で中心的な役割を果たします。心理測定と行動評価は、リーダーシップの特性、意思決定スタイル、感情知能を評価するのに役立ちます。企業は、上級職のために評価センターやシミュレーションベースのツールをますます使用しています。投資家や取締役会も、構造化された評価を強化するために、より強力なリーダーシップリスク管理を求めています。タレントパイプラインが戦略的資産になるにつれて、企業はリーダーシップ評価により高い予算を割り当て、長期的な市場成長を支援しています。
主要なトレンドと機会
AIと高度な分析の統合
AI駆動の評価プラットフォームは、HR評価サービス市場における主要な成長機会を表しています。機械学習モデルは、大規模な候補者データセットを分析して、パフォーマンス、定着率、文化的適合性を予測します。自然言語処理は、ビデオおよび状況判断評価を強化します。これらの技術は、パーソナライズを向上させ、手動のHR作業を削減します。ベンダーはまた、労働力計画と内部移動性のための予測ダッシュボードを提供しています。AIモデルが成熟し、規制の受け入れを得るにつれて、採用は中規模および大規模企業全体で加速します。このトレンドは、正確性、透明性、説明可能なAI機能を通じて差別化する機会をベンダーに提供します。
- 例えば、HireVueは、AI駆動の評価プラットフォームが7000万件以上の候補者インタビューと2億件以上の候補者エンゲージメントを分析し、問題解決、コミュニケーション、役割準備などの能力を大規模に評価するための構造化モデルを使用していると報告しています。
新興市場と中小企業からの需要の増加
新興経済国と中小企業は、未開拓の成長機会を提供します。急速なデジタル採用と労働力の形式化が、構造化された採用ツールの需要を増加させています。クラウドベースのサブスクリプションモデルは、限られたHRチームを持つ中小企業の参入障壁を下げます。ローカライズされた評価は、多言語および文化的に適応した採用をサポートします。政府や教育機関も、雇用プログラムのために評価を採用しています。アジア太平洋、ラテンアメリカ、アフリカの一部でのタレント競争が激化するにつれて、ベンダーは地域の提供を拡大しています。このトレンドは、長期的なボリューム成長と市場の多様化を支援します。
- 例えば、Mercer | Mettlは、評価プラットフォームが80か国以上で使用され、20以上の言語での配信をサポートし、新興市場の中小企業および公共部門プログラムのための標準化された採用とスキル評価を可能にしていると述べています。
主要な課題
データプライバシー、バイアス、および規制遵守
データプライバシーとアルゴリズムバイアスは、HR評価プロバイダーにとって重要な課題です。評価は、GDPRや地域の労働法などのプライバシー規制への露出を増加させる、個人および行動データを扱います。雇用主は、公平性、透明性、および自動意思決定における悪影響についての精査を受けます。AI駆動のツールは、差別的な結果を防ぐために継続的な検証が必要です。コンプライアンスコストと法的リスクは、特に規制産業において採用を遅らせる可能性があります。ベンダーは、信頼と市場の信頼性を維持するために、安全なインフラストラクチャ、監査可能性、およびバイアス緩和に大規模な投資を行う必要があります。
変化への抵抗と統合の複雑さ
明確な利点があるにもかかわらず、一部の組織は正式な評価ツールの導入に抵抗しています。採用担当者は伝統的な面接や主観的な判断を好むことが多いです。評価プラットフォームを既存のHRシステムと統合することは複雑でリソースを多く必要とします。変革管理が不十分だと利用率とROIが低下します。小規模企業は評価データを効果的に解釈するための内部専門知識が不足しているかもしれません。これらの障壁は採用速度を制限し、市場浸透の不均一を生み出します。ベンダーは組織の慣性を克服し、価値実現を最大化するために強力な実施サポート、トレーニング、ユーザーフレンドリーなインターフェースを提供する必要があります。
地域分析
北アメリカ:
北アメリカは、2024年に世界のHR評価サービス市場の約27.4%の市場シェアを占めています。市場は2018年に11億9954万米ドルと評価され、2024年には20億8431万米ドルに達しました。2032年には43億1200万米ドルに達すると予測されており、CAGRは9.4%です。データ駆動型の採用の強力な導入が成長を支えています。IT、BFSI、ヘルスケア部門からの高い需要が規模を拡大します。成熟したHR技術エコシステムと早期のAI導入が地域のリーダーシップを強化しています。
ヨーロッパ:
ヨーロッパは2024年に約33.8%の最大の市場シェアを持ち、世界市場をリードしています。地域市場は2018年に14億7136万米ドルで、2024年には25億7199万米ドルに拡大しました。2032年には53億6504万米ドルに達すると予測されており、CAGRは9.5%です。強力な労働規制が構造化された評価を促進します。公正な採用とコンプライアンスの重視が需要を駆動します。企業採用、公的部門の採用、リーダーシップ開発における広範な利用が持続的な成長を支えています。
アジア太平洋:
アジア太平洋は2024年に世界市場の約24.6%を占めています。市場は2018年に10億858万米ドルから2024年に18億6697万米ドルに成長しました。2032年には41億9124万米ドルに達すると予測されており、CAGRは10.5%で最も高いです。急速な労働力の拡大が導入を促進します。インド、中国、東南アジアでのデジタル採用の成長が需要を加速します。スキルベースの採用と大規模な卒業生採用プログラムへの注力が強力な長期的成長を支えます。
ラテンアメリカ:
ラテンアメリカは2024年に世界市場の約7.3%を占めています。地域市場は2018年に3億2042万米ドルと評価され、2024年には5億5274万米ドルに達しました。2032年には11億3194万米ドルに成長すると予測されており、CAGRは9.3%です。経済の形式化が評価の導入をサポートします。多国籍企業が構造化された採用需要を駆動します。中小企業のデジタル化とクラウドベースのプラットフォームがアクセスを改善します。都市部での人材競争が市場成長をさらに強化します。
中東:
中東は2024年に世界市場の約4.8%を占めています。市場は2018年に2億86万米ドルから2024年に3億6712万米ドルに増加しました。2032年には8億1152万米ドルに達すると予測されており、CAGRは10.3%です。労働力の国有化プログラムが評価を促進します。政府、エネルギー、サービス部門全体で需要が増加しています。デジタル採用改革が導入をサポートします。教育とリーダーシップ開発への投資も評価サービスの利用を拡大します。
アフリカ:
Africaは2024年の世界市場で約2.1%と最小のシェアを占めています。市場は2018年に1億21万米ドルと評価され、2024年には1億5988万米ドルに達しました。2032年までに2億8983万米ドルに成長すると予測されており、CAGRは7.6%です。段階的なHRの形式化が需要を支えています。成長は南アフリカとナイジェリアを中心にしています。国際的な雇用主が導入を推進しています。デジタルアクセスの拡大が長期的な評価市場の潜在力を向上させます。
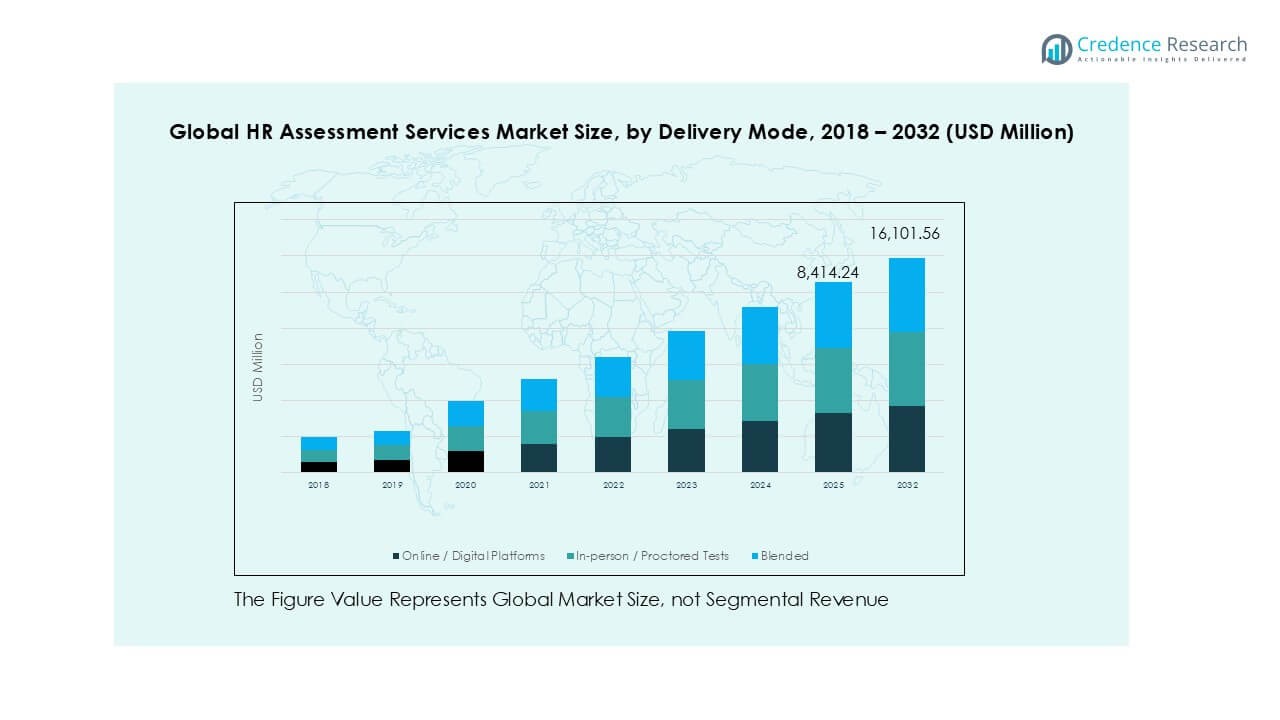
市場セグメンテーション:
評価タイプ別
- 認知能力テスト
- 性格・行動評価
- スキル・知識テスト
- 心理測定評価
- その他
アプリケーションセグメント別
- 採用・雇用
- リーダーシップ評価・後継者計画
- パフォーマンス管理
- その他
配信モード別
- オンライン/デジタルプラットフォーム
- 対面/監督付きテスト
- ブレンド
産業縦断別
- 情報技術(IT)
- ヘルスケアとライフサイエンス
- 銀行、金融サービス、保険(BFSI)
- 製造業
- 小売
- 教育
- 政府と公共部門
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
世界のHR評価サービス市場は、グローバルなコンサルティング会社、専門の評価プロバイダー、デジタルファーストプラットフォームの混在により、競争が激しく中程度に分散した環境を特徴としています。AonやMercerのような大手企業は、深い分析、グローバルなリーチ、統合されたタレントアドバイザリーサービスを活用して企業契約を確保しています。Mettl、TestGorilla、Adafaceなどの技術主導の企業は、スケーラブルなオンラインプラットフォーム、迅速な展開、AI対応の評価を通じて競争しています。Zenger FolkmanやDeGarmoのようなニッチな専門家は、リーダーシップと行動評価に焦点を当てています。競争は評価の正確性、データセキュリティ、プラットフォームの使いやすさに集中しています。ベンダーはAI、リモートプロクタリング、分析にますます投資し、提供を差別化しています。戦略的パートナーシップ、地理的拡大、サブスクリプションベースの価格モデルが市場の位置付けと長期的な競争優位性を形成しています。
主要プレイヤー分析
最近の動向
- 2025年9月、SHLメディカルはLyophilization Technology, Inc. (LTI)との戦略的パートナーシップを発表しました。SHLのオートインジェクタープラットフォームとLTIの二室カートリッジの専門知識を組み合わせ、凍結乾燥薬剤のデリバリーソリューションの革新を推進し、グローバルなヘルスケアクライアントの臨床開発をサポートするために提携フレームワークを進化させます。
- 2025年8月、Mavie Work GmbHは中央および東ヨーロッパにおけるHogan AssessmentsのパートナーであるAssessment Systemsの買収を発表しました。この動きにより、Mavieの影響力とHoganの地域的存在感が強化され、企業の健康専門知識と証拠に基づく従業員およびリーダーシップ開発ツールが結びつきました。
レポートのカバレッジ
この調査レポートは、評価タイプ、アプリケーションセグメント、配信モード、業界分野、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 組織がスキルベースで客観的な採用慣行を優先するにつれて、市場は拡大し続けるでしょう。
- デジタル評価プラットフォームは、小規模および大規模企業でより広く採用されるでしょう。
- AI駆動の分析は、パフォーマンスと保持の予測精度を向上させます。
- リモートおよびハイブリッドワークモデルは、オンライン評価の需要を持続させます。
- 認知および行動テストは、採用戦略の中心に残るでしょう。
- リーダーシップと後継者評価は、企業の安定した投資を受けるでしょう。
- HRソフトウェアエコシステムとの統合は、標準的な要件となるでしょう。
- データプライバシーとバイアスコントロールが、製品設計とコンプライアンスの焦点を形作ります。
- 新興市場は、新しいユーザーの増加量に貢献するでしょう。
- ベンダーは、使いやすさ、透明性、測定可能な採用成果で競争するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
グローバルHRアセスメントサービス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、グローバルHRアセスメントサービス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのグローバルHRアセスメントサービス市場セグメントが最大のシェアを持っていましたか?
グローバルHRアセスメントサービス市場の成長を促進している主な要因は何ですか?
グローバルHRアセスメントサービス市場の主要企業はどこですか?
2024年にグローバルHRアセスメントサービス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 人事評価サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の人事評価サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,603.0 million → 2032: USD 16,101.6million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 人事評価サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 人事評価サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における人事評価サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 人事評価サービス市場市場の成長要因
- 3.3 人事評価サービス市場市場の抑制要因および課題
- 3.4 人事評価サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 人事評価サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 人事評価サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、人事評価サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 人事評価サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 人事評価サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は人事評価サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 人事評価サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 人事評価サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 人事評価サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 人事評価サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新人事評価サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の人事評価サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の人事評価サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の人事評価サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の人事評価サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの人事評価サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の人事評価サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの人事評価サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 人事評価サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
