
市場概要
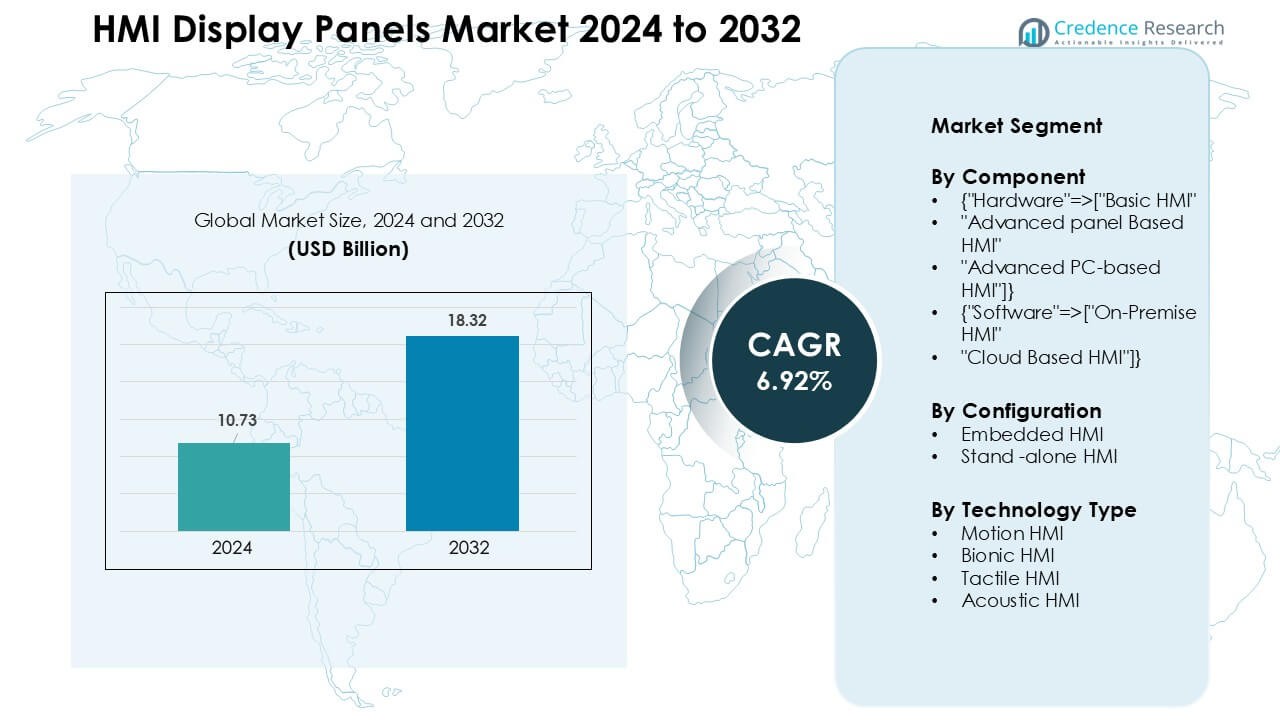
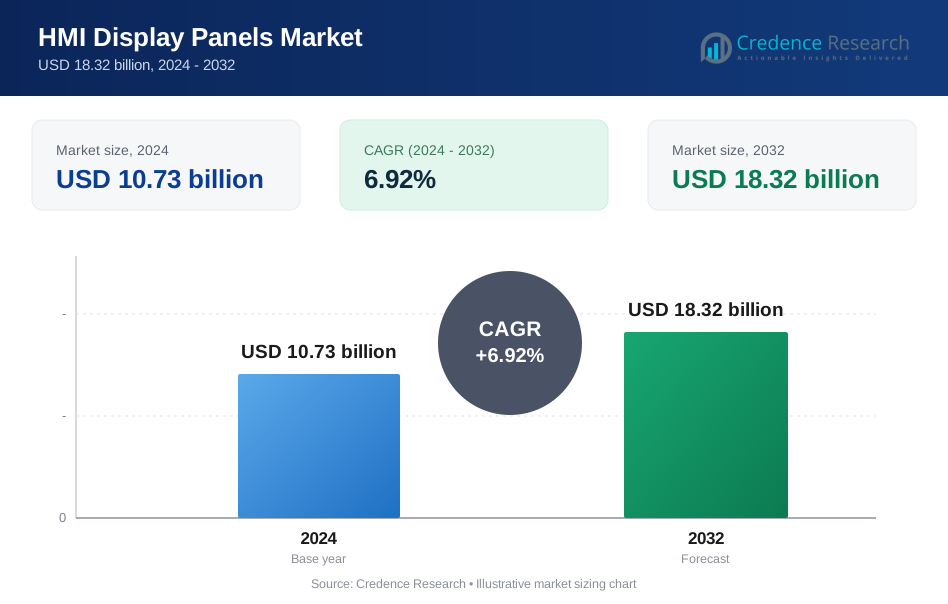
HMIディスプレイパネル市場は2024年に107.3億米ドルと評価され、2032年までに183.2億米ドルに達すると予測されており、予測期間中に年平均成長率6.92%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| HMIディスプレイパネル市場規模 2024 | 107.3億米ドル |
| HMIディスプレイパネル市場、CAGR | 6.92% |
| HMIディスプレイパネル市場規模 2032 | 183.2億米ドル |
HMIディスプレイパネル市場は、Siemens AG、Rockwell Automation、Schneider Electric SE、三菱電機株式会社、オムロン株式会社、ゼネラル・エレクトリック・カンパニー、ABB Ltd.、アドバンテック株式会社、イートン・コーポレーションPLC、ハネウェル・インターナショナル・インクなどの主要企業によって主導されています。これらのプレーヤーは、高度なタッチスクリーンインターフェース、頑丈な産業用パネル、統合オートメーションシステムの強力なポートフォリオを通じて支配しています。リアルタイムモニタリング、クラウド対応プラットフォーム、高性能ビジュアライゼーションツールに焦点を当てることで、世界的な競争力を強化しています。北米は2024年に約34%のシェアを持ち、急速な産業オートメーション、スマート製造への強力な投資、デジタル制御技術の早期導入に支えられ、主導的な地域として浮上しました。
市場の洞察
- HMIディスプレイパネル市場は2024年に107.3億米ドルと評価され、2032年までに183.2億米ドルに達すると予測されており、年平均成長率6.92%で成長しています。
- 産業がオートメーションとリアルタイムモニタリングを採用するにつれて需要が増加し、ハードウェアは高度なパネルベースのシステムでの高い使用率により、コンポーネントセグメントで約68%のシェアを持っています。
- タッチスクリーンとマルチモーダルインターフェースが市場のトレンドを形成し、製造業とエネルギーセクター全体でのスマートファクトリーとクラウド接続HMIプラットフォームへの投資の増加に支えられています。
- 競争は依然として激しく、Siemens AG、Rockwell Automation、Schneider Electric SE、三菱電機、ABBが高度なビジュアライゼーション、頑丈なデザイン、統合制御システムに注力しています。
- 北米は34%の最大の地域シェアを持ち、アジア太平洋が41%で続き、急速な工業化と主要産業全体での組み込みおよびスタンドアロンHMIソリューションの強い需要に支えられています。
市場セグメンテーション分析:
コンポーネント別
ハードウェアは2024年にコンポーネントセグメントで約68%のシェアを持ち、製造業、自動車、エネルギーセクター全体での高度なパネルベースのHMIシステムの強力な採用により牽引されました。産業が高解像度タッチディスプレイ、頑丈なエンクロージャー、複雑なオートメーションタスクをサポートするリアルタイム制御インターフェースにシフトするにつれて需要が増加しました。高度なパネルベースのHMIは、これらのシステムがオペレーターに対してより高速な処理、柔軟な統合、改善された視覚的明瞭性を提供するため、ハードウェア内で最大のシェアを持っていました。クラウドベースのHMIが注目を集める中、ソフトウェアの需要も増加し続けましたが、生産現場での運用における重要な使用のため、ハードウェアが依然として支配的でした。
- 例えば、Siemens AGのSIMATIC HMI Unified Panelsは、自動車や重工業の工場に広く設置されています。例えば、大規模な産業プロジェクトでは、組立ラインでの機械レベルの制御に多くのSIMATICパネルが頻繁に使用され、オペレーターがリアルタイムで多数のプロセス変数を監視できるようにしています。
構成別
2024年には、スタンドアロンHMIが構成セグメントで約61%のシェアを占め、産業機械、包装システム、エネルギー機器で広く使用されました。企業は、独立した処理をサポートし、簡単な設置と外部コントローラーなしでの安定した性能を提供するため、スタンドアロンユニットを好みました。レガシーシステムを最新のオペレーターパネルにアップグレードする工場での採用が増加し、診断機能の向上と直感的なインターフェースを提供しました。OEMが機器にディスプレイモジュールを統合することで、組み込みHMIは着実に拡大しましたが、カスタマイズのニーズが高いため、スタンドアロンシステムと比べて成長は緩やかでした。
- 例えば、Rockwell Automationは、機械レベルのHMIパッケージの一部として「FactoryTalk View ME」を提供しており、これらのスタンドアロンHMIは、集中型SCADAに依存せずにローカルオペレーターインターフェースを提供するため、個別製造工場で使用されています。
技術タイプ別
2024年には、触覚HMIが技術セグメントで約54%のシェアを占め、オートメーション、自動車、医療機器、小売システムでのタッチベースのインターフェースの広範な使用に支えられました。タッチコントロールは、リアルタイムのタスクを処理するオペレーターにとって、シンプルな操作、高い精度、迅速な応答を提供するため、好まれ続けました。業界がマルチタッチスクリーン、ジェスチャーサポート、耐久性のある静電容量式パネルを採用するにつれて需要が増加しました。モーション、バイオニック、音響HMIは、AR強化制御やハンズフリー操作などの特殊なアプリケーションで関心を集めましたが、市場での存在感は触覚システムよりも小さいままでした。
主要な成長要因
製造業における産業オートメーションの拡大
製造業におけるオートメーションの拡大は、HMIディスプレイパネル市場の主要な推進力として残っています。企業は、生産性を向上させ、ダウンタイムを削減し、リアルタイムの意思決定をサポートするために、工場を高度な制御システムでアップグレードしています。最新のHMIパネルは、高解像度ディスプレイ、高速プロセッサ、直感的なインターフェースを提供し、生産現場でのオペレーターの効率を向上させます。スマート機械、ロボットシステム、自動化された生産ラインを採用するにつれて需要が増加し、これらは継続的な監視と正確な人間と機械の相互作用を必要とします。Industry 4.0への移行がこの傾向を加速させ、メーカーは古い押しボタン制御をデジタルタッチスクリーンやパネルベースのHMIユニットに置き換えるよう促されています。工場がオートメーションの足跡を拡大するにつれて、頑丈で信頼性が高く、ネットワーク対応のHMIシステムの需要は引き続き増加しています。PLCs、SCADA、IoTプラットフォームとの統合により、自動車、電子機器、化学、食品加工業界での採用がさらに強化されています。
- 例えば、国際ロボット連盟(IFR)によると、2023年末までに世界中の稼働中の産業用ロボットの数は4,281,585台に達し、オートメーションの基盤が拡大していることを示しています。これらの自動化されたオペレーションのそれぞれには、監視と制御のために信頼性のあるHMIパネルが通常必要です。
リアルタイムの監視と制御の需要の増加
産業界はますますリアルタイムの監視に依存して、運用の安全性、品質、効率を向上させています。HMIディスプレイパネルは、オペレーターが機器の状態、プロセス変数、パフォーマンス指標を明確かつ実行可能な形式で視覚化することを可能にします。発電、石油・ガス、物流の企業は、迅速な意思決定が故障を防ぎ、運用リスクを低減する重要なプロセスを監視するためにHMIシステムに依存しています。予測保全への移行も需要を押し上げており、HMIインターフェースは機械の健康状態を追跡し、アラートをトリガーするのに役立ちます。現代のHMIパネルは、高度な視覚化ツール、高速通信、リモート監視をサポートし、企業が分散施設全体で資産を管理するのを支援します。産業運用の複雑さが増す中、組織は正確で継続的なデータを提供するシステムを優先しています。企業がレガシーパネルを次世代のHMIソリューションに置き換えるにつれて、採用が進んでいます。これらのソリューションは、より高速な更新、マルチスクリーンレイアウト、高い相互運用性をサポートします。
- 例えば、エネルギーセクターのアプリケーションでは、HMIパネルが発電所や変電所の監視と制御に使用され、オペレーターはHMIダッシュボードを通じて発電機の出力、電圧、電流、温度のライブデータを追跡し、任意のパラメータが安全限界から逸脱した場合、即座に是正措置を講じることができます。
スマートインフラストラクチャと接続システムの拡大
スマートインフラストラクチャの開発により、輸送、公共事業、建物の自動化、公共安全システム全体でのHMIディスプレイパネルの使用が増加しています。都市は、交通流、グリッドパフォーマンス、緊急システムを監視するためにデジタルダッシュボード、制御インターフェース、インタラクティブスクリーンを必要とする接続ネットワークを展開しています。建物の自動化システムも、リアルタイムデータを使用してHVAC、照明、エネルギー消費を管理するためにHMIパネルを使用しています。再生可能エネルギープラントの拡大は、オペレーターがHMIツールに依存して出力、温度、システムの健康状態を追跡するため、採用を促進しています。IoTデバイスの普及により、センサーデータを解釈し、タッチ、ジェスチャー、または音声を通じて制御を可能にする人間-機械インターフェースの需要が高まっています。政府と民間企業が近代化に投資するにつれて、産業、商業、公共部門全体で堅牢でスケーラブルなネットワーク統合HMIソリューションの需要が高まっています。
主要なトレンドと機会
クラウドベースおよびWeb対応HMIプラットフォームの採用
クラウドHMIソリューションは、リモートアクセス、集中データストレージ、リアルタイムシステム更新を可能にすることで新たな機会を創出します。企業は、複数のサイトにわたるメンテナンスコストの削減と簡素化された展開の恩恵を受けています。Web対応のHMIインターフェースにより、オペレーターは接続された任意のデバイスから生産ラインや機器を監視でき、運用の柔軟性が向上します。業界でのモバイルデバイスの使用が増加しているため、組織はタブレットやラップトップを展開して外出先での監視を行っています。クラウドネイティブHMIプラットフォームは、分析システムと容易に統合され、より強力な洞察とプロセスの最適化を可能にします。業界がデジタルトランスフォーメーションの取り組みを拡大するにつれて、クラウドおよびWebベースのHMIソリューションが主要な成長分野として浮上しています。
- 例えば、HTML5、CSS、JavaScriptを使用して構築されたWebベースのHMIツールWebIQは、オペレーターがデスクトップ、タブレット、スマートフォンのブラウザから直接機械制御インターフェースにアクセスでき、専門ソフトウェアをインストールする必要がありません。
タッチおよびジェスチャーインターフェース技術の進展
HMIディスプレイパネルは、オペレーターの操作性を向上させるために、先進的なタッチ、マルチタッチ、ジェスチャーベースの技術をますます採用しています。現代の静電容量式タッチスクリーンは、より高い精度、耐久性、迅速な応答時間を提供し、過酷な産業環境に適しています。ジェスチャーコントロールやハンズフリー操作は、医療機器や危険なプラント運用など、無菌または安全性が求められる分野で成長しています。触覚フィードバックの統合により、重要な操作中に物理的な手がかりを提供することでユーザー体験が向上します。これらの進歩は、ロボティクス、自動車のダッシュボード、医療機器、精密製造における次世代HMIシステムの機会を広げます。業界がより直感的で適応性のあるインターフェースを求める中、タッチおよびジェスチャー技術の革新が採用を加速させています。
- 例えば、Winmate Inc.のような産業用HMIメーカーは、投影型静電容量式(P-CAP)マルチタッチスクリーンと、埃っぽい、湿った、または振動の多い工場の床に適した頑丈なハウジングを備えたパネルPC HMIを製造しています。これらのパネルは過酷な環境でも信頼性の高いタッチ操作を維持し、静電容量式タッチが産業的に実行可能であることを示しています。
AI駆動および予測インターフェースの利用拡大
AIベースのHMIシステムは、産業が予測および適応制御に焦点を当てる中で注目を集めています。機械学習アルゴリズムにより、インターフェースはデータパターンを分析し、是正措置を提案し、オペレーター向けにダッシュボードを個別化します。スマートHMIパネルは、異常を早期に検出し、意思決定支援を提供することでエラーを減少させます。AIの統合は、設備の故障を予測し、スケジュールを最適化することで予測保守を強化します。企業は、ユーザーの行動や環境条件に基づいて調整される音声対応およびコンテキスト認識インターフェースを探求しています。これらのインテリジェントな機能は、自律的なワークフローと高い運用精度をサポートする次世代HMIディスプレイを開発するための強力な機会をベンダーに提供します。
主要な課題
高い統合およびアップグレードコスト
HMIディスプレイパネルは、ハードウェア、ソフトウェア、および既存の制御システムとの統合に多大な投資を必要とすることがよくあります。多くの産業は依然としてレガシーPLCや自動化セットアップを運用しており、互換性が課題となっています。先進的なパネルベースまたはPCベースのHMIユニットへのアップグレードは、通信プロトコルの再構成、オペレーターのトレーニング、安全基準との整合を要求します。中小企業は、限られた予算や移行中の運用中断の恐れから、採用を遅らせることが頻繁にあります。高い初期コストも交換サイクルに影響を与え、従来のパネルから現代のタッチスクリーンシステムへの移行を遅らせます。ベンダーは、コスト効率が高く、モジュール式で、容易に展開可能なソリューションでこれらの障壁に対処する必要があります。
接続されたHMIシステムにおけるサイバーセキュリティリスク
HMIパネルがEthernet、クラウドプラットフォーム、IoTデバイスを通じてより接続されるにつれて、サイバーセキュリティリスクが増加します。不正アクセス、マルウェア、データ漏洩は、機器の制御を危険にさらし、運用を混乱させる可能性があります。リモート監視に依存する業界は、複数のアクセスポイントとネットワーク資産のために、より高い脆弱性に直面します。古いシステムは、堅牢な暗号化および認証機能を欠いており、攻撃の抜け穴を作り出します。企業は、継続的なセキュリティアップデート、ファイアウォール、および侵入検知システムを必要とし、運用の複雑さを増加させます。HMIデバイスと産業ネットワーク間の安全な通信を確保することは、特にデジタル化が製造業や重要インフラ全体に拡大する中で、重要な課題です。
地域分析
北米
北米は2024年にHMIディスプレイパネル市場を約34%のシェアでリードしました。これは、強力な産業オートメーション、高度な制御システムの高い採用、製造工場の急速な近代化によるものです。米国は、自動車、航空宇宙、食品加工、エネルギー分野への強力な投資により主要な貢献者であり続けました。企業は、生産ラインをタッチスクリーンインターフェース、堅牢なパネル、クラウド接続のHMIプラットフォームでアップグレードし、効率性と予測保守を向上させました。スマートインフラ、デジタル化されたユーティリティ、インテリジェント輸送システムへの需要の増加も採用を支援しました。カナダは、産業がロボット工学、プロセス制御、接続機器への支出を増やすにつれて、安定した成長を示しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、自動車製造の確立、高度な機械生産、Industry 4.0基準への強い重視に支えられました。ドイツ、フランス、イタリアは、機器の信頼性とオペレーターの可視性を向上させるパネルベースのHMIシステムの高い導入で市場を牽引しました。この地域のエネルギー効率、産業安全、スマートファクトリーイニシアティブへの焦点は、現代のHMI技術への需要を強化しました。企業は、高解像度ディスプレイ、静電容量式タッチスクリーン、PCベースのHMIを採用して生産ワークフローを合理化しました。再生可能エネルギープロジェクトの拡大も、リアルタイム監視とシステム制御のためのネットワーク対応HMIパネルの使用を増加させました。
アジア太平洋
アジア太平洋は2024年に北米に次ぐ最大のシェアを持ち、中国、インド、日本、韓国などの製造拠点での急速な工業化と強力な成長により約41%に達しました。この地域では、電子機器、自動車、化学品、半導体生産におけるオートメーションシステムの高い採用が見られました。工場が旧式のインターフェースを高度なタッチパネル、組み込みHMIユニット、IoT対応システムに置き換えるにつれて、需要が増加しました。中国はスマートファクトリーへの大規模な投資でリードし、インドは包装、食品加工、ユーティリティでの採用を拡大しました。スマートシティとデジタルインフラの開発の増加も、産業および商業セクター全体でのHMIの展開をさらに加速させました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを獲得し、ブラジル、メキシコ、アルゼンチンでの産業活動の拡大により成長しました。この地域は、食品加工、鉱業、自動車部品、石油・ガスの生産ラインを近代化するためにHMIシステムを採用しました。企業は、過酷な作業環境での監視精度を向上させ、ダウンタイムを削減するために、タッチスクリーンパネルとスタンドアロンHMIユニットをますます使用しました。デジタルトランスフォーメーションプログラムも、クラウドベースのHMIソリューションの採用を促進しました。経済の変動が大規模な投資を遅らせたものの、プロセスオートメーションへの安定した需要が市場拡大を支え、特に効率改善と運用安全に焦点を当てたセクターでの成長を促しました。
中東・アフリカ
中東・アフリカ地域は2024年に約6%のシェアを持ち、石油・ガス、ユーティリティ、建設セクターでの強力な採用に支えられました。サウジアラビア、UAE、南アフリカなどの国々は、プラントの信頼性を強化し、デジタルオペレーションを拡大するために高度な制御技術に投資しました。HMIディスプレイパネルは、発電、淡水化プラント、産業機械のアップグレードで注目を集めました。スマートシティとインフラプロジェクトの開発の増加も、現代のオペレーターインターフェースへの需要を押し上げました。採用は先進地域に比べて遅れているものの、オートメーションの増加と長期的な産業多様化が市場の安定した成長を支えました。
市場セグメンテーション:
コンポーネント別
- "ハードウェア"=>["基本HMI"
- "高度なパネルベースのHMI"
- "高度なPCベースのHMI"]}
- {"ソフトウェア"=>["オンプレミスHMI"
- "クラウドベースのHMI"]
構成別
- 組み込みHMI
- スタンドアロンHMI
技術タイプ別
- モーションHMI
- バイオニックHMI
- タクタイルHMI
- アコースティックHMI
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
HMIディスプレイパネル市場の競争環境には、Siemens AG、Rockwell Automation、Schneider Electric SE、三菱電機株式会社、オムロン株式会社、General Electric Company、ABB Ltd.、Advantech Co.、Eaton Corporation PLC、Honeywell International Inc.などの主要企業が含まれます。これらの企業は、製品ポートフォリオの拡大、高度なタッチ技術の統合、産業用途における接続機能の強化を通じて競争しています。ベンダーは、リアルタイムモニタリング、クラウド統合、マルチプロトコル通信をサポートする堅牢で高解像度のパネルの開発に注力しています。戦略的な取り組みには、オートメーション企業とのパートナーシップ、スマート製造ソリューションへの投資、多様な産業環境に適したスケーラブルなHMIプラットフォームの立ち上げが含まれます。主要企業は、静電容量式タッチスクリーン、AI対応インターフェース、エッジ接続システムの革新を通じて市場での存在感を強化しています。アジア太平洋および北アメリカでの強い成長勢いが見られ、地域拡大が重要な戦略として残っています。企業がデジタル化、サイバーセキュリティ機能、ユーザー中心のインターフェースデザインを優先する中で、競争環境は激化し続けています。
主要プレイヤー分析
- シーメンスAG
- ロックウェル・オートメーション
- シュナイダーエレクトリックSE
- 三菱電機株式会社
- オムロン株式会社
- ゼネラル・エレクトリック・カンパニー
- ABB Ltd.
- アドバンテック株式会社
- イートンコーポレーションPLC
- ハネウェル・インターナショナルInc.
最近の展開
- 2025年10月、ロックウェルはAutomation Fair® 2025(イベント:2025年11月17日~20日)でデビューする新技術のラインナップ(更新されたビジュアライゼーション/産業用PCハードウェアおよびHMI/モニタリングワークフロー用のソフトウェアツールを含む)を発表しました。
- 2025年1月、シュナイダーエレクトリックは「HMI製品ラインアップガイド - 英語2025」(カタログ参照DIA5ED1161001EN、バージョン8.0)という文書を2025年1月1日付で発表しました。このカタログは、利用可能なMagelisおよびHarmonyオペレータ端末とそれに関連するソフトウェアを、EcoStruxure Operator Terminal Expertツールを含めて要約しています。
- 2024年11月、シーメンスの製品ページでは、SIMATIC HMIポートフォリオ全体での継続的な展開と刷新された世代(現代的なビジュアライゼーション用の統合パネル、第2世代の基本パネル、モバイルHMIユニット、新しいOption+アプリケーションがランタイムとOS機能を橋渡し)を示しています。シーメンスの文書と製品ページではこれらの更新が説明されていますが、シーメンスは単一の日付付きプレスリリースよりも製品ページに詳細を多く持っています。
レポートのカバレッジ
この調査レポートは、コンポーネント、構成、技術タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 工場がデジタルトランスフォーメーションを加速するにつれて、高度なタッチスクリーンパネルの需要が増加します。
- クラウド接続HMIシステムは、リモートモニタリングと集中制御のために採用が進むでしょう。
- AI駆動のインターフェースは、意思決定支援と予測保守の精度を向上させます。
- 堅牢で高解像度の産業用ディスプレイは、過酷な環境での使用が強化されるでしょう。
- OEMがよりスマートな制御モジュールを機械に統合するにつれて、組み込みHMIユニットが拡大します。
- 産業用サイバーセキュリティ機能は、すべての接続されたHMIプラットフォームにとって不可欠になります。
- ジェスチャー、音声、およびマルチモーダルインターフェースは、ハンズフリー制御を必要とするセクターで成長します。
- スマートシティおよびインフラプロジェクトは、HMIシステムのより広範な展開を促進します。
- リアルタイム分析の需要が高まるため、再生可能エネルギープラントでの採用が増加します。
- ベンダーは、オープンアーキテクチャプラットフォームへの投資を増やし、オートメーションエコシステム全体の相互運用性を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
HMIディスプレイパネル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にHMIディスプレイパネル市場はどの程度の年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたHMIディスプレイパネル市場のセグメントはどれですか?
HMIディスプレイパネル市場の成長を促進している主な要因は何ですか?
HMIディスプレイパネル市場の主要企業はどこですか?
どの地域がHMIディスプレイパネル市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 HMIディスプレイパネル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のHMIディスプレイパネル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10.73 billion → 2032: USD 18.32 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 HMIディスプレイパネル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. HMIディスプレイパネル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるHMIディスプレイパネル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 HMIディスプレイパネル市場市場の成長要因
- 3.3 HMIディスプレイパネル市場市場の抑制要因および課題
- 3.4 HMIディスプレイパネル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 HMIディスプレイパネル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 HMIディスプレイパネル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、HMIディスプレイパネル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 HMIディスプレイパネル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. HMIディスプレイパネル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はHMIディスプレイパネル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 HMIディスプレイパネル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 HMIディスプレイパネル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 HMIディスプレイパネル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 HMIディスプレイパネル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新HMIディスプレイパネル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のHMIディスプレイパネル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のHMIディスプレイパネル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のHMIディスプレイパネル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のHMIディスプレイパネル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのHMIディスプレイパネル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のHMIディスプレイパネル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのHMIディスプレイパネル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. HMIディスプレイパネル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
