
市場概要:
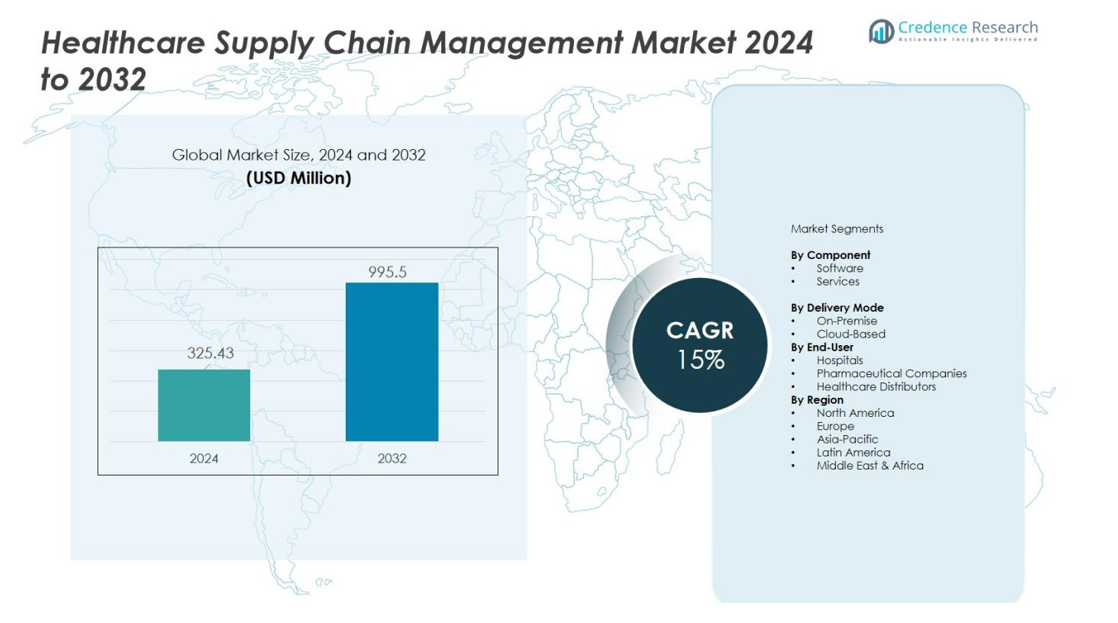
ヘルスケアサプライチェーン管理市場の規模は2024年に3億2543万米ドルと評価され、2032年までに9億9550万米ドルに達すると予想されており、予測期間(2024-2032年)中のCAGRは15%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ヘルスケアサプライチェーン管理市場規模 | 3億2543万米ドル |
| ヘルスケアサプライチェーン管理市場、CAGR | 15% |
| 2032年ヘルスケアサプライチェーン管理市場規模 | 9億9550万米ドル |
主な推進要因には、自動化、データ駆動型の意思決定、クラウドベースのサプライチェーンプラットフォームへの加速的な移行が含まれます。病院や医療提供者は、廃棄物を最小限に抑え、調達を最適化し、患者ケアの提供を向上させるために、高度な在庫管理システム、RFID技術、予測分析を採用しています。さらに、透明性、規制遵守、バイオ医薬品のコールドチェーン物流に対する需要の高まりが、業界全体でサプライチェーン管理ソリューションの採用を強化しています。医療機器、医薬品、消耗品の増加も、効率的なサプライチェーンプロセスの必要性をさらに促進しています。
地域的には、北米は成熟したヘルスケアインフラ、強力なIT採用、コスト効率の高い運営への重視により、最大の市場シェアを持っています。ヨーロッパはデジタルヘルス変革への大規模な投資で続いています。一方、アジア太平洋地域は、拡大する医療施設、政府の近代化イニシアチブ、新興経済国でのクラウドベースのサプライチェーンシステムの採用の増加に支えられ、最も急速な成長を遂げると予想されています。
市場の洞察:
- ヘルスケアサプライチェーン管理市場は3億2543万米ドルと評価されており、2032年までに9億9550万米ドルに達すると予想されており、急速なデジタルトランスフォーメーションによって15%のCAGRを記録しています。
- 自動化、予測分析、RFIDツール、クラウドプラットフォームは、調達効率を強化し、廃棄物を削減し、ヘルスケア業務全体でリアルタイムの可視性を向上させます。
- 製品の追跡可能性に対する規制の圧力と、生物製剤やワクチンの安全なコールドチェーン物流の必要性の高まりが、病院や製薬供給ラインでのソリューション採用を加速させます。
- 高い導入コスト、サイバーセキュリティの懸念、断片化されたベンダーエコシステムが、発展途上地域での技術統合を遅らせる運用上の障壁を生み出します。
- 北米は41%の市場シェアでリードし、ヨーロッパが32%で続き、アジア太平洋地域はデジタルヘルス投資と成長するヘルスケアインフラに支えられて21%で急速に拡大しています。
市場の推進要因:
運用効率とコスト最適化の需要の高まり
ヘルスケアサプライチェーン管理市場の成長は、病院やケアネットワーク全体での効率とコスト管理の必要性によって推進されています。プロバイダーは調達、在庫管理、流通を合理化して廃棄物を削減し、資源利用を改善します。自動化は注文の正確性を向上させ、手動エラーを最小限に抑えます。ワークフローの可視性を高め、戦略的計画をサポートします。組織はケアの質を損なうことなく運用コストを削減することに焦点を当てています。
- 例えば、ChenMedはWorkdayを使用して購入注文と請求書取引の80%を自動化し、臨床医の時間を大幅に節約しただけでなく、ケア提供の効率を改善する測定可能なコスト削減をもたらしました。
デジタルおよびクラウドベースのサプライチェーンソリューションの採用拡大
ヘルスケアサプライチェーン管理市場のプレーヤーは、リアルタイムの意思決定を強化するためにクラウドプラットフォームと高度な分析に投資しています。デジタルソリューションは、エンドツーエンドの追跡、迅速な履行、サプライヤーとの協力をサポートします。データの正確性を向上させ、予測的な予測を可能にします。AI、機械学習、IoTツールはサプライチェーンの透明性を高めます。プロバイダーは、サービス期待の高まりに対応するために統合されたデジタルシステムに移行しています。
- 例えば、GHX Marketplaceは、データと分析を活用して購買者を優先ベンダーに誘導し、購買効率を高め、コストを管理するクラウドベースのソリューションです。
規制圧力の増大と製品追跡可能性の必要性
ヘルスケアサプライチェーン管理市場の採用は、製品の安全性、シリアライゼーション、品質保証に関連する規制により増加しています。政府は、医薬品や医療機器の真正性を確保するために厳しい規則を施行しています。これにより、組織は安全な追跡と文書化システムを展開することを求められます。強力な追跡可能性は偽造リスクを低減し、コンプライアンスを確保します。企業はグローバルスタンダードを満たすためにガバナンスフレームワークを強化しています。
バイオ医薬品とワクチンのためのコールドチェーン物流の拡大
ヘルスケアサプライチェーン管理市場は、温度に敏感な製品の管理された保管と輸送の需要の高まりから利益を得ています。バイオ医薬品、細胞療法、ワクチンの成長により、専門的な物流の必要性が増しています。これは、長い供給ルート全体で製品の有効性を維持するのをサポートします。高度なコールドチェーン監視システムは信頼性を向上させます。ヘルスケアプロバイダーとディストリビューターは、製品の完全性を維持するためにインフラに投資しています。
市場動向:
サプライネットワーク全体での高度な分析、AI、および自動化の統合の増加
ヘルスケアサプライチェーン管理市場の動向は、精度、応答性、予測能力を向上させるための分析、AI、および自動化の急速な統合を反映しています。これは、データ駆動型の調達をサポートし、製品フロー全体のリアルタイムの可視性を向上させます。AI駆動の需要計画は不足を減らし、在庫管理を強化します。自動化は注文処理を改善し、運用の遅延を最小限に抑えます。クラウドプラットフォームはサプライヤーとヘルスケアプロバイダー間のコミュニケーションを改善します。IoT対応の追跡デバイスは出荷監視を強化し、製品の安全性を向上させます。プロバイダーはこれらの技術を使用してパフォーマンスを向上させ、非効率を削減します。
- 例えば、DHLはヘルスケアおよびライフサイエンス物流において、温度、湿度、位置などの条件を追跡するセンサーを使用して、IoT対応の出荷監視を実施しました。
透明性と製品の安全性のためのブロックチェーン、IoT、およびコールドチェーン技術の拡大
ヘルスケアサプライチェーン管理市場は、トレーサビリティと製品の安全性を向上させるために、ブロックチェーン、IoTセンサー、および温度制御技術の導入が増加しています。これは製品の真正性の確認をサポートし、偽造リスクを減少させます。ブロックチェーンはデータの透明性を向上させ、取引記録を保護します。IoTデバイスは環境条件を監視し、出荷のコンプライアンスを向上させます。コールドチェーンの革新は、バイオ医薬品、ワクチン、および重要な治療薬の取り扱いを改善します。プロバイダーは製品の完全性を保護するために接続されたシステムに投資しています。これらの技術の広範な採用により、規制の遵守とサプライチェーンの回復力が向上します。
- 例えば、COVID-19ワクチンの配布における正確なIoT温度センサーの統合により、輸送中に国を越えて製品の有効性を維持するために、投与量が規定の温度範囲内に保たれました。
市場課題分析:
高い導入コストと新興地域における限られたデジタルインフラ
ヘルスケアサプライチェーン管理市場は、高い導入コスト、複雑な統合ニーズ、および発展途上地域での技術的準備の限界から課題に直面しています。これはソフトウェア、ハードウェア、および熟練した人材への大規模な投資を必要とします。小規模なヘルスケア施設では予算の制約が技術採用を遅らせます。レガシーシステムはシームレスなデータ交換を妨げ、運用の可視性を低下させます。貧弱なネットワークインフラはシステムの信頼性とリアルタイム追跡に影響を与えます。プロバイダーは断片化された供給環境全体で一貫したパフォーマンスを維持するのに苦労しています。
データセキュリティリスク、規制の複雑さ、およびベンダー調整の問題
ヘルスケアサプライチェーン管理市場は、サイバーセキュリティの脅威、進化するコンプライアンスルール、およびマルチベンダーの調整に関連するリスクに直面しています。これには、強力な保護が必要な機密の患者および製品データが含まれています。厳格な規制フレームワークは、文書作成の努力を増やし、運用上の負担を増加させます。世界的な供給政策の頻繁な変更は、複雑さを増します。ベンダーの断片化はコミュニケーションのギャップを生み出し、供給の継続性を妨げます。組織は、一貫したサービス品質とタイムリーな配達を維持するために、複数の利害関係者を管理する必要があります。
市場機会:
デジタルトランスフォーメーションとAI駆動のサプライチェーンソリューションの採用拡大
ヘルスケアサプライチェーン管理市場は、デジタルプラットフォーム、AIツール、および自動化のヘルスケア業務全体での使用拡大により、強力な機会を持っています。これにより、予測の精度が向上し、調達の正確性が向上し、意思決定が強化されます。AIベースのシステムは、配送ルートを最適化し、遅延を減少させます。クラウドベースのモデルは、あらゆる規模のプロバイダーに対してデータアクセスとスケーラビリティを向上させます。RFID、IoTセンサー、スマート在庫システムの成長は、革新を促進します。病院や流通業者は、パフォーマンスを向上させ、運用の無駄を減らすために高度なツールを採用しています。
コールドチェーンネットワークの拡大とバイオ医薬品供給ラインのグローバル化
ヘルスケアサプライチェーン管理市場は、生物製剤、ワクチン、細胞ベースの治療法をサポートするためのコールドチェーン容量の拡大需要から利益を得ています。これにより、温度管理された物流を改善することで製品の完全性が強化されます。世界的な製造の成長は、国境を越えた流通ネットワークへの投資を促進します。新興市場は、インフラストラクチャのアップグレードとデジタル採用の機会を提供します。より良い監視技術は、遠隔地での供給の信頼性を向上させます。利害関係者は、高価値の生物製剤に焦点を当て、新しい収益源を開拓し、グローバルな接続性を向上させます。
市場セグメンテーション分析:
コンポーネント別
ヘルスケアサプライチェーン管理市場のコンポーネント別セグメンテーションには、ソフトウェアとサービスが含まれ、ソフトウェアは分析プラットフォーム、RFIDツール、および在庫管理システムの採用拡大により重要なシェアを占めています。これにより、調達、流通、および倉庫業務全体の可視性が向上します。クラウドベースおよびAI対応のソフトウェアは、そのスケーラビリティとリアルタイム追跡能力で注目を集めています。サービスは、システム統合、コンサルティング、およびトレーニングサポートの需要が高まるにつれて着実に拡大しています。プロバイダーは、運用負担を軽減し、サプライチェーンのパフォーマンスを向上させるために、マネージドサービスを求めています。
- 例えば、GEヘルスケアは、Celonisプロセスマイニングプラットフォームを使用して注文履行を最適化し、履行サイクルを18日短縮し、キャッシュフローを加速させた検証済みプロジェクトを実施しました。
配信モード別
配信モード別セグメンテーションは、オンプレミスおよびクラウドベースのモデルをカバーしており、クラウド展開は初期投資が少なく、スケーラビリティが容易なため急速に成長しています。これにより、リモートアクセス、セキュアなデータ共有、およびヘルスケアネットワーク全体でのシームレスな更新がサポートされます。オンプレミスシステムは、完全なデータ制御と高度なカスタマイズを優先する大規模な機関の間で依然として関連性があります。クラウドプラットフォームは、中規模および新興のヘルスケア施設に魅力的です。デジタルトランスフォーメーションへの関心の高まりは、柔軟で自動化されたサプライチェーンソリューションの需要を強化します。
- 例えば、主要な医療ソフトウェアプロバイダーであるEpic Systemsは、同社のソフトウェアが米国および世界中で3億500万人以上の患者の電子健康記録を管理するのに役立っていると報告しています。
エンドユーザー別
エンドユーザーによるセグメンテーションには、病院、製薬会社、医療流通業者が含まれ、効率的な調達と在庫最適化の需要が高まっているため、病院が大きなシェアを持っています。これにより、在庫切れや廃棄物を削減することで患者ケアの提供が改善されます。製薬会社は、シリアライゼーション、追跡、グローバルな流通効率を向上させるために高度なシステムに投資しています。流通業者は、高い製品量を管理し、注文の正確性を向上させるためにデジタルプラットフォームを採用しています。バイオ医薬品や医療機器の成長により、すべてのエンドユーザーカテゴリにおいて統合されたコンプライアントなサプライチェーンシステムの需要が増加しています。
セグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
提供モード別
- オンプレミス
- クラウドベース
エンドユーザー別
- 病院
- 製薬会社
- 医療流通業者
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカにおける強力な市場プレゼンスと技術的リーダーシップ
北アメリカは、強力なデジタル採用と高度な医療インフラに支えられ、医療サプライチェーン管理市場の41%を占めています。この地域は、分析、オートメーション、統合サプライチェーンプラットフォームへの継続的な投資により、リーディングポジションを維持しています。プロバイダーは、RFIDツールとクラウドベースのシステムを使用して運用の可視性を向上させています。厳格な規制要件により、製品のトレーサビリティと安全性が強化される恩恵を受けています。主要な技術ベンダーは、医療ネットワーク全体での継続的なイノベーションをサポートしています。病院は、パフォーマンスを向上させるために統一された調達および流通システムを優先しています。
ヨーロッパにおける近代化努力の増加と規制の整合性
ヨーロッパは、広範なデジタルトランスフォーメーションの取り組みにより、医療サプライチェーン管理市場の32%を占めています。この地域は、病院、製薬メーカー、物流パートナー全体での近代化を進めています。進化するコンプライアンスフレームワークにより、オートメーションとデータ駆動型計画の採用が増加しています。国境を越えた医療活動により、高度に調整されたサプライネットワークの必要性が高まっています。プロバイダーは、厳格な製品安全基準を満たすために高度な追跡ソリューションに投資しています。バイオ医薬品の生産の成長により、強靭で機敏なサプライチェーンシステムの需要が高まっています。
アジア太平洋における急速なデジタル採用と拡大する医療インフラ
アジア太平洋地域は、医療サプライチェーン管理市場の21%を占めており、医療インフラの拡大と急速なデジタル化に支えられています。この地域では、スケーラビリティとコスト効率のためにクラウドベースのプラットフォームの採用が盛んです。調達、在庫管理、物流運営の近代化を促進する政府プログラムから恩恵を受けています。製薬製造の成長は、安全で透明な供給ネットワークの必要性を強化します。ワクチンや生物製剤を支えるためにコールドチェーンへの投資が増加しています。医療提供者は、流通効率を向上させ、運営の遅延を減少させるためにデジタルツールを導入しています。
主要プレイヤーの分析:
- オラクル (米国)
- Tecsys Inc. (カナダ)
- グローバル・ヘルスケア・エクスチェンジ, LLC. (米国)
- アセンション (米国)
- オシュナー・ヘルス (米国)
- バナー・ヘルス (米国)
- ヘンリー・シャイン, Inc. (米国)
- マッケソン・コーポレーション (米国)
- カーディナル・ヘルス (米国)
- エピコール・ソフトウェア・コーポレーション (米国)
競争分析:
医療サプライチェーン管理市場は、技術革新、デジタル拡大、統合サプライプラットフォームの需要の高まりによって強い競争が特徴です。主要プレイヤーは、調達の正確性を向上させ、在庫の可視性を強化するクラウドベースのソリューション、リアルタイム分析、オートメーションツールに注力しています。予測精度、RFID追跡、コンプライアンス管理能力の継続的なアップグレードを促進します。主要企業は、供給ネットワーク全体の接続性を向上させるために、病院、製薬会社、ディストリビューターとのパートナーシップを拡大しています。ベンダーは、大規模な展開をサポートするために、サイバーセキュリティ、システム統合、ユーザーフレンドリーなインターフェースを強調しています。AIとIoTツールへの関心の高まりが競争を激化させ、企業はパーソナライズされたサービスモデルと強力なデータインテリジェンスを通じてより高い価値を目指しています。確立されたプレイヤーは強力なグローバルフットプリントから利益を得ており、新興企業はコスト効率の高い柔軟なプラットフォームを導入して新たな機会を捉えています。
最近の動向:
- 2025年10月、オラクルはOracle AI Factoryを立ち上げ、顧客とパートナーがAIの採用を加速するための構造化されたパスウェイを提供しました。
- 2025年6月、Tecsysは、EHRとERPシステムを統合した医療サプライチェーンの洞察を提供するAI駆動のプラットフォームTecsysIQを立ち上げました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、デリバリーモード、エンドユーザー、地域に基づく詳細な分析を提供します。主要市場プレイヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因とイタリア経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- デジタルトランスフォーメーションが加速し、AI駆動の予測、オートメーション、高度な分析の採用が進むでしょう。
- クラウドベースのプラットフォームが拡大し、スケーラブルで安全かつ協力的なサプライチェーン運営をサポートします。
- リアルタイムの可視性への需要が増加し、RFID、IoTセンサー、ブロックチェーンソリューションの利用が広がるでしょう。
- バイオ医薬品、ワクチン、細胞治療の量が増加するため、コールドチェーン物流が強化されます。
- 医療提供者はコスト最適化を優先し、統合された調達と在庫システムへの投資を促進します。
- 規制の圧力が強まり、組織は高度なトレーサビリティとシリアライゼーション技術を採用するようになります。
- 国境を越えた医療供給ネットワークが成長し、よりスマートな物流調整とデジタル文書化が求められます。
- サプライチェーンが機密の医療データや製品データを扱うため、サイバーセキュリティソリューションの重要性が増します。
- 新興市場は、インフラ開発と医療の拡大に支えられ、現代的なサプライチェーンツールを急速に採用します。
- ベンダーパートナーシップと戦略的コラボレーションが増加し、統一されたデータインテリジェンスを持つエンドツーエンドのサプライチェーンエコシステムを実現します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルヘルスケアサプライチェーンマネジメント市場の規模はどのくらいですか?
2024年から2032年の間に、ヘルスケアサプライチェーンマネジメント市場はどの程度の年平均成長率で成長すると予想されていますか?
グローバルヘルスケアサプライチェーンマネジメント市場の成長を促進している要因は何ですか?
グローバルヘルスケアサプライチェーンマネジメント市場の主要なセグメントは何ですか?
グローバルヘルスケアサプライチェーンマネジメント市場が直面しているいくつかの課題は何ですか?
グローバルヘルスケアサプライチェーンマネジメント市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヘルスケアサプライチェーン管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヘルスケアサプライチェーン管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 325.43 million → 2032: USD 995.5 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヘルスケアサプライチェーン管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヘルスケアサプライチェーン管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヘルスケアサプライチェーン管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヘルスケアサプライチェーン管理市場市場の成長要因
- 3.3 ヘルスケアサプライチェーン管理市場市場の抑制要因および課題
- 3.4 ヘルスケアサプライチェーン管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヘルスケアサプライチェーン管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヘルスケアサプライチェーン管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヘルスケアサプライチェーン管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヘルスケアサプライチェーン管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヘルスケアサプライチェーン管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヘルスケアサプライチェーン管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヘルスケアサプライチェーン管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヘルスケアサプライチェーン管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヘルスケアサプライチェーン管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヘルスケアサプライチェーン管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヘルスケアサプライチェーン管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヘルスケアサプライチェーン管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヘルスケアサプライチェーン管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヘルスケアサプライチェーン管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヘルスケアサプライチェーン管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヘルスケアサプライチェーン管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヘルスケアサプライチェーン管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヘルスケアサプライチェーン管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヘルスケアサプライチェーン管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
