
頭部保護具市場の概要:
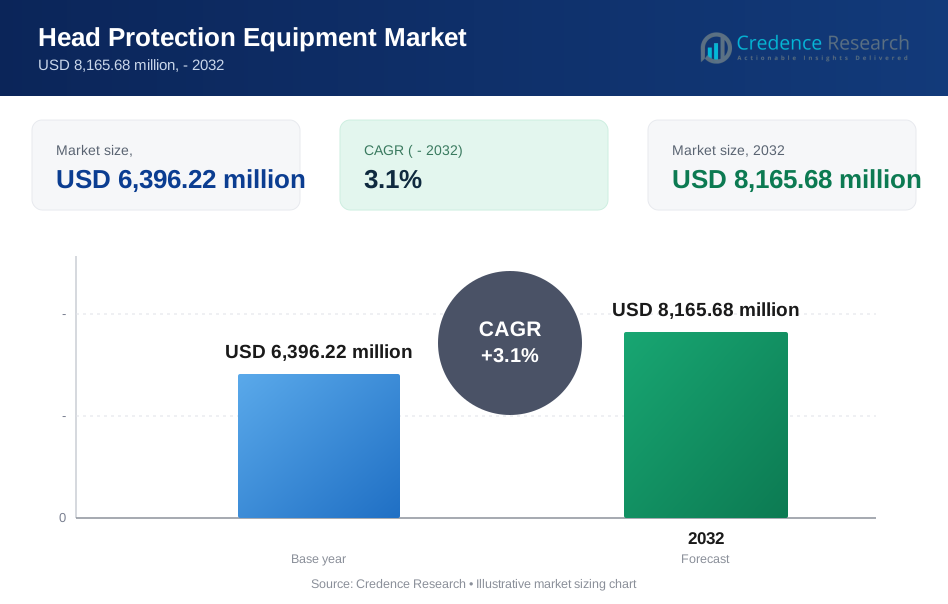
頭部保護具市場の規模は2024年に63億9,622万米ドルと評価され、予測期間中に年平均成長率3.1%で2032年までに81億6,568万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の頭部保護具市場規模 | 63億9,622万米ドル |
| 頭部保護具市場のCAGR | 3.1% |
| 2032年の頭部保護具市場規模 | 81億6,568万米ドル |
頭部保護具市場の主要プレーヤーには、Honeywell International Inc.、3M Company、DuPont de Nemours Inc.、MSA Safety Inc.、Ansell Ltd.が含まれます。これらの企業は、革新、グローバルなサプライチェーン、国際的な安全基準の遵守を通じてリードしています。MSA SafetyとHoneywellは、快適性と衝撃保護機能を統合した産業用ヘルメットに焦点を当て、DuPontは安全装備の材料の進歩を強調しています。3MとAnsellは、強力なブランド認知と建設および製造セクター全体での幅広い製品提供を活用しています。北米は、厳格なOSHA規制、高い安全意識、大規模な産業活動によって30%のシェアで世界市場を支配しています。ヨーロッパは、強力な労働法と成熟したインフラによって25%で続いています。アジア太平洋地域は20%以上のシェアを持ち、産業セクターの拡大と都市建設により最も速い成長を示しています。これらの地域は調達トレンドを形成し、安全基準に影響を与え、グローバルおよび地域のプレーヤーのための流通を支えています。

頭部保護具市場の洞察
- 頭部保護具市場は2024年に63億9,622万米ドルと評価され、2032年までに81億6,568万米ドルに達すると予想され、年平均成長率3.1%で成長しています。
- 建設、石油・ガス、製造セクター全体での安全規制の強化が、認定ヘッドギアの一貫した需要を促進しています。
- トレンドは、衝撃センサーと改良された快適機能を備えた軽量で人間工学に基づいたスマートヘルメットの採用が増加していることを示しています。
- Honeywell、3M、MSA Safety、DuPontなどの主要プレーヤーは、グローバルなリーチ、R&D投資、認定製品ラインを通じて支配しており、地域のプレーヤーはコストとニッチなアプリケーションで競争しています。
- 北米は30%の市場シェアでリードし、ヨーロッパが25%、アジア太平洋が20%以上で続いています。製品の中では、ハードハット/安全ヘルメットが最大のシェアを占め、建設セクターがインフラ拡大と厳格なコンプライアンス要件によりエンドユース需要をリードしています。
頭部保護具市場のセグメンテーション分析:
製品タイプ別
ヘッドプロテクション機器市場では、ハードハットと安全ヘルメットが製品タイプの中で最も高い市場シェアを占めています。タイプIのヘルメットは、建設および製造業界で垂直衝撃保護のために好まれていますが、タイプIIモデルは、鉱業およびユーティリティ業界での側面保護の追加により注目を集めています。フェイスシールドとバイザーは、溶接、化学、および研究所の用途で、飛沫や火花からの防御を提供します。溶接用ヘルメットとマスクは、自動化の進展と溶接工の安全規制により、続いています。バンプキャップは、主に狭いスペースのある低リスクの工業環境で使用され、より小さなシェアを持っています。
- 3M SecureFit X5000シリーズのヘルメットは、トップ衝撃保護のためのANSI/ISEA Z89.1タイプI基準を満たし、さらに約31ジュールの衝撃エネルギーでの衝撃吸収試験を含むEN 12492登山基準にも適合しています。
エンドユース産業別
建設業は、厳格な安全規制と継続的なインフラ成長により、ヘッドプロテクション機器の主要なエンドユースセグメントとして最大のシェアを占めています。製造業がそれに続き、組立ライン、金属加工、重工業で機器が必要とされています。石油・ガス、鉱業、輸送セクターも、特に危険または高リスクのゾーンでの採用を促進しています。消防は耐熱ヘルメットの一貫した需要を見ています。医療は、特にパンデミック後に高感染環境や研究所研究で保護用ヘッドギアが使用されるニッチなセグメントとして浮上しています。
- 例えば、MSA Safetyは、大規模なインフラプロジェクトで使用されるV-Gardヘルメットを供給しており、発売以来、世界中で1億ユニット以上が販売され、長期的な建設採用を反映しています。
ヘッドプロテクション機器市場の主要成長要因
高リスク産業における職場安全規制の強化
厳格な職場安全規制は、ヘッドプロテクション機器市場を強力に推進しています。政府は、建設、製造、鉱業、石油・ガスサイトでのヘルメットの使用を義務付けています。規制機関は、衝撃耐性、貫通保護、電気絶縁などの基準への準拠を要求しています。雇用主は、非準拠に対して罰金、操業停止のリスク、法的責任を負います。その結果、組織は事故と責任を減らすために認定されたヘッドプロテクション機器に投資しています。インフラの拡大は、さらに規制された作業現場を増やしています。発展途上経済も労働安全フレームワークを強化しています。この変化は、大企業を超えた正式な安全採用を拡大しています。安全監査と契約者のコンプライアンスプログラムは、繰り返し需要を強化しています。ゼロインシデントポリシーへの注力は、産業セクター全体での長期的な調達サイクルを維持しています。
- 例えば、米国のOSHA準拠のヘルメットは、1.5mの高さから3.6kgのストライカーを使用した衝撃試験に合格しなければならず、これはBullardのクラシックシリーズのハードハットが満たしています。非準拠は罰金や操業停止のリスクを伴います。
建設、インフラ、および産業活動の拡大
大規模な建設と産業の成長は、頭部保護装備の需要を加速させます。都市化は住宅、商業、輸送インフラプロジェクトを推進します。製造能力の拡大は工場の安全要件を増加させます。鉱業やエネルギープロジェクトは、作業者を落下物や衝撃の危険にさらします。これらの条件は、ヘルメットの継続的な使用を必要とします。先進地域でのインフラ更新は交換需要を支えます。新興市場は新しい設置と労働力の追加に貢献します。請負業者は効率を向上させるために、現場全体で安全装備を標準化することが多いです。プロジェクトベースの採用は大量のヘルメット購入を増加させます。産業活動の成長は労働力の危険曝露と直接相関し、すべての運用段階で頭部保護が不可欠です。
- 例えば、100トン以上の積載量を扱う露天掘り鉱山のオペレーターは、政府および現場特有の安全規制に基づいて認定されたヘルメットを着用する必要があります。
労働者の健康、生産性、リスク削減に対する雇用者の関心の高まり
組織はますます労働者の安全を生産性とコスト管理に結びつけています。頭部の怪我はダウンタイム、補償費用、保険請求を引き起こします。雇用者は事故の深刻度を軽減するために保護装備を採用しています。安全への投資は労働力の維持と士気を支えます。大企業は安全装備を運用リスク管理システムに統合しています。改善されたヘルメットの快適性と人間工学は、一貫した使用を促進します。デジタル安全プログラムはトレーニングと監査を通じてコンプライアンスを強化します。多国籍企業はグローバルな運用全体で統一された安全基準を適用します。この構造化されたアプローチは持続的な需要を強化します。予防に焦点を当てた安全文化は、頭部保護装備をオプションの装備ではなく、主要な運用要件として位置付けます。
頭部保護装備市場の主要なトレンドと機会
先進的で軽量かつ人間工学に基づいたヘッドギアデザインへのシフト
メーカーは快適性を重視した製品革新に焦点を当てています。軽量素材は長時間シフト中の首の負担を軽減します。改善された通気性は暑い環境での使いやすさを向上させます。調整可能なサスペンションシステムは多様なユーザーにフィット感を向上させます。これらの特徴はコンプライアンスを高め、疲労を軽減します。タイプIIヘルメットは多方向の衝撃保護により注目を集めています。デザインの改善は鉱業やユーティリティでの採用を支援します。雇用者は労働者の受け入れを向上させるために人間工学的なモデルを好みます。製品の差別化は性能と快適性に向けた競争をシフトさせます。このトレンドはプレミアム価格と産業ユーザー全体での交換アップグレードを支援します。
- 例えば、3MのSecureFit X5500ヘルメットは約351グラムの重さで、安定性と快適性を向上させるために複数の垂直調整設定を提供するサスペンションシステム内で特許取得済みの圧力拡散技術を使用しています。
スマートでアプリケーション特化型の頭部保護ソリューションの統合
スマート安全装備は新たな成長機会を生み出します。センサー付きヘルメットは衝撃検出と作業者のモニタリングをサポートします。用途に特化したデザインは溶接、消防、医療のニーズに対応します。フェイスシールドは曇り止めと化学薬品耐性のコーティングを統合しています。溶接用ヘルメットは目の保護のために自動暗化フィルターを採用しています。医療現場では使い捨てまたはクリーンルーム対応のヘッドギアが使用されます。カスタマイズにより、作業に特化した安全性の向上が図られます。産業バイヤーはリスクの高い役割に対する専門的な保護を重視します。技術を活用したソリューションは、規制された高責任セクターからの将来の需要をサポートします。
頭部保護装備市場の主な課題
高い価格感度と小規模企業での採用の限界
価格に敏感な市場では、コストが重要な課題となります。小規模な請負業者や非公式な雇用主は、しばしば低コストのオプションを優先します。高品質な保護機能を備えたプレミアムヘルメットは、抵抗を受けることがあります。予算が厳しい場合、交換サイクルが延びます。発展途上地域では、プロジェクトの規模によってコンプライアンスの施行が異なります。認定装備の認知度が低いことも採用を制限します。偽造品や非認定品が市場の品質を低下させます。メーカーは手頃な価格とコンプライアンスのバランスを取るのに苦労しています。価格圧力は利益率に影響を与え、小規模な事業でのプレミアム製品の浸透を遅らせます。
快適性の問題と作業者の不一致な使用行動
ユーザーの不快感がヘルメットの一貫した使用に影響を与えます。重いまたは換気が不十分なヘルメットは、長時間の着用を妨げます。作業者は長時間の作業中に装備を外すことがあります。フィットが悪いと保護効果が低下します。トレーニングの欠如が誤用や非コンプライアンスを悪化させます。過酷な気候が快適性の課題を増幅させます。雇用主は教育と監督に投資する必要があります。行動の抵抗が先進的なデザインの採用を遅らせます。メーカーはコストを上げずに使いやすさを向上させるプレッシャーに直面しています。人間要因の課題を克服することが、持続的な市場成長にとって重要です。
頭部保護装備市場の地域分析
北アメリカ
北アメリカは、厳格な職業安全法と高い産業活動により、頭部保護装備市場で最大の市場シェアを持っています。アメリカ合衆国は、強力な建設、石油・ガス、製造業セクターによって地域をリードしています。OSHA規制は、保護装備の使用を義務付けており、繰り返しの需要を促進します。大規模なインフラプロジェクトや改修活動が製品消費を増加させます。主要メーカーの存在と高い職場安全意識が市場の優位性に寄与しています。スマートヘルメットや人間工学に基づいたデザインの革新が地域の見通しをさらに強化しています。北アメリカは世界市場シェアの30%以上を占めています。
ヨーロッパ
ヨーロッパは、世界の頭部保護装備市場で約25%の市場シェアを持ち、強い地位を維持しています。地域の需要は、厳格なEUの職場安全基準と成熟した産業基盤によって牽引されています。ドイツ、イギリス、フランスなどの国々は、製造業と建設セクターによってリードしています。欧州安全衛生機関などの規制機関がPPEの使用を促進しています。環境への配慮が、リサイクル可能で軽量なヘルメットの採用を支えています。特に鉱業やエネルギーセクターでの保護装備の技術統合が、ヨーロッパ市場の革新ペースと製品交換サイクルを向上させています。
アジア太平洋
アジア太平洋地域は、頭部保護装備市場で最も急成長している地域として浮上し、20%以上のシェアを占めています。中国、インド、東南アジアでの急速な工業化、都市建設、鉱業活動が需要を促進しています。政府の規制と労働者の安全意識の高まりが正式なPPEの採用を支えています。インフラのメガプロジェクトや輸出主導の製造業がヘッドギアの消費を増幅しています。地元および国際的なメーカーは、パートナーシップや地域生産拠点を通じて存在感を拡大しています。一部の非公式雇用セクターが高級品の採用を制限しているにもかかわらず、大規模プロジェクトからのボリュームベースの需要が一貫した成長を促しています。アジア太平洋地域は、予測期間中にユニット販売の面で成熟市場を上回ると予想されています。
ラテンアメリカ
ラテンアメリカは、世界の頭部保護装備市場で約10%の控えめなシェアを占めています。ブラジルとメキシコは、活発な建設と鉱業産業により需要を牽引しています。規制の施行は国によって異なりますが、職場の安全意識の高まりが徐々に採用を促進しています。経済開発プロジェクトとエネルギーセクターへの投資が持続的な需要を支えています。しかし、小規模な請負業者の価格感度が高級製品の採用に影響を与えています。地元のディストリビューターは、認定された保護装備へのアクセス拡大において重要な役割を果たしています。市場は、インフラと鉱業への外国投資の増加から利益を得ており、これがより厳しい安全コンプライアンスを促しています。
中東・アフリカ
中東・アフリカ地域は、約8〜10%の市場シェアを持つ小規模ながら成長しているセグメントを表しています。需要は、石油・ガスプロジェクト、都市インフラの拡大、産業開発によって支えられています。UAEやサウジアラビアのような国々は、建設現場で厳しい安全基準を施行しています。アフリカの鉱業セクターは、耐久性と衝撃耐性のあるヘルメットの需要を牽引しています。地元生産が限られているため、輸入への依存度が高く、価格と供給に影響を与えています。しかし、安全訓練プログラムや政府支援の産業拡大計画が市場浸透を促進しています。国際ブランドは、この地域をエントリーレベルおよびミッドレンジのヘルメット製品でますますターゲットにしています。
頭部保護装備市場のセグメンテーション:
製品タイプ別
- ハードハット / 安全ヘルメット
- タイプI(上部衝撃保護)
- タイプII(上部および側面衝撃保護)
- フェイスシールド / バイザー
- 溶接用ヘルメット / マスク
- バンプキャップ
エンドユース産業別
- 建設
- 製造
- 石油・ガス
- 鉱業
- 輸送
- 消防
- ヘルスケア
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
頭部保護装置市場の競争環境
頭部保護装置市場は、グローバルな大手企業と地域の専門プレーヤーが競争する環境を特徴としています。Honeywell International Inc.、3M Company、MSA Safety Inc.、DuPont de Nemours Inc.といった主要企業は、幅広い製品ポートフォリオ、認定された安全基準、グローバルな流通ネットワークを通じて強力な市場地位を維持しています。これらの企業は、製品の快適性、耐久性、多重衝撃耐性を向上させるために研究開発に投資しています。JSP Ltd.、Centurion Safety Products、Pinnacle Protection Enterprisesのような地域プレーヤーは、地域のコンプライアンスニーズに合わせたコスト効果の高いニッチなソリューションに注力しています。建設および産業請負業者とのパートナーシップは、市場の到達範囲を強化します。プレーヤーはまた、アジア太平洋や中東での新たな需要を取り込むために、買収や地理的多様化を通じて拡大しています。市場は、製品の革新、ブランドの評判、価格戦略によって推進されています。ANSI、EN、CSA基準を含む認証は、主要な差別化要因として機能します。電子商取引と直接供給契約は、より迅速な調達サイクルを支持して従来の流通チャネルを再構築しています。
頭部保護装備市場の主要プレイヤー分析
- Petzl
- JSP Ltd.
- Radians
- MSA Safety Inc.
- Pinnacle Protection Enterprises
- Uvex Group
- Honeywell International Inc.
- Lakeland Industries Inc.
- Ed Bullard Co.
- Pyramex Safety Products LLC
- DuPont de Nemours Inc.
- Carhartt Inc.
- Delta Plus
- Bollé Safety
- KASK Spa
- Ansell Ltd.
- Cintas Corporation
- Centurion Safety Products Ltd.
- Drägerwerk AG & Co. KGaA
- TST Sweden AB
- 3M Company
最近の開発
- 2024年4月、米国に本社を置くMSA Safety, Inc.は、MSA Cairns® 1836消防ヘルメットを発表しました。このヘルメットは軽量で、米国防火協会(NFPA)の基準に準拠しています。
- 2024年4月、インドに拠点を置くSteelbird Baby Toysは、スケートやサイクリング活動中の安全性を高めるために子供用の新しいヘルメットを発売しました。Steelbird Hi-tech Indiaの子会社であるこの会社は、ベビー玩具カテゴリーでの存在感を拡大することに注力しています。
- 2023年10月、英国に拠点を置く安全ソリューションプロバイダーのCenturion Safety Productsは、同社の安全ヘルメットを改良しました。Centurion Concept Safety Helmetを発売することで既存の製品ラインを拡大しました。この製品はユニークなMips技術を備えており、特定の衝撃時に頭部への回転運動の影響を軽減することができます。
レポートのカバレッジ
この調査レポートは、製品タイプ、最終用途産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らの事業、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 厳格な世界的な職場安全規制により、高度な頭部保護具の需要が増加します。
- 建設およびインフラの成長が、高ボリュームのヘルメット採用を促進し続けます。
- メーカーは、軽量で通気性があり、エルゴノミクスに優れたヘルメットデザインにより多く投資します。
- センサーと接続機能を備えたスマートヘルメットが、高リスク産業で注目を集めます。
- 急速な工業化により、アジア太平洋地域が最も成長が速い市場として浮上します。
- 電子商取引と現場直送モデルが流通戦略を再構築します。
- 消防、溶接、医療などのニッチセクター向けのカスタマイズされたヘルメットの需要が増加します。
- 環境問題のため、リサイクル可能で持続可能な素材の統合が進みます。
- 中小企業は、認識と施行の改善に伴い、認定された装備を採用します。
- グローバル企業は、地域のパートナーシップとターゲットを絞った製品革新を通じて拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2032年のヘッドプロテクション機器市場の予想市場規模はどのくらいですか?
2024年から2032年の間に、ヘッドプロテクション機器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたヘッドプロテクション機器市場のセグメントはどれですか?
ヘッドプロテクション機器市場の成長を促進している主な要因は何ですか?
ヘッドプロテクション機器市場の主要企業はどこですか?
2024年にヘッドプロテクション機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 頭部保護具市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の頭部保護具市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 6,396.22 million → 2032: USD 8,165.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 頭部保護具市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 頭部保護具市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における頭部保護具市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 頭部保護具市場市場の成長要因
- 3.3 頭部保護具市場市場の抑制要因および課題
- 3.4 頭部保護具市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 頭部保護具市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 頭部保護具市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、頭部保護具市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 頭部保護具市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 頭部保護具市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は頭部保護具市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 頭部保護具市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 頭部保護具市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 頭部保護具市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 頭部保護具市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新頭部保護具市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の頭部保護具市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の頭部保護具市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の頭部保護具市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の頭部保護具市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの頭部保護具市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の頭部保護具市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの頭部保護具市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 頭部保護具市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
