
市場概要:
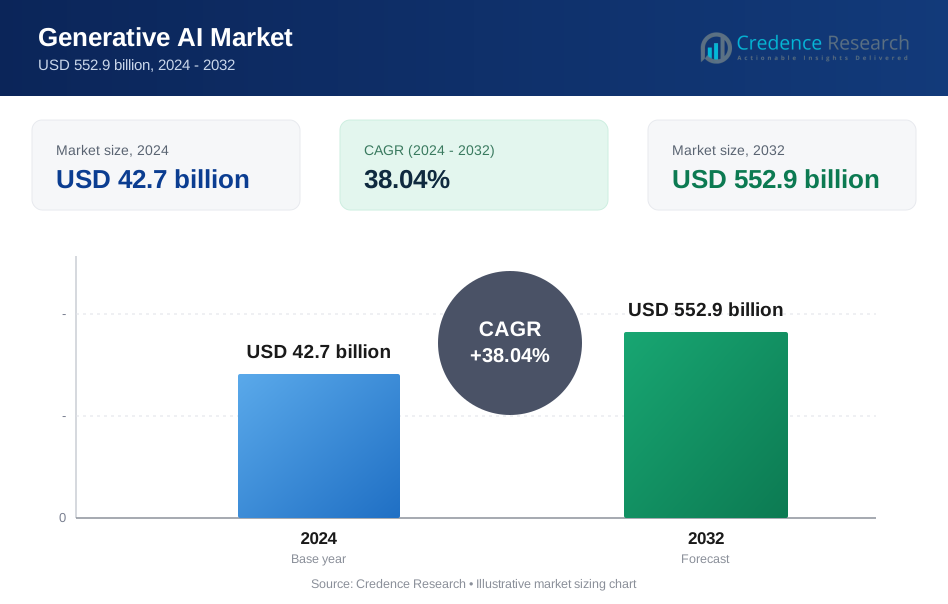
世界の生成AI(Gen AI)市場規模は、2018年に45億米ドルから2024年に427億米ドルと評価され、予測期間中に年平均成長率(CAGR)38.04%で2032年までに5529億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 生成AI(Gen AI)市場規模 2024 | 427億米ドル |
| 生成AI(Gen AI)市場、CAGR | 38.04% |
| 生成AI(Gen AI)市場規模 2032 | 5529億米ドル |
市場の成長は、企業の自動化、クリエイティブコンテンツ生成、プロセス最適化への需要の高まりによって推進されています。組織は、医療、メディア、金融、通信などの業界で、テキスト、コード、デザイン、予測タスクのためにGen AIを展開しています。広範なクラウドの採用と高性能コンピューティングインフラストラクチャは、大規模なモデルのトレーニングと展開をサポートします。オープンソースフレームワーク、改善されたGPU、AIプラットフォームへの投資は、参入障壁を低下させます。企業は、ユーザーエンゲージメントを向上させ、運用コストを削減し、ワークフロー全体でデジタルイノベーションを加速するためにGen AIツールを統合しています。
アジア太平洋地域は、中国、日本、インドなどの国々での強力な政府支援、ローカライズされたモデル開発、急速なデジタルトランスフォーメーションにより採用をリードしています。北米はクラウドプラットフォームと深い研究エコシステムを通じて強固な地位を維持しています。ヨーロッパは、責任あるAIの展開と規制遵守に焦点を当てて着実な成長を遂げています。ラテンアメリカと中東は、特にカスタマーサポートと小売で初期の勢いを見せており、アフリカはローカライズされたソリューションとモバイルファーストの需要で徐々に能力を構築しています。

市場の洞察:
- グローバル生成AI(Gen AI)市場は、2018年に45億米ドルと評価され、2024年には427億米ドルに達し、2032年までに5529億米ドルに達すると予測されており、年平均成長率(CAGR)は38.04%です。
- アジア太平洋地域が市場をリードし、次いでヨーロッパと北米が続きます。これらの地域は、強力なクラウドインフラ、企業のデジタル化、政府支援のAI投資により支配的です。
- ヨーロッパは、責任あるAIの採用、規制のサポート、多言語モデルの開発により、年平均成長率38.70%で最も成長が速い地域です。
- 2024年には、モデルビルダーが市場の約57%を占め、アプリビルダーが残りの43%を占めており、顧客セグメントチャートの視覚分析に基づいています。
- アプリビルダーセグメントは、プラットフォーム、ワークフロー、生産性アプリに統合された消費者向け生成ツールの需要が高まっているため、より速く拡大しています。
市場の推進要因
多様なセクターにおける企業統合が生産性と意思決定の向上を実現
グローバル生成AI(Gen AI)市場は、多様な業種にわたる企業の急速な採用により拡大しています。メディア、ヘルスケア、金融、製造業の企業は、コンテンツの自動化、診断、財務モデリング、デザインワークフローにGen AIを使用しています。これにより、意思決定の迅速化、運用コストの削減、個別の顧客対応が可能になります。手作業の削減とプロセスの最適化により、部門全体で測定可能な価値が生まれます。企業はまた、製品開発を強化し、イノベーションのタイムラインを加速するためにこれを展開しています。データに富んだ組織は、AIの成果を分析の効率化に利用し、採用をリードしています。ソフトウェアプラットフォームは、ビジネスインテリジェンス、文書要約、チャットサポートのためにGen AI機能を組み込んでいます。企業のITシステムとの統合により、ユーザーアクセスが向上し、スケーラビリティが高まります。
- 例えば、モルガン・スタンレーは、OpenAIのモデルを活用したAI @ Morgan Stanleyアシスタントを富裕層管理チーム全体に展開し、アドバイザーは約10万件の内部調査レポートや文書から即座に回答を得ることができ、98%のアドバイザーチームがこのツールを採用しています。
クラウドインフラと高性能コンピューティング投資によるスケーラブルなモデルトレーニング
Gen AIの成長は、強力なクラウドインフラと高性能コンピューティングリソースへのアクセスから恩恵を受けています。主要なクラウドベンダーは、開発者や企業をサポートするために事前にトレーニングされたモデルとAPIを提供しています。これらのサービスは、カスタムモデルトレーニングのコストと複雑さを軽減します。これにより、大規模なオンプレミスハードウェアなしで迅速な実験、展開、スケーリングが可能になります。GPUクラスターと専門のAIチップは、トレーニング速度と推論性能を向上させます。柔軟で安全なモデルアクセスに対する企業の需要は、マルチクラウドおよびハイブリッド展開戦略を促進します。クラウドネイティブの開発ツールは、モデルチューニングとプロンプトエンジニアリングをサポートします。業界のプレーヤーも、ユースケース全体でワークロードを最適化するためにAIアクセラレータに投資しています。これにより、イノベーションサイクルが促進され、市場投入までの時間が短縮されます。
オープンソースモデルとツールへの幅広いアクセスが迅速な開発者採用をサポート
オープンソースのエコシステムは、グローバルな生成AI(Gen AI)市場を加速させています。Hugging Face、LangChain、Llamaなどの事前学習モデル、ライブラリ、フレームワークがアクセスしやすさを向上させています。開発者は限られたインフラでプロトタイプやアプリケーションを構築できます。研究コミュニティ間の協力により、より迅速なイノベーションと微調整されたモデルが生まれます。組織はカスタマイズ可能なツールとコミュニティによるパフォーマンス改善の恩恵を受けます。ライセンスの柔軟性により、企業は高額な初期費用をかけずにモデルを評価できます。オープンなモデルの重みは透明性とセキュリティ監査もサポートします。これにより、医療や銀行などの規制された分野での責任ある導入が促進されます。ベンダーロックインを減らし、展開の機動性と制御を向上させます。
- 例えば、MetaがLlama 2オープンソースモデルをリリースしたことで、Hugging Faceのようなプラットフォームで6か月以内に3,000万回以上のダウンロードがあり、商業および研究環境でのプロトタイプ開発と採用が加速しました。
競争力のある製品拡大を世界的に促進する投資とベンチャー資金の増加
ベンチャー企業や企業投資家からの高額な資金流入がGen AI製品開発を支援しています。資金はスタートアップや既存企業の研究、チーム拡大、マーケット進出の取り組みを加速させます。企業はチャットボット、ライティングアシスタント、コードジェネレーター、デザインツールにGen AI機能を導入するために競争しています。競争は精度、文脈理解、マルチモーダル出力の品質向上を促進します。大企業はモデルラボとイノベーションパートナーシップを結び、企業向けソリューションを形成します。AIネイティブのスタートアップもテクノロジー大手による戦略的買収を引き付けています。政府は公共と民間のAIイニシアチブやサンドボックスを通じてイノベーションを支援しています。この資金の勢いは市場の活性化と地理的な製品多様性を高めます。
市場動向
テキスト、画像、音声、ビデオタスクを処理できるマルチモーダル生成AIモデルへのシフト
グローバルな生成AI(Gen AI)市場は、マルチモーダルモデルの台頭とともに進化しています。開発者は現在、テキスト、画像、ビデオ、音声を処理し、生成するシステムを設計しています。これらのモデルは、マーケティング、バーチャルアシスタント、映画編集、ゲームなどのユースケースを拡大します。企業はマルチモーダルAIを使用して、スケールで没入型の顧客体験とコンテンツを作成します。この能力は、より豊かな入力と出力を通じて人間とAIの相互作用を改善します。また、エンターテインメント、ヘルスケア、eコマースなどの業界での自動化をサポートします。研究は、モダリティ間の一貫性と同期の改善に焦点を当てています。これらのモデルは、より正確な視覚-テキストのペアリングや会話エージェントを可能にします。
垂直化された機能を持つドメイン固有および業界特化型の基盤モデルの需要増加
ベンダーは、法務、医療、金融、科学的タスクに特化した業界固有のGen AIモデルをますます開発しています。このトレンドは、精度、コンプライアンス、ドメイン理解のニーズに対応しています。企業は、幻覚を減らし、関連性を高めるためにキュレーションされたデータセットでモデルをトレーニングします。規制された業界が高保証の導入を求める中、グローバルな生成AI(Gen AI)市場は恩恵を受けています。企業の購入者は、コアアプリケーションと統合された垂直ソリューションを好みます。ベンダーは、組み込みテンプレートと役割特化型ワークフローを備えた微調整されたモデルも提供します。これにより、文書レビュー、診断、報告の生産性が向上します。これらのモデルは、非技術的なチームにとってより大きな解釈性と使いやすさを提供します。
企業全体での責任あるAIガバナンス、モデルテスト、および整合性フレームワークの拡大
責任あるAIの展開は、世界中の企業やベンダーの主要なトレンドとなっています。組織はガバナンスフレームワーク、バイアス監査、モデル整合性ツールに投資しています。政府は透明性、コンテンツラベリング、倫理的使用に焦点を当てた生成AI規制を提案しています。グローバル生成AI(Gen AI)市場は、これらの変化に適応し、コンプライアンス機能を組み込んでいます。モデル開発者は、有害または誤解を招く出力を防ぐためのガードレールを構築しています。企業は、レッドチーム、プロンプトインジェクションテスト、および監査ログを必要としています。ベンダーは、銀行や医療における規制された展開をサポートするために説明可能性機能を促進しています。これらの開発は、大規模アプリケーション全体での信頼と責任をサポートします。
- 例えば、IBMのwatsonx.governanceは、AIモデルのための企業グレードの監査、バイアス検出、および説明可能性ツールを提供し、組織が金融および医療展開におけるコンプライアンスとリスク監視を強化するのを助けます。これには、責任あるモデル管理をサポートするガバナンスフレームワークと報告機能が含まれています。
エンドユーザーの生産性を向上させるためのワークフロー自動化ツールおよびノーコードプラットフォームとの統合
生成AI機能は、ワークフロー自動化プラットフォームやノーコード環境と統合されています。このトレンドはAI開発を民主化し、非エンジニアリングチームによる採用を増加させます。これにより、マーケティング、人事、運用がコンテンツを生成し、データを分析し、またはタスクを効率化することが可能になります。グローバル生成AI(Gen AI)市場は、より迅速なソリューション作成サイクルから利益を得ています。埋め込み型生成AIウィジェットは、CRM、ERP、プロダクティビティスイートなどのツールに登場しています。ユーザーはプラットフォームを切り替えたりコードを書いたりすることなく、AI駆動の機能にアクセスできます。このアプローチは、中小企業での広範な採用をサポートします。また、日常の運用上の意思決定におけるAI統合を促進します。
- 例えば、SalesforceのCRMプラットフォームにおけるEinstein Copilotは、ノーコードプロンプトを通じて販売タスクの生成を自動化し、毎日数十億の顧客インタラクションを処理し、タスク完了を80%速くします。

市場の課題分析
商業用ケースにおける標準化の欠如、モデルの解釈可能性、および精度管理
グローバル生成AI(Gen AI)市場は、モデルの精度、透明性、一貫性に関連する持続的な課題に直面しています。出力にはしばしば幻覚、バイアス、または検証不可能な情報が含まれ、商業ユーザーにリスクをもたらします。企業は、生成AIを大規模に展開する前に、より強力な検証ツールを必要としています。現在のベンチマークはプロバイダー間で異なり、パフォーマンス比較が困難です。多くのモデルは、意思決定経路や内部ロジックへの透明性を欠いており、信頼を制限しています。これにより、金融や医療などの分野でコンプライアンスの障害が生じます。標準的な評価プロトコルと分野別の指標は未開発のままです。解釈可能性と追跡可能性がなければ、規制された業界は重要な運用で生成AIを採用することに躊躇します。
高エネルギー消費、インフラコスト、および人材不足が公平なグローバル採用を制限
大規模な生成AIモデルのトレーニングには、膨大な計算能力とエネルギー資源が必要であり、これらはしばしば特定の地域に集中しています。このコストは、スタートアップ企業、大学、発展途上国のアクセスを制限しています。推論操作でさえ、企業のTCOを増加させるクラウドとストレージ容量を大量に必要とします。グローバル生成AI(Gen AI)市場は、モデル開発、プロンプトエンジニアリング、AI倫理における熟練した専門家の不足にも直面しています。小規模企業は人材を引き付けるのに苦労し、採用が遅れ、イノベーションの多様性が制限されています。運用コストの上昇は、不安定な市場でAI予算にさらに負担をかけています。モデルトレーニングによる炭素排出に関する環境問題も規制当局の注目を集めています。
市場機会
政府、教育、公共サービスにおけるAI需要の増加が長期的な垂直採用を促進
グローバル生成AI(Gen AI)市場は、公共部門のアプリケーションで長期的な機会を持っています。政府は翻訳、市民サポート、文書要約のためにAIを探求しています。教育システムは、カリキュラム作成、チュータリング、コンテンツのアクセシビリティのためにGen AIを使用しています。公衆衛生部門は、コミュニケーション、トリアージ、行動メッセージングにそれを適用しています。これらのセグメントは、Gen AIが提供できるコスト効率の高いスケーラブルなソリューションを必要としています。ローカライズされた言語サポートとコンプライアンスを提供するベンダーは需要を捉えることができます。これらの分野での展開は、サービス提供を改善し、人間のエージェントの負担を軽減します。
ローカリゼーション、言語の多様性、文化的関連性が新興市場での成長を解き放つ
新興経済国は、言語特化型および文化に適応したソリューションを通じて強力なGen AI成長の可能性を示しています。アジア、アフリカ、ラテンアメリカの企業は、地域の方言や文脈をサポートするツールを求めています。グローバル生成AI(Gen AI)市場は、多言語モデルの提供を通じて拡大できます。ローカルデータパートナーシップと倫理的なソーシングに投資するベンダーは、ユーザーの信頼を得ます。これにより、小売、メディア、カスタマーサポート、公共アウトリーチでのユースケースが開かれます。ローカリゼーションは、教育やコンテンツツールを手頃な価格で提供し、サービスが行き届いていない人口に恩恵をもたらします。
市場セグメンテーション分析:
コンポーネント別では、ソフトウェアが、事前トレーニング済みモデル、API、組み込みAI機能の広範な展開により、グローバル生成AI(Gen AI)市場を支配しています。サービスセグメントは、企業全体での統合サポート、微調整、管理された展開の需要の高まりとともに着実に成長しています。これにより、組織は運用リスクとインフラコストを最小限に抑えながらGen AIの利用を拡大できます。
- 例えば、OpenAIのGPT-4oモデルは、2024年5月の公式発表で、テキスト、オーディオ、ビジョンにわたるリアルタイムのマルチモーダル推論をサポートする128Kトークンのコンテキストウィンドウを提供しています。
顧客別では、モデルビルダーが、コア生成フレームワーク、カスタムLLM、トレーニングパイプラインを開発することで採用をリードしています。アプリビルダーは、生産性ツール、クリエイティブプラットフォーム、垂直SaaSソリューションにGen AIを組み込むことで急成長しているセグメントを形成しています。このシフトは、非技術的なユーザーへのアクセスを増やし、商業アプリケーションの提供をサポートします。
用途別では、コンテンツ生成がマーケティング、デザイン、ドキュメント作成、メディア制作におけるユースケースのため大きなシェアを占めています。自然言語処理(NLP)は、チャット、要約、分類を通じて需要を牽引しています。コンピュータビジョンとロボティクスは産業および小売の自動化をサポートし、予測分析は金融および物流で注目を集めています。チャットボットとバーチャルアシスタントは、企業のワークフローやカスタマーサービスで成長しています。
エンドユーザー別では、メディアとエンターテインメントが強いコンテンツ制作需要のため支配的です。BFSI、IT & テレコム、ヘルスケアセグメントは、知識の自動化、顧客インサイト、意思決定支援のためにGen AIを採用しています。自動車およびゲームセクターは、シミュレーション、デザイン、ユーザーインタラクションのためにAIを探求しています。効率、エンゲージメント、革新を高めることを目指すセクター全体で統合が進んでいます。
- 例えば、RunwayのGen-3 Alphaモデルは、2024年6月の発表によると、ハリウッドのパイロットで使用され、テキストプロンプトから10秒間の720pビデオを数秒で生成します。
セグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
顧客別
- モデルビルダー
- アプリビルダー
用途別
- コンピュータビジョン
- 自然言語処理(NLP)
- ロボティクス & オートメーション
- コンテンツ生成
- チャットボット & インテリジェントバーチャルアシスタント
- 予測分析
- その他
エンドユーザー別
- メディア & エンターテインメント
- 銀行、金融サービス、保険(BFSI)
- IT & テレコミュニケーション
- ヘルスケア
- 自動車 & 輸送
- ゲーム
- その他
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ

地域分析:
北アメリカ
北米のグローバル生成AI(Gen AI)市場規模は、2018年に10.9億米ドルから2024年に101億米ドルと評価され、2032年までに1271.7億米ドルに達すると予測されており、予測期間中のCAGRは37.57%です。北米は世界市場シェアの約23%を占めています。主要な技術プロバイダーの存在、高い企業準備性、先進的なクラウドインフラストラクチャにより、導入をリードしています。米国はシリコンバレーやシアトルのようなAIハブにおける強力なイノベーションエコシステムを通じて、ほとんどの投資を推進しています。主要企業は生産性ツール、顧客サポート、コンテンツサービスにGen AIを統合しています。カナダは国家プログラムや学術界とスタートアップ間のパートナーシップを通じてAIを支援しています。医療、BFSI、メディアセクター全体で需要が増加しています。ベンチャーキャピタルの流入や生成ツールに対する高い公共の認識から利益を得ています。
ヨーロッパ
ヨーロッパのグローバル生成AI(Gen AI)市場規模は、2018年に12.3億米ドルから2024年に118.9億米ドルと評価され、2032年までに1597.9億米ドルに達すると予測されており、予測期間中のCAGRは38.70%です。ヨーロッパは世界市場シェアの約26%を占めています。ドイツ、英国、フランスで強い勢いを見せており、企業は企業ソフトウェア、産業オートメーション、ライフサイエンスにGen AIを統合しています。責任あるAIに対する規制の焦点が、説明可能性、透明性、ガバナンスフレームワークの需要を促進しています。官民イニシアチブは、国境を越えた研究開発と展開パイロットを支援しています。ベンダーは多言語およびセクター固有のニーズを満たすためにGen AIモデルをローカライズしています。この地域はまた、オープンソースの協力やAI倫理評議会を支援しています。製造業、公共部門、医療分野で需要が増加しています。
アジア太平洋
アジア太平洋のグローバル生成AI(Gen AI)市場規模は、2018年に15.8億米ドルから2024年に149億米ドルと評価され、2032年までに1935.2億米ドルに達すると予測されており、予測期間中のCAGRは38.11%です。アジア太平洋は世界市場シェアの約30%を占めています。中国、日本、韓国、インドがクラウドサービス、スマートシティ、教育における展開をリードしています。地元のテクノロジー大手は、大規模言語モデル、インフラストラクチャ、AI-as-a-service提供に多額の投資を行っています。政府支援のAI戦略が公共サービスや国家研究開発への導入を支援しています。Gen AIは地域言語、eコマース、ビデオコンテンツ生成で注目を集めています。スタートアップはフィンテック、物流、エドテックでドメイン固有のアプリを構築しています。インフラのスケーラビリティとモバイルファーストの需要が地域独自の機会を生み出しています。
ラテンアメリカ
ラテンアメリカのグローバル生成AI(Gen AI)市場規模は、2018年に3.4億米ドルから2024年に31.2億米ドルと評価され、2032年までに392.6億米ドルに達すると予測されており、予測期間中のCAGRは37.56%です。ラテンアメリカは世界市場シェアの約6%を占めています。ブラジルとメキシコは企業のデジタル化とクラウドの拡大を通じて地域の成長を支えています。組織は顧客エンゲージメント、コンテンツマーケティング、バックオフィスの最適化にGen AIを展開しています。教育および公共部門の実験は、アクセス、翻訳、学習ツールのためのAIを探求しています。地元企業はグローバルモデルをスペイン語およびポルトガル語市場に適応させています。インフラとスキルのギャップが主要な障壁として残っていますが、スタートアップエコシステムは初期の勢いを示しています。小売、通信、金融サービスで需要が増加しています。
中東
中東のグローバル生成AI(Gen AI)市場規模は、2018年に0.22億米ドルから2024年には1.92億米ドルと評価され、2032年までに22.67億米ドルに達すると予測されており、予測期間中のCAGRは36.48%です。この地域は世界市場シェアの約4%を占めています。UAEとサウジアラビアは、AIに焦点を当てた国家アジェンダ、デジタル経済目標、スマートシティプロジェクトにより採用をリードしています。企業はアラビア語のNLP、チャットボット、予測システムにGen AIを使用しています。公共投資はパートナーシップやAIサンドボックスを通じて開発を加速させています。エネルギー、政府サービス、教育への展開をサポートしています。地域のテックハブはインセンティブや研究助成金でAIスタートアップを促進しています。Gen AIツールは金融、観光、物流での利用が拡大しています。言語の多様性とクラウド投資が市場拡大を支えています。
アフリカ
アフリカのグローバル生成AI(Gen AI)市場規模は、2018年に0.09億米ドルから2024年には0.81億米ドルと評価され、2032年までに10.51億米ドルに達すると予測されており、予測期間中のCAGRは38.15%です。アフリカは世界市場シェアの約2%を占めています。南アフリカ、ナイジェリア、ケニア、エジプトがAIイニシアティブとスタートアップ活動を通じて早期採用を推進しています。政府はデジタル学習、翻訳、公共コミュニケーションにGen AIを使用しています。ヘルスケアアクセス、フィンテック、アグリテックでの応用をサポートしています。地元の開発者は、サービスが行き届いていない言語のためにオープンソースモデルを適応させています。インフラの課題と資金制限が成長を遅らせていますが、モバイルファーストの需要がユニークな参入ポイントを生み出しています。この地域は倫理的、包括的、地域に根ざしたAIソリューションで世界的な注目を集めています。
主要プレイヤー分析:
- Amazon Web Services (AWS)
- Microsoft
- IBM
- Google LLC
- ai
- Synthesia
- Genie AI Ltd
- D-ID
- MOSTLY AI Inc.
- その他の主要プレイヤー
競争分析:
グローバル生成AI(Gen AI)市場は、技術の巨人と新興スタートアップによって推進されるダイナミックな競争環境を特徴としています。Amazon Web Services、Microsoft、Google、IBMなどの主要プレイヤーは、広範なクラウドインフラ、基盤モデル、プラットフォーム統合で支配しています。Rephrase.ai、Synthesia、D-IDのような専門企業は、ビデオ、音声、画像生成に焦点を当て、ニッチなユースケースを拡大しています。競争は買収、パートナーシップ、継続的なモデルアップグレードを通じて激化しています。企業はより高い精度、スケーラビリティ、責任あるAI機能を備えたエンタープライズグレードのツールを提供するために競争しています。オープンソースフレームワークも市場に影響を与え、小規模ベンダーの間でのアジャイルなイノベーションを可能にしています。地域拡大と垂直化されたソリューションへの投資が増加しています。企業は専有のトレーニングデータ、多言語サポート、セキュリティフレームワークを通じて差別化を図っています。市場はパフォーマンス、使いやすさ、規制準備をバランスよく提供するベンダーを評価しています。
最近の展開:
- 2026年1月、Google LLCは、ショッピングエージェントを可能にするユニバーサルコマースプロトコルを立ち上げ、生成AI小売アプリケーションにおける地位を強化することで、AI駆動の商取引を進化させました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、顧客、アプリケーション、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業の採用は、生成モデルをコアワークフロー、顧客エンゲージメントプラットフォーム、および意思決定支援システムに組み込むことで深化します。
- 基盤モデルは、より高い精度、より良いコンテキスト処理、企業ガバナンスのニーズに対するより強い整合性に向けて進化します。
- マルチモーダル機能が拡大し、単一プラットフォーム内でのテキスト、画像、音声、ビデオ生成を統合します。
- ヘルスケア、金融、製造、公共サービス向けにモデルをカスタマイズすることで、垂直特化型ソリューションが注目を集めます。
- 責任あるAIフレームワークが製品設計を形作り、ベンダーに透明性、バイアス制御、監査準備を優先させます。
- ノーコードおよびローコードプラットフォームとの統合により、ビジネス機能全体で非技術ユーザーへのアクセスが拡大します。
- クラウドネイティブの展開は引き続き中心的な役割を果たし、企業のスケーラビリティ、セキュリティ、および迅速な実験をサポートします。
- 新興市場は、ローカリゼーション、言語の多様性、モバイルファーストのユースケースを通じて新たな需要を牽引します。
- ハイパースケーラー、スタートアップ、政府間のパートナーシップがエコシステムの成熟とソリューションの到達を加速させます。
- 競争上の差別化は、モデルのサイズだけでなく、データ品質、展開の容易さ、持続的なイノベーションに依存します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル生成AI(Gen AI)市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバル生成AI(Gen AI)市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル生成AI(Gen AI)市場のセグメントはどれですか?
グローバル生成AI(Gen AI)市場の成長を促進している主な要因は何ですか?
2024年において、どの地域がグローバル生成AI(Gen AI)市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生成AI市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生成AI市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42.7 billion → 2032: USD 552.9 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生成AI市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生成AI市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生成AI市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生成AI市場市場の成長要因
- 3.3 生成AI市場市場の抑制要因および課題
- 3.4 生成AI市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生成AI市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生成AI市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生成AI市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生成AI市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生成AI市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生成AI市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生成AI市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生成AI市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生成AI市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生成AI市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生成AI市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生成AI市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生成AI市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生成AI市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生成AI市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生成AI市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生成AI市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生成AI市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生成AI市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
