
市場概要
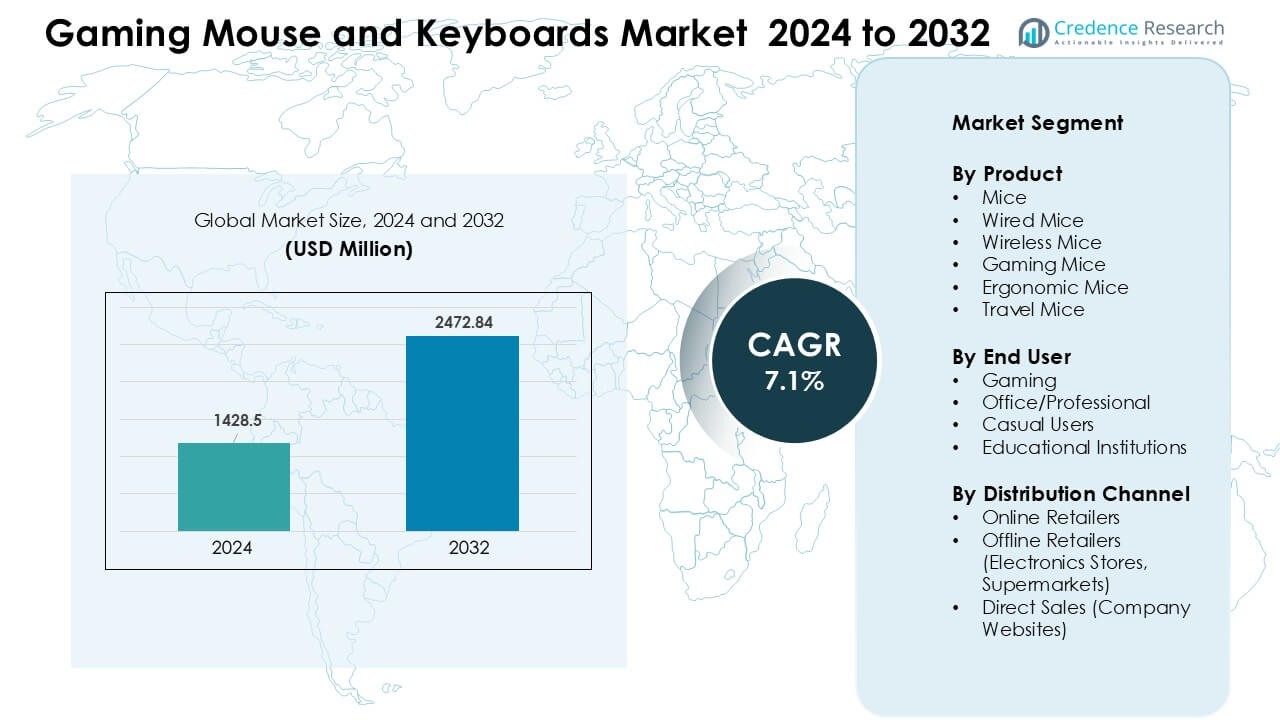
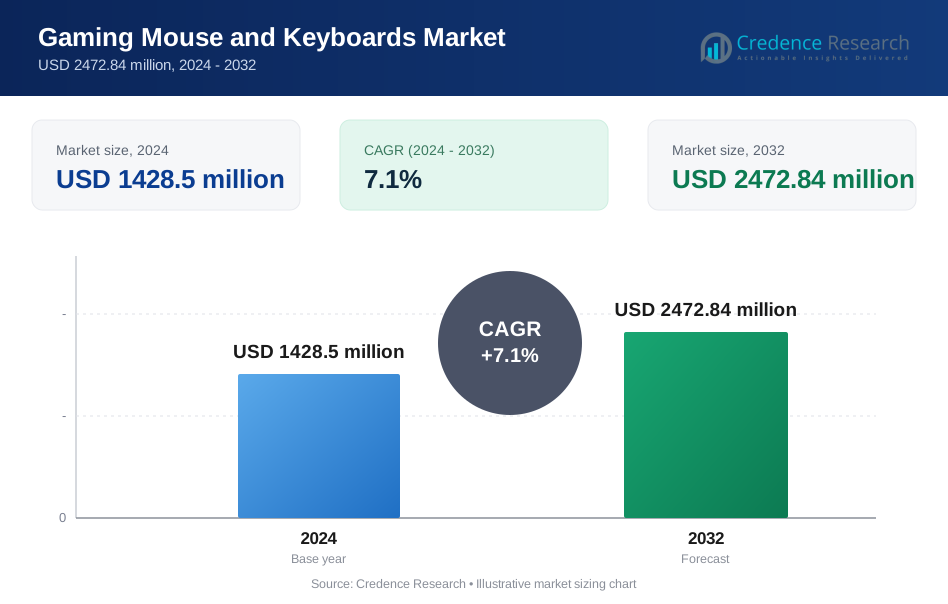
ゲーミングマウスとキーボード市場は2024年に14億2850万米ドルと評価され、2032年までに24億7284万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.1%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のゲーミングマウスとキーボード市場規模 | 14億2850万米ドル |
| ゲーミングマウスとキーボード市場、CAGR | 7.1 % |
| 2032年のゲーミングマウスとキーボード市場規模 | 24億7284万米ドル |
ゲーミングマウスとキーボード市場は、Dell(Alienware)、HyperX、ASUS、Lenovo、Corsair、HP、Microsoft、SteelSeries、Razer、Logitechなどの主要企業によって形成されています。これらのブランドは、高度なセンサー、メカニカルスイッチ技術、RGBエコシステム、強力なeスポーツパートナーシップを通じて競争しています。製品ポートフォリオは、エントリーレベルおよびプロフェッショナルプレイヤー向けの有線および無線モデルを提供することで拡大し続けています。北米は2024年に34%のシェアを持ち、ゲーミングPCの普及、高いオンライン小売の存在感、競争的およびカジュアルなゲーミングコミュニティにおけるプレミアム周辺機器の需要の高まりによって、世界市場をリードしています。
市場の洞察
- ゲーミングマウスとキーボード市場は2024年に14億2850万米ドルと評価され、2032年までに24億7284万米ドルに達すると予測されており、CAGRは7.1%です。
- ゲーミング活動の増加とeスポーツの成長が強い需要を促進しており、精度の高いマウスやメカニカルキーボードの採用が進んでいるため、ゲーミングユーザーが最大のシェアを持っています。
- ワイヤレス技術、RGBカスタマイズ、エルゴノミクスデザインが市場のトレンドを形成しており、プレイヤーはミッドレンジおよびプレミアムセグメント全体でより良い快適性、美観、パフォーマンスを求めています。
- Dell(Alienware)、HyperX、ASUS、Lenovo、Corsair、HP、Microsoft、SteelSeries、Razer、Logitechの間で競争が激化しており、ブランドは革新、eスポーツパートナーシップ、統合ソフトウェアエコシステムに投資しています。
- 北米が34%のシェアでリードし、次いでアジア太平洋が31%、ヨーロッパが28%で、ゲーミングマウスが最も高いセグメントシェアを持つトップ製品カテゴリーです。
市場セグメンテーション分析:
製品別
ゲーミングマウスは2024年において支配的なシェアを持ち、eスポーツプレイヤーや趣味のゲーマーの間での強い採用によるものです。これらのデバイスは高DPI設定、速い応答速度、ゲームプレイを向上させるカスタマイズを提供しました。有線ゲーミングマウスも、競技用途に安定した接続を好む多くのプレイヤーによって安定した需要を示しました。ワイヤレスゲーミングマウスはバッテリー寿命が改善され、遅延が減少したため、より広い観客にアピールしました。エルゴノミクスとトラベルマウスは、快適さを重視するユーザーやモバイルユーザーからのニッチな需要を維持しました。
- 例えば、LogitechのG Pro X Superlight 2は32,000 DPIのHERO 2センサーを備え、ワイヤレスLightspeed技術で遅延を1 ms未満に保ち、eスポーツのプロフェッショナルにとってトップピックとなっています。
エンドユーザー別
2024年には、ゲーミングユーザーが最大のシェアを占め、eスポーツイベントの増加とPCゲームへの安定した関心によって牽引されました。多くのプレイヤーが、迅速なアクションタイトルでのより良いコントロールのために高精度のマウスとキーボードを求めました。企業が長時間の作業に対応するために人間工学に基づいた機器に投資したため、オフィスやプロフェッショナルユーザーは安定した採用を示しました。カジュアルユーザーは中価格帯の製品を通じて需要を支え、教育機関はコンピュータラボやトレーニングセンターのための購入を増やしました。
- 例えば、Zowie EC2ゲーミングマウスは3360光学センサーを備えた競技FPSプレイ用に設計され、CS:GOメジャーを含むeスポーツトーナメントで広く使用されています。
流通チャネル別
オンライン小売業者は、幅広い製品のバラエティ、迅速な配達、強力な割引オプションに支えられ、2024年にリーディングシェアを保持しました。多くの購入者は、ゲーム機器を購入する前に機能を比較し、レビューを確認できるため、オンラインプラットフォームを好みました。電子機器店やスーパーマーケットなどのオフライン小売業者は、実際に試してみたい購入者にとって重要な存在であり続けました。ブランドが忠実なユーザーを引き付ける独占モデルやカスタマイズツールを提供したため、企業のウェブサイトを通じた直接販売も成長しました。
主要な成長要因
高いゲーム採用率とeスポーツの拡大
マルチプレイヤータイトルやeスポーツイベントへの関心の高まりが、先進的なゲーミングマウスとキーボードの強い需要を促進しています。多くのプレイヤーは、迅速な応答時間、カスタマイズ可能なコントロール、スムーズなトラッキングを望んでおり、効果的に競争するために必要です。eスポーツチームも、より良いセンサーと耐久性のあるスイッチを備えたモデルの開発をブランドに促しています。地域全体でのゲームプレイ時間の増加は、ユーザーがより快適で正確な古いデバイスを交換するための安定したアップグレードをサポートしています。ストリーマーやコンテンツクリエイターも、オーディエンスが彼らの機器選択を追うため、購入決定に影響を与えます。これらの要因が組み合わさり、ゲーミング周辺機器をPCアクセサリーの中で最も成長の早いカテゴリーの一つにしています。
- 例えば、LogitechのG502 HEROゲーミングマウスは、「HERO 25K」センサーを使用し、最大25,600 DPI、400 IPS以上の最大トラッキング速度、1000 Hzのポーリングレートをサポートし、サブミリ秒の応答性と250 km以上のPTFEフィートの滑り耐久性を提供し、高強度のeスポーツタイトルに理想的です。
カスタマイズと人間工学へのシフト
ユーザーは今、自分のプレイスタイル、手の形、快適さのニーズに合った製品を好んでいます。多くのブランドが調整可能なDPI、プログラム可能なボタン、ホットスワップ可能なスイッチを提供し、プレイヤーにより多くのコントロールを与えています。このレベルの微調整は、長時間のセッション中の負担を軽減し、反応速度を向上させます。人間工学に基づいたデザインも、手首のサポートやスムーズな動きのための軽量ボディを求めるプレイヤーに価値を提供しています。プレミアムモデルには、調整可能な重さや柔軟なキー配置が含まれることが多く、競技ゲーマーと日常的なゲーマーの両方にアピールします。快適さとパーソナライゼーションへの注目の高まりが、アップグレードサイクルを引き続き促進しています。
- 例えば、LogitechのG502 HEROは、再配置可能な重り(3.6gの重り5つ)を使用して、ユーザーが手の姿勢やプレイスタイルに合わせてマウスのバランスを微調整し、最適なコントロールと手首の負担軽減を実現できます。
ワイヤレス性能の技術的改善
ワイヤレス伝送とバッテリー効率の進歩により、多くのプレイヤーが有線機器から離れることを促しています。現代のワイヤレスシステムは、低遅延と安定した接続を提供することで、有線のパフォーマンスに匹敵しています。バッテリー寿命の延長と急速充電機能により、ダウンタイムが減少し、ワイヤレスデバイスが日常使用に実用的になっています。多くのブランドがRGBライティング、スマートセンサー、オンボードメモリを追加しても効率を損なうことはありません。これらの改善により、初心者から本格的なプレイヤーまで、ワイヤレス周辺機器の魅力が広がっています。技術が成熟するにつれ、ワイヤレスセグメントは一貫した成長と広範な採用を記録しています。
主要なトレンドと機会
RGBと美的カスタマイズの需要増加
カスタムライティングとユニークなデザインテーマが購買行動を形成し、特に若いユーザーの間で顕著です。多くのプレイヤーは、ゲームセットアップに合った周辺機器や同期ライティング効果をサポートするものを求めています。ブランドは現在、先進的なRGBソフトウェア、テーマエディション、デスクの美観を高めるモジュール式パーツを備えたモデルをリリースしています。このトレンドはプレミアム販売を強化し、古いデバイスが正常に動作していてもユーザーにアップグレードを促します。ソーシャルメディアやゲームインフルエンサーの影響力の高まりにより、視覚的な魅力が注目すべき市場機会となっています。
- 例えば、CorsairのK100 RGBメカニカルキーボードは、44ゾーンのダイナミックなキーごとのRGBライティングを特徴とし、Corsair iCUEソフトウェアをサポートしており、ライティングパターンの完全なカスタマイズと他のRGB周辺機器との統合による複数デバイスでの同期効果を可能にしています。
マルチデバイスエコシステムの好みの高まり
プレイヤーは、マウス、キーボード、ヘッドセットをシームレスに統合して統一されたセットアップを作成したいと考えています。多くのブランドが、ソフトウェアプラットフォーム、ライティングシステム、マクロプロファイルを共有するエコシステムを推進しています。このアプローチはコントロールを簡素化し、ユーザーがゲーム間で一貫性を保つのに役立ちます。バンドルオファーやクロスデバイス互換性もブランドロイヤルティを高めます。エコシステムの機能が向上するにつれ、企業はリピーターからの強力な継続的な売上を得ています。
- 例えば、RazerのSynapseエコシステムは、Razerのマウス、キーボード、ヘッドセットの設定とマクロを単一のソフトウェアプラットフォームで制御でき、ゲーム間で転送される統一されたライティングとパフォーマンスプロファイルを提供します。
主要な課題
高い競争と価格感度
市場は、同様の機能を提供する多くのグローバルおよび地域ブランドからの圧力に直面しています。この広範な供給は価格を下げ、特にエントリーレベルとミッドレンジカテゴリーでマージンを減少させます。購入者はしばしばオンラインで製品を比較し、同等のパフォーマンスを持つ安価な代替品を選びます。ブランドは目立つためにデザイン、マーケティング、パートナーシップに投資する必要があり、これがさらにコストを増加させます。価格に敏感なユーザーは、特定の地域でプレミアムセグメントの成長を遅らせます。
コモディティセグメントでの差別化の限界
基本的な有線マウスとキーボードは、機能の違いがほとんどなく、交換サイクルが遅くなります。多くのカジュアルユーザーは、デバイスが故障したときにのみアップグレードし、安定した需要を減少させます。ベンダーは、新しいモデルを正当化するのに苦労しており、改善が小さく、伝えるのが難しいです。この課題は、ブランドがパフォーマンスの向上よりもマーケティングに大きく依存することを強制します。また、革新の価値が明確な専門的およびプレミアムセグメントに焦点を移します。
地域分析
北アメリカ
北米は2024年にゲーミングマウスとキーボード市場で約34%の最大シェアを占めました。強力なeスポーツ活動、高いゲーミングPCの普及、そしてプレミアム周辺機器への安定した支出がこのリードを支えました。多くのユーザーがより高精度を求めて高DPIマウスやメカニカルキーボードにアップグレードしました。米国市場は、ストリーマーの影響力の増加と強力なオンライン小売の浸透により、より速く成長しました。ブランドはまた、大規模なゲーミングコミュニティと強力なプロモーションイベントから恩恵を受けました。無線技術とRGBカスタマイズへの継続的な投資により、北米は重要な成長拠点であり続けています。
ヨーロッパ
ヨーロッパは2024年に市場シェアの約28%を占め、強力なPCゲーム文化とドイツ、英国、フランス、北欧諸国でのeスポーツリーグの成長に支えられました。プレイヤーが快適さと長期的な耐久性に注目する中、高度なメカニカルキーボード、人間工学に基づいたデザイン、カスタマイズ可能なマウスの需要が高まりました。オンラインプラットフォームと電子機器小売業者は、幅広いモデルの提供で製品のリーチを向上させました。持続可能性のトレンドも購買選択に影響を与え、ブランドはリサイクル可能な素材や省エネ機能を提供するようになりました。ヨーロッパは、高性能ゲーミング需要と技術アップグレードによって安定した成長を示し続けています。
アジア太平洋
アジア太平洋は2024年に世界市場で約31%の最も急成長するシェアを獲得しました。中国、韓国、日本、インドの大規模なゲーミング人口がゲーミングマウスとキーボードの大量採用を促進しました。eスポーツトーナメントやゲーミングカフェが高速応答デバイスや高級メカニカルスイッチの需要を後押ししました。地元およびグローバルブランドはオンラインマーケットプレイスを通じて積極的に拡大し、製品をよりアクセスしやすくしました。所得水準の上昇と広範なモバイルからPCへのゲーミング移行が売上をさらに押し上げました。アジア太平洋は、強力なゲーミング文化と急速なデジタル拡大により、支配的な成長エンジンであり続けると予想されています。
ラテンアメリカ
ラテンアメリカは2024年に約5%の市場シェアを保持し、ブラジル、メキシコ、アルゼンチンで競技ゲーミングへの関心が高まっています。若いユーザーが手頃な価格で高性能な周辺機器の強い需要を牽引しました。eスポーツチームやゲーミングイベントの拡大が、より良いセンサーや耐久性のあるスイッチへのアップグレードを促しました。オンライン小売業者は製品の多様性と価格設定を改善し、ユーザーが主要都市に限定されていたモデルにアクセスできるようにしました。経済の変動にもかかわらず、地域はカジュアルアクセサリーからブランドのゲーミンググレード周辺機器への移行に伴い、安定した成長を示しています。
中東・アフリカ
中東・アフリカ地域は2024年に世界市場の約2%を占め、UAE、サウジアラビア、南アフリカでのゲーミングコミュニティの増加によって牽引されました。成長はインターネットアクセスの拡大、ゲーミングカフェ、地域のeスポーツ競技会から生まれました。多くの購入者は、性能と価格のバランスが取れた中価格帯のゲーミングマウスとキーボードを好みました。小売の拡大とオンラインマーケットプレイスが都市部での製品のリーチを向上させました。市場は依然として小さいものの、可処分所得の増加と地元のゲーミングイベントの増加がプレミアム周辺機器の徐々な採用を支えています。
市場セグメンテーション:
製品別
- マウス
- 有線マウス
- 無線マウス
- ゲーミングマウス
- エルゴノミクスマウス
- トラベルマウス
エンドユーザー別
- ゲーミング
- オフィス/プロフェッショナル
- カジュアルユーザー
- 教育機関
流通チャネル別
- オンライン小売業者
- オフライン小売業者(電子機器店、スーパーマーケット)
- 直接販売(企業ウェブサイト)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ゲーミングマウスとキーボード市場の競争環境には、Dell(Alienware)、HyperX、ASUS、Lenovo、Corsair、HP、Microsoft、SteelSeries、Razer、Logitechなどの主要ブランドによる活発な活動が見られます。これらの企業は、カジュアルゲーマーとプロゲーマーの両方に訴求する先進的なセンサー技術、メカニカルスイッチの革新、幅広いカスタマイズ機能を通じて競争しています。多くのブランドが、eスポーツのスポンサーシップ、インフルエンサーとのコラボレーション、テーマ別製品の発売に投資し、市場での認知度を高めています。ワイヤレスの革新、エルゴノミクスデザイン、RGBソフトウェアエコシステム、クロスデバイス統合は、差別化の重要な領域です。企業はまた、オンライン小売チャネルや直販プラットフォームを通じて拡大し、限定版やパーソナライズされた構成を提供しています。高性能なゲーミングセットアップへの需要の高まりにより、ブランドはR&D支出を増やし、レイテンシーの改善、バッテリー寿命、耐久性を通じてユーザーエクスペリエンスを向上させています。競争が激化する中、ベンダーは急速に進化する市場でユーザーの忠誠を維持するために、バランスの取れた価格設定、強固なビルド品質、信頼性の高いアフターサポートの提供に注力しています。
主要プレイヤー分析
最近の動向
- 2025年4月、ASUS ROGは新しい周辺機器ラインアップを発表しました。これにはROG Azoth XキーボードとROG Keris II Originマウスが含まれます。キーボードはホットスワップ可能なROG NXメカニカルスイッチV2、カスタマイズ可能なキーキャップ、RGBライティング、システム情報/ステータス用のOLEDディスプレイ、複数の接続モード(2.4 GHzワイヤレス、Bluetooth、有線)を備えています。
- 2025年1月、CES 2025でHyperXは新しいPulsefire SagaとPulsefire Saga Proゲーミングマウスを発表しました。主な新機能は、モジュラーチャシスのメインクリックとリアドームが磁気的に交換可能であることです。これにより、ゲーマーは好みに応じてグリップタイプをカスタマイズできます。
- 2024年1月、Alienwareは初のプログレードワイヤレス周辺機器であるAlienware Pro Wireless MouseとAlienware Pro Wireless Keyboardを発表しました。
レポートのカバレッジ
この調査レポートは、製品、エンドユーザー、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- eスポーツの拡大がプレイヤーにギアのアップグレードを促すため、需要が高まるでしょう。
- ワイヤレスゲーミング周辺機器は、より良いレイテンシーとバッテリー効率により、より速く成長するでしょう。
- 長時間のセッション中の快適さに焦点を当てるユーザーが増えるため、エルゴノミックデザインが注目を集めるでしょう。
- RGBライティングエコシステムは、テーマ設定を構築するゲーマーの間で人気を維持するでしょう。
- AIベースのカスタマイズ機能は、精度を向上させ、ゲームプレイスタイルに合わせてコントロールを調整します。
- クロスデバイスソフトウェアの統合は、ブランドの忠誠心と統一されたゲーミングシステムを強化します。
- プレミアムメカニカルキーボードは、耐久性のあるスイッチと高速応答を好むユーザーにより成長するでしょう。
- クラウドベースのゲーミングプロファイルは、プレイヤーが複数のデバイスで設定を維持するのに役立ちます。
- オンライン小売チャネルは、限定モデルとバンドルオファーを通じてさらに拡大するでしょう。
- アジア太平洋地域は、増加するゲーミング人口に支えられ、最も強力な成長拠点として浮上するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ゲーミングマウスとキーボード市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ゲーミングマウスとキーボード市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたゲーミングマウスとキーボード市場のセグメントはどれですか?
ゲーミングマウスとキーボード市場の成長を促進している主な要因は何ですか?
ゲーミングマウスとキーボード市場の主要企業はどこですか?
どの地域がゲーミングマウスとキーボード市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ゲーミングマウスおよびキーボード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のゲーミングマウスおよびキーボード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1428.5 million → 2032: USD 2472.84 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ゲーミングマウスおよびキーボード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ゲーミングマウスおよびキーボード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるゲーミングマウスおよびキーボード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ゲーミングマウスおよびキーボード市場市場の成長要因
- 3.3 ゲーミングマウスおよびキーボード市場市場の抑制要因および課題
- 3.4 ゲーミングマウスおよびキーボード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ゲーミングマウスおよびキーボード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ゲーミングマウスおよびキーボード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ゲーミングマウスおよびキーボード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ゲーミングマウスおよびキーボード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ゲーミングマウスおよびキーボード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はゲーミングマウスおよびキーボード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ゲーミングマウスおよびキーボード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ゲーミングマウスおよびキーボード市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ゲーミングマウスおよびキーボード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ゲーミングマウスおよびキーボード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ゲーミングマウスおよびキーボード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のゲーミングマウスおよびキーボード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のゲーミングマウスおよびキーボード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のゲーミングマウスおよびキーボード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のゲーミングマウスおよびキーボード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのゲーミングマウスおよびキーボード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のゲーミングマウスおよびキーボード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのゲーミングマウスおよびキーボード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ゲーミングマウスおよびキーボード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
