
市場概要
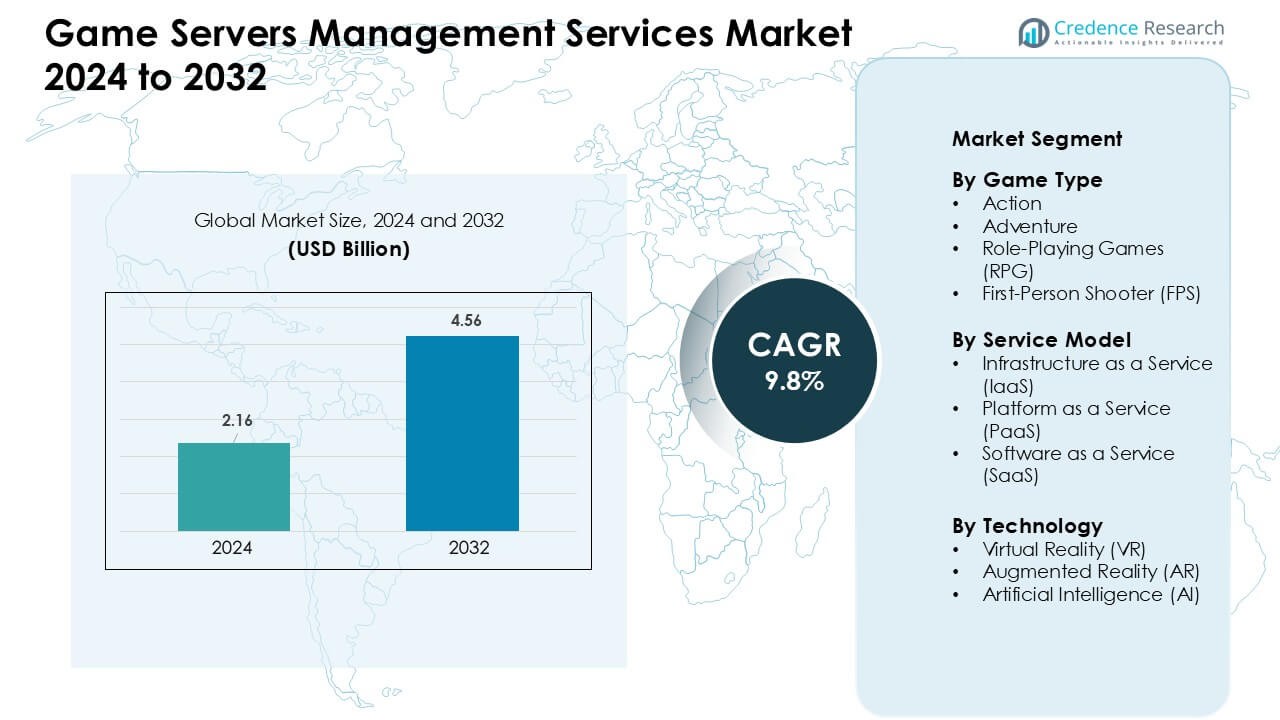
ゲームサーバー管理サービス市場は2024年に21.6億米ドルと評価され、予測期間中に9.8%のCAGRで成長し、2032年には45.6億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のゲームサーバー管理サービス市場規模 | 21.6億米ドル |
| ゲームサーバー管理サービス市場、CAGR | 9.8 % |
| 2032年のゲームサーバー管理サービス市場規模 | 45.6億米ドル |
ゲームサーバー管理サービス市場は、Tencent Holdings Limited、Microsoft Corporation、NVIDIA Corporation、Amazon Web Services、Google Inc.、Sony Corporation、Intel Corporation、Ubitus K.K.、Utomik B.V.、Shadow SASといった主要企業によって形成されています。これらの企業は、グローバルサーバー容量の拡大、自動スケーリングの改善、マルチプレイヤーおよびクラウドベースのエコシステムにおけるリアルタイムゲーム需要のサポートを通じて地位を強化しました。低遅延インフラストラクチャとAI駆動の最適化に焦点を当てることで、大規模なオンラインコミュニティに対するサービスの信頼性を強化しました。北米は、強力なeスポーツ活動、広範なクラウド採用、高い開発者集中度に支えられ、38%のシェアで主要地域としての地位を維持しました。
市場の洞察
- 市場は2024年に21.6億米ドルと評価され、2032年には45.6億米ドルに達すると予想され、9.8%のCAGRで成長しています。 • ユーザーが低遅延のクラウドアクセスと広範なマルチデバイスゲームサポートを求める中で成長が増加しました。5Gネットワークの採用拡大も、高速で安定したストリーミングに依存するワークロードを後押ししました。 • トレンドは、AIベースのアップスケーリング、クロスプラットフォーム同期、エッジ配信の利用が増加していることを示しました。プロバイダーは、サブスクリプションモデルがカジュアルおよびコアプレイヤー間で安定した支持を得る中で、リアルタイムレンダリング機能を追加しました。 • 競争は、Tencent Holdings Limited、Intel Corporation、Shadow SAS、Amazon Web Services, Inc.、Sony Corporation、Ubitus K.K.、Google Inc.、Utomik B.V.、Microsoft Corporation、NVIDIA Corporationがクラウドインフラストラクチャを拡大し、GPUクラスターを最適化してストリーミングパフォーマンスを強化する中で激化しました。 • 北米は、強力なブロードバンドアクセスにより2024年に約41%のシェアを占め、オンラインおよびコンソールリンクプラットフォームでの高い採用により、ゲームサービスがセグメントをリードし、ほぼ55%のシェアを獲得しました。
市場セグメンテーション分析:
ゲームタイプ別
アクションゲームは2024年にゲームサーバー管理サービス市場を支配し、ほぼ41%のシェアを占めました。これらのタイトルは、迅速な応答時間、安定したマッチメイキング、高容量の負荷分散を必要としました。サービスプロバイダーは、リアルタイムの戦闘、オープンワールドアクション、競争的なマルチプレイヤーフォーマットをサポートするために、低遅延のサーバークラスターに注力しました。ファーストパーソンシューターも、eスポーツイベントが世界的なトラフィックを増加させる中で拡大しました。ロールプレイングおよびアドベンチャーゲームは、より大きなストーリードリブンのコミュニティと持続的な世界に対する需要の高まりにより、安定したペースで成長しました。
- 例えば、2025年の学術研究では、MMOスタイルのゲームにハイブリッドなフォグとエッジの負荷分散アーキテクチャを使用することで、平均レイテンシを67.5%、ピークレイテンシを60.3%、レイテンシの変動を65.8%削減できることが示されました。これにより、重負荷下でのリアルタイムアクションゲームのパフォーマンスが大幅に向上します。
サービスモデル別
2024年には、Infrastructure as a Service (IaaS) が約47%のシェアを占め、リードしました。ゲームスタジオは、スケーラブルなコンピューティング、グローバルサーバーの配置、ピーク時の信頼性の高い稼働時間のためにIaaSを採用しました。このモデルはハードウェア所有コストを削減し、ライブオペレーションの迅速な展開を可能にしました。Platform as a Service (PaaS) は、開発者が組み込みの分析ツールやマッチメイキングツールを受け入れることで勢いを増しました。Software as a Service (SaaS) は、小規模および中規模スタジオに適した自動監視およびセキュリティ機能を通じて進展しました。
- 例えば、Fortniteの開発者であるEpic Gamesは、Amazon Web Services (AWS) インフラストラクチャ上でほぼ全てのグローバルゲームサーバーフリートを運営しています。ピーク時には、EpicはAWS EC2インスタンスを使用して、基準負荷の最大30倍まで計算能力をスケールします。
技術別
人工知能(AI)は、2024年に技術セグメントで約44%のシェアを占めました。AIサポートの負荷予測、自動スケーリング、高度な不正防止システムにより、高トラフィックのマルチプレイヤーゲームの安定性が向上しました。VRプラットフォームは、没入型タイトルが最適化されたネットワークスループットと同期されたゲームプレイを必要とするため拡大しました。ARタイトルは、ロケーションベースのゲームプレイのリアルタイムインタラクションを強化するエッジサーバーから恩恵を受けました。プロバイダーは、AI駆動のオーケストレーションツールに投資し、パフォーマンスの一貫性を高め、グローバルイベント中のスムーズなゲームプレイを維持しました。
主な成長ドライバー:
マルチプレイヤーの採用拡大とリアルタイムゲームの需要
マルチプレイヤーゲームは拡大を続け、安定したスケーラブルなサーバー管理サービスの必要性が増加しました。ゲーマーは、地域を超えた迅速なマッチメイキング、スムーズなゲームプレイ、最小限のラグを期待しました。プロバイダーは、競争プレイ、クロスプラットフォームタイトル、季節のコンテンツドロップをサポートするためにグローバルサーバークラスターを最適化しました。バトルロワイヤル形式や大規模オープンワールドゲームの台頭は、開発者に変動するトラフィックを管理するプレッシャーを与えました。リアルタイムゲームの更新や頻繁なコンテンツパッチも、企業に自動負荷分散の採用を促しました。グローバルなインターネットアクセスが改善するにつれて、より多くのプレイヤーがオンラインエコシステムに参加し、信頼性の高いサーバーオーケストレーションの需要がさらに増加しました。
- 例えば、2023年末時点で、世界中で1.5億人以上のプレイヤーが定期的にオンラインマルチプレイヤーフォーマットに参加していました。
eスポーツと競技ゲームエコシステムの拡大
eスポーツのトーナメントは規模と頻度が増し、高性能なサーバー能力の需要が拡大しました。競技試合は厳密なレイテンシ制御、安定した同期、強力な不正防止システムを必要としました。ゲームパブリッシャーは、公式リーグやコミュニティ主導のイベントをサポートするために、専門のサーバーノードに投資しました。ライブストリーミングプラットフォームの台頭はトラフィックスパイクを増幅し、プロバイダーに帯域幅管理の強化を迫りました。多くのスタジオは、マネージドサービスベンダーと提携し、大規模な競技でスムーズな体験を保証しました。イベントオーガナイザーがより多くの地域に拡大するにつれて、サーバーの展開がより分散化され、エンドツーエンドのサーバー管理の長期的な需要が高まりました。
- 例えば、2024年のリーグ・オブ・レジェンド世界選手権は、競技ゲームの象徴的なイベントであり、世界中で694万人の同時視聴者を記録し、史上最も視聴された単一のeスポーツイベントとなりました。
クラウドネイティブな導入と自動化へのシフト
スタジオは、運用を簡素化し、コストを削減し、ローンチを加速するためにクラウドネイティブなアーキテクチャを採用しました。開発者は、コンテナ化された環境、マイクロサービス、およびオーケストレーションツールに依存して回復力を向上させました。自動スケーリングは、新しいリリースや大規模なアップデート時の予測不可能なプレイヤーの急増を管理するのに役立ちました。継続的デリバリーパイプラインも、プロバイダーに迅速なサーバー構成とパッチ展開をサポートするよう促しました。クラウドネイティブの採用により、小規模なスタジオでも強力なコンピューティングリソースにアクセスして大手出版社と競争できるようになりました。このシフトは、サービスプロバイダーに対し、長期的なパフォーマンスとグローバルなユーザーリーチをサポートする柔軟で自動化主導のプラットフォームへの投資を促しました。
主要なトレンドと機会:
AI駆動のサーバー最適化の成長
スタジオがトラフィック予測と障害防止のための自動化ソリューションを求めた結果、AI統合が主要なトレンドとなりました。AIモデルはレイテンシーリスクを特定し、ルーティングパスを最適化し、地域間での負荷バランスを維持するのに役立ちました。予測ツールは、ピーク時や大規模なコンテンツローンチ時のプレイヤー体験をスムーズにサポートしました。プロバイダーはまた、セキュリティを強化し、不正行為のパターンを検出し、疑わしいサーバーの動作をフラグするためにAIを使用しました。より多くの出版社がライブサービスを採用するにつれて、AI対応のオーケストレーションはダウンタイムを削減し、コスト効率を向上させました。
- 例えば、クラウドインフラ最適化企業のCast AIは、2025年4月時点で世界中で約2,100の顧客にサービスを提供しています。
VR、AR、クロスプラットフォームゲームにおける新たな機会
VRおよびARタイトルは、同期された没入型のインタラクションをサポートする低レイテンシーのサーバーシステムの需要を増加させました。クロスプラットフォームゲームも拡大し、プレイヤーはPC、コンソール、モバイルデバイス間でシームレスなパフォーマンスを期待しました。これらのフォーマットは、リアルタイムレンダリングとプレイヤートラッキングをサポートするために、高度な負荷分散とエッジコンピューティングの展開を必要としました。マルチプレイヤーVRアリーナやソーシャルAR環境の成長は、新しいサービスの機会を生み出しました。プロバイダーは、さまざまなデバイスタイプとネットワーク条件にわたって一貫したゲームプレイを維持するための新しいフレームワークを導入しました。
- 例えば、ゲームサーバーのオーケストレーションとホスティングプラットフォームであるEdgegapは、615以上のサーバーロケーションにわたるリージョンレスエッジネットワーク展開を使用することで、VR/マルチプレイヤーゲームのレイテンシーを従来のパブリッククラウドホスティングと比較して最大58%削減できると主張しています。
主要な課題:
高いインフラコストと複雑なスケーラビリティのニーズ
多くのスタジオが、特に予期しないプレイヤーの急増をサポートする際に高いインフラコストに直面しました。サーバースケーリングには、強力な計画、信頼できるクラウドパートナーシップ、および高度な自動化が必要でした。小規模な開発者はリソースの制約に苦しみ、グローバルな展開を処理する能力が制限されました。複数の地域にわたるパフォーマンスを維持するには、継続的な監視と最適化も必要でした。これらの要因は、外部管理プロバイダーへの依存を増加させましたが、長期的な運用コストを追加しました。
サイバーセキュリティリスクの増加と不正防止ツールへの依存
サイバー攻撃、DDoS攻撃、チートツールはゲームの安定性を脅かし続けました。パブリッシャーは、セキュリティ層を実装し、公平なプレイヤー環境を維持するためにサーバー管理サービスに依存していました。より多くのゲームがライブサービスモデルを使用するにつれて、サーバー侵害のリスクが増大しました。プロバイダーはリアルタイム保護と高度な検出システムに投資しましたが、これらの防御を維持することは費用を増加させました。強力な認証、暗号化されたトラフィックルーティング、継続的な監視が不可欠でありながら、リソースを多く消費するようになりました。
地域分析
北アメリカ
北アメリカはゲームサーバー管理サービス市場で約38%のシェアを持ち、リーダーの地位を占めていました。マルチプレイヤータイトルの強力な採用、成熟したクラウドインフラストラクチャ、大規模なeスポーツネットワークが安定した成長を支えました。アメリカとカナダの主要スタジオは、スケーラブルなホスティング、自動負荷分散、強力なアンチチートシステムに依存していました。オンラインゲームへの高い支出とデータセンター技術の急速なアップグレードが地域の優位性をさらに強化しました。クロスプラットフォームゲームとVRテスト環境の拡大も、プロバイダーに主要都市に分散型サーバークラスターを展開するよう促しました。
ヨーロッパ
ヨーロッパは競技ゲームの強力な採用と広範なファイバー接続により、約27%のシェアを獲得しました。ドイツ、イギリス、フランス、北欧諸国などの国々は、先進的なゲーム開発と大規模なオンラインコミュニティを支援しました。地域のスタジオは、サーバーのオーケストレーションを改善し、ローンチのボトルネックを減らすためにクラウドネイティブなデプロイメントモデルに投資しました。eスポーツ参加の増加と厳格なデータ規制が、ローカライズされたサーバーホスティングの需要を高めました。プロバイダーは、西ヨーロッパと東ヨーロッパのゲームハブ全体で低遅延をサポートするためにエッジコンピューティングノードを拡大しました。
アジア太平洋
アジア太平洋は約29%のシェアを占め、最も急成長している地域として残りました。中国、日本、韓国、インドの高いプレイヤー密度が、大規模なリアルタイムホスティングの需要を生み出しました。モバイルファーストのゲームトレンドと強力なブロードバンドアクセスが、分散型サーバーグリッドの必要性を高めました。韓国と中国でのeスポーツの拡大は、安定した低遅延インフラストラクチャの必要性を増加させました。地域の開発者は、ゲームのローンチや季節のアップデート時の大規模なトラフィックスパイクを処理するために、AIベースの最適化ツールを採用しました。
ラテンアメリカ
ラテンアメリカは約4%のシェアを保持し、ブラジル、メキシコ、アルゼンチン、チリでのマルチプレイヤー参加の増加と接続性の向上により推進されました。モバイルゲームの成長と新興のeスポーツリーグが、開発者にアウトソーシングされたサーバー管理を採用するよう促しました。プロバイダーは、遅延を低減し、マッチメイキングの品質を向上させるためにローカルデータセンターを拡大しました。スタジオがリアルタイムゲームプレイをサポートするためのコスト効果の高いインフラストラクチャを求めたため、クラウドの採用が増加しました。進展にもかかわらず、不均一なブロードバンド品質と高いインフラストラクチャコストが市場の広範な浸透を遅らせました。
中東・アフリカ
中東・アフリカ地域は約2%のシェアを占め、UAE、サウジアラビア、南アフリカ、ナイジェリアでのゲームコミュニティの拡大に支えられました。データセンター容量への投資と改善された5Gネットワークが遅延問題を軽減しました。地域の開発者は、競技ゲームイベントとクロスプラットフォームローンチをサポートするためにマネージドサービスを利用しました。成長は複数の国でのインフラストラクチャのギャップにより緩やかでしたが、政府主導のデジタルイニシアチブがより広範な採用を促しました。VRやモバイルeスポーツへの関心の高まりが、サーバープロバイダーにとって将来の成長機会を提供しました。
市場セグメンテーション:
ゲームタイプ別
- アクション
- アドベンチャー
- ロールプレイングゲーム (RPG)
- ファーストパーソンシューティング (FPS)
サービスモデル別
- インフラストラクチャ・アズ・ア・サービス (IaaS)
- プラットフォーム・アズ・ア・サービス (PaaS)
- ソフトウェア・アズ・ア・サービス (SaaS)
技術別
- バーチャルリアリティ (VR)
- 拡張現実 (AR)
- 人工知能 (AI)
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ゲームサーバー管理サービス市場の競争環境には、Tencent Holdings Limited、Microsoft Corporation、NVIDIA Corporation、Google Inc.、Sony Corporation、Amazon Web Services、Intel Corporation、Ubitus K.K.、Utomik B.V.、およびShadow SASといった主要企業が含まれます。これらの企業は、グローバルなデータセンターネットワークを拡大し、オーケストレーションツールを改善し、マルチプレイヤーやクロスプラットフォームタイトルのためのスケーラブルなゲームホスティングをサポートすることで地位を強化しました。主要なプロバイダーは、リアルタイムゲームプレイの需要増加に対応するため、低遅延インフラストラクチャ、AI駆動の負荷管理、強化されたアンチチートシステムに注力しました。多くのプレイヤーは、自動スケーリング、継続的デプロイメント、強力なセキュリティレイヤーを可能にするクラウドネイティブプラットフォームに投資しました。ゲームパブリッシャーやeスポーツ主催者との戦略的パートナーシップにより、サービスの足跡を広げ、エッジコンピューティングノードが主要なゲーム地域での応答性を向上させました。
主要プレイヤー分析
- テンセント・ホールディングス・リミテッド
- インテル コーポレーション
- シャドウ SAS
- アマゾン ウェブ サービス, Inc.
- ソニー株式会社
- ユビタス株式会社
- グーグル Inc.
- ウトミック B.V.
- マイクロソフト コーポレーション
- エヌビディア コーポレーション
最近の動向
- 2025年11月、マイクロソフト コーポレーション (Azure PlayFab): PlayFabは、Game Saves(クロスプラットフォーム進行)を一般提供として発表し、Game Manager、APIレート制限ビュー、および統合SDKの改善を含む最近のPlayFab機能ダイジェスト(2025年10月/9月)をリリースし、PlayFabのゲームサーバーおよびライブオペレーション機能を強化しました。
- 2025年1月、ウトミック B.V.: ウトミックは、クラウドゲーミング/サブスクリプションプラットフォーム(Utomik Cloud)の即時終了を発表し、サービスを閉鎖し、クラウドゲーミングおよびゲームサーバー分野での強力な競争の中でサブスクリプションをキャンセルしました。
- 2024年4月、マイクロソフト コーポレーション (Azure PlayFab): Azure PlayFabは、GDC 2024でマルチプレイヤーおよびライブオペレーションの強化を強調し、専用マルチプレイヤーサーバー、マッチメイキング、およびゲームサーバー管理のためのライブオペレーションを拡張するための新しいPlayFab機能とツールを紹介しました。
レポートのカバレッジ
この調査レポートは、ゲームタイプ、サービスモデル、技術、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- より多くのスタジオが常時オンラインおよびライブサービスのゲームモデルに移行するにつれて、需要が高まります。
- プロバイダーは、サーバーダウンタイムを減らし、スケーリングを改善するために、より強力な自動化を追加します。
- AIベースの負荷予測は、ローンチやイベント時のトラフィックの急増を管理するのに役立ちます。
- エッジサーバーは、遅延を削減し、よりスムーズなグローバルマルチプレイヤープレイをサポートするために拡張されます。
- 企業がDDoS攻撃やアカウント侵害に対抗するにつれて、セキュリティレイヤーが成長します。
- パブリッシャーがコストとパフォーマンスのバランスを取るにつれて、ハイブリッドクラウドの設定が注目を集めます。
- リアルタイム分析は、より迅速な更新とより良いプレイヤー行動の洞察をサポートします。
- クロスプラットフォームの採用が進むにつれて、プロバイダーは統一されたバックエンド管理を提供するようになります。
- 企業がより環境に優しい目標を追求するにつれて、エネルギー効率の高いデータセンターが優先されます。
- ゲームスタジオとクラウド大手とのパートナーシップは、長期的なサービスの安定性を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ゲームサーバー管理サービス市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ゲームサーバー管理サービス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたゲームサーバー管理サービス市場のセグメントはどれですか?
ゲームサーバー管理サービス市場の成長を促進している主な要因は何ですか?
ゲームサーバー管理サービス市場の主要企業はどこですか?
ゲームサーバー管理サービス市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ゲームサーバー管理サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のゲームサーバー管理サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.16 billion → 2032: USD 4.56 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ゲームサーバー管理サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ゲームサーバー管理サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるゲームサーバー管理サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ゲームサーバー管理サービス市場市場の成長要因
- 3.3 ゲームサーバー管理サービス市場市場の抑制要因および課題
- 3.4 ゲームサーバー管理サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ゲームサーバー管理サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ゲームサーバー管理サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ゲームサーバー管理サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ゲームサーバー管理サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ゲームサーバー管理サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はゲームサーバー管理サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ゲームサーバー管理サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ゲームサーバー管理サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ゲームサーバー管理サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ゲームサーバー管理サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ゲームサーバー管理サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のゲームサーバー管理サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のゲームサーバー管理サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のゲームサーバー管理サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のゲームサーバー管理サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのゲームサーバー管理サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のゲームサーバー管理サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのゲームサーバー管理サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ゲームサーバー管理サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
