
市場概要
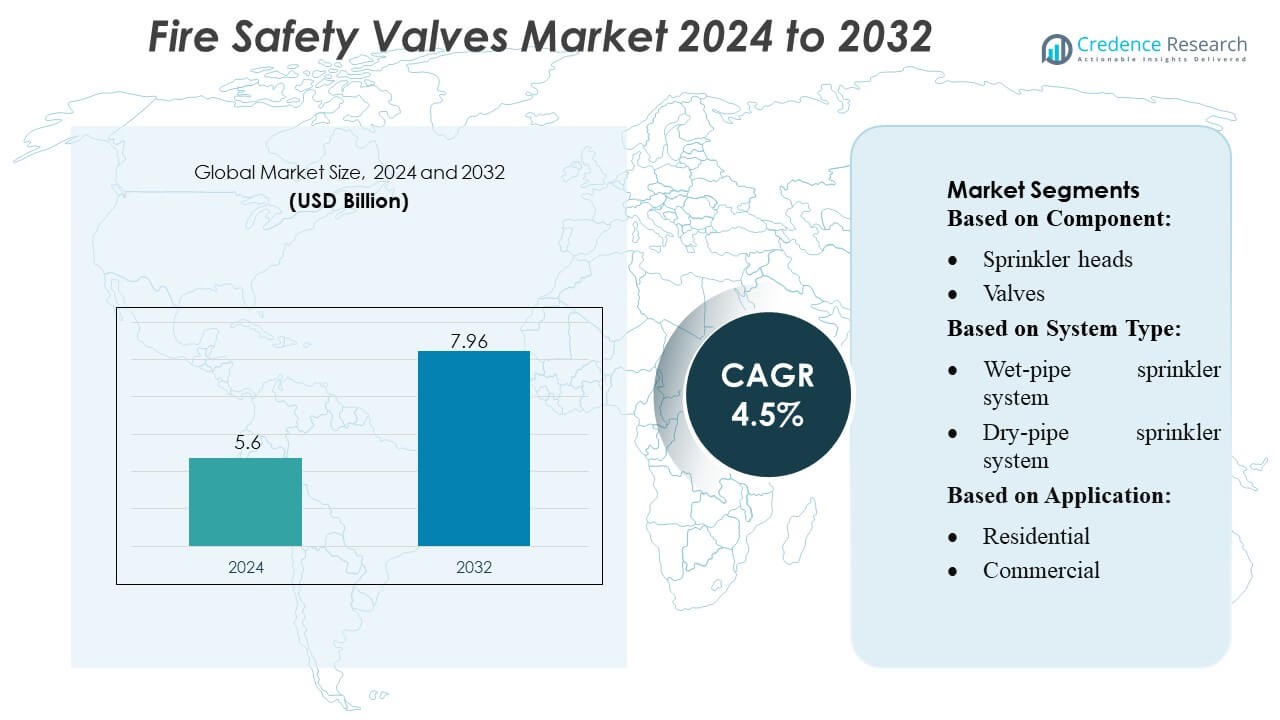
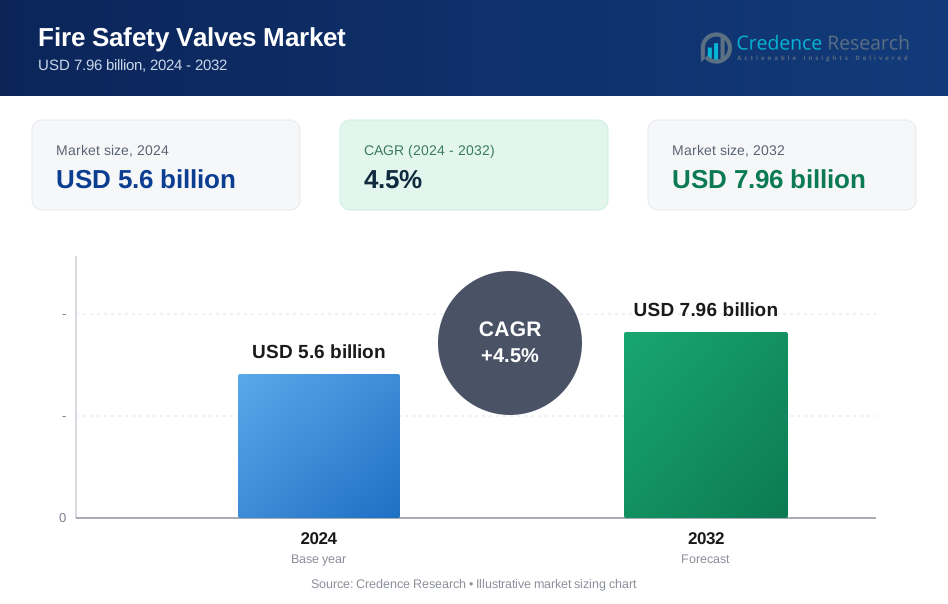
火災安全バルブ市場の規模は2024年に56億米ドルと評価され、2032年までに79.6億米ドルに達すると予測されており、予測期間中のCAGRは4.5%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 火災安全バルブ市場規模 2024 | 56億米ドル |
| 火災安全バルブ市場、CAGR | 4.5% |
| 火災安全バルブ市場規模 2032 | 79.6億米ドル |
火災安全バルブ市場は、高性能の流量制御技術、認定された安全基準、先進的なシステム統合能力に焦点を当てた、世界的に確立されたメーカーのグループによって形成されています。これらのプレーヤーは、自動バルブ機構、耐腐食性材料、スマートモニタリング機能の革新を通じて競争し、商業、産業、住宅施設全体で現代の火災抑制ネットワークをサポートしています。彼らの戦略は、製品の信頼性、規制遵守、急成長する建設および産業拠点への拡大を強調しています。アジア太平洋地域は、急速な都市化、大規模なインフラ開発、高密度地域における厳しい火災安全規制によって、世界市場を約38〜40%のシェアでリードしています。
市場の洞察
- 火災安全バルブ市場は2024年に56億米ドルと評価され、2032年までに79.6億米ドルに達すると予測されており、CAGRは4.5%で、世界の火災防護インフラの継続的なアップグレードによって支えられています。
- 市場の成長は、建設活動の増加、より厳しい安全規制、耐腐食設計とインテリジェントモニタリング機能を備えた自動バルブシステムの採用の増加によって推進されています。
- スマート抑制技術の進歩、建物の自動化システムとの統合、産業施設における高効率バルブの需要が、新たな市場動向を形成しています。
- 競争の激しさは、世界のメーカーが認定製品ライン、システムの互換性、急成長する商業および産業セクターへの拡大に焦点を当てているため、高いままです。一方で、コストの壁やメンテナンス要件が顕著な制約として作用しています。
- アジア太平洋地域が38〜40%のシェアでリードし、続いて北米とヨーロッパが続き、スプリンクラーパイプとフィッティングセグメントが大規模なインフラと高密度都市開発における広範な設置によって30%以上のシェアを占めています。
市場セグメンテーション分析:
コンポーネント別
コンポーネントセグメントはスプリンクラーパイプとパイプ継手が主導しており、市場の約30〜32%を占めています。これは、住宅、商業、産業インフラ全体で強力な火災抑制ネットワークを確立する上での重要な役割によって支えられています。彼らの優位性は、建設活動の増加、火災安全基準の遵守の向上、自動スプリンクラーシステムの採用の増加に起因しています。スプリンクラーヘッドとバルブは、検出精度と流量制御のアップグレードによって後に続きます。安定した圧力システムを必要とする高リスク環境では、コントローラー付きのコンプレッサーとポンプが注目を集め、「その他」のカテゴリーはセンサー対応アクセサリーとスマートモニタリングコンポーネントで成長しています。
- 例えば、ハネウェルの火災・生命安全事業には、2インチから8インチの鋼管に対応した水流検出器が含まれており、例えばWFD20検出器は2インチ鋼管をサポートしており、スプリンクラーネットワークの配管と継手への直接的な関与を強調しています。
システムタイプ別
湿式スプリンクラーシステムは、信頼性、低メンテナンス要件、商業および住宅建物全体での広範な受け入れにより、約40〜45%の市場シェアを持つ支配的な地位を占めています。複雑な起動メカニズムなしで即時対応を提供する能力は、安定した温度の地域での採用を強化します。乾式および予作動システムは、誤放水回避が重要な冷蔵施設、データセンター、高価値資産環境で成長を遂げています。重工業地帯では、大面積抑制のために迅速な水流を必要とするため、散水システムが拡大しています。「その他」のカテゴリーには、ミストとスマート制御抑制技術を統合した新興ハイブリッドシステムが含まれます。
- 例えば、シーメンスAGの産業用火管アプリケーション向けのボイラー制御ソリューションには、PLCプラットフォーム上に構築されたバーナー管理システム(BMS)が組み込まれており、フレームスキャナー冗長性、SIL 3安全評価までのアプリケーション、リモートアクセス可能なHMIによるリアルタイム診断などの機能をサポートしています。
用途別
商業セグメントは、オフィス、モール、ホスピタリティビル、病院、教育機関全体での厳格な安全規制により、約45〜48%の市場シェアを持ってリードしています。インフラの近代化への投資の増加とスマート火災抑制ソリューションの統合が、このカテゴリーでの優位性をさらに支えています。産業セグメントは、製造工場、石油・ガス施設、物流倉庫での安全要件の高まりから恩恵を受けており、リスク露出が高いです。住宅セグメントは、意識の高まり、複数ユニット住宅に対する政府の義務、統合スプリンクラーとバルブシステムの手頃な価格の向上により、採用が増加しています。
主要な成長要因
1. 商業および産業インフラの拡大
商業施設、産業施設、大規模な公共インフラプロジェクトの急速な拡大は、火災安全バルブの需要を大きく促進しています。世界中の政府は火災安全規則を強化し続けており、新しい建設にはスプリンクラーシステムと高性能バルブアセンブリが義務付けられています。石油・ガス、化学、製造、倉庫などの産業部門は、火災リスクが高いため、先進的な抑制システムを必要としています。この広範なインフラの成長とコンプライアンスの圧力が相まって、設置率が加速し、メーカーは多様な建物環境に耐久性があり、認証され、性能が試験された火災安全バルブを供給するよう促されています。
- 例えば、MHI-INCの産業用電気蒸気発生器ラインは、1,300 °Cで過熱蒸気を生成できる標準ユニットを備えており、特殊な構成で最大200 kg/hの流量を実現します。
2. 職場および公共の安全コンプライアンスへの強調の高まり
火災の危険に対する認識の高まりと産業および住宅事故の頻度の増加は、厳格な安全コンプライアンスの必要性を強化しています。規制当局は、より厳しい検査プロセス、認証基準、および定期的なシステムアップグレードを施行しており、火災安全バルブの交換および近代化の需要を高めています。組織は責任を軽減し、運用の継続性を確保するために生命安全システムを優先しており、先進的な流量制御バルブや自動スプリンクラーネットワークの採用が進んでいます。この規制の変化は、発展途上市場および新興市場における進化する安全フレームワークに合わせた高信頼性コンポーネントの革新をメーカーに促しています。
- 例えば、Thermax Ltd.は、化学産業での天然ガス使用のために、作動圧力10.54 kg/cm²、蒸気温度範囲184–215 °Cのパッケージファイアチューブボイラーを供給し、厳しい基準の下での燃焼制御の改善と排出量の削減を可能にしました。
3. 火災抑制システムにおける技術革新
センサー統合、自動作動メカニズム、耐腐食性材料、インテリジェントな水流制御の継続的な進歩が、現代の火災安全バルブの性能を向上させています。リアルタイム監視、遠隔診断、予測保守が可能なスマートバルブは、データセンター、物流拠点、高価値の産業環境に魅力的です。これらの革新は、応答精度を向上させ、誤作動を減らし、システムの寿命を延ばし、強力な交換需要を促進しています。IoT対応の安全インフラへの移行と高効率抑制システムの採用の増加は、安定した長期的な市場成長に寄与しています。
主要なトレンドと機会
1. スマートで接続された火災安全システムの採用の増加
IoT、AI駆動のアラート、リアルタイム圧力監視の統合は、次世代の火災安全バルブにとって大きな機会を生み出します。スマートバルブは、異常を早期に検出し、水の使用を最適化し、システムのダウンタイムを削減します。商業ビル、データセンター、産業プラントは、予測保守とコンプライアンス報告のために接続された抑制ネットワークをますます採用しています。このトレンドは、デジタルビル管理システムへの広範なシフトと一致し、メーカーが自動診断、遠隔テスト、スマートファイアパネルとのシームレスな統合などの付加価値機能を提供することを可能にしています。
- 例えば、Cheema Boilers Limitedは、1 TPHから16 TPH(1,000 kg/hrから16,000 kg/hr)の運転容量範囲を持つ高容量のGas PACおよびOil PACモデルを提供しています。他の情報源によれば、Oil PACおよびGas PACの範囲は、いくつかの構成で最大20 TPHに達することができます。
2. 過酷な環境での高性能バルブの需要増加
石油化学プラント、オフショアリグ、発電施設、冷蔵倉庫などの極端な条件で稼働する産業は、耐腐食性、高強度、迅速な応答を持つバルブシステムの需要を牽引しています。メーカーは、これらの用途のニーズを満たすために、高度な合金、エポキシコーティングされた内部、および特殊なシール技術に投資しています。産業運営の複雑さの増大と運営の回復力への強調の高まりは、プレミアムグレードのバルブの機会を拡大します。この傾向は、高リスク環境に合わせた圧力維持、デリュージュ、プレアクションシステムバルブの革新を促進し、高い利益率をサポートします。
- 例えば、BHELの分散型デジタル制御、監視&情報システム(DDCMIS)は、70‑100% TMCRの負荷で1分あたり3%、55‑70% TMCRで1分あたり2%の速度でボイラーのランプアップを可能にします。
3. レトロフィットおよびアップグレード活動の拡大
先進国の老朽化したインフラは、レトロフィットおよびシステムアップグレードの大きな機会を提供します。多くの商業ビル、工場、公的施設は、現代の安全基準を満たさない旧式の火災抑制システムをまだ運用しています。保険会社がより厳しいリスク評価基準を施行するにつれて、施設管理者は、旧式のバルブを認定された効率的なモデルに置き換えることにますます投資しています。政府が支援する建物の再活性化プログラムや持続可能性を重視した施設のアップグレードは、この傾向をさらに促進し、メーカーやサービスプロバイダーにとって長期的な収益源を生み出します。
主要な課題
1. 高い設置およびメンテナンスコスト
高度な火災安全バルブの設置およびメンテナンスの費用集約的な性質は、特に小規模企業や住宅ビルにとって課題となります。複雑なシステムは、熟練した技術者、定期的な検査、および規制認証を必要とし、全体的なライフサイクルコストを引き上げます。多くの不動産所有者はアップグレードを延期するか、低コストの代替品を選択し、高性能バルブの採用を遅らせます。さらに、新しいバルブを古いインフラに統合するには、大規模なシステムオーバーホールが必要になる場合があり、コストがさらに増加します。この財務的な障壁は、コストに敏感な地域での市場浸透を制限します。
2. 規制の変動と認証の複雑さ
火災安全規制は国や地域によって大きく異なり、メーカーにとって複雑なコンプライアンスの状況を生み出しています。バルブは、特定の市場に参入する前に、UL、FM、CE、地域のコードなど、さまざまな認証基準を満たす必要があり、テストコストが高くなり、製品開発サイクルが延びます。安全基準の頻繁な更新や新興市場での一貫性のない施行は、運用の不確実性を増大させます。これらの規制の不一致は、グローバルな拡大を妨げ、企業が複数の基準に対応する生産ラインを維持する必要があり、運用および文書化の負担を増加させます。
地域分析
北アメリカ
北アメリカは、厳格な建築基準、先進的な火災安全基準、自動消火システムの高い採用に支えられ、28–30%のシェアを火災安全バルブ市場で占めています。米国は、広範な商業インフラ、職場安全への強い重視、産業施設の継続的な近代化によりリードしています。強力な保険規制と義務的なコンプライアンス認証により、住宅タワー、データセンター、製造工場、物流拠点における高性能バルブの設置が加速しています。スマートビルディング技術への投資の増加が交換需要をさらに促進し、カナダはインフラ拡大と州の火災防護規制の厳格な施行を通じて着実に貢献しています。
ヨーロッパ
ヨーロッパは、厳格な火災安全法、急速な都市再開発、先進的なスプリンクラーシステムの広範な統合により、24–26%の世界市場を占めています。ドイツ、英国、フランスなどの国々は、厳格なコンプライアンスフレームワーク、保険の義務、火災リスク軽減の高い認識により採用をリードしています。化学、自動車、エネルギーセクターを含む地域の強力な産業基盤が、高性能で耐腐食性のバルブの需要を支えています。老朽化したインフラの継続的な改修とインテリジェントな火災監視システムの推進が市場成長を促進しています。さらに、EU指令が安全基準の標準化を促進し、商業および産業施設全体での製品アップグレードを一貫して奨励しています。
アジア太平洋
アジア太平洋は、急速な都市化、大規模な商業建設、製造活動の拡大により、38–40%の最大シェアで市場を支配しています。中国とインドは、高層ビル、産業クラスター、公共インフラにおける政府主導の安全規制が強化される中、主要な貢献者であり続けています。地域の急成長する物流、電子機器、石油化学産業は、信頼性の高いバルブ性能を持つ先進的な消火システムを求めています。新興経済国におけるスマート火災安全技術の採用の増加と安全意識の高まりが市場浸透をさらに加速させています。産業団地、空港、スマートシティへの強力な投資がAPACのリーダーシップを強化し、火災安全バルブの最も急成長している地域となっています。
ラテンアメリカ
ラテンアメリカは、商業ビルや産業施設における火災防護基準の強化に支えられ、8–10%の市場を占めています。ブラジルとメキシコは、インフラ拡大、公共スペースの近代化、強力な消火システムを必要とする石油・ガス、鉱業、製造セクターへの投資の増加により採用をリードしています。予算の制約が高級システムの設置を制限しているものの、グローバルな安全機器メーカーとの協力の増加が市場のアクセス性を高めています。ショッピングモール、倉庫、住宅複合施設の開発が需要を加速させ、政府主導の安全キャンペーンが地域全体で認定された火災安全バルブの浸透を徐々に強化しています。
中東・アフリカ
中東・アフリカ地域は、特にUAE、サウジアラビア、カタールにおける大規模なインフラ開発によって6〜8%の市場シェアを保持しています。商業タワー、空港、工業地帯を含む高価値の建設プロジェクトは、極端な温度での性能が可能な耐久性のあるバルブを備えた高度な火災抑制システムを必要とします。石油・ガス部門は、厳格な安全要件とデリュージおよび高圧システムへの依存により、需要にさらに貢献しています。アフリカでは、成長は緩やかですが、都市開発の進展と現代的な建築基準の採用により改善されています。国際基準への依存が高まることで、認証済みバルブソリューションの需要が増加しています。
市場セグメンテーション:
コンポーネント別:
- スプリンクラーヘッド
- バルブ
システムタイプ別:
- 湿式スプリンクラーシステム
- 乾式スプリンクラーシステム
用途別:
- 住宅
- 商業
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
火災安全バルブ市場の競争環境には、Honeywell International, Inc.、Iteris, Inc.、Robert Bosch GmbH、Siemens AG、Halma plc、GENTEX CORPORATION、Raytheon Technologies Corporation、Eaton、Johnson Controls、Hitachi Ltd.などの主要プレーヤーが含まれています。火災安全バルブ市場は、継続的な革新、強力な規制の整合性、スマート抑制技術の採用拡大によって特徴付けられています。この分野の企業は、高信頼性バルブの開発を優先し、厳しい世界的な安全基準を満たすために、高度な流量制御、耐腐食性、自動監視機能を備えています。市場競争は、メーカーが研究開発に投資し、生産能力を向上させ、建設会社、システムインテグレーター、産業オペレーターと提携することで激化しています。IoT対応の火災防護システムへの移行、老朽化したインフラの近代化、産業および商業建設の急速な成長が差別化をさらに推進し、ベンダーに多様なエンドユース環境で認証済みの性能テスト済みソリューションを提供するよう促しています。
主要プレイヤー分析
- ハネウェル・インターナショナル・インク
- イテリス・インク
- ロバート・ボッシュ GmbH
- シーメンス AG
- ハルマ plc
- ジェンテックス・コーポレーション
- レイセオン・テクノロジーズ・コーポレーション
- イートン
- ジョンソンコントロールズ
- 日立製作所
最近の動向
- 2025年10月、ハネウェルは、EN規格に準拠した最新世代の自己試験型煙探知器と火災警報器を備えたNOTIFIER INSPIREの導入を発表しました。このソリューションは、構成、手動および自動テストの作業負荷を削減し、システムメンテナンスを効率化することで、手動検証と火災および生命安全システムへの積極的な準拠の手続きを排除します。
- 2025年7月、Pye-Barker Fire & Safetyは、2025年初頭から火災警報、スプリンクラー、およびセキュリティサービスを専門とする12社を買収したと発表しました。この拡大戦略は、同社のニュースリリースで報告され、Security Systems Newsなどのメディアで取り上げられました。
- 2024年12月、シーメンス・スマート・インフラストラクチャは、火災抑制技術を専門とするデンマークのダンフォス・ファイア・セーフティの買収を宣言しました。これにより、既存の火災安全ポートフォリオに高圧水ミストおよび低圧CO2消火ソリューションへのアクセスが可能になります。
- 2024年10月、ジョンソンコントロールズは、冷蔵および冷凍保管施設の包括的な火災保護を提供することを目的としたTyco ESFR-25ドライタイプペンダントスプリンクラーを発売しました。これは、隣接する温度制御された空間の湿式システムから水を供給される環境での使用を目的に特別に設計されています。
レポートの範囲
この調査レポートは、コンポーネント、システムタイプ、アプリケーション、地理に基づく詳細な分析を提供します。主要市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要アプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、スマートでセンサー統合された火災安全バルブの普及に向けて進展します。
- メーカーは耐腐食性材料への投資を増やし、耐久性を向上させます。
- 新興経済国は、火災安全規制の強化に伴い、設置を加速させます。
- 自動化された遠隔監視抑制システムは、商業スペースでの普及が進みます。
- 産業施設は、高圧および迅速対応バルブ技術の需要を牽引します。
- 老朽化した建物は、改修やシステムアップグレードの大きな機会を生み出します。
- デジタルコンプライアンスの追跡と予測保守が調達の意思決定に影響を与えます。
- 持続可能性の取り組みは、エネルギー使用量の少ないエコ効率的なバルブ設計を促進します。
- 保険会社と規制機関の協力により、認定バルブの採用が促進されます。
- 火災安全バルブの建物管理システムとの統合が急速に拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の火災安全バルブ市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、火災安全バルブ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた火災安全バルブ市場のセグメントはどれですか?
火災安全バルブ市場の成長を促進している主な要因は何ですか?
火災安全バルブ市場の主要企業はどこですか?
2024年に火災安全弁市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 防火安全弁市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の防火安全弁市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.6 billion → 2032: USD 7.96 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 防火安全弁市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 防火安全弁市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における防火安全弁市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 防火安全弁市場市場の成長要因
- 3.3 防火安全弁市場市場の抑制要因および課題
- 3.4 防火安全弁市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 防火安全弁市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 防火安全弁市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、防火安全弁市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 防火安全弁市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 防火安全弁市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は防火安全弁市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 防火安全弁市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 防火安全弁市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 防火安全弁市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 防火安全弁市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新防火安全弁市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の防火安全弁市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の防火安全弁市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の防火安全弁市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の防火安全弁市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの防火安全弁市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の防火安全弁市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの防火安全弁市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 防火安全弁市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
