
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| 施設管理サービス市場規模 2024 | USD 52.6 ビリオン |
| 施設管理サービス市場、CAGR | 12.4% |
| 施設管理サービス市場規模 2032 | USD 112.5 ビリオン |
市場概要
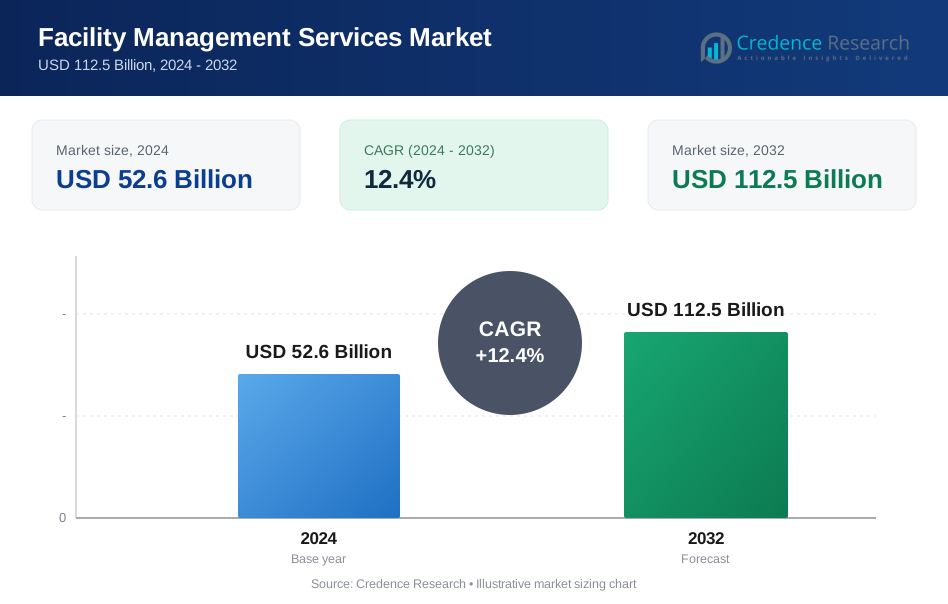
施設管理サービス市場は、予測期間中に12.4%の年平均成長率(CAGR)で、2024年のUSD 52.6ビリオンから2032年にはUSD 112.5ビリオンに成長すると予測されています。
施設管理サービス市場は、商業、住宅、産業部門全体で統合サービスの需要が高まり、運用効率とコスト管理を向上させることによって推進されています。急速な都市化とインフラ開発は、特に新興経済国において、専門的な施設管理の必要性を促進しています。企業は、保守、エネルギー管理、セキュリティなどのプロセスを合理化するために、IoT、AI、クラウドベースのソリューションなどの先進技術をますます採用しており、市場の成長を促進しています。グリーンビルディング認証やエネルギー効率の義務化などの持続可能性のトレンドは、サービスプロバイダーにエコフレンドリーなソリューションを提供するよう促しています。さらに、非コア業務を専門の施設管理会社にアウトソーシングする動きが高まり、組織がコアビジネス目標に集中できるようになり、市場をさらに押し上げています。パンデミック後の柔軟なワークスペースやハイブリッドワーキングモデルへのシフトも、進化するビジネスニーズに合わせた適応型施設管理サービスの需要を増幅させています。これらの要因が相まって、市場の着実な拡大を支えています。
施設管理サービス市場は、北米とアジア太平洋地域が主導する主要地域で堅調な成長を示しています。北米は、先進的なインフラと統合施設管理(IFM)サービスの広範な採用により、医療、小売、企業部門での高い需要に支えられ、重要な市場シェアを保持しています。アジア太平洋地域は、中国、インド、日本などの国々で急速な都市化、インフラ開発、アウトソーシングのトレンドの増加により、最も急成長している地域です。
市場の推進要因:
アウトソーシングサービスの需要増加:
施設管理サービスのアウトソーシングの好みが高まっていることが市場成長の主要な要因となっており、組織は主要な活動に集中し、清掃、メンテナンス、セキュリティなどの非主要業務を専門のプロバイダーに委託しています。この傾向は、効率とコスト管理が重要な医療、IT、小売業界で特に顕著です。例えば、インドのデリー首都圏では、V V Giri National Labour Instituteの調査によると、約500の警備会社によって約15万人の民間警備員が雇用されており、組織が重要なサポート機能を契約専門プロバイダーに依存していることが広く示されています。医療分野では、インドには23,581の政府病院と22の中央政府病院があり、施設全体でハウスキーピング、メンテナンス、セキュリティサービスの大規模な継続的な需要を生み出しているため、このアウトソーシングの動きがさらに強化されています。
先進技術の統合:
IoT(モノのインターネット)、AI(人工知能)、クラウドベースのプラットフォームなどの先進技術の採用は、予測保全、リアルタイムの状態監視、データ駆動の意思決定を可能にすることで、施設管理サービスを変革し、大規模施設全体の運用効率を向上させています。例えば、住宅都市問題省のスマートシティミッションによると、統合指令制御センターが100のスマートシティすべてで運用されており、これらのセンターはAI、IoT、データ分析などの新興技術を統合することで、交通、水供給、固形廃棄物管理などの都市運営を改善しています。同じ報告書では、100のスマートシティ全体で84,000台以上のCCTV監視カメラが設置され、監視と対応能力を強化し、施設チームがアウトソーシングサービスプロバイダーに期待する技術対応の常時監視が進んでいることを強調しています。アーメダバード、スーラト、チャンディーガルなどの特定のミッション都市では、スマートシティミッションはリアルタイムデータと集中監視に依存するICCC連携交通管理システムの使用を強調しており、IoTとAI主導の指令・監視モデルが日常業務に組み込まれ、インテリジェントで持続可能な施設管理の実践に対する需要が拡大していることを示しています。
持続可能性とエネルギー効率への重視:
環境の持続可能性に対する意識の高まりと厳格な規制要件が、エネルギー効率の高いエコフレンドリーな施設管理サービスの需要を促進しており、組織はグリーンビルディング認証やエネルギー効率基準に準拠するソリューションを求めています。欧州連合のグローバルな例として、欧州委員会は建物がEUのエネルギー消費の40%、温室効果ガス排出の36%を占めていると述べており、管理施設における建物性能の遵守強化と運用効率の向上の必要性を強調しています。欧州環境庁はさらに、2023年において建物部門がEUのエネルギー関連温室効果ガス排出の33%を占め、2005年から2023年にかけて建物部門の総排出量が43%減少したと報告しており、エネルギー最適化、廃棄物管理、水資源保護などのサービスが企業のフットプリント削減と持続可能性目標との整合を図る中で注目を集めている理由を強調しています。
商業および産業部門の拡大:
新興経済国における急速な都市化とインフラ開発は、オフィス、ショッピングモール、製造施設が拡大し、運営を円滑に保つための包括的なソリューションを必要とするため、施設管理サービスの需要を促進しています。国連の世界的な予測によれば、世界の人口の都市部の割合は2018年の55%から2050年には68%に上昇し、都市部にさらに25億人が加わる見込みです。この増加の35%はインド、中国、ナイジェリアが占め、2018年から2050年の間に世界の都市人口の増加を牽引することになります。これは急成長する都市で計画、運営、維持されるべき施設の規模を強調しています。
インドでは、インド政府がFY20からFY25の間に約111兆ルピーのインフラ投資を見込んで国家インフラパイプラインを開始したと述べており、このパイプラインには異なる段階の実施中の8,964のプロジェクトが含まれ、総投資額は108兆ルピーを超えています。これにより、新規およびアップグレードされた資産に対するハードおよびソフト施設管理の持続的な要求を直接支援しています。さらに、パンデミック後のハイブリッドワークスペースへのシフトは柔軟で適応性のあるサービスの必要性を強化しており、OECDの分析によると、調査対象国におけるリモート求人の平均割合は2020年1月の2.5%から2021年4月には7.9%に上昇し、2021年9月には7.5%でピークに近い状態を維持しており、清掃、スペース利用、職場サポートのニーズを変える持続的な運営のシフトを示しています。
市場動向:
技術駆動型ソリューションの採用拡大:
施設管理サービス市場は、技術駆動型ソリューションへの大きなシフトを経験しています。IoT、人工知能、ビッグデータ分析などの先進的なツールが、予測保守、リアルタイム監視、自動化されたワークフローを可能にしています。例えば、シスコシステムズは、IoTを活用したスマートビルディングシステムを導入し、エネルギー消費、セキュリティ、資産追跡をより効率的に管理しています。さらに、IBMはAIを活用したチャットボットやバーチャルアシスタントを使用して顧客サービスを改善し、コミュニケーションを効率化し、サービス提供に変革をもたらしています。
持続可能な施設管理への注力:
環境問題や規制要件により、持続可能性は施設管理業界の中心的なトレンドとして浮上しています。組織は、エネルギー効率の高いソリューション、廃棄物管理の実践、節水戦略を優先し、炭素フットプリントを削減しています。例えば、グーグルは、グリーンビルディング認証と連携し、環境に優しい実践を促進し、再生可能エネルギー技術を活用しています。このトレンドは、世界的な持続可能性目標の達成に対する高まるコミットメントを反映しています。
統合施設管理(IFM)サービスの成長:
統合施設管理(IFM)サービスの需要は、組織が運営を効率化するための包括的なソリューションを求める中で増加しています。IFMは、清掃、保守、セキュリティなどの複数のサービスを単一の契約に統合し、企業が効率を向上させ、コストを削減できるようにします。マイクロソフトは、IFMサービスを通じてさまざまな場所での運営を統合している注目すべき例です。IFMサービスの柔軟性とスケーラビリティが、その採用をさらに促進しています。
柔軟でハイブリッドなワークスペースへのシフト:
ポストパンデミック時代は、柔軟でハイブリッドなワークスペースへの移行を加速させ、施設管理サービスに新たな機会を生み出しています。企業は、進化する職場のニーズに対応するために、ワークスペースの再構成、強化された衛生対策、リモート施設管理に注力しています。例えば、Amazonは、現代の職場環境の動的な要件に対応するために柔軟なワークスペースソリューションを導入し、市場の成長を促進しています。このトレンドは、適応性とカスタマイズされたソリューションの重要性が増していることを示しています。
市場の課題分析:
運用コストの上昇と技術的課題:
施設管理サービス市場は、IoT、AI、自動化などの先進技術の統合によって引き起こされる運用コストの上昇という課題に直面しています。これらの技術はサービスの効率を向上させ、優れた成果をもたらしますが、インフラ、トレーニング、メンテナンスに多大な投資が必要です。小規模および中規模のサービスプロバイダーは、これらのシステムを採用しアップグレードするための高コストのため、競争が難しいと感じることがよくあります。さらに、さまざまなコンプライアンス要件を持つセクター全体で多様な施設を管理することの複雑さが増し、コスト管理とサービスのカスタマイズが業界にとって重要な課題となっています。この財政的な負担は、しばしばイノベーションを制限し、小規模プロバイダーが効果的に事業を拡大することを妨げます。
労働力不足と定着率の問題:
労働力不足と高い従業員離職率は、施設管理市場にとってもう一つの重要な課題です。先進技術を操作するために熟練した人材への依存が高まっており、特に新興市場での人材不足を生んでいます。さらに、施設管理の役割の要求の厳しさと特定の地域での低賃金が、従業員の定着率と満足度に影響を与えています。労働力の不安定性によるサービスの中断は、クライアントの信頼を低下させ、長期的なパートナーシップを妨げる可能性があります。プロバイダーは、従業員のトレーニング、エンゲージメント、競争力のある報酬に投資してこれらの問題を緩和する必要がありますが、これらの努力はさらに運用予算を圧迫し、全体的な成長と安定性に影響を与える循環的な課題を生み出します。さらに、多国籍業務における文化的な違いや言語の壁を乗り越えることが、労働力管理にさらなる複雑さを加えています。
市場セグメンテーション分析:
タイプ別
施設管理サービス市場は、社内サービスとアウトソーシングサービスに分けられ、それぞれ異なる組織のニーズに対応しています。アウトソーシング施設管理は、コスト効率の高い専門的なソリューションを提供する能力により市場を支配しており、企業がコア業務に集中し、非コア活動を専門家に任せることを可能にしています。このセグメントは、企業がサードパーティベンダーによって提供される先進技術と専門知識をますます採用するにつれて、堅調な成長を遂げています。社内施設管理は、普及度は低いものの、医療や教育機関など、運用の直接的な管理が重要なセクターでは依然として関連性があります。
サービス別
サービスに基づいて、市場はハードサービス、ソフトサービス、専門的な提供に分かれています。HVACメンテナンス、電気修理、配管を含むハードサービスは、運用機能と安全性を確保するための重要な役割を果たすため、かなりのシェアを占めています。清掃、造園、セキュリティなどのソフトサービスは、組織が職場環境の改善を優先する中で注目を集めています。エネルギー管理やスペース最適化を含む専門サービスは、持続可能性の目標やハイブリッドワークスペースの進化する需要によって、高成長分野として浮上しています。これらのセグメントは、さまざまな運用ニーズに効果的に対応する市場の能力を集約的に示しています。
セグメント:
タイプに基づく:
- アウトソーシングサービス
- インハウスサービス
サービスに基づく:
- ハードサービス
-
- 電気
- 土木
- 機械
- 専門的ハードサービス
- その他のハードサービス
- ソフトサービス
- 清掃
- ランドリー
- 造園
- セキュリティ
- その他のソフトサービス
- 管理サービス
-
- ケータリング
- プロパティ
- 契約管理
- エネルギー&ユーティリティ
- メンテナンス計画&管理
- その他の管理サービス
用途に基づく:
- 政府&公共部門
- 産業部門
- 商業部門
- IT&通信部門
- 銀行、金融サービス&保険(BFSI)部門
- 教育&エンターテインメント部門
- 輸送&物流部門
- 医療部門
- その他の部門
地理に基づく:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは、先進的なインフラ、技術の採用、および確立されたアウトソーシング文化により、施設管理サービス市場で主導的な地位を占めています。この地域は世界市場シェアの35%を占めており、アメリカが大規模な商業施設と統合施設管理(IFM)サービスの広範な採用により主要な貢献者となっています。IoTベースのスマートビル管理システムや予測保守ツールなどの技術駆動型ソリューションの需要の増加は、北アメリカ市場の成長をさらに支えています。この地域の企業は、施設運営の最適化と運用コストの削減を目的に、自動化とAI駆動の分析に多額の投資を行っており、持続的な市場支配を確保しています。さらに、職場の安全とエネルギー効率基準に関する規制遵守が、プロの施設管理サービスの採用を促進しています。医療、小売、企業オフィスなどの主要産業は、効率を向上させ、規制要件を満たすために施設管理をますますアウトソーシングしています。カナダは、持続可能な建築慣行とグリーン認証への注力を強化し、この地域の市場ダイナミクスを補完しています。エネルギー効率の高い建物への推進と、持続可能性のための政府支援のインセンティブが、この地域での先進的な施設管理ソリューションの需要をさらに高めています。
アジア太平洋
アジア太平洋は、施設管理サービス市場で最も急成長している地域として浮上しており、世界シェアの25%を占め、予測期間中に大幅な拡大が期待されています。この地域の急速な都市化、インフラ開発、および中国、インド、日本などの国々での工業化が、プロの施設管理の需要を促進しています。アウトソーシングのトレンドは、コスト効果の高い労働力と技術ベースのソリューションの採用の増加に支えられ、この地域全体で勢いを増しています。最大の貢献者である中国は、急成長する商業不動産セクター、スマートシティの取り組み、政府主導のインフラプロジェクトから恩恵を受けています。インドは、ITパーク、ビジネスハブ、および公共インフラプロジェクトの増加により、政府の好意的な政策と外国投資に支えられ、成長が加速しています。さらに、日本は、スマートビルディングにおける自動化と技術革新への注力により、先進的な施設管理慣行を採用しています。さらに、ハイブリッドワークスペースへのシフトと、パンデミック後のより厳しい安全衛生対策の実施が、この地域での統合的かつ適応的な施設管理サービスの需要の増加に寄与しています。グリーンビルディングに対する認識の高まりとエネルギー効率の高い慣行の採用が、世界市場における成長のホットスポットとしてのこの地域の魅力を高めています。
主要プレイヤーの分析:
- CBREグループ株式会社
- スポットレスグループホールディングスリミテッド
- ISSワールドサービスA/S
- ソデクソ株式会社
- ナイトファシリティマネジメント
- テノングループ
- BVGインディア株式会社
- EMCORグループ株式会社
- クエスコープリミテッド
- アーサー・マッケイ&カンパニーリミテッド
競争分析:
ファシリティマネジメントサービス市場は非常に競争が激しく、CBREグループ株式会社、ISSワールドサービスA/S、ソデクソ株式会社、EMCORグループ株式会社、スポットレスグループホールディングスリミテッド、テノングループ、クエスコープリミテッド、BVGインディア株式会社、ナイトファシリティマネジメント、アーサー・マッケイ&カンパニーリミテッドなどの主要プレイヤーが市場を支配しています。これらの企業は、IoT、AI、予測分析などの先進技術を活用して、運用効率と持続可能性を向上させるためのカスタマイズされたソリューションを提供しています。彼らの戦略には、サービスポートフォリオの拡大、戦略的提携の形成、統合ファシリティマネジメントモデルの採用が含まれ、多様なクライアントニーズに応えています。プレイヤーはまた、エネルギー効率の高いソリューションやグリーン認証を含む持続可能性のイニシアチブに注力し、進化する市場の要求に対応しています。 例えば、クエスコープリミテッドは、施設に対していくつかのグリーンビルディング認証を取得しており、BVGインディア株式会社は、運営を支えるために再生可能エネルギープロジェクトに投資しています。ハイブリッドワークスペースとデジタルトランスフォーメーションへの注目の高まりが競争をさらに激化させ、企業は世界市場で革新的で適応性があり、コスト効率の高いソリューションを提供しようとしています。
最近の動向:
- 2025年2月、ISSはドイツの47の拠点でアラウンドタウンと統合ファシリティサービス契約を締結し、清掃、建物技術、セキュリティ、造園、冬季サービスなどのサービスを提供します。
- 2025年5月、ミティは英国知的財産庁と3年間の統合ファシリティマネジメント契約(延長オプション付き)を1,200万ポンドで締結し、2つのサイトでエンジニアリング、清掃、廃棄物管理をカバーします。
- 2025年2月(FM/バイオメッド運営)、ソデクソインディアはコルカタに先進的なヘルスケアテクノロジーマネジメント施設を発表し、機器の稼働時間と保守計画のためのCMMS駆動の意思決定支援を強調しました。
市場の集中度と特性:
ファシリティマネジメントサービス市場は、中程度に分散した構造を示しており、多くの地域およびグローバルプレイヤーが存在しています。CBREグループ株式会社、ソデクソ株式会社、ISSワールドサービスA/S、EMCORグループ株式会社などの主要企業は、強力なサービスポートフォリオと先進技術能力によって重要な市場シェアを保持しています。市場の競争性は、IoT、AI、クラウドベースのソリューションを統合して効率を向上させ、カスタマイズされたサービスを提供する企業の革新への強い注力によってさらに定義されています。地域プレイヤーは、特定の市場に対応するために、コスト効率の高いソリューションと地域に特化した専門知識に焦点を当て、バランスの取れた競争環境を作り出しています。業界の動向は、持続可能性に焦点を当てたサービスの需要の増加と、統合ファシリティマネジメント(IFM)ソリューションの好みの高まりによっても影響を受けています。これらの特性は、市場の適応性とその成長軌道を形作る上での革新の重要な役割を強調しています。
レポートのカバレッジ:
この調査レポートは、タイプ、サービス、アプリケーション、地理に基づいた詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。加えて、近年の市場拡大を促進した様々な要因についても議論しています。このレポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 施設管理サービス市場は、業界全体で統合ソリューションへの需要が高まることで、着実に成長すると予想されます。
- IoT、AI、クラウドベースのプラットフォームなどの技術革新は、サービス提供と効率性を引き続き再構築します。
- 持続可能性とエネルギー効率は引き続き重要な焦点領域であり、組織はエコフレンドリーな施設管理の実践を求めています。
- ハイブリッドワークスペースの増加は、柔軟で適応性のある施設管理ソリューションの需要を促進します。
- コスト効率と運用の専門知識を優先する企業が増えるにつれ、アウトソーシングの傾向が強まる可能性があります。
- 特にアジア太平洋地域の新興市場は、都市化とインフラ開発により急速な成長を遂げるでしょう。
- 医療およびITセクターは、規制および運用ニーズを満たすために高度な施設管理サービスを採用する先頭に立ちます。
- サービスプロバイダーが人材不足に対処する中で、労働力の訓練と維持が重要になります。
- 戦略的パートナーシップと合併が市場の統合を促進し、サービス能力を向上させます。
- デジタルトランスフォーメーションと自動化は、競争力を維持し、進化する顧客の期待に応える上で重要な役割を果たします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
施設管理サービス市場の現在の規模はどのくらいですか?
ファシリティマネジメントサービス市場の成長を促進している要因は何ですか?
ファシリティマネジメントサービス市場の主要なセグメントは何ですか?
施設管理サービス市場が直面している課題は何ですか?
施設管理サービス市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 施設管理サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の施設管理サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 52.6 Billion → 2032: USD 112.5 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 施設管理サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 施設管理サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における施設管理サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 施設管理サービス市場市場の成長要因
- 3.3 施設管理サービス市場市場の抑制要因および課題
- 3.4 施設管理サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 施設管理サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 施設管理サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、施設管理サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 施設管理サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 施設管理サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は施設管理サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 施設管理サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 施設管理サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 施設管理サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 施設管理サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新施設管理サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の施設管理サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の施設管理サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の施設管理サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の施設管理サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの施設管理サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の施設管理サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの施設管理サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 施設管理サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
