
市場概要:
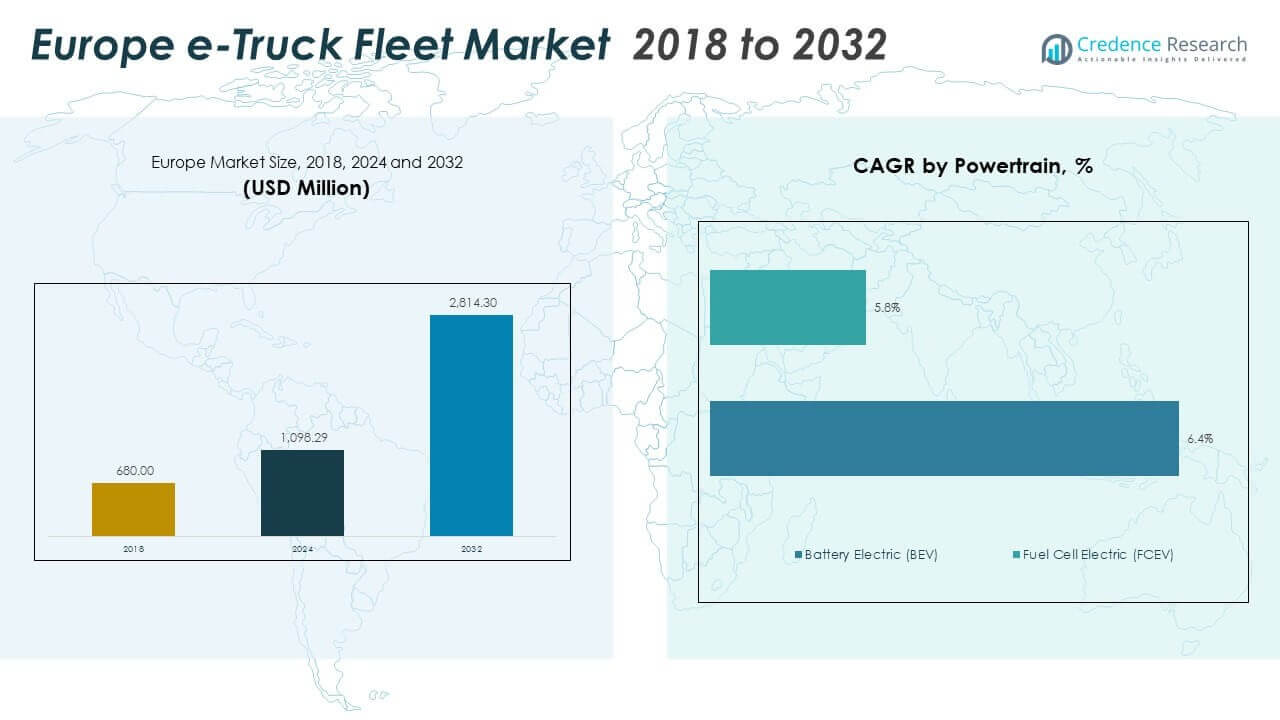
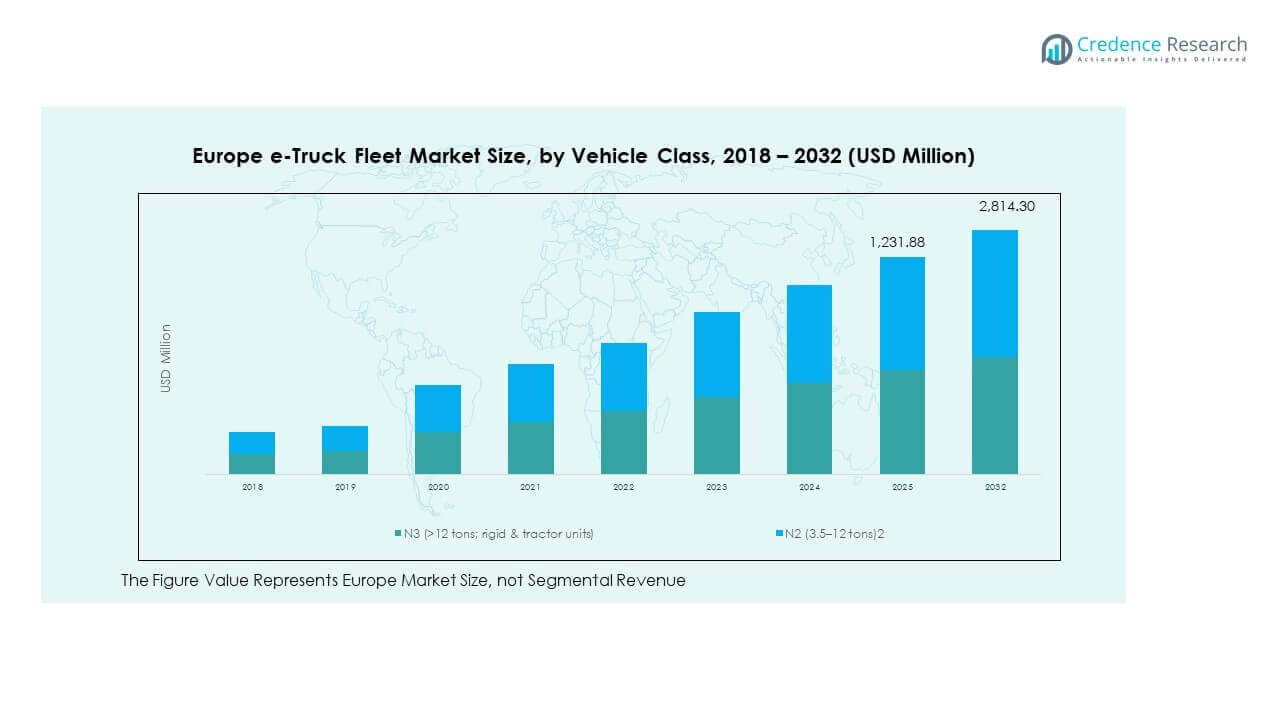
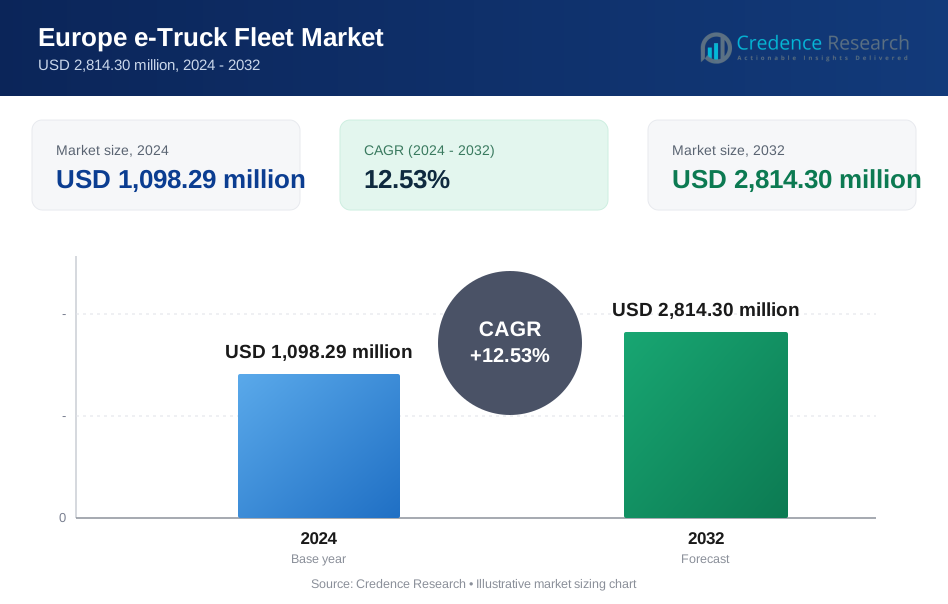
ヨーロッパのeトラックフリート市場の規模は、2018年に6億8,000万米ドルと評価され、2024年には10億9,829万米ドルに達し、2032年までに28億1,430万米ドルに達すると予測されており、予測期間中のCAGRは12.53%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ヨーロッパeトラックフリート市場規模 2024 | 10億9,829万米ドル |
| ヨーロッパeトラックフリート市場、CAGR | 12.53% |
| ヨーロッパeトラックフリート市場規模 2032 | 28億1,430万米ドル |
ヨーロッパ全域での厳しい排出規制と物流企業のESGコミットメントの増加が、電動トラックの強力な採用を促進しています。フリートオペレーターは、脱炭素化目標を達成し、所有総コストを改善するために、バッテリー電動車両や燃料電池車両に移行しています。OEMはN2およびN3車両クラスで電動製品の提供を拡大し続けており、インフラ投資はスケーラブルな充電アクセスをサポートしています。都市の低排出ゾーンや補助金を受けた調達が、公共および民間のフリート全体で市場需要を強化しています。
西ヨーロッパは成熟したインフラ、規制の施行、大規模なフリートオペレーターにより採用をリードしています。ドイツ、オランダ、フランスなどの国々は、インセンティブとゼロエミッション物流ゾーンを通じて迅速な展開をサポートしています。北ヨーロッパは、強力な公共部門の統合と再生可能エネルギーの利用可能性で続いています。南ヨーロッパと東ヨーロッパは新興市場であり、充電ハブへの投資と市営フリートの電化が進んでいます。地域の成長は、政策の強さ、物流の成熟度、資金プログラムへのアクセスによって異なります。
市場の洞察
- ヨーロッパのeトラックフリート市場は、2018年に6億8,000万米ドルと評価され、2024年には10億9,829万米ドルに成長し、2032年までに28億1,430万米ドルに達すると予測されており、CAGRは12.53%です。
- 西ヨーロッパは、強力な規制、先進的な物流、充実した充電インフラにより45%の市場シェアを持ち、北ヨーロッパは再生可能エネルギーの利用と公共の採用により20%のシェアを持っています。南ヨーロッパは都市配送とEUの資金提供に支えられた20%のシェアを持っています。
- 東ヨーロッパは、市営フリートのアップグレードと国境を越えた貨物の近代化を通じて勢いを増し、15%のシェアで最も成長が速い地域です。
- 燃料電池電動車両(FCEV)は、長距離適性と水素インフラの拡大に支えられ、6.4%のCAGRで成長率をリードしています。
- バッテリー電動車両(BEV)は、短距離および中距離の都市物流と広範なOEMの提供により、5.8%のCAGRで続いています。
市場の推進要因
厳格なEU排出基準がフリートにeトラックの採用を加速させる
ヨーロッパのeトラックフリート市場は、地域全体でますます厳しくなるCO₂規制の恩恵を受けています。欧州連合のカーボンニュートラル目標は、物流企業にディーゼルトラックから電動フリートへの移行を促しています。政府は排出量に基づく制限を適用し、都市の低排出ゾーンを導入して、企業に遵守を求めています。これらの規制枠組みは、公共および民間のフリート運営者に持続可能なモビリティを優先させる要因となっています。都市へのアクセスを維持しようとする企業は、遵守に向けて行動しなければならず、電動トラックの需要を高めています。このシフトは、ヨーロッパ全体の輸送と物流における脱炭素化の取り組みと一致しています。電化はまた、欧州グリーンディールの下での国家目標を支援します。eトラックのOEMやサプライヤーにとって、このシフトは市場参入の新たな機会を開きます。ヨーロッパのeトラックフリート市場は、国家およびEUレベルでの政策が厳しくなる中で前進しています。
フリートの総所有コスト意識の高まりが電動トラックへのシフトを促進
燃料費とメンテナンス費用の削減により、電動トラックの総所有コスト(TCO)が大幅に改善されます。ヨーロッパ全体のフリート運営者は、購入価格だけでなくライフサイクルコストに基づいて投資を評価しています。バッテリー駆動のトラックは、燃料費と摩耗部品の削減により運用コストを削減します。ディーゼルエンジンとは異なり、可動部品が少ないため、メンテナンス頻度が低下します。燃料価格の上昇と炭素税の導入により、TCOの比較はますます電動車に有利になります。財務モデリングツールは、フリートマネージャーがこれらの節約をより明確に定量化するのを助けます。コスト意識の高い物流業者は、短期的な資本支出よりも長期的な経済的利益を優先します。政府からのインセンティブも、初期購入コストを削減し、ビジネスケースを改善します。ヨーロッパのeトラックフリート市場は、フリートがこのTCO中心の考え方を採用するにつれて需要が強化されています。
- 例えば、スカニアのバッテリー電動トラックは、416-728 kWhの容量と75-83%のSoCウィンドウを使用して、最大560 kmの航続距離とメンテナンスニーズを削減するための少ない機械部品を実現しています。
OEMの電化への投資が重量クラス全体での製品拡大を推進
主要なOEMは、電動トラックのポートフォリオを拡大し、軽量、中量、重量モデルを含めています。この多様化により、物流企業は都市配送、地域輸送、長距離輸送の各セグメントで電化を実現できます。ボルボ、ダイムラー、ルノーなどの企業は、ヨーロッパのフリートニーズに合わせたスケーラブルなプラットフォームを提供しています。研究開発と生産への投資は、ユニットコストを下げ、バッテリー性能を向上させるのに役立ちます。長い航続距離と高い積載能力は、フリート運営者に運用の柔軟性を提供します。OEMはますますリース、サービス、バッテリーマネジメントソリューションを提供し、統合を容易にしています。このようなフルサービスモデルは、保守的な購入者にとって移行リスクを軽減します。OEMとフリート運営者の協力により、実際の条件下での製品検証が可能になります。ヨーロッパのeトラックフリート市場は、堅実なOEMの参加が供給を拡大し、購入者の信頼を築く中で加速しています。
充電ネットワークのインフラサポートと資金提供がスケーラブルな展開を可能にする
充電インフラへの広範なアクセスは、eトラック採用の主要なボトルネックの1つを解消します。政府や民間企業は、商用車隊のためのデポと公共の充電ステーションへの投資を続けています。EUが支援するプロジェクトは、重量トラックに適したメガワット充電システムの展開を資金提供しています。都市の物流ゾーンには、ラストマイル車隊をサポートする専用の充電ハブが含まれるようになりました。OEMはエネルギー供給者と提携し、トラックと充電ソリューションを組み合わせています。コネクタと充電インターフェースの標準化は、使いやすさと相互運用性を向上させます。補助金と税額控除は、車隊デポの設置コストを下げます。リアルタイムのネットワーク管理プラットフォームは、使用を最適化し、エネルギーコストを削減します。インフラ投資が車隊の電化に追いつく中、ヨーロッパのeトラック車隊市場は勢いを増しています。
- 例えば、スカニアの電動トラックは現在、CCS2充電を最大375 kWまでサポートし、将来の超高速充電統合のためにMCS対応となっており、長距離運行の迅速な転回を可能にしています。
市場動向
物流プロバイダー間での戦略的ESGコミットメントとしての車隊電化
多くのヨーロッパの物流企業は、車隊の電化をより広範なESGの義務の一部として扱っています。電動トラックの導入は、持続可能性の報告をサポートし、グリーンサプライチェーンに焦点を当てた顧客を引き付けるのに役立ちます。大手貨物運送業者は、ゼロエミッション車隊の目標を投資家の期待やカーボン開示評価と結びつけています。顧客は低排出配達をますます要求し、競争上の差別化を促進しています。企業はまた、環境責任を示すためにブランドキャンペーンで電動車隊を使用しています。この傾向はコンプライアンスを超え、企業イメージとステークホルダーの整合性に根ざしています。物流企業は、複数の運営地域にわたる長期的な電化戦略を構築しています。内部の持続可能性チームは、調達および車隊管理者と協力して実施を進めています。ヨーロッパのeトラック車隊市場は、多国籍企業と地域キャリアの両方によるESG主導の電化から利益を得ています。
- 例えば、DSVは、持続可能性の報告と投資家の期待に合わせて、2030年までに2,000台を目指し、複数のヨーロッパ諸国で400台以上の大型バッテリー電動トラックを運用しています。
都市のラストマイル配送サービスの成長が軽電動トラックの需要を促進
eコマース活動の増加により、ヨーロッパの都市で都市のラストマイル配送量が増加しています。アクセス制限と持続可能性の目標を満たすために、車隊運営者は短距離ルートに軽電動トラックを好んでいます。市中心部はゼロエミッションゾーンを課しており、内燃機関を不適切にしています。小売業者や宅配業者は、頻繁で時間に敏感な配送を管理するために小型電動トラックを使用しています。静かな運転と地元の排出削減により、夜間の物流に適しています。軽量電動トラックは、密集した都市環境での駐車や操作性の向上も可能にします。通行料免除や道路優先権を含む規制の免除が、その使用をさらに奨励しています。OEMは、ラストマイルのニーズに合わせたコンパクトで高効率な電動モデルを発売しています。ヨーロッパのeトラック車隊市場は、この都市セグメントで急成長を遂げています。
フリート・アズ・ア・サービスとトラックリースモデルが中規模企業での採用を加速
新しいサービスベースのモデルにより、小規模なフリート運営者が高額な初期費用をかけずにeトラック市場に参入することが可能になります。Fleet-as-a-Serviceプロバイダーは、メンテナンスや充電アクセスを含むサブスクリプションモデルで電動トラックを提供します。これにより、車両購入のための資本が限られている中規模の輸送企業の障壁が低くなります。リースオプションは、フルスケールの導入前に電動モデルをテストする柔軟性を提供します。これらのサービス構造には、データモニタリングツールやバッテリー健康管理が含まれることが多いです。トラックOEMやサードパーティ企業は、資金調達、インフラ、サービスをバンドルするために協力します。このような統合モデルは複雑さを軽減し、従来の運営者の移行を容易にサポートします。地域または都市配送ルートを持つ中小企業は、予測可能な運営コストから利益を得ます。ヨーロッパのeトラックフリート市場は、これらのアセットライトなフリートソリューションを通じて急速に拡大しています。
- 例えば、ボルボ・トラックスは、サービスと充電サポートをバンドルした柔軟なリースモデルを通じて電動トラックを提供し、中規模のヨーロッパの物流企業が採用しやすくしています。
テレマティクス統合とスマートフリートソフトウェアがパフォーマンス最適化をサポート
電動トラックフリートは現在、パフォーマンス、航続距離、充電サイクルを管理するためにデジタルツールに大きく依存しています。テレマティクスプラットフォームは、車両の健康状態、バッテリー効率、エネルギー消費を追跡します。フリートマネージャーはこのデータを使用してルートを最適化し、エネルギーの無駄を削減します。予測メンテナンスアルゴリズムは、故障を防ぎ、資産の可用性を向上させます。ソフトウェアプラットフォームは、エネルギープロバイダーと統合して、コストを抑えるためにオフピーク充電をスケジュールします。ドライバーのパフォーマンス分析は、加速やブレーキ時の不要なエネルギー使用を削減するのに役立ちます。充電ステーションもリアルタイムデータを使用して、フリートデポ全体の負荷バランスを管理します。クラウドベースのシステムは、車両ファームウェアのリモート診断とオーバーザエア更新を提供します。ヨーロッパのeトラックフリート市場は、組み込みのスマートフリート技術を通じてますますデータ駆動型になっています。
市場課題分析
長距離充電インフラの不足が国境を越えた地域貨物の拡大を制限
デポ充電は短距離の都市フリートには適していますが、長距離貨物は主要なインフラギャップに直面しています。高出力メガワット充電器は、重トラックが使用するトランスヨーロッパ回廊では依然として限られています。物流ハブ、港、国境付近での高速充電の不足は、ルートの柔軟性を制限します。長い再充電時間は、依然としてディーゼル代替品と比較して運用効率を妨げます。エネルギー供給の信頼性も、遠隔地や農村地域では懸念事項です。フリート運営者は、ルート全体での充電の信頼性がないと、重量級eトラックの配備をためらいます。EU諸国間のインフラ整備の調整は依然として遅く、断片的です。民間セクターの関与は増加していますが、大規模な電化には規模と速度が不足しています。ヨーロッパのeトラックフリート市場は、完全な物流の脱炭素化をサポートするためにこの障害を克服する必要があります。
一部のフリートタイプにとっての高い初期車両コストと投資回収の遅さ
電動トラックは、特に重量物セグメントにおいて、ディーゼルモデルと比較して初期投資が高くなります。バッテリーのコストは依然として車両全体の価格の大部分を占めています。小規模なフリートオーナーは資本制約に苦しみ、地方や低利益の運用での導入が遅れています。長い回収期間は、総所有コストの節約をすぐに活用できない一部のオペレーターを思いとどまらせます。財政支援制度は国によって異なり、ヨーロッパ全体でコスト競争力にばらつきが生じています。補助金があっても、フリート全体のアップグレードには計画、トレーニング、運用の変更が必要です。再販価値は不確実であり、長期的な価値計算に影響を与えます。この財政的障壁のため、ヨーロッパのeトラックフリート市場はリスクを避けるオペレーターの間での進展が遅れています。
市場機会
東欧および南欧の地域物流と自治体フリートからの新たな需要
東欧および南欧の国々は、EUの支援を受けた資金プログラムを通じてグリーンモビリティへの投資を拡大しています。政府は公共フリートと地域物流におけるクリーンエネルギー輸送を優先しています。自治体は電動ごみ収集車、街路清掃車、ラストマイル配送ユニットに投資しています。小都市は排出目標を導入し、地域レベルでのeトラックの展開を促進しています。フリートリースと国境を越えたインセンティブにより、導入がより実現可能になります。インフラが改善されるにつれて、ヨーロッパのeトラックフリート市場はこれらの新しい地域で未開拓の可能性を獲得しています。
技術パートナーシップとバッテリーリサイクルが新たなビジネスの道を開く
OEMとエネルギー企業は、セカンドライフバッテリーソリューションとエネルギー貯蔵アプリケーションで協力しています。使用済みトラックバッテリーは固定式貯蔵に価値を見出し、環境廃棄物を削減します。リサイクルの革新が原材料の回収を改善し、サプライチェーンの持続可能性を向上させます。技術プロバイダーはAIベースのルート最適化の統合ソリューションを提供しています。バッテリーサービスモデルやスマートグリッドの統合が新たな収益源を生み出します。ヨーロッパのeトラックフリート市場は、車両電動化を中心に新しい技術エコシステムが出現する中で進化しています。
市場セグメンテーション分析
車両クラス別
ヨーロッパのeトラックフリート市場には、主に2つの車両クラスがあります:N2(3.5–12トン)およびN3(>12トン)。N2トラックはその機動性とサイズから都市および地域の配送に役立ちます。N3トラックは、より高い積載量と航続距離の要件を持つ長距離および重量物用途で主導的です。バッテリー容量の改善と国境を越えた物流の増加に伴い、N3クラスの需要が高まっています。フリートオペレーターはルートタイプと貨物量に基づいて両クラスを使用します。規制サポートは、差別化されたインセンティブで両カテゴリを対象としています。OEMは、使用ケースの要求に合わせてN2およびN3電動モデルを導入しています。インフラ計画は、デポと高速道路の充電器で両クラスをサポートしています。これにより、両セグメントでのバランスの取れた成長が促進されます。
- 例えば、ボルボトラックのFH Electricは、540 kWhのバッテリーを搭載し、公式航続距離が最大300 kmで、ゼロ排出の地域輸送をサポートします。
パワートレイン別
バッテリー電気自動車(BEV)は、ヨーロッパのeトラックフリート市場におけるパワートレインの採用をリードしています。BEVは、低い運用コストと簡単な充電でラストマイルおよび中距離の貨物輸送をサポートします。燃料電池電気自動車(FCEV)は、迅速な燃料補給と長距離が重要な長距離輸送で注目を集めています。BEVは都市および地域の輸送用途で優位を占めています。FCEVは、既存の水素インフラや政府の支援を受けているフリートに魅力的です。両方のパワートレインは、EUのゼロエミッション貨物目標を補完します。充電および水素燃料補給ハブへの投資が採用を促進します。オペレーターはルート、TCO、インフラアクセスに基づいて選択します。
用途別
都市配達は、市の規制と短距離ルートにより、最も高いeトラックの配備を持っています。地域輸送および長距離セグメントは、バッテリーおよび燃料電池の革新と共に成長しています。自治体は、持続可能性プログラムの下で建設および衛生サービスのために電気トラックを採用しています。冷蔵物流は、温度管理を維持しながら排出目標を達成するためにeトラックを採用しています。用途はインフラの準備状況および運用サイクルと一致します。フリートは車両タイプを貨物タイプに合わせ、多様な用途の成長を促進します。成長は、規制された高ボリュームの貨物回廊で最も強いです。
- 例えば、Einrideの自律電動ポッドは、N2に分類され、スウェーデンで200 kWhのバッテリーを搭載し、最大200 kmの都市および地域ルート用に設計されています。
所有形態別
大規模フリート、3PLおよび物流プロバイダーを含む、ヨーロッパのeトラックフリート市場で所有シェアをリードしています。これらのオペレーターは、電化を迅速に進めるための資本、インフラ、および運用規模を持っています。中小企業は、政府のインセンティブ、リース、およびサービスベースのモデルでeトラックを採用します。自治体および公共部門のフリートは、政策の義務を満たし、持続可能性のベンチマークを設定するために電化しています。所有形態は地域によって異なり、西ヨーロッパではすべてのグループでより広範な採用が見られます。公共部門の投資は、初期のインフラ展開をしばしば促進します。フリートの所有構造は、採用のペースと規模を形作ります。
セグメンテーション
車両クラス別
- N2(3.5–12トン)
- N3(>12トン; リジッドおよびトラクターユニット)
パワートレイン別
- バッテリー電気自動車(BEV)
- 燃料電池電気自動車(FCEV)
用途別
- 都市配達
- 地域輸送
- 長距離輸送
- 建設および自治体
- 冷蔵物流
所有形態別
- 大規模フリート(3PL / ロジスティクス)
- 中小企業
- 地方自治体 / 公共部門
地域分析
西ヨーロッパは地域市場の約45%を占め、最大のシェアを持っています。ドイツ、フランス、オランダ、北欧諸国は、厳しい排出基準と成熟した物流ネットワークにより採用をリードしています。強力なOEMの存在と早期のインフラ整備がフリートの電化を促進します。このサブリージョンの大手物流業者は、N2およびN3電動トラックに多額の投資を行っています。都市の低排出ゾーンは都市物流での展開を加速させます。公共資金と民間の充電投資が成長を支えます。ヨーロッパのeトラックフリート市場は、この先進的なサブリージョンから規模を拡大しています。
北ヨーロッパは市場シェアの約20%を占め、ノルウェー、スウェーデン、デンマークが主導しています。高い再生可能エネルギーの利用が電動フリートの炭素利益を向上させます。フリート運営者は、国の気候目標とESG目標に合わせてeトラックを採用しています。政府のインセンティブとパイロット回廊が長距離電化試験を支援します。寒冷地でのバッテリー性能の向上が運営者の信頼を高めます。地方自治体のフリートも電化された公共サービスを通じて需要を牽引しています。このサブリージョンは、人口が少ないにもかかわらず、高い採用率を示しています。
南ヨーロッパと東ヨーロッパは合わせて市場の約35%を占め、南ヨーロッパが20%、東ヨーロッパが15%です。イタリアとスペインは、都市物流の成長とEUの資金支援により南ヨーロッパをリードしています。東ヨーロッパは、国境を越えた貨物運営者がフリートを近代化するにつれて着実な成長を示しています。インフラのギャップが採用を遅らせていますが、改善計画が進行中です。コスト感度が需要を軽・中型トラックに集中させています。公共部門の購入が初期市場形成を支援しています。これらのサブリージョンは長期的な拡大の可能性を提供します。
主要プレイヤー分析
- ボルボトラック
- メルセデス・ベンツ / ダイムラートラック
- DAF (PACCAR)
- スカニア (トラトングループ)
- MAN (フォルクスワーゲングループ)
競争分析
ヨーロッパのeトラックフリート市場は、既存のOEM、新規参入者、技術志向のプレイヤー間で激しい競争を示しています。主要なトラックメーカーは、既存のディーラーネットワークとフリート関係を活用して電動ポートフォリオを拡大しています。これらのプレイヤーは、バッテリープラットフォーム、航続距離の最適化、モジュラー車両設計に多額の投資を行っています。製品の差別化は、積載能力、充電速度、サービスカバレッジに焦点を当てています。エネルギーおよび充電会社とのパートナーシップは、価値提案を強化します。競争優位性は、単一の車両販売ではなく、フリート対応ソリューションに依存します。OEMは、ファイナンス、メンテナンス、充電サポートを含むバンドル提供を通じて、総所有コストで競争します。リースおよびサブスクリプションモデルは、中小企業や地域オペレーターを引き付けるのに役立ちます。ソフトウェアとテレマティクスの統合が、フリート効率と稼働時間を改善する重要な競争要因となります。エンドツーエンドのフリートソリューションを提供する企業は、より高い保持率を獲得します。水素トラック開発者は、インフラアクセスを持つ初期採用者をターゲットにし、長距離の差別化に焦点を当てています。これにより、BEVとFCEV戦略の二重トラック競争が生まれます。公共部門の入札と大規模な物流契約は、価格とサービスの競争を激化させます。地元の製造とEU調達は、政府支援プロジェクトの適格性を向上させます。小規模なプレイヤーは、自治体トラックや冷蔵物流などのニッチセグメントに焦点を当てています。戦略的提携とパイロット展開は、大規模な技術の検証を助けます。
最近の動向
- 2025年12月、メルセデス・ベンツ・トラックスは新型eActros 400の生産を開始し、ヨーロッパの重電動トラック市場で50%の強いシェアを持つ中で、重用途向けの電動ポートフォリオを拡大しました。
- 2025年11月、大手物流会社DSVは、ヨーロッパのネットワーク全体で400台以上のバッテリー電動トラックを運用していると発表し、地域内で最大の電動大型車両の運用者の一つとなりました。
- 2025年6月、イタリアの持続可能な輸送会社BRIGOは、ダイムラー・トラックからの3台のeActros 600と2台のeActros 300モデルを含む5台のメルセデス・ベンツeActrosトラックで車両を拡大し、Milenceの最初のイタリアの充電ハブで引き渡されました。
- 2024年8月、ボルボ・トラックスは、物流会社DSVから300台のゼロエミッション電動トラックの注文を受けました。これには、空力性能が向上した新型FH Aero Electricモデルが含まれています。これらのトラックは2024年から2026年にかけて納入され、DSVの2030年までに2,000台の電動車両を目指す目標の一環として、ヨーロッパ最大の重電動トラック車隊の一つを形成します。この契約には、500台の燃費効率の良いディーゼルおよびガストラックも含まれます。
- 2024年8月、DAFは、2018年以来ヨーロッパ初の完全電動トラックメーカーとしての先駆的な役割を基に、新世代の電動トラックをオランダの主要輸送業者に初めて納入しました。これには、国内および長距離使用向けに最大500 kmの航続距離を持つXD ElectricおよびXF Electricモデルが含まれます。DAFはまた、PACCAR Partsを通じて充電ソリューションを拡大しました。
レポートのカバレッジ
この調査レポートは、車両クラス、パワートレイン、用途、所有権に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 物流におけるフリート電化が進み、オペレーターは持続可能性の目標を長期的なコスト管理と規制への準備と一致させています。
- OEM製品のロードマップが拡大し、中型および大型電動トラックの航続距離、積載量、信頼性が向上しています。
- 充電エコシステムが成熟し、最初にデポ中心のモデルが拡大し、その後、地域貨物のためのコリドールソリューションが続きます。
- デジタルフリートプラットフォームが注目を集め、ルート計画、エネルギー使用の管理、予測保守の成果を改善しています。
- リース、サブスクリプション、バンドル充電によるサービス主導の採用が進み、初期の移行リスクを軽減しています。
- 都市物流は、アクセスルールと配送密度の利点により、主要な成長エンジンであり続けます。
- 水素の道筋が選択的に進展し、充電時間の制約が残る長距離ルートをサポートします。
- 公共調達が市の衛生、建設、公共サービスのフリートを通じて採用を加速します。
- 国境を越えた貨物のパイロットが増加し、さまざまな気候や運行サイクルでの電動性能を検証します。
- サプライチェーンのローカリゼーションとバッテリーライフサイクル管理が強化され、レジリエンスと循環経済の整合性が強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヨーロッパのeトラックフリート市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ヨーロッパのeトラックフリート市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたヨーロッパのeトラックフリート市場セグメントはどれですか?
ヨーロッパのeトラックフリート市場の成長を促進している主な要因は何ですか?
ヨーロッパのeトラックフリート市場の主要企業はどこですか?
2024年にヨーロッパのeトラックフリート市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヨーロッパeトラックフリート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヨーロッパeトラックフリート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,098.29 million → 2032: USD 2,814.30 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヨーロッパeトラックフリート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヨーロッパeトラックフリート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヨーロッパeトラックフリート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヨーロッパeトラックフリート市場市場の成長要因
- 3.3 ヨーロッパeトラックフリート市場市場の抑制要因および課題
- 3.4 ヨーロッパeトラックフリート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヨーロッパeトラックフリート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヨーロッパeトラックフリート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヨーロッパeトラックフリート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヨーロッパeトラックフリート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヨーロッパeトラックフリート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヨーロッパeトラックフリート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヨーロッパeトラックフリート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヨーロッパeトラックフリート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヨーロッパeトラックフリート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヨーロッパeトラックフリート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヨーロッパeトラックフリート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヨーロッパeトラックフリート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヨーロッパeトラックフリート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヨーロッパeトラックフリート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヨーロッパeトラックフリート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヨーロッパeトラックフリート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヨーロッパeトラックフリート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヨーロッパeトラックフリート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヨーロッパeトラックフリート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
