
設備監視市場の概要
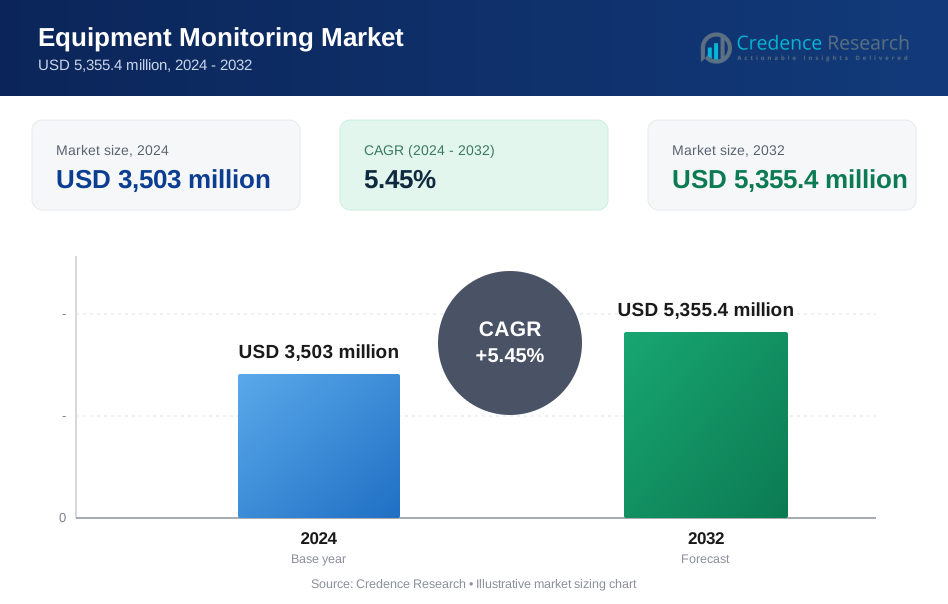
設備監視市場の規模は2024年に35億3百万米ドルと評価され、予測期間中にCAGR 5.45%で成長し、2032年には53億5,540万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の設備監視市場規模 | 35億3百万米ドル |
| 設備監視市場、CAGR | 5.45% |
| 2032年の設備監視市場規模 | 53億5,540万米ドル |
設備監視市場の主要プレーヤーには、ABB、エマソン・エレクトリック、ゼネラル・エレクトリック、ハネウェル・インターナショナル、ロックウェル・オートメーション、シュナイダーエレクトリック、SKFが含まれます。これらの企業は、センサー技術、予測保守ソフトウェア、クラウド統合監視プラットフォームの強力なポートフォリオを通じてリードしています。エマソンとハネウェルは産業用IoT駆動のソリューションに焦点を当て、SKFとシェフラーAGは振動および回転機器の診断を専門としています。ロックウェル・オートメーションとシュナイダーエレクトリックは、自動化とシステム全体の統合を強調しています。地域的には、北米が主要ベンダーの存在、スマートファクトリ技術の早期採用、規制遵守によって2024年に30.2%のシェアで市場をリードしています。アジア太平洋地域は、製造業の拡大とデジタル化の取り組みによってそれに続いています。

設備監視市場の洞察
- 設備監視市場は2024年に35億3百万米ドルと評価され、2032年には53億5,540万米ドルに達する見込みで、CAGRは5.45%です。
- 産業資産における予測保守とリアルタイム故障検出の需要の高まりが、市場の安定した拡大を促進しています。
- 主なトレンドには、スマートファクトリ全体でのIoTベースのセンサー、クラウドプラットフォーム、エッジ分析の採用の増加が含まれます。
- ABB、ハネウェル、エマソン、シュナイダーエレクトリックなどの主要プレーヤーは、統合ソリューションとグローバルなリーチでリードしており、中規模ベンダーはニッチでコスト効果の高いツールを提供しています。
- 北米は30.2%の最大シェアを持ち、アジア太平洋地域が28%で続き、産業成長により牽引されています。監視タイプの中で振動監視が25%以上のシェアを持ち、オンライン監視が監視プロセスを60%以上で支配しています。
設備監視市場のセグメンテーション分析:
監視タイプ別
振動モニタリングは、2024年において機器モニタリング市場で25%以上のシェアを占め、最大のシェアを持っています。その支配力は、製造業、石油・ガス、電力産業での広範な採用に由来します。振動センサーは回転機械の初期段階の故障を検出し、計画外のダウンタイムを削減します。不均衡、ミスアライメント、またはベアリング摩耗による機器の故障は、リアルタイム分析を通じて予測できます。電気機器の診断での使用が増加しているため、熱およびモーター電流のモニタリングも着実に成長しています。潤滑および腐食モニタリングは、環境への曝露が性能に影響を与える海洋および重工業で注目を集めています。
- 例えば、Fluke 438-II Power Quality and Motor Analyzerは、世界の産業セクターで広く利用されており、機械センサーを必要とせずに、電力品質と機械的モーターパフォーマンス(トルク、効率、NEMA熱定格要因を含む)の同時分析をサポートします。
モニタリングプロセス別
オンライン機器モニタリングは、2024年に60%以上のシェアでこのセグメントをリードしています。これにより、連続的なリアルタイムデータ収集が可能となり、オペレーターは異常に即座に対応できます。自動化プラントやスマートファクトリーの増加がオンラインシステムの採用を促進しています。これらのシステムは、予知保全のためにSCADAおよび産業用IoTプラットフォームと統合されます。ポータブル機器モニタリングは、完全な統合が難しい遠隔地や小規模施設で好まれています。ポータビリティは複数の機械にわたる診断をサポートしますが、永久システムの速度と詳細には欠けます。
- 例えば、EmersonのAMS Asset Monitorは、24時間365日の遠隔振動および温度追跡をサポートし、世界中の製油所や化学工場で30,000台以上が展開されています。
導入タイプ別
クラウドベースの導入は、2024年に55%以上のシェアで市場を支配しています。そのスケーラビリティ、リモートアクセス、および低い初期コストにより、分散型オペレーションを持つ企業に理想的です。クラウドソリューションは、状態モニタリングのための集中データ管理とAI駆動の分析を可能にします。産業のデジタル化が進むにつれ、特に予知保全アプリケーションでクラウドの採用が加速しています。オンプレミスの導入は、特に防衛、エネルギー、製薬セクターで厳しいデータ管理やサイバーセキュリティプロトコルを持つ施設において依然として関連性があります。しかし、高いメンテナンスコストと限られたリモートアクセスがその成長を妨げています。
機器モニタリング市場の主要成長要因
ダウンタイムを削減するための予知保全への注目の高まり
設備監視市場は、予知保全への世界的なシフトから強力な勢いを得ています。産業界はダウンタイムを削減し、資産の利用を最適化する圧力に直面しています。予知ソリューションは、振動、熱、電流センサーを使用してモーター、ポンプ、コンプレッサー、タービンの故障を早期に検出することができます。このプロアクティブなアプローチは、計画外の停止、コストのかかる修理、安全リスクを回避するのに役立ちます。製造業、石油・ガス、発電、航空宇宙セクターは、条件に基づく監視システムをますます採用しています。IoTとリアルタイム分析の進歩は、スケーラブルな予知ツールをサポートします。これらのシステムを導入した企業は、メンテナンスコストを最大30%削減し、故障を45%減少させたと報告しています。クラウドプラットフォーム、ワイヤレスセンサーネットワーク、機械学習モデルは、故障診断と資産ライフサイクル管理を改善します。産業界が運用効率を向上させ、所有総コストを削減しようとする中で、予知保全は主要な投資分野となっています。
- 例えば、GEデジタルは、2023年に重工業でAPM(資産パフォーマンス管理)ソフトウェアを使用した顧客が、設備故障を最大45%減少させ、メンテナンスコストを30%削減したと報告しています。
産業用IoTとスマートファクトリーソリューションの統合の増加
産業用IoT(IIoT)ソリューションの急速な採用が、先進的な設備監視システムの需要を促進しています。スマートファクトリーは、センサーネットワーク、エッジデバイス、クラウドプラットフォームを活用して、シームレスな設備状態の追跡を可能にします。IoT対応の監視ソリューションは、温度、振動、圧力、騒音、潤滑油レベルに関するリアルタイムデータを提供し、即時の故障アラートを確保します。エッジコンピューティングは遅延を削減し、機械レベルでの迅速な意思決定を可能にします。MES、ERP、SCADAプラットフォームとの統合は、生産ライン全体の可視性を向上させます。これらの技術は、リモート診断、予測アラート、パフォーマンスベンチマークをサポートします。自動車、電子機器、食品加工などのセクターは、生産性を向上させるためにIIoT主導の監視に多額の投資を行っています。自動化されたデータ駆動型のメンテナンス戦略の必要性が、IIoTを中心的な成長促進要因として位置づけています。政府や産業コンソーシアムもデジタルファクトリーの取り組みを支援し、市場浸透を促進しています。
- 例えば、HoneywellのForgeプラットフォームは、世界中の10,000以上の産業施設に展開され、IIoT接続センサーを通じて統一された資産の健康状態の可視性を提供します。
規制遵守と労働者の安全要件
機械の安全性、排出制御、環境遵守に関する厳しい規制が、設備監視システムの採用を加速させています。鉱業、石油・ガス、化学などの危険な産業では、当局が定期的な設備検査と故障検出を義務付けています。監視システムは、振動のしきい値、潤滑油の品質、温度の急上昇、ガス漏れを追跡し、安全違反を回避します。OSHA、EPA、ISO、その他の規制機関は、プラントの安全性と信頼性の基準を施行しています。設備監視は、早期の故障検出を可能にし、職場での怪我や壊滅的な設備故障を防ぎます。リアルタイムのアラーム監視、腐食検出、モーター電流分析は、安全な運用をサポートします。企業はまた、保険条件や監査コンプライアンスを満たすためにこれらのツールを展開しています。労働者の福祉と持続可能性への関心が高まる中、規制枠組みに沿った監視ソリューションの需要は成長し続けています。
設備モニタリング市場の主要トレンドと機会
クラウドベースのモニタリングプラットフォームの需要の急増
オンプレミスからクラウドベースの設備モニタリングシステムへの移行は、市場における主要なトレンドを表しています。クラウドプラットフォームは、スケーラビリティ、リアルタイムデータアクセス、集中型ダッシュボードを提供し、複数の場所でのリモートモニタリングを可能にします。地理的に分散した資産を持つ電力ユーティリティや輸送業界は、より良い調整と低いインフラコストのためにクラウドシステムを好みます。ベンダーは現在、ERPやメンテナンス計画システムと統合されたAI駆動のクラウドプラットフォームを提供しています。クラウド上での予測分析は、問題の迅速な診断やサービススケジュールのより効果的な計画に役立ちます。中小企業も、低い参入コストと簡素化された導入のためにクラウドベースのソリューションを採用しています。産業ゾーンでのインターネット普及の増加と相まって、サイバーセキュリティの向上がこの移行を支えています。デジタルトランスフォーメーションが加速する中、クラウドベースのモニタリングは、ソフトウェアベンダーとOEMの両方に新たな機会を創出します。
- 例えば、HoneywellのForge Predictive Maintenanceソリューションは、世界中の10,000以上の資産に展開されており、機械学習を使用して故障を予測し、スケジュールを最適化しています。
非伝統的なパラメータへのモニタリング範囲の拡大
企業は現在、従来の振動や温度の指標を超えて設備モニタリングを拡大しています。ノイズ、潤滑品質、腐食、GPS追跡がパフォーマンスモニタリングの重要なパラメータとして浮上しています。高度なセンサーとエッジ分析により、リアルタイムでより広範なデータを追跡することが可能になっています。物流では、GPSベースのモニタリングが資産追跡や盗難防止に役立ちます。重機では、潤滑状態のモニタリングが内部摩耗を防ぎ、部品寿命を延ばします。腐食検出システムは、オフショアリグ、パイプライン、海洋インフラにとって重要です。これらの革新は、風力発電所、スマートビルディング、防衛物流などのニッチなアプリケーションにおける機会を開きます。OEMやスタートアップは、業界固有の課題に対するカスタマイズされたソリューションを開発しています。設備モニタリングの範囲が広がるにつれ、市場は新たなエンドユースアプリケーションと顧客セグメントを見出します。
設備モニタリング市場の主要な課題
システム導入とセンサー展開の高コスト
長期的なコスト削減にもかかわらず、設備モニタリングシステムへの高い初期投資は特に中小企業にとって障壁となっています。これらのシステムは、複数のセンサー、ソフトウェアプラットフォーム、エッジコンピューティングデバイス、ネットワークインフラの設置を必要とします。初期コストには、既存設備との統合やスタッフのトレーニングも含まれます。AIベースの分析やマルチセンサー構成を持つ高度なモニタリングシステムは、さらに導入コストを増加させます。レガシー機械の場合、互換性のあるモニタリングソリューションを後付けするには、ハードウェアのアップグレードやカスタマイズが必要になるかもしれません。多くの企業は、投資の不確実なリターンや予算の制約のために投資を躊躇しています。一部の地域では、産業デジタル化に対する政府の支援や補助金が限られていることも採用を遅らせています。ベンダーは、アクセス性を向上させるために、従量課金制やサブスクリプションベースのオファリングを含む柔軟な価格モデルを提供する必要があります。
データセキュリティリスクと標準化の欠如
設備監視がクラウドおよびIoTベースのアーキテクチャに移行するにつれて、データセキュリティがますます懸念されるようになっています。ネットワークを介して送信される機械の性能データや運用パラメータは、サイバー攻撃や不正アクセスに対して脆弱です。防衛、製薬、重要インフラセクターなどの産業は厳格なサイバーセキュリティプロトコルを実施しており、クラウドベースのソリューションに対して慎重です。統一されたデータ標準とプロトコルの互換性の欠如も、異なるベンダーのシステム間の相互運用性を妨げています。分断されたデータサイロはリアルタイムの洞察とシステム全体の最適化を制限します。明確な標準がないと、大規模な統合は困難です。業界の利害関係者と規制当局は、長期的な信頼と採用を築くために、設備監視のための安全で相互運用可能なフレームワークを確立するために協力しなければなりません。
設備監視市場の地域分析
北アメリカ
北アメリカは2024年に30%以上のシェアで設備監視市場を支配しています。この地域は、製造業、石油・ガス、航空宇宙セクター全体での予測保全技術の早期採用の恩恵を受けています。米国を拠点とする企業は、IoT対応の監視、AI駆動の分析、クラウドプラットフォームへの投資をリードしています。職場の安全性と機械の信頼性に対する強力な規制の焦点が、危険な産業での採用を促進しています。高い労働コストが企業に診断の自動化と計画外のダウンタイムの削減を促しています。主要なOEMとソフトウェアベンダーがこの地域に拠点を置いており、迅速なソリューション展開を可能にしています。米国とカナダはスマートファクトリーインフラへの継続的な投資を見ています。
ヨーロッパ
ヨーロッパは設備監視市場で約25%のシェアを持ち、厳格な環境および安全規制に支えられています。ドイツ、フランス、英国のような国々は、強力な産業基盤と高い自動化レベルのおかげで採用をリードしています。確立された自動車、エネルギー、化学製造の拠点の存在が広範な展開を支えています。EUのIndustry 4.0を推進するイニシアチブがリアルタイム監視と予測保全の統合を加速させています。エネルギー効率と排出遵守を優先するセクターからの需要が高まっています。ハイブリッド製造モデルへのシフトが高度な診断の必要性を促しています。ヨーロッパはデータプライバシーにも焦点を当てており、業界全体での展開の好みを影響しています。
アジア太平洋
アジア太平洋は2024年に設備監視市場で28%以上のシェアを占め、急成長している地域です。中国、日本、インド、韓国が大規模な産業拡大とデジタル化の取り組みを通じて成長を牽引しています。急速なインフラ開発と増加する製造出力が信頼性の高い設備性能の需要を促しています。政府は「中国製造2025」や「デジタルインド」などの政策を通じてスマート製造を支援しています。地元企業はメンテナンスのオーバーヘッドを削減するためにコスト効果の高い状態監視に投資しています。日本と韓国は電子機器と自動車セクターで高度なソリューションを採用しています。この地域ではクラウドとワイヤレスセンサーを基盤とした監視プラットフォームの需要が高まっています。
ラテンアメリカ
ラテンアメリカは、機器モニタリング市場の約7%を占めており、ブラジルとメキシコが導入をリードしています。成長は、石油・ガス、鉱業、食品加工産業への投資の増加によって推進されています。企業は機器の稼働時間を改善し、高価なメンテナンス停止を減少させることを求めています。経済の近代化とインフラのアップグレードが状態監視の導入を促進しています。この地域では、ハードウェアコストの障壁を克服するためにクラウドベースのソリューションへの関心が高まっています。OEMは、ポータブルでスケーラブルなシステムをラテンアメリカにターゲットとしています。しかし、予算の制約と熟練労働力の不足が広範な導入を制限しています。これらの障害にもかかわらず、予知保全に関する認識は着実に高まっています。
中東・アフリカ
中東・アフリカは、機器モニタリング市場の5%のシェアを占めており、石油・ガス、公共事業、鉱業セクターでの導入が増加しています。湾岸協力会議(GCC)諸国は、堅牢なモニタリングを必要とする資産集約型産業に多額の投資を行っています。安全性を確保し、計画外のダウンタイムを削減し、規制基準を遵守するためにリアルタイムシステムが展開されています。アフリカでは、特に南アフリカとナイジェリアで、エネルギーと鉱業プロジェクトによって導入が緩やかに増加しています。限られたITインフラのため、クラウドベースおよびモバイル対応のソリューションが注目を集めています。ベンダーのパートナーシップとトレーニングプログラムが、この地域での成長を支えるために不可欠です。
機器モニタリング市場のセグメンテーション:
モニタリングタイプ別
- 振動モニタリング
- 熱モニタリング
- 潤滑モニタリング
- 腐食モニタリング
- 騒音モニタリング
- モーター電流モニタリング
- GPS追跡
- アラームモニタリング
モニタリングプロセス別
- ポータブル機器モニタリング
- オンライン機器モニタリング
展開タイプ別
- クラウド
- オンプレミス
サービス提供別
- 化学
- 自動車
- 航空宇宙・防衛
- 食品・飲料
- 石油・ガス
- 発電
- 金属・鉱業
- その他(電子・半導体、セメント、紙・パルプ、医療)
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
設備監視市場は、世界の産業オートメーションおよび技術企業によって主導される、適度に集約された競争環境を特徴としています。ABB、エマソン・エレクトリック、ゼネラル・エレクトリック、ハネウェル・インターナショナルなどの主要企業は、包括的なポートフォリオと強力なグローバルプレゼンスを通じて支配しています。これらの企業は、先進的なセンサー技術とクラウド接続を備えた統合監視プラットフォームを提供しています。SKFやシェフラーAGのような企業は、回転機器診断において、何十年もの機械的専門知識を活用してリーダーシップを維持しています。ロックウェル・オートメーション、シュナイダー・エレクトリック、ナショナル・インスツルメンツは、予知保全ソフトウェアとエッジ分析に多大な投資を行っています。プレーヤーは、戦略的買収、クラウドパートナーシップ、製品革新に注力して市場の拡大を図っています。例えば、エマソンのPlantwebプラットフォームやGEのPredixソリューションは、データ駆動型の資産管理へのシフトを示しています。新興企業や地域の専門家は、中規模企業向けにコスト効率が高く、スケーラブルでポータブルなシステムを提供することで競争しています。市場は依然としてダイナミックであり、AIベースの監視と状態分析への投資の増加が競争の優先順位を再構築しています。
主要プレイヤー分析
- ABB
- ALSリミテッド
- エマソン・エレクトリック
- フォーティブ・コーポレーション
- ゼネラル・エレクトリック
- ハネウェル・インターナショナル
- ナショナル・インスツルメンツ
- パーカー・ハネフィン・コーポレーション
- ロックウェル・オートメーション株式会社
- シェフラーAG
- シュナイダーエレクトリック株式会社
- SKF
最近の動向
- 2024年6月、防衛産業企業のテレダインFLIR LLCは、SV89振動監視ソリューションキットとFLIR SV88の発売を発表しました。これにより、顧客は重要な設備を監視し、故障を継続的に検出し、潜在的な欠陥や将来の問題を警告し、振動を分析することができます。SV88とSV89振動監視ソリューションキットの多通信プロトコル、IP66等級、ワイヤレス機能、および堅牢な設計により、顧客は重要なデータに基づいた意思決定を行い、高価な設備の寿命を延ばすことができます。
- 2024年5月、クラウドアプリケーションの監視とセキュリティプラットフォームの開発に注力しているDatadog, Inc.は、AIOps(情報技術運用のための人工知能)機能のスイートにITイベント管理の導入を発表しました。Datadogのイベント管理機能により、Datadogおよび他のサードパーティの可観測性ツールからのすべてのアラートイベントと重要な信号を、単一の一貫したビューにインテリジェントに組み合わせ、相関させ、強化することができます。この手法により、アラート疲労を軽減し、チームが問題解決に集中してリソースを投入することが可能になります。
レポートのカバレッジ
この調査レポートは、監視タイプ、監視プロセス、展開タイプ、サービス提供および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 予知保全ソリューションの需要は、資産集約型産業全体で増加するでしょう。
- AIと機械学習の統合により、故障検出の精度が向上します。
- クラウドベースの監視プラットフォームが、好まれる展開モデルとなるでしょう。
- 無線および携帯型センサーの採用が、遠隔およびモバイルアプリケーションで拡大します。
- 製造業とエネルギー部門は、リアルタイム監視への安定した投資を促進します。
- 振動と熱の監視は、回転機器の診断において重要なままでしょう。
- エッジコンピューティングは、機器レベルでの迅速な意思決定を可能にします。
- 規制遵守と安全性の要件が、危険な部門での監視の採用を促進します。
- アジア太平洋地域は、産業の拡大により最も成長が速い地域市場として浮上するでしょう。
- 市場競争は、新しいプレーヤーがスケーラブルでコスト効果の高いソリューションを提供することで激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
設備監視市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、設備監視市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどの設備監視市場セグメントが最大のシェアを持っていましたか?
設備監視市場の成長を促進している主な要因は何ですか?
設備監視市場の主要企業はどこですか?
2024年に設備監視市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 設備監視市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の設備監視市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,503 million → 2032: USD 5,355.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 設備監視市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 設備監視市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における設備監視市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 設備監視市場市場の成長要因
- 3.3 設備監視市場市場の抑制要因および課題
- 3.4 設備監視市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 設備監視市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 設備監視市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、設備監視市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 設備監視市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 設備監視市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は設備監視市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 設備監視市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 設備監視市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 設備監視市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 設備監視市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新設備監視市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の設備監視市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の設備監視市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の設備監視市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の設備監視市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの設備監視市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の設備監視市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの設備監視市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 設備監視市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
