
市場概要:
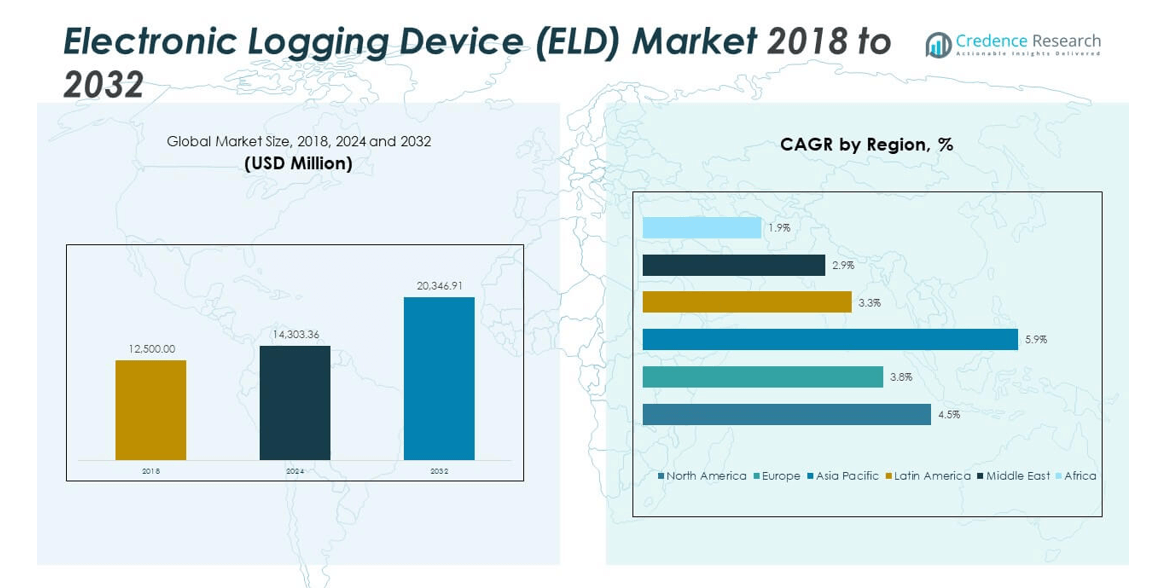
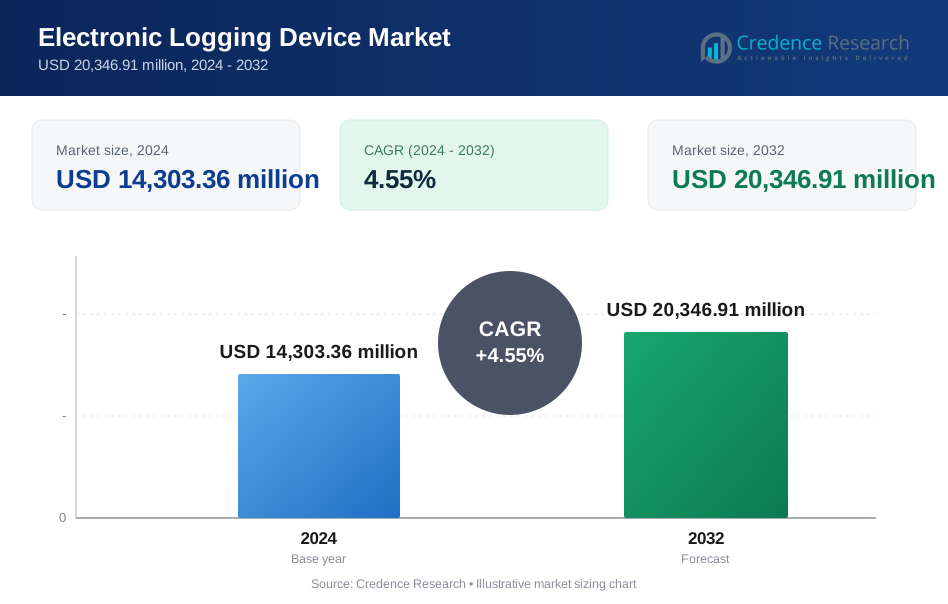
電子ログ装置市場の規模は、2018年に125億米ドルから2024年に143.03億米ドルと評価され、2032年には203.46億米ドルに達すると予測されており、予測期間中のCAGRは4.55%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 電子ログ装置市場規模 2024 | 143.03億米ドル |
| 電子ログ装置市場、CAGR | 4.55% |
| 電子ログ装置市場規模 2032 | 203.46億米ドル |
電子ログ装置市場の成長は、運転時間の追跡とフリートコンプライアンスのための厳しい規制によって推進されています。道路安全と燃料効率への関心の高まりが、輸送会社に運用を監視するための自動化システムの導入を促しています。物流と電子商取引産業の拡大により、リアルタイムのフリート可視性を求めるデジタルツールへの依存が勢いを増しています。クラウド、IoT、分析ソリューションの統合により、データの正確性とコンプライアンス報告が向上し、商用車オペレーター全体での大規模な導入をサポートしています。
北米は、早期の規制施行と高いテレマティクスの採用により市場をリードしています。ヨーロッパは、広範なデジタルタコグラフの使用と統一された輸送安全政策で続いています。アジア太平洋地域は、物流インフラの拡大と商用フリートの急速なデジタル変革に支えられ、最も成長が速い地域として浮上しています。ラテンアメリカ、中東、アフリカは、近代化の取り組みとフリート管理効率に対する認識の高まりにより、徐々に進展しています。
市場の洞察:
- 電子ログ装置市場は2018年に125億米ドルと評価され、2024年には143億3,360万米ドルに達し、2032年には203億4,691万米ドルに達すると予測されており、年平均成長率は4.55%です。
- 北米は、強力な規制の義務、先進的なテレマティクスインフラ、高いフリートコンプライアンスの採用により、41.7%のシェアで支配しています。
- ヨーロッパは、EUの輸送デジタル化政策と国境を越えた物流およびドライバー安全管理のためのELDの広範な統合により、24.4%のシェアで続いています。
- アジア太平洋地域は27.1%を占め、急速な物流拡大、eコマースの成長、中国、インド、日本におけるデジタルトランスフォーメーションにより、最も成長が速い地域です。
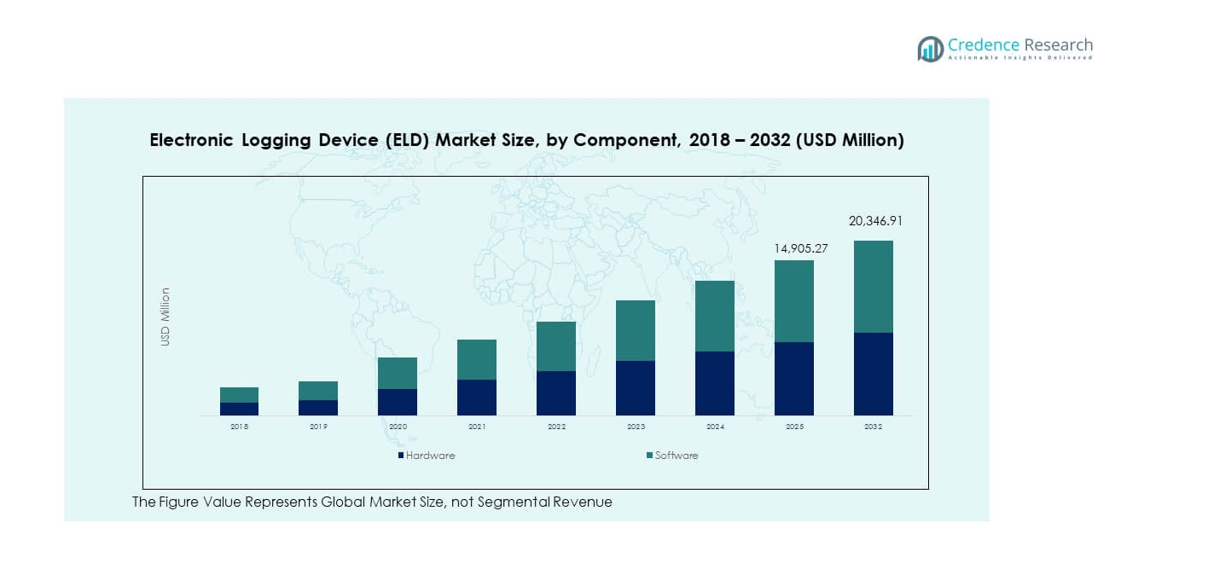
- ハードウェアは、規制による設置要件のため、セグメント収益の約60%を占め、ソフトウェアは約40%を占め、分析駆動のコンプライアンスとフリート管理ソリューションの需要の高まりを反映しています。
市場の推進要因
車両コンプライアンス規制とサービス時間規則の強化
商用フリートの安全性に関する厳しい政府規制が電子ログ装置の強力な採用を促進しています。米国のELD義務化と同様の世界的な政策により、キャリア全体でコンプライアンスが必須となっています。運送会社はデジタル記録に依存して違反を減らし、ドライバーの責任を向上させています。電子ログ装置市場は、フリートが運用を近代化するにつれて急速に成長しています。自動データ追跡は、書類作業、人為的ミス、管理コストを削減します。運転時間と車両使用の管理における透明性を向上させます。厳しい当局の執行により、より小規模なフリートでも装置の設置が促進されています。コンプライアンステクノロジーは、世界中の輸送業務における重要なビジネス要件となっています。
- 例えば、GeotabのELDは、業界標準をはるかに下回る1%未満の全体的なデバイス故障率を維持し、運転時間とエンジンデータの信頼性の高い自動記録を保証しています。
ドライバーの安全性、フリート効率、リアルタイム監視への注目の高まり
フリートオペレーターは、車両の安全性と性能を向上させるためにテレマティクスシステムを採用しています。リアルタイム監視により、管理者はドライバーの行動を追跡し、疲労関連のリスクを防ぐことができます。効率的なルート管理をサポートし、不必要な燃料使用を削減します。電子ログ装置市場は、GPS、IoT、クラウドシステムとの統合から利益を得ています。運送会社は、運転習慣とコンプライアンスレベルの可視性を得ることができます。事故リスクを減らし、責任を高め、ドライバーの生産性を向上させます。データ駆動の管理は、意思決定と運用の信頼性を強化します。安全性重視の戦略が、接続されたフリートソリューションへの投資を引き続き促進しています。
車両のデジタル化の進展と自動化運行への移行
自動化と接続性が世界中の輸送物流を再構築しています。企業は透明性と制御の需要の高まりに応えるため、車両運行をデジタル化しています。電子記録装置は、接続されたシステム間でのシームレスな記録保持を可能にします。電子記録装置市場は、企業が統合プラットフォームを採用するにつれて拡大しています。これは予測保守をサポートし、ダウンタイムを効率的に管理するのに役立ちます。オペレーターはデジタル分析を使用してルートを計画し、配送を最適化します。成長するeコマース物流は、自動追跡システムの需要を増加させています。車両の近代化は、輸送ネットワークにおけるデジタルトランスフォーメーションを加速させ続けています。
- 例えば、OmnitracsのELDプラットフォームは、クラウドベースの分析とOTAソフトウェアアップデートを提供し、継続的な自動記録と車両のコンプライアンスを可能にします。その接続されたエコシステムは、多様な商用車両間で信頼性のあるデータ管理とリアルタイムの可視性をサポートします。
物流におけるコスト削減と運用の透明性の需要増加
輸送会社は、パフォーマンスを向上させ、燃料と労働コストを削減するシステムを優先しています。電子記録装置はワークフロー管理を簡素化し、手動データ入力を削減します。電子記録装置市場は、企業がより良い財務管理を求める中で勢いを増しています。これは、管理者が車両使用とアイドル時間の非効率性を特定するのに役立ちます。透明なデータ報告は、正確な請求と顧客の信頼をサポートします。効率的な追跡システムを持つ車両は、収益性とサービスの信頼性を向上させます。コンプライアンス、可視性、節約の組み合わせが市場の採用を促進します。運用の透明性は、世界中の物流効率における重要な価値として残ります。
市場動向
車両管理における人工知能と予測分析の統合
AIの統合は、電子記録装置からのデータの使用方法を変革します。予測分析は、故障や遅延が発生する前にリスクを検出するのに役立ちます。これは、安全性とコンプライアンスの改善を促進するドライバースコアリングモデルをサポートします。電子記録装置市場は、インテリジェントな自動化に向かって進化しています。これは燃料の必要性を予測し、保守を監視し、配送のタイミングを最適化するのに役立ちます。AI駆動の洞察は、生産性を向上させ、車両の寿命を延ばします。企業は、コンプライアンスと運用の先見性を融合させるツールを評価します。高度な分析は、現代の車両パフォーマンス基準を再定義します。
- 例えば、DBBソフトウェアは、IoTとクラウド統合を使用して予測保守を可能にし、車両のパフォーマンスを最適化するAI駆動の車両管理プラットフォームを開発しています。そのソリューションは、接続された輸送システム全体で運用効率、安全性、スケーラビリティを向上させるのに役立ちます。
クラウドプラットフォームとモノのインターネット(IoT)接続の利用拡大
クラウドベースのプラットフォームは、大規模な車両管理とデータストレージを簡素化します。IoT接続は、デバイスがリアルタイムでデータを同期し、精度を向上させることを可能にします。電子記録装置市場は、このシームレスなデータエコシステムから利益を得ています。これは、統一されたダッシュボードを通じて車両、ドライバー、管理者を接続します。企業は、どこからでも車両のパフォーマンスを分析します。リアルタイムの接続性は、意思決定と応答速度を向上させます。クラウドソリューションのスケーラビリティは、世界的な物流と配送サービスを引き付けます。継続的なデータ交換は、運用の機敏性と信頼性を強化します。
輸送ネットワーク全体での統合モビリティエコシステムの出現
フリート管理は、EVや自動運転車両を含む広範なモビリティエコシステムと一致するようになりました。統合プラットフォームは、ELDをスマート物流システムとリンクし、リアルタイムでの制御を可能にします。電子ログ装置市場はこれらのエコシステムの変化に適応しています。さまざまなテレマティクスや輸送管理ソリューションとの相互運用性を可能にします。オペレーターは、車両タイプやサービスモデル全体の可視性を得ることができます。このような統合は、運用を簡素化し、コンプライアンスの効率を強化します。スマートモビリティへの投資の増加が製品の応用範囲を拡大しています。接続されたインフラの進化が世界的な採用を促進します。
- 例えば、GeotabのAIセーフティセンターは、混合フリート全体の衝突リスクをベンチマークし、10万マイル以上の走行データを使用してインシデントを予測し、統合されたスマートモビリティプラットフォームをサポートします。
予測コンプライアンスと意思決定支援のためのデータ駆動型ソリューションの採用
フリートは、コンプライアンスリスクを早期に予測するために高度なソフトウェアに依存しています。予測コンプライアンスツールは、マネージャーが手動チェックなしで記録を維持するのを助けます。電子ログ装置市場はこれらのデジタルイノベーションを受け入れています。検査機関と運送業者間のデータ調和を可能にします。マネージャーは、意思決定の信頼性を高める予測的な洞察を得ることができます。リアルタイムのアラートがルール違反が発生する前に是正措置をサポートします。企業は監査プロセスと報告を簡素化するシステムを採用します。データ自動化は、将来のコンプライアンスフレームワークを世界的に定義し続けます。
市場の課題分析
小規模フリートオペレーター間での高い導入コストと統合障壁
初期のハードウェア、設置、およびソフトウェアの費用が小規模な運送会社にとって課題となっています。多くの小規模フリートは、予算の制約やデジタルインフラの欠如により、ELDの導入を遅らせています。電子ログ装置市場は、事業規模による成長の不均衡に直面しています。しばしばトレーニング、技術サポート、およびソフトウェアのアップグレードが必要です。従来のオペレーターにとって、レガシーシステムとの統合は複雑になります。それが採用速度を制限し、総所有コストを増加させます。一部の企業は、ROIの不確実性から投資をためらっています。財務的および運用的な負担が、コストに敏感な市場での浸透を遅らせています。
データプライバシーの懸念とグローバル規制における標準化の限界
データのセキュリティと不正アクセスに対する懸念が依然として重要です。ドライバーは常時監視されることを心配し、運送業者は安全なデータ送信を求めています。電子ログ装置市場は、複数の地域規則に合わせる必要があります。データフォーマットと報告システムの標準化において課題に直面しています。プライバシー法は管轄区域によって異なり、コンプライアンスが複雑になります。企業は強力な暗号化と透明なデータポリシーを必要としています。それがソフトウェア開発と認証コストを増加させます。安全なプラットフォームを通じた信頼構築が、長期的な市場の信頼にとって重要です。
市場機会
成長する物流インフラと規制を持つ発展途上地域への拡大
新興経済国は物流と輸送インフラを急速に拡大しています。政府は安全性と説明責任を向上させるためにデジタルコンプライアンス法を導入しています。電子ログ装置市場は、アジアやラテンアメリカでの強力な参入可能性を見ています。国境を越えた貿易の増加と近代化プログラムから利益を得ています。地域特有の手頃なELDソリューションに地元のメーカーが投資しています。フリートオペレーターとのパートナーシップが技術採用を加速します。それが小規模な運送業者が進化する安全基準を満たすことを可能にします。規制主導の成長が、発展途上市場全体で新たな収益チャネルを生み出します。
予測保全やスマート分析などの高度な機能の採用
メーカーは、フリートを引き付けるために予測分析、AI、車両健康追跡を追加しています。これらの機能は、運用の洞察を改善することで、コンプライアンスを超えた価値を高めます。電子ログ装置市場は統合されたフリートインテリジェンスに向かって進化しています。これにより、マネージャーは故障を予測し、パフォーマンスを管理することができます。スマート分析は意思決定とパフォーマンスのベンチマークをサポートします。このようなデバイスを使用するフリートは、測定可能な効率改善を得ることができます。長期的な節約を生み出し、持続可能性の目標をサポートします。インテリジェントプラットフォームへのELDの進化は、継続的な成長機会を確保します。
市場セグメンテーション分析:
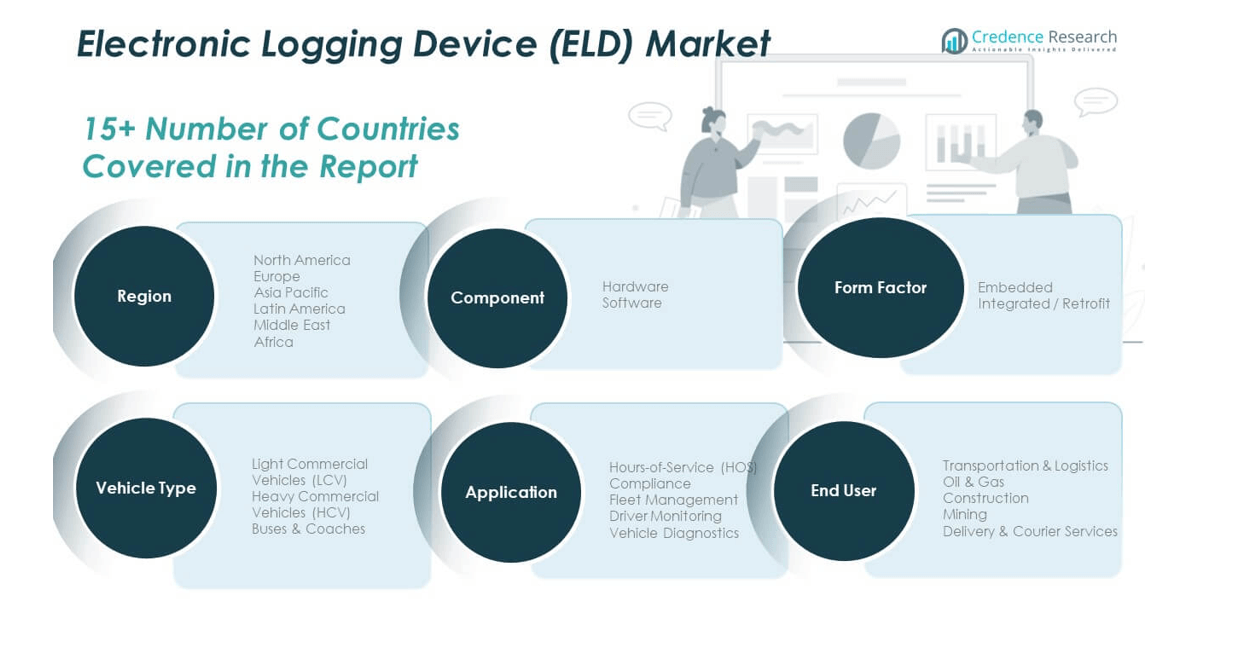
電子ログ装置市場は、コンポーネント、用途、エンドユーザー、フォームファクター、車両タイプによってセグメント化されています。
コンポーネント別では、ハードウェアが商業用フリート全体で耐久性がありコンプライアンスに適合した追跡ユニットの高い需要により大きなシェアを持っています。ソフトウェアは、データ分析、クラウド統合、モバイル接続の採用により、リアルタイム報告とコンプライアンスの精度を向上させることで着実に成長しています。ハードウェアとソフトウェアプラットフォームの統合は、自動化とフリートの可視性を向上させ、輸送ネットワーク全体でシームレスな運用管理をサポートします。
- 例えば、MiX Telematicsのハードウェアは、99.9%の高いシステム稼働率でフリートと資産の追跡をサポートします。ソフトウェアは、データ分析、クラウド統合、モバイル接続の採用により、リアルタイム報告とコンプライアンスの精度を向上させることで着実に成長しています。
用途別では、運転時間(HOS)コンプライアンスが、運転手の労働時間の厳格な施行によりリードしています。効率的なルーティングと車両追跡の必要性に駆られ、フリート管理が続きます。予測保全とパフォーマンス分析を求めるフリートが安全性を確保しダウンタイムを削減するために、運転手の監視と車両診断が勢いを増しています。エンドユーザー別では、輸送と物流が重いフリート展開に支えられた需要の景観を支配しています。石油・ガス、建設、鉱業部門は、リモート操作でのコンプライアンスと安全性のためにELDを採用しています。配達と宅配サービスは、都市部での配達量の増加を管理するために使用を拡大しています。
- 例えば、Lytx Compliance Servicesは、複数のELDプロバイダーからの運転手のログを監査し、24〜48時間以内にデータを処理し、詳細なコンプライアンスリスクの可視性を提供するダッシュボードを提供します。
フォームファクター別では、新世代の車両での信頼性のある統合のために組み込みシステムが注目を集めており、既存のフリートではレトロフィットデバイスが依然として人気です。車両タイプ別では、規制義務と長距離運行により重商用車両が採用をリードしています。軽商用車両とバスは、乗客と地域配達セグメントへのELDの使用が拡大するにつれて続きます。この多様なセグメンテーションは、市場の広範な産業関連性とデジタルフリート変革との増加する整合性を強調しています。
セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
用途別
- サービス時間(HOS)コンプライアンス
- フリート管理
- ドライバー監視
- 車両診断
エンドユーザー別
- 輸送 & ロジスティクス
- 石油 & ガス
- 建設
- 鉱業
- 配達 & 宅配サービス
フォームファクター別
- 組み込み型
- 統合型 / レトロフィット
車両タイプ別
- 軽商用車(LCV)
- 重商用車(HCV)
- バス & コーチ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカの電子ログ装置市場の規模は、2018年に52億6,250万米ドルから2024年に59億5,870万米ドルと評価され、2032年までに84億6,639万米ドルに達すると予測されており、予測期間中のCAGRは4.5%です。北アメリカは、初期の規制義務と強力なテレマティクスの採用により、世界市場シェアの約41.7%を占めています。この地域の連邦自動車運送安全管理局(FMCSA)の規則は、商用車隊全体で厳格なコンプライアンスを強制し、ELDのほぼ普遍的な使用を保証しています。高度な接続性、高い車両デジタル化、確立されたフリート管理インフラから恩恵を受けています。Samsara、Geotab、Omnitracsなどの主要プロバイダーは、AI対応の分析と統合コンプライアンスシステムで革新をリードしています。米国、カナダ、メキシコの輸送会社は、透明性と安全性を向上させるためにELDの統合を拡大し続けています。高度なソフトウェアエコシステムと地域の物流拡大をサポートするスケーラブルなサービスモデルを通じて技術的リーダーシップを維持しています。
ヨーロッパ
ヨーロッパの電子ログデバイス市場の規模は、2018年に31億7500万米ドルから2024年に34億8677万米ドルと評価され、2032年までに46億7476万米ドルに達すると予測されており、予測期間中のCAGRは3.8%です。ヨーロッパは、成長するフリート自動化と統一された輸送政策に支えられ、全市場の約24.4%を占めています。この地域は、運転者の安全とコンプライアンスを促進するEUのモビリティパッケージとデジタルタコグラフ指令から恩恵を受けています。持続可能な輸送システムを強調し、ELDデータをエコドライビングの枠組みに統合しています。ドイツ、英国、フランスは、先進的な物流と車両追跡ネットワークを持つ主要な採用国として残っています。フリートオペレーターは、複数国の報告と分析のためにクラウドベースのELDに投資しています。国境を越えた可視性と性能効率の需要の高まりが、ヨーロッパのキャリア全体での採用を促進しています。環境および運用目標に一致する、接続された低排出物流システムに向けて進化し続けています。
アジア太平洋
アジア太平洋の電子ログデバイス市場の規模は、2018年に28億3750万米ドルから2024年に34億1999万米ドルと評価され、2032年までに53億7771万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。この地域は、世界全体の約27.1%を占め、世界で最も速い成長ペースを示しています。中国、インド、日本、東南アジアでの物流活動の増加が高い採用率を促進しています。政府は、スマートフリートプログラムや車両追跡義務を通じて輸送のデジタル化を奨励しています。拡大する電子商取引、インフラ投資、競争力のあるテレマティクス価格設定により注目を集めています。地元およびグローバルなベンダーが協力して、コスト効果が高くスケーラブルなELDソリューションを提供しています。コンプライアンス、道路安全、パフォーマンス管理の認識が高まり、市場は恩恵を受けています。産業の拡大と迅速なフリートの近代化に支えられ、最もダイナミックな地域として残っています。
ラテンアメリカ
ラテンアメリカの電子ログデバイス市場の規模は、2018年に6億875万米ドルから2024年に6億8785万米ドルと評価され、2032年までに8億8651万米ドルに達すると予測されており、予測期間中のCAGRは3.3%です。ラテンアメリカは、規制の進展と物流の成長に支えられ、世界市場の約4.9%を占めています。ブラジルやメキシコなどの国々は、道路輸送の近代化と地域貿易の拡大により、より強力な実施を示しています。フリートの安全意識と長距離トラック輸送における運用効率の需要から恩恵を受けています。地元のベンダーは、地域のフリート要件を満たすために手頃な価格のレトロフィットソリューションを開発しています。デジタル物流への民間投資の増加が、キャリア全体でのシステム統合を促進しています。都市化と電子商取引の成長に伴い、市場は拡大し、追跡とコンプライアンスの能力が向上しています。規制の調和と接続されたフリートの革新を通じて、安定した拡大の可能性を秘めています。
中東
中東の電子ログデバイス市場の規模は、2018年に3億8750万米ドルから2024年に4億898万米ドルと評価され、2032年までに5億1082万米ドルに達すると予測されており、予測期間中のCAGRは2.9%です。この地域は、フリートの近代化プログラムによって推進される中程度の採用を反映し、世界市場の約3.2%を占めています。GCC諸国は、スマート輸送イニシアチブと商業物流の成長により、ELDの使用でリードしています。デジタルインフラとインテリジェント輸送システムへの投資の増加から恩恵を受けています。石油とガスのフリートは、安全性と規制コンプライアンスを向上させるためにELDを使用しています。地域のプレーヤーは、資産追跡のために既存のテレマティクスとデバイスを統合することに焦点を当てています。グローバルベンダーとのパートナーシップが、技術移転とコンプライアンス監視をサポートしています。多様化したフリート運用と輸送自動化に対する政府の支援を通じて発展し続けています。
アフリカ
アフリカの電子ログデバイス市場の規模は、2018年に2億2875万米ドルから2024年には3億5907万米ドルに評価され、2032年までに4億3073万米ドルに達すると予測されており、予測期間中のCAGRは1.9%です。アフリカは世界市場シェアの約2.7%を占めており、初期採用段階を示していますが、フリート安全システムへの関心が高まっています。南アフリカは、確立された商業輸送インフラのおかげで地域での使用をリードしています。寄付者が資金を提供する物流プロジェクトとデジタル意識の高まりから恩恵を受けています。地元のフリートオペレーターは、資産の可視性を向上させ、ダウンタイムを削減するためにELDを採用しています。課題には、限られた接続性と小規模経済における高い実装コストが含まれます。国際ベンダーは、新興回廊でのカバレッジを拡大するためにパートナーシップを目指しています。政府主導の安全キャンペーンと主要貿易地域での物流のデジタル化の進展を通じて、長期的な可能性を秘めています。
主要プレイヤー分析:
- Omnitracs
- Trimble Inc.
- Geotab Inc.
- Teletrac Navman
- Donlen Corporation
- Motive (旧KeepTruckin)
- Verizon Connect
- Samsara Inc.
- EROAD
- AtlasTracker
- Gorilla Safety
- Pedigree Technologies
- Rand McNally
- Transflo
競争分析:
電子ログデバイス市場は、複数のグローバルプロバイダー間で激しい競争が特徴です。Geotab Inc.、Samsara Inc.、Omnitracs、Trimble Inc.、Verizon Connectなどの主要企業は、ハードウェアとソフトウェアの統合、分析能力、規制遵守のカバレッジで競争しています。企業は、クラウドベースのテレマティクス、予測保守ツール、スケーラブルな価格モデル、地域を超えたサポートを提供することで差別化を図っています。小規模およびニッチなプロバイダーは、コスト効果の高いレトロフィットキットや柔軟なサブスクリプションモデルを通じてシェアを獲得しようとしています。市場は接続性、データ分析、導入の容易さにおける革新を報いるため、企業は継続的に提供をアップグレードするプレッシャーにさらされています。統合と戦略的パートナーシップも競争のダイナミクスを形成しています。プレイヤーが市場ポジションを維持または成長させるためには、コンプライアンス機能、信頼性、ユーザーフレンドリーなインターフェースのバランスを取ることが重要です。
最近の開発:
- 2025年1月、TrimbleはQualcommと提携し、重車両向けに超高精度の位置決定技術を発表しました。センチメートルレベルの精度を提供し、自動トラックのナビゲーションと安全性を向上させることを目的としており、商業展開は2028年に予定されています。
- 2024年2月、Geotab Inc.はDaimler Trucks North Americaと提携し、MyGeotabプラットフォームをDaimlerトラックと統合し、トラック運用のデータ接続とフリート管理を強化しました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、アプリケーション、エンドユーザー、フォームファクター、車両タイプに基づいた詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。加えて、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- 電子ログ装置市場は、車両の近代化と規制の義務化によって安定した成長を遂げるでしょう。
- クラウドベースの分析プラットフォームの拡大により、接続された自動化されたコンプライアンスツールの需要が増加します。
- 人工知能と機械学習の統合により、予測的な車両管理とドライバー監視が強化されます。
- 手頃なELDサブスクリプションモデルにより、中小規模の車両での採用が増加するでしょう。
- 燃料効率とルート最適化への関心の高まりが、データ駆動型の車両管理システムの需要を押し上げます。
- 次世代車両では、従来のプラグインモデルに代わり、組み込み型ELDソリューションが注目を集めるでしょう。
- 地域の規制調和により、国際物流企業がELDシステムを標準化する機会が生まれます。
- OEMとテレマティクスプロバイダーのパートナーシップにより、車両間でのハードウェアとソフトウェアの統合が強化されます。
- ELDプラットフォームは、EV車両と自律物流運用をサポートする完全なテレマティクスエコシステムへと進化します。
- 持続可能性の目標が、低消費電力で環境に優しく、ライフサイクル性能が向上したELDデバイスの開発を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電子ログデバイス(ELD)市場の予測成長率はどのくらいですか?
2024年から2032年の間に、電子ログデバイス市場はどのくらいの年平均成長率で成長すると予測されていますか?
ELD市場の主な推進要因は何ですか?
ELDは企業にどのように利益をもたらしますか?
どの地域がELD市場の成長を促進していますか?
テクノロジーはELD市場にどのように影響を与えていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電子記録装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電子記録装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14,303.36 million → 2032: USD 20,346.91 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電子記録装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電子記録装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電子記録装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電子記録装置市場市場の成長要因
- 3.3 電子記録装置市場市場の抑制要因および課題
- 3.4 電子記録装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電子記録装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電子記録装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電子記録装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電子記録装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電子記録装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電子記録装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電子記録装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電子記録装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電子記録装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電子記録装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電子記録装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電子記録装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電子記録装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電子記録装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電子記録装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電子記録装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電子記録装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電子記録装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電子記録装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
