
市場概要
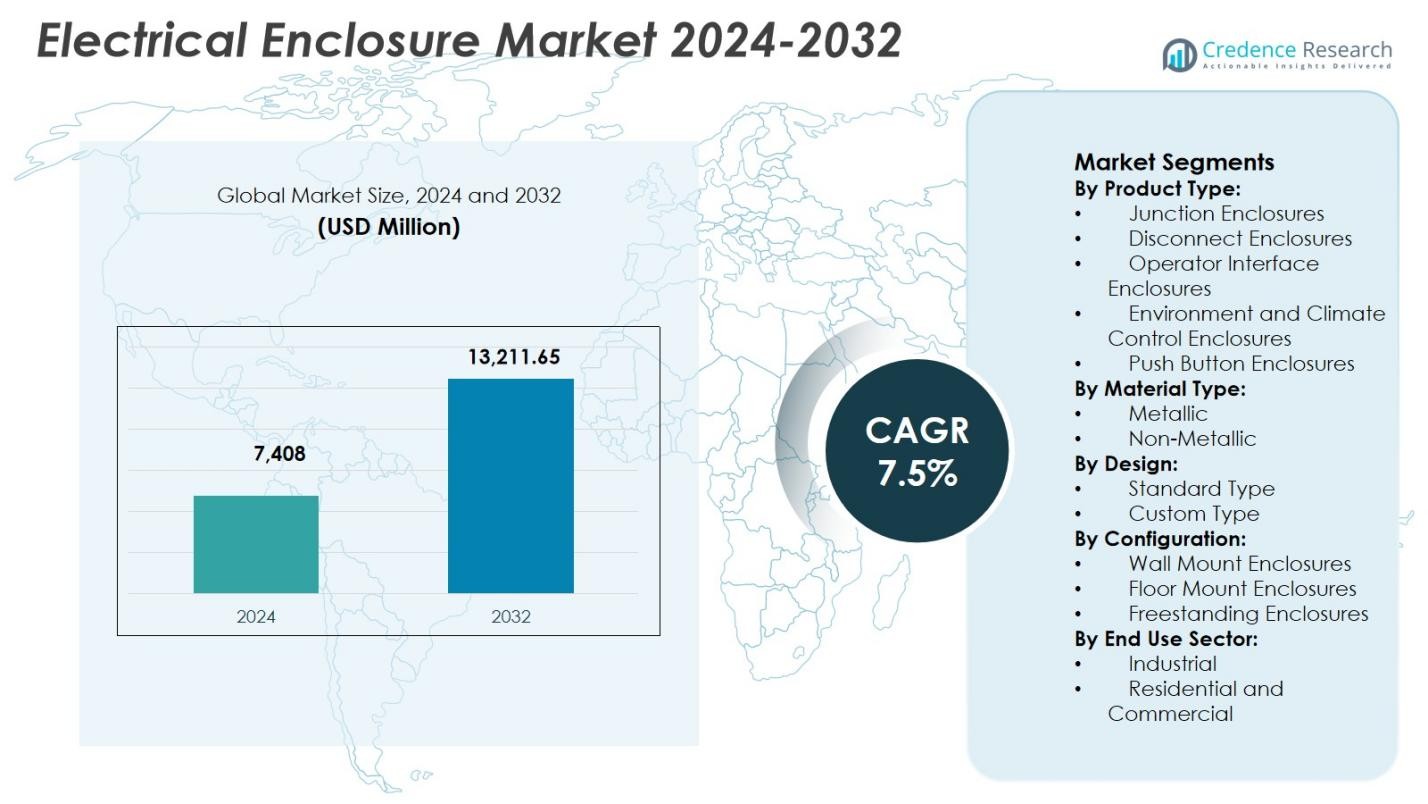
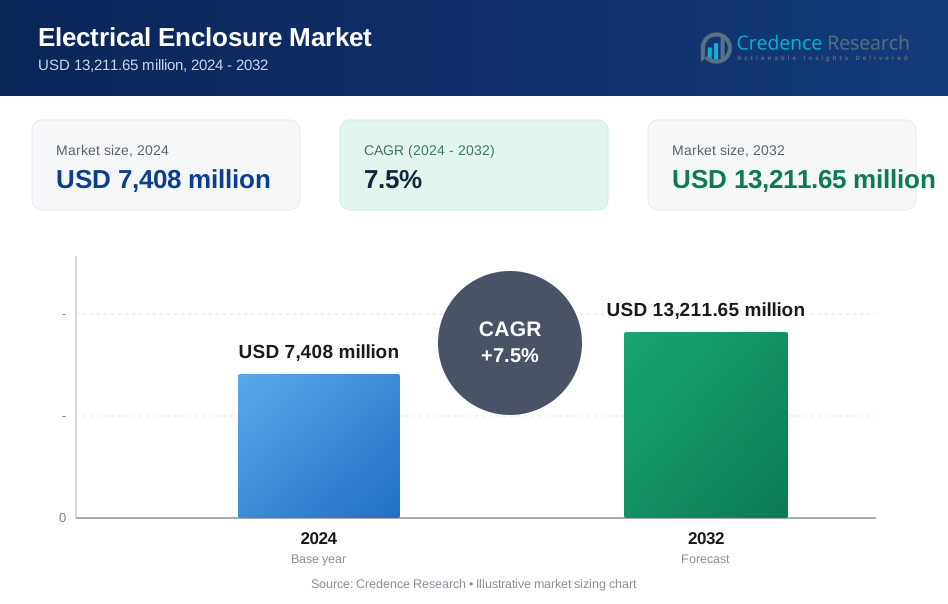
電気エンクロージャ市場の規模は2024年に74億800万米ドルと評価され、2032年までに132億1165万米ドルに達すると予測されており、予測期間中に年平均成長率7.5%で成長すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 電気エンクロージャ市場規模 2024 | 74億800万米ドル |
| 電気エンクロージャ市場、CAGR | 7.5% |
| 電気エンクロージャ市場規模 2032 | 132億1165万米ドル |
電気エンクロージャ市場には、シュナイダーエレクトリックSE、ABB Ltd.、シーメンスAG、イートンコーポレーション、ルグランSA、エマソンエレクトリックCo.、ハベルInc.、AZZ Inc.、エルドンホールディングAB、オースティンエレクトリカルエンクロージャなどの確立されたグローバルメーカーが強い存在感を示しています。これらの企業は、製品の信頼性、国際的な安全基準への準拠、産業、インフラ、エネルギー、商業用途に対応するためのカスタマイズの拡大に注力しています。アジア太平洋地域は、急速な工業化、大規模なインフラ開発、発電能力の拡大により、2024年に電気エンクロージャ市場の32.9%を占める主要地域として浮上しました。北米とヨーロッパは、オートメーション投資、グリッドの近代化、厳しい規制フレームワークに支えられて続きます。継続的なイノベーション、地域の製造拠点、広範な流通ネットワークが主要地域での市場ポジショニングを支えています。
市場の洞察
- 電気エンクロージャ市場は2024年に74億800万米ドルと評価され、2032年までに年平均成長率7.5%で成長すると予測されており、産業、インフラ、エネルギー用途での安定した需要に支えられています。
- 市場の成長は、産業オートメーションの拡大、製造施設の電化、ユーティリティやプロセス産業での制御盤や配電システムの導入の増加によって促進されています。
- 主要な市場動向には、非金属および耐腐食性エンクロージャの採用の増加、カスタマイズされた用途特化型デザインの需要の増加が含まれ、2024年には接続ボックスエンクロージャが34.6%のセグメントシェアで市場をリードしました。
- 市場構造は、安全性のコンプライアンス、モジュラーデザイン、熱管理ソリューションに焦点を当てたグローバルプレイヤーによって形成され、多様な産業およびインフラ要件に対応しています。
- アジア太平洋地域は2024年に32.9%の地域シェアで市場を支配し、北米は31.4%、ヨーロッパは28.7%と続き、強力な産業活動、インフラ開発、規制の施行を反映しています。
 市場セグメンテーション分析:
製品タイプ別:
製品タイプ別では、接続ボックスが2024年の電気エンクロージャ市場で34.6%の市場シェアを占め、電力配分、産業オートメーション、建築インフラでの広範な使用に支えられています。接続ボックスは、ほこり、湿気、機械的損傷から電気接続を確実に保護し、製造業、公共事業、商業施設全体で不可欠です。スマートグリッド、再生可能エネルギーの設置、産業拡大への投資の増加が成長をさらに促進しています。コスト効率、設置の容易さ、複数の電圧レベルとの互換性が、先進国および新興市場の両方での強力な採用を引き続き強化しています。
- 例えば、エマーソンのPlexPowerファイバーパネルは、最大24のフィールド接続ボックスから中央エンクロージャーにハイブリッド電力およびファイバーケーブルを接続し、2,200以上のI/Oポイントを持つプロジェクトでケーブルトレイを4つの24インチユニットから1つの12インチユニットに削減します。
材料タイプ別:
材料タイプ別では、金属製エンクロージャーが2024年の電気エンクロージャ市場で62.8%の最大シェアを占め、優れた耐久性、耐衝撃性、電磁シールド能力によって牽引されています。鋼鉄およびアルミニウム製エンクロージャーは、過酷な運用条件が存在する重工業、石油・ガス、発電、輸送インフラで広く好まれています。安全規制の強化と重要な電気部品の堅牢な保護の必要性が持続的な需要を支えています。金属製エンクロージャーはまた、より長い耐用年数と強化された耐火性を提供し、産業および高電圧アプリケーションでの地位を強化しています。
- 例えば、ハドソンテクノロジーズは、石油およびガス探査のための深絞り鋼製エンクロージャーを製造しており、掘削現場や精製所で腐食性化学物質、極端な温度、湿気、振動に耐えるように設計されています。
デザイン別:
デザイン別では、標準型エンクロージャーが2024年の電気エンクロージャ市場で58.9%の支配的なシェアを持ち、その広範な入手可能性、標準化された寸法、迅速な展開タイムラインによるものです。標準エンクロージャーは、商業ビル、工場、公共事業プロジェクトで広く使用されており、均一な仕様が調達と設置の複雑さを軽減します。大規模なインフラ開発と、実績のある準拠設計を必要とするコスト重視のプロジェクトが需要を牽引しています。大量生産との互換性、確立された認証基準、広範な適用範囲が、複数のエンドユース産業での強力な採用を持続させています。
主要成長要因
産業オートメーションと電化の拡大
電気エンクロージャ市場は、製造業、公共事業、プロセス産業全体での産業オートメーションと電化の加速する採用から大きな恩恵を受けています。制御パネル、PLCシステム、自動化機械の増加する展開は、敏感な電気部品のための安全で準拠したハウジングを必要とします。スマートファクトリー、インダストリー4.0の取り組み、エネルギー効率の高い生産ラインへの投資の増加がエンクロージャの需要をさらに支えています。電気エンクロージャは、運用の安全性を確保し、ダウンタイムを最小限に抑え、過酷な産業環境から機器を保護し、先進国および新興経済国の両方での現代の自動化インフラにおける重要な役割を強化しています。
- 例えば、RittalのAutomation Systems(RAS)スイートは、産業用制御パネルの機械加工、組立、ワイヤー処理、配線を自動化します。これにより、手作業の介入を減らすことで、制御パネルの構築において最大85%の効率向上が可能になります。
発電および再生可能エネルギーインフラの成長
特に再生可能エネルギープロジェクトにおける発電能力の急速な拡大は、電気エンクロージャ市場を強力に牽引しています。太陽光、風力、エネルギー貯蔵設備は、インバーター、スイッチギア、監視システムを環境から保護するための耐久性のあるエンクロージャを必要とします。グリッドの近代化イニシアチブや電力需要の増加は、変電所や配電ネットワークの設置をさらに促進します。電気エンクロージャは、安全性、耐候性、規制遵守を確保する上で重要な役割を果たし、世界中の集中型および分散型エネルギーインフラ開発において不可欠なコンポーネントとなっています。
- 例えば、FluenceのGridstack Proエネルギー貯蔵は、単一のエンクロージャで5-6 MWhの容量をグリッドサービスおよび再生可能エネルギー統合のために展開します。これらの構成可能なユニットは、バッテリーモジュールと監視システムを保護し、密集したレイアウトでの火災安全性が確認され、伝播を防ぎます。
建設およびインフラ開発活動の増加
商業、住宅、公共インフラの建設の継続的な成長は、電気エンクロージャ市場を大いに支えています。都市化、スマートシティイニシアチブ、交通インフラのアップグレードは、電気配電システムや制御キャビネットの需要を増加させます。エンクロージャは、建物、地下鉄、空港、データセンター内の配線、遮断器、制御装置を保護するために不可欠です。厳格な電気安全コードと建築規制は、エンクロージャの採用をさらに強化し、新しい建設プロジェクトや大規模な改修活動における一貫した需要を促進しています。
主要なトレンドと機会
非金属および耐腐食性エンクロージャの需要増加
電気エンクロージャ市場における顕著なトレンドは、ガラス繊維やポリカーボネートなどの非金属および耐腐食性材料への嗜好の高まりです。これらのエンクロージャは、軽量構造、化学耐性、湿気や腐食性環境での優れた性能を提供します。需要は、廃水処理、食品加工、沿岸インフラプロジェクトから増加しています。この変化は、メーカーが先進的な材料で革新し、防水性能を向上させ、過酷で特殊な運用条件に合わせた製品ポートフォリオを拡大する機会を生み出します。
- 例えば、EatonのB-Lineシリーズのガラス繊維強化ポリエステルエンクロージャーは、NEMA 4Xの評価で、廃水処理施設の制御を化学薬品、水の曝露、極端な条件から保護します。
カスタマイズとアプリケーション固有のエンクロージャーソリューション
カスタマイズされた電気エンクロージャーの需要の高まりは、電気エンクロージャー市場において強力な機会を提供します。エンドユーザーは、ユニークなレイアウト、熱管理のニーズ、コンプライアンス基準を満たすために、アプリケーション固有の設計をますます求めています。データセンター、再生可能エネルギー、産業オートメーションなどの業界は、性能とスペース効率を向上させるためのカスタマイズされたソリューションを求めています。このトレンドは、エンジニアリング能力、付加価値サービス、迅速な設計から展開までのサイクルを通じて、サプライヤーが差別化を図り、長期的な顧客関係と収益の可能性を強化することを可能にします。
- 例えば、IP Enclosuresは、ユーティリティ規模の太陽光発電所でのLV配電およびSCADAシステム向けに、粉体塗装されたスチールエンクロージャーを供給し、極端な太陽光負荷、ほこり、温度変動に対応しました。
主要な課題
高い原材料と製造コストの変動性
鋼、アルミニウム、特殊ポリマーなどの原材料の価格変動は、電気エンクロージャー市場にとって重要な課題です。コストの変動性は、特に金属製エンクロージャーの製造マージンと価格戦略に影響を与えます。エネルギーと労働コストの上昇は、さらに生産費用を増加させます。メーカーは、コスト効率と品質、規制の遵守をバランスさせるプレッシャーに直面し、利益率を制限し、特に価格に敏感なインフラストラクチャーや産業用途でプロジェクトのタイムラインを遅らせる可能性があります。
厳しい安全性と認証基準の遵守
多様で進化する安全性、侵入保護、業界認証基準を満たすことは、電気エンクロージャー市場における大きな課題です。規制要件は地域やエンドユース産業によって異なり、設計の複雑さとテストコストを増加させます。不遵守はプロジェクトの遅延、罰金、製品の拒否につながる可能性があります。メーカーは、認証、テスト、品質保証プロセスに継続的に投資する必要があり、リソースを圧迫し、特にカスタマイズされたアプリケーション固有のエンクロージャーソリューションの製品発売を遅らせる可能性があります。
地域分析
北アメリカ
北アメリカは、2024年に電気エンクロージャー市場の31.4%を占め、産業オートメーション、電力インフラのアップグレード、データセンターの拡張への強力な投資によって推進されています。この地域は、産業、商業、ユーティリティ用途において、認証済みで高性能のエンクロージャーを義務付ける厳しい電気安全規制の恩恵を受けています。再生可能エネルギープロジェクトとグリッドの近代化イニシアチブの成長は、エンクロージャーの需要をさらに支えています。先進的な製造施設の存在とスマートファクトリーテクノロジーの広範な採用は、アメリカとカナダ全体で標準的およびカスタマイズされた電気エンクロージャーの持続的な需要を強化しています。
ヨーロッパ
ヨーロッパは、2024年に電気エンクロージャ市場の28.7%のシェアを占め、強力な産業活動、再生可能エネルギーの展開、IECおよびIP基準への厳格な準拠によって支えられています。ドイツ、フランス、北欧諸国における風力および太陽光発電設備の拡大が、耐久性と耐候性のあるエンクロージャの需要を促進しています。電化された交通インフラとスマートビルへの関心の高まりも市場の成長に寄与しています。さらに、ヨーロッパの持続可能性とエネルギー効率に対する強い重視は、産業および商業部門全体での先進的なエンクロージャ材料とデザインの採用を促進しています。
アジア太平洋
アジア太平洋は、急速な工業化、都市化、大規模なインフラ開発によって、2024年に電気エンクロージャ市場で32.9%の市場シェアを占めました。中国、インド、日本、東南アジアでの強力な製造業の成長が、電気配電および制御システムの高い需要を促進しています。再生可能エネルギーを含む発電能力の拡大とスマートシティへの投資の増加が、エンクロージャの採用をさらに支えています。コスト効果の高い製造、建設活動の拡大、電気安全基準の強化が、アジア太平洋を最も急成長し、影響力のある地域市場として位置づけています。
ラテンアメリカ
ラテンアメリカは、建設、エネルギー、産業部門の緩やかな成長によって、2024年に電気エンクロージャ市場の4.2%を占めました。ブラジル、メキシコ、チリにおける電力送電、再生可能エネルギープロジェクト、鉱業活動への投資が、電気エンクロージャの安定した需要を促進しています。インフラの近代化と商業施設の拡大が市場の発展に寄与しています。しかし、経済の不安定さと不均一な規制の施行が成長率を抑制しています。グリッドの信頼性と産業安全への関心の高まりが、準拠したエンクロージャソリューションの長期的な需要を強化すると予想されます。
中東・アフリカ
中東・アフリカ地域は、インフラ拡大、石油・ガスプロジェクト、発電投資によって、2024年に電気エンクロージャ市場の2.8%を占めました。過酷な環境条件が、頑丈で耐腐食性があり、気候制御されたエンクロージャの強い需要を生み出しています。湾岸諸国での再生可能エネルギーの取り組みと都市開発の成長が採用を支えています。アフリカでは、電化プログラムと産業開発が市場の緩やかな拡大に寄与しています。需要は、極端な作業環境での安全性と信頼性を確保する耐久性のあるソリューションに集中しています。
市場セグメンテーション:
製品タイプ別:
- 接続ボックスエンクロージャ
- 切断エンクロージャ
- オペレーターインターフェースエンクロージャ
- 環境および気候制御エンクロージャ
- プッシュボタンエンクロージャ
材料タイプ別:
- 金属製
- 非金属製
デザイン別:
- 標準タイプ
- カスタムタイプ
構成別:
- 壁取り付けエンクロージャ
- 床取り付けエンクロージャ
- 自立型エンクロージャ
エンドユースセクター別:
- 産業用
- 住宅および商業用
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
電気エンクロージャ市場は、シュナイダーエレクトリックSE、ABB Ltd.、シーメンスAG、イートンコーポレーション、ルグランSA、エマーソンエレクトリックCo.、ハベルInc.、AZZ Inc.、エルドンホールディングAB、およびオースティン電気エンクロージャなどのグローバルおよび地域のメーカーの存在によって特徴付けられます。市場参加者は、製品ポートフォリオの拡大、国際的な安全基準および侵入保護基準の遵守強化、カスタマイズ能力の向上に注力しています。企業は、多様な産業およびインフラ用途に対応するため、高度な材料、熱管理ソリューション、モジュラー設計への投資を増やしています。戦略的な取り組みには、再生可能エネルギー、データセンター、産業オートメーションからの需要の増加を支えるための能力拡大、技術のアップグレード、パートナーシップが含まれます。強力な流通ネットワークと地域に特化した製造により、プレイヤーは地域の要件を効率的に満たすことができます。継続的な革新、信頼性、および規制基準の遵守は、グローバルな電気エンクロージャ市場における競争力のあるポジショニングを形作る重要な要因であり続けます。
主要プレイヤー分析
- AZZ Inc.
- シーメンスAG
- エルドン・ホールディングAB
- ハベル社
- イートン・コーポレーション
- オースティン・エレクトリカル・エンクロージャーズ
- ABB Ltd.
- シュナイダーエレクトリックSE
- エマソン・エレクトリック社
- ルグランSA
最近の動向
- 2025年9月、シュナイダーエレクトリックは、AIデータセンターのワークロード向けインフラを強化し、デジタルおよび電力管理能力を向上させるため、NVIDIAとのグローバル戦略的パートナーシップを発表しました。
- 2025年3月、nVent Electric plcは、Avail Infrastructure Solutionsから電気製品グループ(電気エンクロージャー、スイッチギア、バスシステムを含む)を取得するための最終合意に達し、製品ポートフォリオを強化しました。
- 2024年11月、イートンはTreehouseと提携し、EV充電やエネルギー貯蔵などの住宅電化プロジェクト向けに、エンクロージャーを含むデジタル対応の電気ソリューションを統合しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、素材タイプ、デザイン、構成、エンドユースセクター、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らの事業、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進した様々な要因についても議論します。レポートは、市場を形成する市場動向、規制シナリオ、技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 電気エンクロージャ市場は、製造業における産業オートメーションと電化の取り組みの持続的な成長から恩恵を受けると期待されています。
- 再生可能エネルギーとエネルギー貯蔵システムの導入が増加することで、耐久性があり耐候性に優れたエンクロージャソリューションの長期的な需要が促進されます。
- スマートインフラとスマートシティプロジェクトは、先進的な電力配分および制御エンクロージャの採用を加速させます。
- 過酷な環境や屋外での運用環境において、非金属および耐腐食性エンクロージャの需要が高まります。
- エンドユーザーが用途に特化したスペース最適化ソリューションを求める中、カスタム設計のエンクロージャが注目を集めます。
- 厳格な電気安全、侵入保護、および耐火規制が製品開発に影響を与え続けます。
- データセンターとデジタルインフラの拡大が、気候制御エンクロージャシステムの需要を支えます。
- メーカーは、設置効率を向上させるために軽量素材とモジュラーデザインに注力します。
- 熱管理と監視機能の統合が、エンクロージャの性能と信頼性を向上させます。
- 新興経済国の成長が、インフラ開発と産業拡大を通じて新たな機会を創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電気エンクロージャー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、電気エンクロージャー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた電気エンクロージャー市場のセグメントはどれですか?
電気エンクロージャー市場の成長を促進している主な要因は何ですか?
電気エンクロージャー市場の主要企業はどこですか?
2024年に電気エンクロージャー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電気エンクロージャ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電気エンクロージャ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,408 million → 2032: USD 13,211.65 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電気エンクロージャ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電気エンクロージャ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電気エンクロージャ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電気エンクロージャ市場市場の成長要因
- 3.3 電気エンクロージャ市場市場の抑制要因および課題
- 3.4 電気エンクロージャ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電気エンクロージャ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電気エンクロージャ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電気エンクロージャ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電気エンクロージャ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電気エンクロージャ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電気エンクロージャ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電気エンクロージャ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電気エンクロージャ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電気エンクロージャ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電気エンクロージャ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電気エンクロージャ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電気エンクロージャ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電気エンクロージャ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電気エンクロージャ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電気エンクロージャ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電気エンクロージャ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電気エンクロージャ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電気エンクロージャ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電気エンクロージャ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
