
市場概要
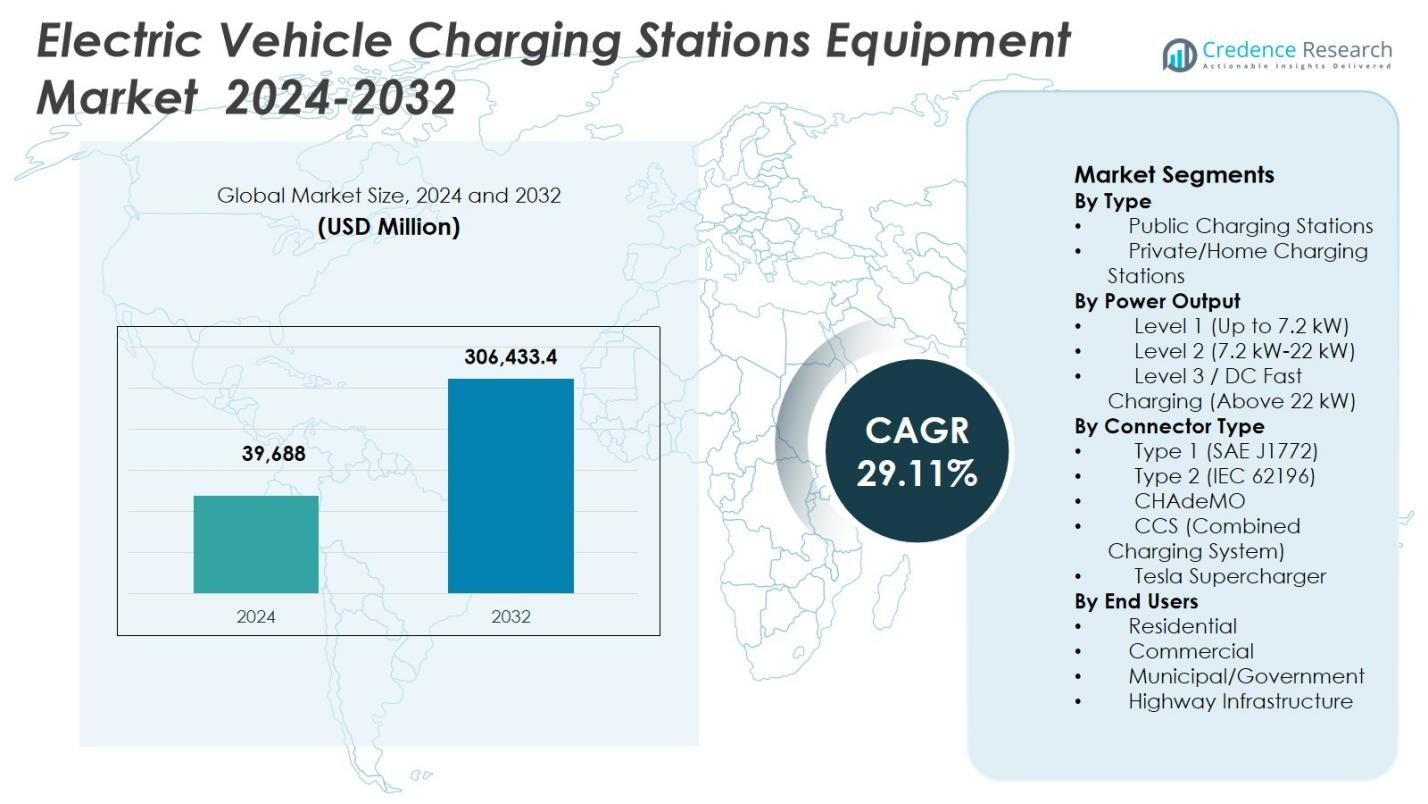
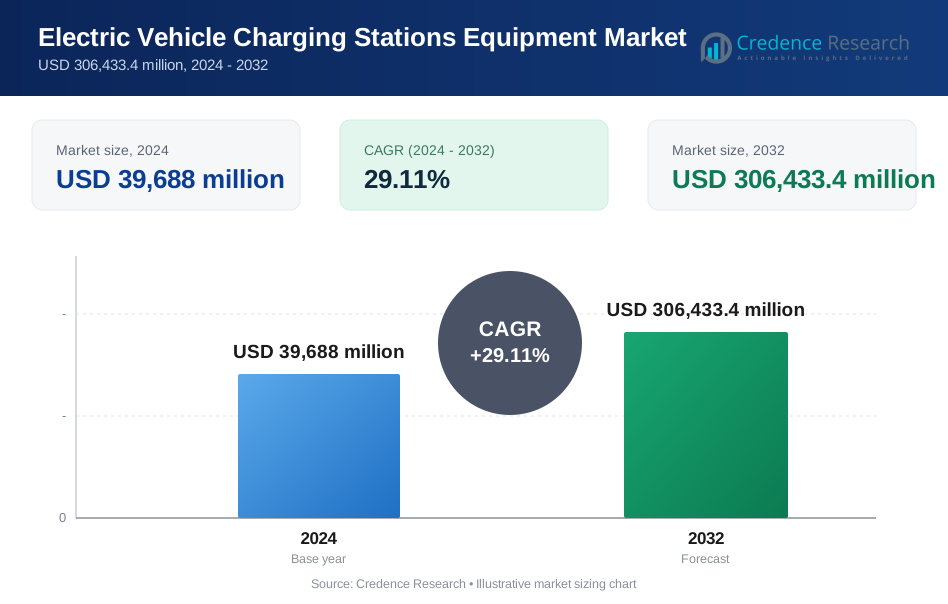
電気自動車充電ステーション機器市場の規模は2024年に39,688百万米ドルと評価され、予測期間中に29.11%のCAGRで2032年までに306,433.4百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 電気自動車充電ステーション機器市場規模 2024 | USD 39,688 百万 |
| 電気自動車充電ステーション機器市場、CAGR | 29.11% |
| 電気自動車充電ステーション機器市場規模 2032 | USD 306,433.4 百万 |
電気自動車充電ステーション機器市場は、ABB、Siemens、Schneider Electric、ChargePoint、Tesla、Eaton、EVBox、BYD、Tritium、Star Chargeなどの主要プレーヤーによって形成されており、高出力充電ポートフォリオ、スマート充電機能、スケーラブルな機器設計の拡大に注力しています。これらの企業は、公共、商業、フリートの充電要件をサポートするために、DC急速充電技術、ソフトウェア駆動のエネルギー管理、相互運用性に投資しています。地域的には、アジア太平洋地域が34.8%の市場シェアで電気自動車充電ステーション機器市場をリードしており、中国、日本、韓国での広範なインフラ展開と強力なEV採用によって支えられています。北米は32.6%のシェアで続き、高速道路の急速充電拡大とフリートの電化によって推進され、ヨーロッパは規制の義務と国境を越えた充電ネットワークによって支えられた29.4%のシェアを持っています。
市場の洞察
- 電気自動車充電ステーション機器市場は、2024年に39,688百万米ドルと評価され、2032年までに29.11%のCAGRで成長すると予測されており、世界的な充電インフラの急速な拡大と電気自動車の普及の加速によって支えられています。
- 電気自動車の採用の増加、政府の支援的なインセンティブ、官民パートナーシップ、高速道路および都市充電ネットワークへの大規模投資が、先進的な充電ステーション機器の需要を強化する主要な推進力です。
- 市場は、DC急速充電、スマート充電システム、ソフトウェア対応のエネルギー管理、効率とグリッド安定性を向上させるための再生可能エネルギーとストレージソリューションの統合に向けた強いトレンドを目撃しています。
- 主要プレーヤーは、高出力充電器、モジュラーデザイン、相互運用性標準に焦点を当てており、公共充電ステーションが64.3%のセグメントシェアで支配し、レベル3/DC急速充電が48.6%のシェアでリードしており、急速充電の需要を反映しています。
- 地域的には、アジア太平洋地域が34.8%の市場シェアでリードし、北米が32.6%、ヨーロッパが29.4%で続き、ラテンアメリカと中東・アフリカは徐々にではあるが着実なインフラ開発を示しています。
市場セグメンテーション分析:
タイプ別:
タイプ別では、公共充電ステーションセグメントが2024年に電気自動車充電ステーション機器市場で64.3%の市場シェアを占めました。このリーダーシップは、高速道路、都市中心部、商業地における公共充電インフラの急速な拡大によって推進されています。政府の資金提供プログラム、ユーティリティ主導の展開、自動車メーカーと充電ネットワークオペレーター間のパートナーシップがこのセグメントを強力にサポートしています。公共充電器はレンジ不安を解消し、長距離旅行を可能にするため、マスマーケットEVの普及に不可欠です。対照的に、プライベートおよび家庭用充電ステーションは、スペースの制約と設置のスケーラビリティが低いため、二次的なものとなっています。
- 例えば、ゼネラルモーターズはChargePointと提携し、米国全土に最大500の超高速充電ポートをGMエナジーのブランドで展開しました。多くのサイトでは、CCSとNACSの互換性をシームレスにするChargePointのOmni Portシステムと、500kWの速度に達するExpress Plus充電器を備えています。これらの場所は2025年末までに一般に公開されます。
出力別:
出力別では、レベル3 / DC急速充電(22 kW以上)が2024年に電気自動車充電ステーション機器市場で最大の48.6%のシェアを占めました。この優位性は、公共の回廊、フリートデポ、商業ハブでの急速充電ソリューションの強い需要によって支えられています。DC急速充電器は充電時間を大幅に短縮し、車両の利用率とユーザーの利便性を向上させます。高速道路沿いの展開の増加、ライドヘイリングや物流フリートによる採用の増加、高出力充電技術の進展が成長を加速し、このセグメントを急速に拡大するEVインフラの基盤として位置付けています。
- 例えば、EVgoとトヨタは、カリフォルニア州ボールドウィンパークとサクラメントで350 kWの充電器を備えた共同ブランドのDC急速充電ステーションを2025年3月に開始しました。各サイトは、店舗やレストランなどのアメニティの近くで同時に最大8台の車両にサービスを提供します。
コネクタタイプ別:
コネクタタイプ別では、CCS(コンバインド・チャージング・システム)が2024年に電気自動車充電ステーション機器市場で41.8%の市場シェアを占めました。その優位性は、ヨーロッパと北米での広範な採用、ACおよびDC充電との互換性、主要自動車メーカーからの強力なサポートによって推進されています。CCSはより高い電力供給と迅速な充電を可能にし、次世代EVプラットフォームとよく一致します。規制の標準化努力と相互運用性要件がCCSの採用をさらに強化し、高速充電ネットワークの拡大が公共および高出力充電アプリケーションのための好ましいコネクタとしての役割を強化しています。
主要成長ドライバー
電気自動車の採用の急速な拡大
電気自動車の採用の急速な成長は、電気自動車充電ステーション機器市場の主要な推進力として残っています。乗用EV、商用電気フリート、電気バスの販売の増加は、信頼性が高くスケーラブルな充電インフラの需要を直接的に増加させています。自動車メーカーの電動化戦略、バッテリーコストの低下、価格セグメント全体でのモデルの拡大が市場浸透を加速させています。都市部および準都市部でのEV所有が増加するにつれて、政府と民間オペレーターは、アクセスの確保、レンジ不安の軽減、持続的な電動化の勢いをサポートするために充電ステーション機器への投資を続けています。
- 例えば、BYDはワシントンのLink Transitに10台のK9Sバッテリー電気バスを納入しました。それぞれのバスは最大215マイルの航続距離を持ち、延長ルートのためのワイヤレス充電が可能です。これらの35フィートのバスは、Momentum Dynamicsの受信機を装備しており、ルート上での継続的な使用を可能にします。
強力な政府政策とインフラ投資
支援的な政府政策と大規模なインフラ投資は、電気自動車充電ステーション機器市場を大きく推進しています。国や地域のプログラムは、補助金、税制優遇措置、官民パートナーシップを通じて公共充電の展開を促進しています。ゼロエミッション輸送を奨励する規制命令や炭素削減目標は、充電インフラの拡大をさらに加速させます。ユーティリティの関与やグリッドの近代化イニシアチブも、機器の展開を支援しています。これらの政策フレームワークは、運営者の財政的障壁を減少させ、民間投資を刺激し、高速道路、商業拠点、住宅開発全体での充電ステーションの迅速な展開を可能にします。
- 例えば、ChargePointはパートナーを通じて、カリフォルニアのNEVIプログラムからの1900万ドル以上の資金を確保し、45の高速道路サイトに248のDC高速充電ポートを展開しました。これは、I-5のような主要ルートに沿った信頼性の高い高速充電をサポートし、交通量の多いエリアでの混雑に対処します。
充電機器の技術的進歩
継続的な技術革新は、電気自動車充電ステーション機器市場の成長を強力に支えています。高出力DC高速充電、スマート充電システム、エネルギー管理ソフトウェアの進歩は、充電効率とユーザー体験を向上させます。IoT、リモートモニタリング、負荷分散の統合は、運用の信頼性とグリッドの互換性を向上させます。改良されたパワーエレクトロニクス、冷却システム、モジュラーデザインは、ダウンタイムとメンテナンスコストを削減します。これらの革新は、利用率を高め、スケーラブルなインフラ展開をサポートし、商業運営者やフリートマネージャーによる広範な採用を促進します。
主要なトレンドと機会
超高速および高出力充電ネットワークの成長
超高速および高出力充電ネットワークの拡大は、電気自動車充電ステーション機器市場における主要なトレンドと機会を表しています。150 kW以上の充電器の展開が増加し、長距離旅行や商業フリートの運用をサポートしています。自動車メーカーと充電プロバイダーは、高出力充電基準に合わせて車両アーキテクチャを調整し、先進的な機器への需要を促進しています。このトレンドは、次世代の高速充電器、冷却技術、グリッド統合ソリューションを開発するためのメーカーにとっての機会を生み出し、迅速で便利な充電に対する期待の高まりに応えます。
- 例えば、Servotech Renewableは、ベンガルールのケンペゴウダ国際空港で、エアサイドオペレーションのために240 kW DC EV充電器を10台設置し、ターミナル間の電気バスのための2.4 MWハブを形成しています。このセットアップは、24時間365日の効率を向上させ、排出量を削減します。
再生可能エネルギーとスマートグリッドソリューションの統合
再生可能エネルギーとスマートグリッド技術の統合は、電気自動車充電ステーション機器市場における重要な機会として浮上しています。充電ステーションは、ますます太陽光発電、エネルギー貯蔵システム、インテリジェントエネルギー管理を取り入れ、グリッドの負荷を軽減し、運用コストを削減しています。スマート充電は、需要応答、ピーク負荷管理、動的価格モデルを可能にします。これらの機能は、持続可能性を高め、グリッドの回復力を向上させ、大規模なEV採用をサポートし、統合されたエネルギー効率の高い充電ソリューションを提供する機器プロバイダーに新たな収益機会を創出します。
- 例えば、AlphaESS EV ChargerはSMILE-G3エネルギー貯蔵システムと統合されており、7 kWの単相モデルと11 kWの三相モデルを提供し、PV使用を最大化するための自動モード切替機能を備えています。
主要な課題
高い設置およびインフラコスト
高い設置およびインフラコストは、電気自動車充電ステーション機器市場にとって大きな課題です。高速および超高速充電器の導入には、機器、グリッドのアップグレード、変圧器、土木工事への多額の資本投資が必要です。土地の取得、許可プロセス、ユーティリティ接続の遅延は、プロジェクトコストをさらに増加させます。これらの財政的障壁は、特に発展途上地域や交通量の少ない地域でインフラの展開を遅らせ、充電ネットワークの密度を制限し、市場拡大のペースに影響を与える可能性があります。
グリッド容量の制約と相互運用性の問題
グリッド容量の制約と相互運用性の課題は、電気自動車充電ステーション機器市場に引き続き影響を与えています。高出力充電ステーションは地域のグリッドに大きな負荷をかけ、安定した電力供給を確保するためにアップグレードが必要です。一貫性のない充電標準、コネクタの互換性の問題、断片化されたソフトウェアプラットフォームは、オペレーターとユーザーにとって複雑さを生み出します。これらの課題に対処するには、ユーティリティ、機器メーカー、規制当局が協力してグリッドの準備状況、標準化、充電ネットワーク全体でのシームレスなユーザー体験を向上させる必要があります。
地域分析
北米
北米は、2024年に電気自動車充電ステーション機器市場で32.6%の市場シェアを占め、アメリカ合衆国とカナダでの強力なEV採用によって推進されています。EVインフラを支援する連邦および州レベルのインセンティブと、大規模な公共および高速道路の高速充電ネットワークへの投資が、機器需要を加速し続けています。自動車メーカー主導の充電アライアンス、商用フリートの電動化の拡大、DC高速充電器の設置の増加が地域の成長を強化しています。高度なグリッドインフラとスマート充電技術の早期採用が展開をさらに支援し、北米を成熟した技術主導の市場として位置づけています。
ヨーロッパ
ヨーロッパは、2024年に電気自動車充電ステーション機器市場で29.4%の市場シェアを保持し、積極的な排出削減目標と強力な規制の義務によって支えられています。ドイツ、オランダ、フランス、北欧地域などの国々は、公共充電密度と国境を越えた充電ネットワークでリードしています。EU支援の資金プログラムと統一された充電標準がインフラの展開を加速させています。タイプ2およびCCSコネクタの高い普及率と、高速道路や都市回廊における高出力充電の需要の増加が、住宅、商業、公共の用途での機器設置を促進し続けています。
アジア太平洋
アジア太平洋は、2024年に電気自動車充電ステーション機器市場で34.8%の市場シェアを占め、中国、日本、韓国、新興の東南アジア経済における急速なEV採用によって支えられています。中国は、政府支援の充電インフラプログラムと充電機器の強力な国内製造により、最大の貢献者となっています。都市化、電動二輪車および乗用EVの販売の増加、大規模な公共充電の展開が需要を牽引しています。DC高速充電の拡大とスマートグリッドソリューションの統合の増加が、アジア太平洋のボリューム主導の成長をさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に電気自動車充電ステーション機器市場で2.1%の市場シェアを占め、新興ながら着実に発展している状況を反映しています。ブラジル、メキシコ、チリなどの国々は、クリーンモビリティの取り組みとパイロットEVプログラムに支えられた公共充電インフラに投資しています。都市でのEV採用の増加、公共交通機関のフリート電化、徐々に進む政策支援が機器需要を刺激しています。インフラ密度は依然として限られていますが、民間セクターの参加の増加と地域の持続可能性目標が充電ステーション機器の展開の一貫した拡大を支えると期待されています。
中東・アフリカ
中東・アフリカ地域は2024年に電気自動車充電ステーション機器市場で1.1%の市場シェアを獲得しました。成長は、初期段階のEV採用、政府主導の持続可能性戦略、UAEやサウジアラビアなどの国々でのスマートシティの取り組みによって推進されています。投資は都市部や高級開発地での公共および商業用充電設備に焦点を当てています。限られたグリッドインフラと低いEV普及率が急速な拡大を制約していますが、クリーンモビリティへの意識の高まりと長期的な多様化計画が、段階的な市場開発の機会を生み続けています。
市場セグメンテーション:
タイプ別
- 公共充電ステーション
- プライベート/家庭用充電ステーション
出力別
- レベル1(最大7.2 kW)
- レベル2(7.2 kW-22 kW)
- レベル3 / DC急速充電(22 kW以上)
コネクタタイプ別
- タイプ1(SAE J1772)
- タイプ2(IEC 62196)
- CHAdeMO
- CCS(統合充電システム)
- テスラスーパーチャージャー
エンドユーザー別
- 住宅
- 商業
- 自治体/政府
- 高速道路インフラ
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
電気自動車充電ステーション機器市場の競争環境分析には、ABB、シーメンス、シュナイダーエレクトリック、チャージポイント、テスラ、イートン、EVBox、BYD、トリチウム、スターチャージなどの主要企業が含まれます。市場は、DC急速充電ポートフォリオの拡大、電力効率の向上、スマート充電およびエネルギー管理機能の統合に強く焦点を当てているのが特徴です。主要企業は、多様な公共、商業、フリートの要件に対応するため、モジュール式でスケーラブルな充電器設計を優先しています。自動車メーカー、ユーティリティ、政府との戦略的パートナーシップがネットワーク拡大を支援し、インフラ展開を加速させています。高出力充電技術、相互運用性基準、ソフトウェア駆動プラットフォームへの継続的な投資が市場の地位を強化しています。メーカーはまた、地域拡大、現地生産、進化する充電基準への準拠を強調し、成熟した電気自動車市場と新興市場の需要増加に対応して競争力を高めています。
主要プレイヤー分析
最近の展開
- 2025年12月、NayaxはAI対応のEV充電プラットフォームであるLynkwellを2,590万ドルで買収し、EVエコシステムにおけるソフトウェアと支払いソリューションを強化しました。
- 2025年5月、イートンとチャージポイントは、米国、カナダ、ヨーロッパ全体で双方向の電力フローとV2X機能を進展させるため、EV充電ソリューションと電力インフラの統合を発表しました。
- 2025年4月、チャージポイントは、北米とヨーロッパの商業、住宅、フリート用途を対象に、双方向充電と通常の速度の2倍までの速度を備えた新しいACレベル2充電アーキテクチャを発表しました。
- 2025年1月、SOLUMはCES 2025で次世代の50kW液冷式双方向EV充電器パワーモジュールを発表し、グリッドの安定性と信頼性を向上させることを目指しました。
レポートのカバレッジ
この調査レポートは、タイプ、出力、コネクタータイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場の動向、規制の状況、技術の進歩が業界を形作っていることを探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 電気自動車充電ステーション機器市場は、乗用車および商用車セグメントでの世界的な電気自動車の採用の加速により、持続的な拡大を目撃します。
- 長距離旅行とフリート電化のニーズをサポートするために、高出力および超高速充電機器の導入が増加します。
- 公共の充電インフラは、ハイウェイ、都市中心部、および商業施設に急速に拡大し、レンジ不安を軽減します。
- ソフトウェア、接続性、エネルギー管理を統合したスマート充電技術が新しいインストールで標準になります。
- 負荷調整と需要応答機能を備えたグリッド統合型充電ソリューションがより強力に採用されます。
- コネクターの標準化と相互運用プロトコルがユーザーエクスペリエンスとネットワーク効率を向上させます。
- 再生可能エネルギー源とエネルギー貯蔵システムの統合が持続可能性とグリッドの回復力を強化します。
- 民間投資と官民パートナーシップがインフラ展開の加速においてますます重要な役割を果たします。
- 新興市場は、政府の電化政策に支えられたインフラ開発の加速を経験します。
- パワーエレクトロニクスと充電器設計の継続的な革新が信頼性、スケーラビリティ、および運用効率を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電気自動車充電ステーション設備市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、電気自動車充電ステーション機器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた電気自動車充電ステーション機器市場のセグメントはどれですか?
電気自動車充電ステーション設備市場の成長を促進している主な要因は何ですか?
Q.電気自動車充電ステーション設備市場の主要企業はどこですか?
2024年に電気自動車充電ステーション設備市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電気自動車充電ステーション機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電気自動車充電ステーション機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 39,688 million → 2032: USD 306,433.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電気自動車充電ステーション機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電気自動車充電ステーション機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電気自動車充電ステーション機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電気自動車充電ステーション機器市場市場の成長要因
- 3.3 電気自動車充電ステーション機器市場市場の抑制要因および課題
- 3.4 電気自動車充電ステーション機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電気自動車充電ステーション機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電気自動車充電ステーション機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電気自動車充電ステーション機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電気自動車充電ステーション機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電気自動車充電ステーション機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電気自動車充電ステーション機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電気自動車充電ステーション機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電気自動車充電ステーション機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電気自動車充電ステーション機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電気自動車充電ステーション機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電気自動車充電ステーション機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電気自動車充電ステーション機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電気自動車充電ステーション機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電気自動車充電ステーション機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電気自動車充電ステーション機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電気自動車充電ステーション機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電気自動車充電ステーション機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電気自動車充電ステーション機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電気自動車充電ステーション機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
