
市場概要:
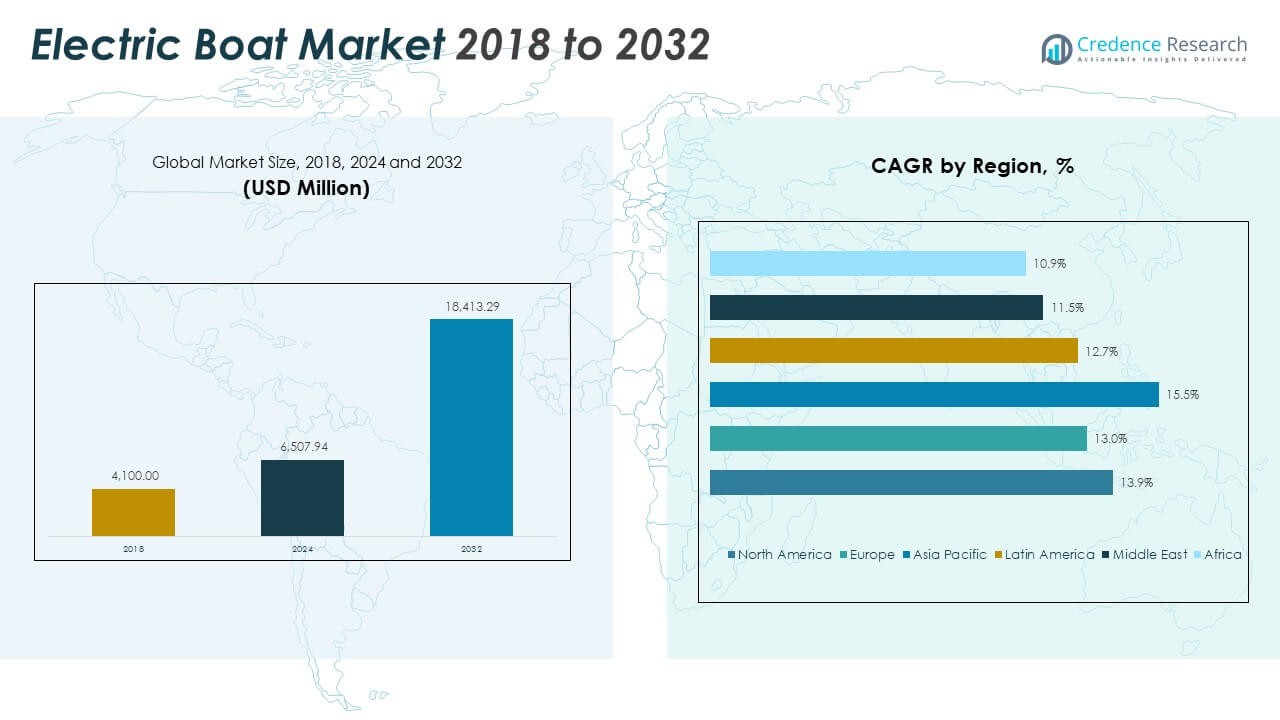
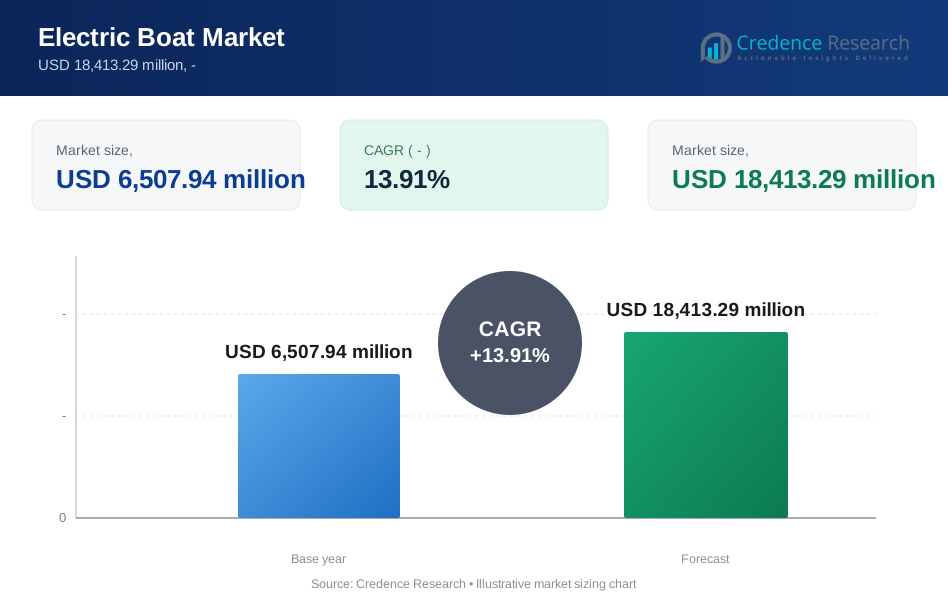
電動ボート市場の規模は、2018年に41億米ドル、2024年に65.0794億米ドルと評価され、2032年には184.1329億米ドルに達すると予測されており、予測期間中のCAGRは13.91%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の電動ボート市場規模 | 65.0794億米ドル |
| 電動ボート市場、CAGR | 13.91% |
| 2032年の電動ボート市場規模 | 184.1329億米ドル |
市場は、レジャーおよび商業用ボートセグメントにおける継続的な電化プロジェクトを通じて強力な勢いを得ています。メーカーは、航続距離を延ばし、耐久性を向上させる高性能推進システムの開発に多額の投資を行っています。政府の補助金とインセンティブは、ディーゼル駆動ボートからゼロエミッションの代替品への移行を加速させます。バッテリー価格の低下と効率的な充電インフラがアクセス性を拡大します。主要な海洋経済におけるエコツーリズムと持続可能な輸送イニシアチブの増加から利益を得ています。
北米とヨーロッパは、強力な規制枠組みと先進的な海洋インフラに支えられ、電動ボート市場をリードしています。アメリカ、ドイツ、ノルウェー、オランダは、クリーンモビリティプログラムを通じて大規模な採用を推進しています。アジア太平洋地域は、中国、日本、インドが国内生産とグリーンフェリーネットワークを拡大する中で、最も急成長している地域として浮上しています。ラテンアメリカ、中東、アフリカは、沿岸観光とパイロット電化プロジェクトによって成長の可能性を示しています。港湾、充電ステーション、再生可能エネルギーの統合への投資が増加する中で、世界的に拡大し続けています。
市場の洞察:
- 電動ボート市場は、2018年に41億米ドル、2024年に65.0794億米ドルと評価され、2032年には184.1329億米ドルに達すると予測され、CAGRは13.91%です。
- 北米は、強力な電化イニシアチブ、先進的な海洋インフラ、低排出船舶に対する政府の支援により、約45%の市場シェアを持ってリードしています。ヨーロッパは、持続可能性の目標と厳しい環境基準により、約21%のシェアで続いています。
- アジア太平洋地域は、市場の約25%を占め、中国、日本、インドにおける産業能力、港湾の近代化、クリーンエネルギープロジェクトに支えられ、最も速いCAGRの15.5%を記録しています。
- ボートタイプ別では、レジャーボートが市場の約37%を占め、持続可能で静かなレクリエーションボートに対する消費者需要の増加に支えられています。
- ヨットとクルーザーは、総収益の約26%を占め、世界的にラグジュアリーバイヤーやエコ意識の高い観光オペレーターからの関心が高まっています。
市場の推進要因
排出規制によって推進される持続可能な海洋輸送への移行の増加
厳しい環境規制が、世界の水路で電動推進システムの急速な採用を促進しています。海事当局は、炭素と騒音の汚染を抑えるためにクリーンな技術を強制しています。電動ボート市場は、この強力な規制の推進とボート所有者の間でのエコ意識の高まりから恩恵を受けています。メーカーは先進的な電動ドライブトレインを採用し、レジャーや旅客船団にゼロエミッション技術を統合しています。政府は電動船舶の使用を奨励するためにグリーンポート政策を実施しています。マリーナ運営者は、持続可能なボート運用をサポートするために充電インフラを拡大しています。造船所は効率向上のためにハイブリッド電気設計を優先しています。これは、将来の環境基準への準拠を求めるレクリエーションおよび商業セクターの間で支持を得続けています。
- 例えば、ESEA PropulsionとTECNALIAは、2025年10月23日にレクリエーションボートへの統合性と応答性で注目された高級電動船外機システムでMUBILモビリティアワードを受賞しました。
バッテリー容量と海洋動力システムにおける技術的進歩
リチウムイオンおよび固体電池の継続的な改善により、航行距離と性能の信頼性が向上しています。エネルギー貯蔵ソリューションはより高い密度レベルに達し、ボートが1回の充電でより長い距離をカバーできるようになっています。電動ボート市場は、長時間使用中のバッテリーを保護する冷却システムの革新から恩恵を受けています。メーカーは交換を簡素化し、運用稼働時間を向上させるモジュール式バッテリー構成を探求しています。海洋電子機器と推進統合への投資の増加は、船舶の応答性を高めています。コンパクトで軽量なバッテリーパックは、船舶設計の柔軟性を向上させます。海洋グレードのバッテリーの安全基準の強化は、信頼性を心配する購入者を引き付けます。これは、商業フェリーとプライベートヨットの両方での採用を強力に推進しています。
- 例えば、X Shoreは2022年9月に中型レクリエーションボートの航続距離と速度を向上させるために125-kWモーターと63-kWhバッテリーを搭載したX Shore 1を発売しました。
電動船舶への政府支援とインセンティブの拡大
各国政府は、電動船舶の採用を促進するために補助金や税額控除を導入しています。海事電化は、いくつかの地域でクリーンエネルギー政策の一環となっています。電動ボート市場は、造船所のアップグレードや船団の転換を支援する助成金を通じて勢いを増しています。港は電動およびハイブリッド船舶の停泊料金を減額しています。公私パートナーシップは、効率的なモーターシステムとバッテリー技術の研究に投資しています。地方自治体は沿岸および内陸水路でのパイロットプロジェクトを支援しています。これらの取り組みは、観光および旅客輸送セグメントでの展開を加速させています。持続可能な海洋インフラ拡大のための強力な制度的支援から恩恵を受けています。
低メンテナンス船舶への消費者意識と嗜好の高まり
燃料節約と最小限のメンテナンスに対する意識の高まりが、ボート所有者の間での関心を引き起こしています。電動推進はディーゼルエンジンに関連する頻繁なサービスを排除します。電動ボート市場は、性能の一貫性と静かな運転の向上から恩恵を受けています。消費者は、電動システムが提供する低振動と即時トルク供給を評価しています。海洋燃料と比較して電気の手頃な価格が購入者の関心を強化しています。メーカーは、ターゲットを絞ったマーケティングキャンペーンを通じて所有コストの利点を宣伝しています。ユーザーフレンドリーなインターフェースとスマート接続性がナビゲーションとエネルギー監視を改善します。これは、エコフレンドリーでコスト効率の高い所有を求める個人購入者からの忠誠を得続けています。
市場動向
スマート接続性と自律航行システムの統合
海洋技術企業は、ナビゲーションと電力制御を強化するIoTベースのシステムを統合しています。スマートダッシュボードは、バッテリーの状態とルート効率に関するリアルタイムデータを提供します。電動ボート市場は、リモート診断と予測保守ツールの採用を目撃しています。AI駆動システムは、衝突回避と自動ドッキング機能をサポートします。デジタルツインは、造船所が建造前に船舶の性能をシミュレートするのに役立ちます。ワイヤレスアップデートは、オンボードソフトウェアを安全性と効率性のために最適化します。スマートデバイスとの統合により、ユーザーは船舶の運行をリモートで監視できます。これは、マリーナ全体でインテリジェントで自動運転の電動船への移行を強化します。
- 例えば、Orca AIのSeaPodシステムは、レーダー、AIS、コンピュータビジョンを融合してターゲットを検出し、東京湾での試験で40時間にわたり107回の自律的な衝突回避操作を行い、400〜500隻の船を避けました。スマートダッシュボードは、バッテリーの状態とルート効率に関するリアルタイムデータを提供します。
モジュラーでスケーラブルなボート設計コンセプトの出現
製造業者は、柔軟な電力構成を可能にするモジュラーデザインの原則を採用しています。電動ボート市場は、バッテリーストレージをシームレスに統合する船体の革新から利益を得ています。造船業者は、さまざまな船舶サイズに適応可能なスケーラブルな推進ユニットを提供しています。プレハブセクションは生産を簡素化し、市場投入までの時間を短縮します。モジュラーエネルギーシステムは、ボートの寿命にわたって費用対効果の高いアップグレードを可能にします。コンパクトな電動モーターは、乗客と貨物のための内部スペースを改善します。建設者は、チャーターとレジャーの要件を満たすために設計の適応性を強調しています。これは、個人および商業ユーザーの両方に対するボートのカスタマイズにおける革新を促進します。
- 例えば、ClassNKのAI衝突回避は、船舶シミュレーションで検証された強化学習モデルを使用し、さまざまな軌道での正確な障害物回避を可能にします。造船業者は、さまざまな船舶サイズに適応可能なスケーラブルな推進ユニットを提供しています。
海洋充電インフラと電力ネットワークの急速な拡大
港やマリーナは、増加する電動艦隊に対応するために急速充電ステーションを開発しています。地域当局は、水路近くのグリッド接続を強化するために資金を割り当てています。電動ボート市場は、船舶ブランド間の互換性を確保する標準化されたプラグシステムから利益を得ています。企業は都市のウォーターフロントに浮遊充電プラットフォームを導入しています。ソーラーポンツーンなどの再生可能エネルギー源は、クリーンな電力を供給します。ユーティリティ企業と造船所の協力的な取り組みにより、海洋充電回廊の利用可能性が拡大しています。小型フェリーでのバッテリースワップの試験が増加し、稼働時間が向上します。これは、電動推進の信頼性に対する消費者の信頼を広く促進します。
高級および観光セグメントがプレミアム電動ヨットの採用を推進
高級ヨットビルダーは、高度な電動ドライブを高級船に統合しています。電動ボート市場は、環境意識の高い観光事業者からの関心の高まりを通じて成長しています。静かなクルージングとゼロエミッションの魅力が、風光明媚なエリアでの顧客体験を向上させます。プレミアムヨットメーカーは、バッテリーの重量を相殺するために軽量複合材料を採用しています。デザイン会社は、ソーラーパネルと再生プロペラのシームレスな統合に焦点を当てています。チャーター会社は、電動カタマランを使用した持続可能な旅行パッケージを促進しています。インテリアの快適性における革新は、グリーンエネルギーの美学と一致しています。これは、電動ボートが高級でありながら責任ある選択であるという認識を強化します。
市場課題分析
長距離利用に影響を与えるバッテリー範囲の制限と充電インフラの制約
現在のバッテリー技術は航続距離を制限し、長距離航海の運用の柔軟性を制限しています。電動ボート市場は、エネルギー貯蔵と船舶の重量のバランスを取ることに課題を抱えています。多くの沿岸および内陸ルートでは商業運航に十分な充電ポイントが不足しています。大容量バッテリーはコストを増加させ、専門的な安全管理を必要とします。天候条件は開水域での電力性能に影響を与える可能性があります。運航者は限られたバッテリー持続時間内で効率的な航海を計画するのに苦労しています。メーカーは推進力とバッテリー効率の比率を最適化するために多額の投資を行っています。これらの物流上の障壁を克服し、ディーゼル動力の代替品に匹敵する持続力を持つ必要があります。
高い初期費用と伝統的なボート所有者の間での採用の遅れ
購入費用は従来のボートよりもかなり高いままです。電動ボート市場は短期的な経済性を重視する買い手からの抵抗に直面しています。海洋ディーラーは長期的な再販価値に対する不確実性を指摘しています。メンテナンスの節約と燃料費の削減は初期投資を相殺するのに数年かかります。保険料と認証は所有に複雑さを加えます。多くの小規模運航者は新しい推進システムの採用に慎重です。金融機関は電動海洋資産のための構造化されたローンプログラムを欠くことが多いです。消費者の転換を加速するためには、より広範な認識とコスト削減戦略が必要です。
市場機会
電動フェリーと旅客輸送ソリューションの商業化の進展
都市の水路は低騒音で排出ゼロの移動手段として電動フェリーを採用しています。自治体はクリーンな移動目標を支援するために現代的な艦隊に投資しています。電動ボート市場は公共契約と艦隊の電化プログラムから利益を得ています。運航者は密集したルートでの燃料依存を減らすスケーラブルなソリューションを求めています。技術提供者は輸送機関と協力してパイロット運航を行っています。バッテリーレンタルとエネルギー・アズ・ア・サービスモデルは財務的障壁を下げます。静かな航行による乗客の快適性の向上は受け入れを促進します。これは供給者とインフラ開発者の両方に新たな収益の可能性を開きます。
世界中でのレクリエーションボートとエコツーリズムアプリケーションの拡大
エコツーリズムとレジャーボートセクターは持続可能な体験への需要の増加を目撃しています。旅行者は保護された海域で静かで排出ゼロの乗り物を好みます。電動ボート市場はレンタルサービスや風光明媚なクルーズ運航を通じて勢いを増しています。スタートアップはリゾートやプライベートレイク向けに設計されたコンパクトな船舶を設計しています。太陽光支援推進システムは熱帯の目的地で買い手を引きつけます。メーカーは観光局と提携してプロモーションキャンペーンを探求しています。アジアやラテンアメリカの新興経済国はグリーン沿岸プロジェクトに投資しています。これはレジャーと環境ツーリズム市場全体で成長の道を開き続けています。
市場セグメンテーション分析:
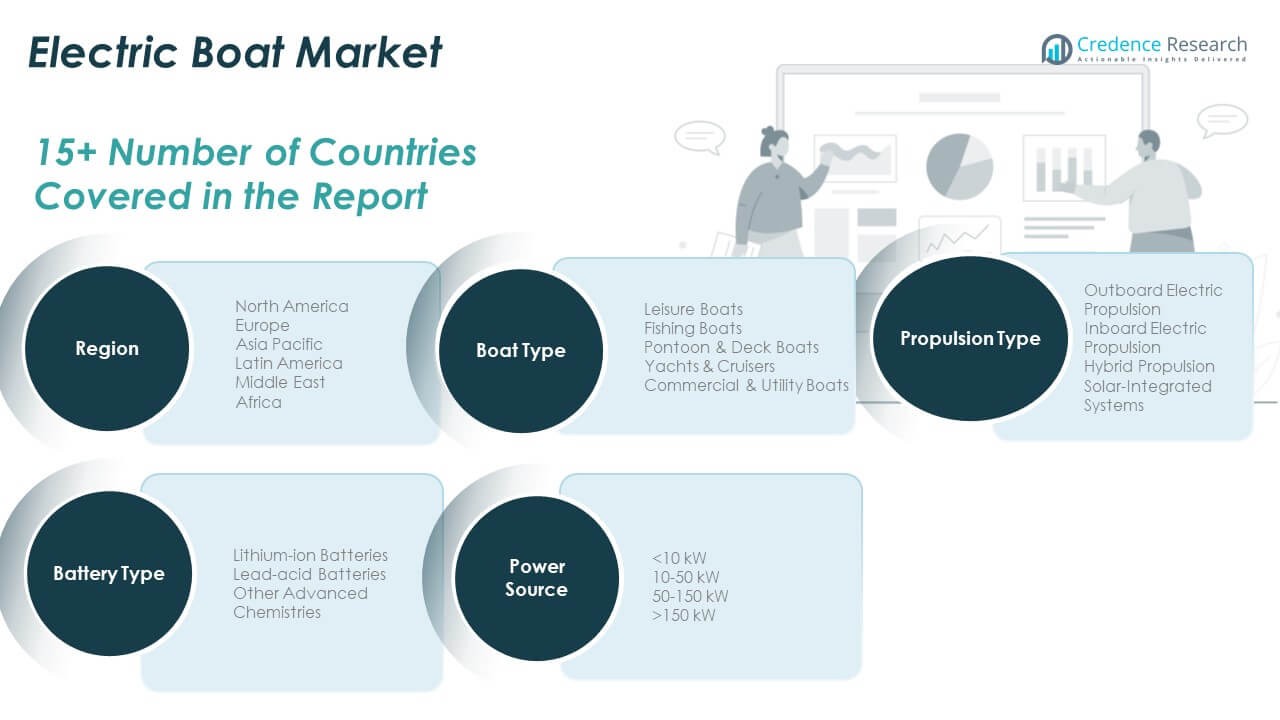
ボートタイプ別
電動ボート市場は、レジャー、商業、ユーティリティ用途において強い多様化を示しています。レジャーボートは、レクリエーションボート活動の増加と静かで排出ガスのないクルージングを好む消費者の嗜好により、最大のシェアを持っています。ヨットやクルーザーは、技術的なアップグレードと美的魅力によって支えられたラグジュアリーセグメントで大きな需要を捉えています。釣りボートは、ノイズを減らし、沿岸作業における環境の持続可能性を高めるために電動推進を採用しています。ポントーンボートとデッキボートは、観光や内陸輸送分野での知名度を上げています。商業およびユーティリティボートは、効率的な港湾サービスと短距離物流のために電気システムを統合しています。複数の海洋機能を効率的に満たすハイブリッド設計で進化を続けています。
- 例えば、X Shore 1は125 kWの電動モーターを統合し、37 km/hの巡航速度で93 kmの航続距離を達成しています。ヨットやクルーザーは、技術的なアップグレードと美的魅力によって支えられたラグジュアリーセグメントで大きな需要を捉えており、例えば、X Shore Eelex 8000は170 kWの電動モーターを搭載し、100海里の航続距離を実現しています。
推進タイプ別
小型および中型船舶におけるコスト効率とメンテナンスの容易さから、アウトボード電動推進が支配的です。電動ボート市場は、先進的なトルク制御と統合の柔軟性によって支えられたインボード推進の安定した成長を目撃しています。ハイブリッド推進は、グリッド充電に完全に依存せずに航続距離を延ばしたいオペレーターを引き付けます。ソーラー統合システムは、レクリエーションやリゾートベースのボートにおけるエネルギーの独立性と最小限のメンテナンスのために需要が高まっています。コンパクトなモーター技術と軽量素材は、カテゴリー全体での操作性を向上させます。海洋電化プロジェクトの増加は、高効率推進システムへの投資を促進します。政府支援のプログラムが世界的に船舶電化イニシアチブを支援することで、さらなる勢いを得ています。
バッテリータイプ別
リチウムイオン電池は、海洋条件での高いエネルギー密度、急速充電、耐久性のためにリードしています。電動ボート市場は、安全性、サイクル寿命、リチウムベースシステムのコンパクト設計の継続的な改善から利益を得ています。鉛酸電池は、交換サイクルが管理可能なコストセンシティブな用途で需要を維持しています。固体電池やニッケルベースのバリエーションを含む新興の先進化学は、安定性を高め、熱リスクを軽減した次世代の代替品を提供します。メーカーは、ボートカテゴリー全体でのスケーラビリティのためにバッテリーモジュールの標準化に協力しています。エネルギー管理システムは、長時間使用中の監視を改善し、ストレージ容量を最適化します。充電時間を短縮し、運用範囲を拡大する革新を通じて進化を続けています。
- 例えば、電動ボート市場は、安全性、サイクル寿命、リチウムベースシステムのコンパクト設計の継続的な改善から利益を得ており、例えば、X Shore Eelex 8000は、5ノットで100海里をサポートするデュアル126 kWhリチウムイオン電池を搭載しています。
電源別
電力分配は、船舶のサイズと性能要件に基づいて異なります。10〜50 kWの範囲は、レジャーやフェリーボートでの広範な採用により、バランスの取れた電力と範囲効率を提供するため、支配的です。電動ボート市場は、商業用および中型輸送ボートによって牽引される50〜150 kWクラスの採用が増加しています。150 kWを超えるシステムは、より強力な推力と耐久性を必要とするヨットや高性能船舶に対応しています。10 kW未満の構成は、コンパクトな個人用ボートや内陸輸送用途に対応しています。メーカーは、電力の最適化のために効率的な冷却とスマートコントローラーを重視しています。再生可能エネルギーの統合は、電動ボートの運用信頼性を強化します。これは、船舶タイプ全体での設計とエネルギー出力の調整における継続的な改良を示しています。
セグメンテーション:
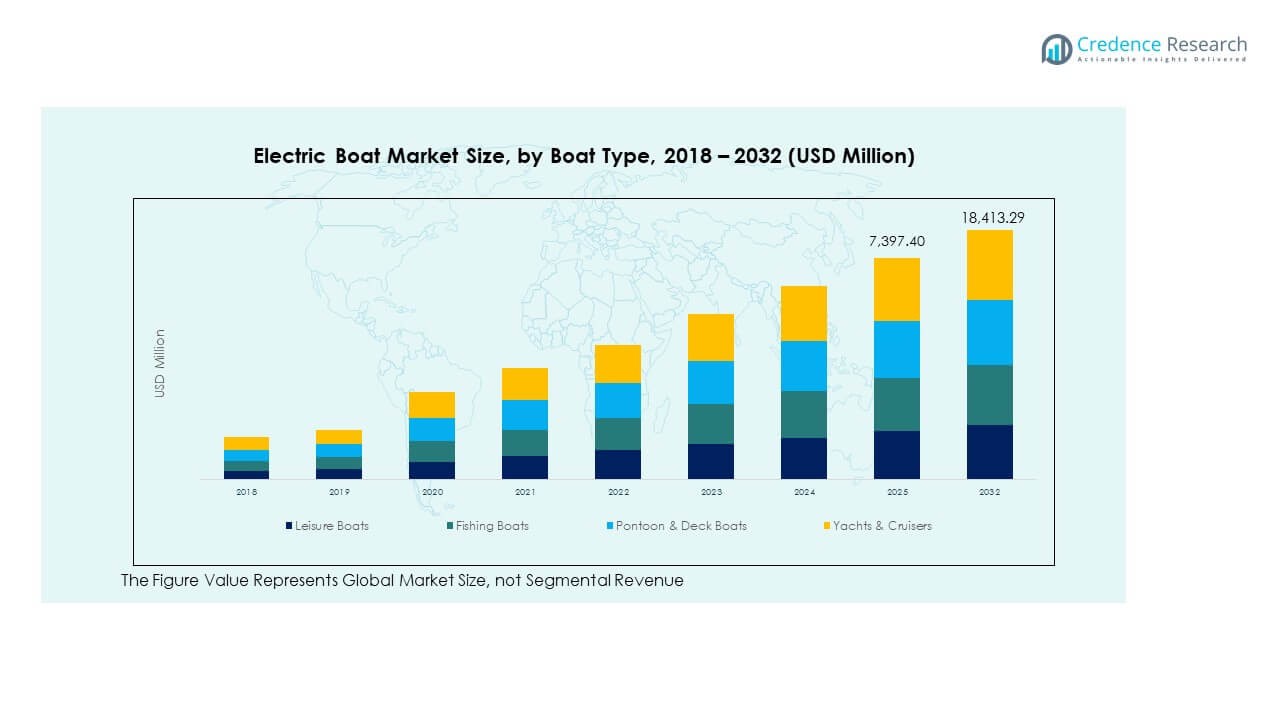
ボートタイプ別
- レジャーボート
- フィッシングボート
- ポントゥーン&デッキボート
- ヨット&クルーザー
- 商業用&ユーティリティボート
推進タイプ別
- アウトボード電動推進
- インボード電動推進
- ハイブリッド推進
- ソーラー統合システム
バッテリータイプ別
- リチウムイオンバッテリー
- 鉛酸バッテリー
- その他の先進的な化学物質
電源別
- <10 kW
- 10–50 kW
- 50–150 kW
- 150 kW
地域別
- 北米(米国、カナダ、メキシコ)
- ヨーロッパ(英国、フランス、ドイツ、イタリア、スペイン、ロシア、その他のヨーロッパ)
- アジア太平洋(中国、日本、韓国、インド、オーストラリア、東南アジア、その他のAPAC)
- ラテンアメリカ(ブラジル、アルゼンチン、その他のラテンアメリカ)
- 中東(GCC諸国、イスラエル、トルコ、その他の中東)
- アフリカ(南アフリカ、エジプト、その他のアフリカ)
地域分析:
北米
北米の電動ボート市場規模は、2018年に18億7,370万米ドルから2024年に29億4,545万米ドルと評価され、2032年までに83億2,468万米ドルに達すると予測されており、予測期間中のCAGRは13.9%で、世界シェアの約45%を占めます。強力な政策インセンティブと先進的な海洋インフラが地域の採用を促進しています。米国は、クリーンモビリティとウォーターフロント電化への投資の増加でリードしています。カナダは、観光業と漁業におけるバッテリー駆動船の展開を支援しています。この地域は、成熟した充電ネットワークと海洋メーカー間の技術協力の恩恵を受けています。フロリダとカリフォルニアでは、レジャー需要の増加により電動ヨットの生産が拡大しています。バッテリーリサイクルプログラムは、海洋エネルギー貯蔵の持続可能性基準を強化しています。政府主導の排出削減イニシアチブと低騒音ボートソリューションに対する消費者の好みから、引き続き注目を集めています。
ヨーロッパ
ヨーロッパの電動ボート市場規模は、2018年に9億6350万米ドルから2024年に14億6281万米ドルと評価され、2032年までに38億8065万米ドルに達すると予想されており、予測期間中に13.0%のCAGRで推移し、世界市場の約21%を占めています。ノルウェー、オランダ、ドイツを含む国々は、強力な海事持続可能性政策に支えられた船舶の電化をリードしています。EUのイニシアチブは、ゼロエミッションの航路と港湾の電化を促進しています。観光業者は、景勝地の水路や保護された生態系で電動フェリーを採用しています。スカンジナビアの企業は、地域輸出向けのハイブリッドヨットやソーラーボートの設計を先駆けています。バッテリーの統合と軽量船体材料が船舶性能を向上させています。公共助成金は都市マリーナでの充電ネットワークの拡大を加速させています。技術の標準化と国境を越えた海事電化の強化に向けた協力的な取り組みから利益を得ています。
アジア太平洋
アジア太平洋の電動ボート市場規模は、2018年に8億6510万米ドルから2024年に14億4376万米ドルと評価され、2032年までに45億7203万米ドルに達すると予想されており、予測期間中に15.5%のCAGRで推移し、世界市場の約25%を占めています。中国は政府支援のクリーンエネルギープログラムで製造とインフラ拡大を主導しています。日本と韓国はスマート推進システムと海洋ロボティクスの統合に投資しています。インドは河川輸送と観光開発のための電動フェリーサービスを模索しています。東南アジアの沿岸経済はエコツーリズムのためのソーラー支援ボートに焦点を増やしています。地域のプレーヤーは低コストの船舶とバッテリーシステムの輸出を拡大しています。造船所は国内および輸出需要の増加に対応するために施設を近代化しています。産業能力と強力な再生可能エネルギーの整合性により、最も急成長している地域であり続けています。
ラテンアメリカ
ラテンアメリカの電動ボート市場規模は、2018年に2億2468万米ドルから2024年に3億5267万米ドルと評価され、2032年までに9億1459万米ドルに達すると予想されており、予測期間中に12.7%のCAGRで推移し、世界シェアの約5%を占めています。ブラジルとメキシコは都市水路とレジャー観光の拡大で需要を主導しています。政府は持続可能な海洋ソリューションのためのグリーンモビリティプログラムとインセンティブを促進しています。地元の造船業者は沿岸および河川運航のためのハイブリッドフェリーを試験しています。港湾はディーゼル依存を減らすために再生可能エネルギーに基づく充電インフラを採用しています。チリとアルゼンチンは海洋電化のための研究協力を進めています。排出に関する規制意識が強化され続けています。エコツーリズムと公共交通のパイロットプロジェクトを支援する民間投資の増加を経験しています。
中東
中東の電動ボート市場規模は、2018年に1億45万米ドルから2024年に1億4378万米ドルと評価され、2032年までに3億4259万米ドルに達すると予想されており、総市場の約2%を占めています。UAEとサウジアラビアは、ラグジュアリーマリーナ開発と持続可能なウォーターフロントプロジェクトを通じて採用を推進しています。電動ヨットは観光とホスピタリティセクターでの可視性を高めています。海洋開発者は、国のエネルギー多様化計画に合わせてソーラー推進を統合しています。港湾当局はクリーン船舶デモンストレーションプロジェクトに投資しています。高級沿岸リゾートからの需要が新しい製造パートナーシップを促しています。政府の持続可能性アジェンダから利益を得て、カーボンニュートラルな海洋運営とスマートエネルギー投資を促進しています。
アフリカ
アフリカの電動ボート市場の規模は、2018年に7,257万米ドルから2024年に1億5,947万米ドルと評価され、2032年までに3億7,875万米ドルに達すると予想されており、予測期間中のCAGRは10.9%で、世界シェアの約2%を占めています。南アフリカは再生可能エネルギーを利用した海洋プロジェクトを通じて地域開発をリードしています。電動フェリーは内陸湖を横断し、エコツーリズムを支援しています。地元の革新者たちは、遠隔地の水路に適したソーラー電気システムを開発しています。北アフリカ諸国は、沿岸警備や輸送のための電動船を模索しています。限られたインフラと資金調達が規模拡大の主要な障壁となっています。国際的な協力がエネルギー効率の高いボート生産のための技術的専門知識を提供しています。持続可能な輸送とクリーンな沿岸イニシアチブに対する政府の支援を通じて成長の可能性を示しています。
主要プレイヤー分析:
- ヤマハ発動機株式会社
- ビジョン・マリン・テクノロジーズ
- ダフィー・エレクトリック・ボート・カンパニー
- RAND Boats ApS
- SVP Yachts d.o.o. (グリーンライン)
- ElectraCraft, Inc.
- Frauscher Bootswerft GmbH
- X Shore AB
- Pure Watercraft Inc.
- ボルボ・ペンタ・コーポレーション
競争分析:
電動ボート市場は、既存の海洋メーカーと新しい革新者の間で競争が激化しています。ヤマハ発動機株式会社、ビジョン・マリン・テクノロジーズ、ダフィー・エレクトリック・ボート・カンパニー、ElectraCraft, Inc. などの主要企業は、レジャー、ハイブリッド、電動ボートにわたる幅広い製品ポートフォリオを通じて大きなシェアを持っています。RAND Boats ApS、X Shore AB、SVP Yachts d.o.o. (グリーンライン)、Pure Watercraft Inc.、Frauscher Bootswerft GmbH などのニッチプレイヤーは、デザイン重視、ラグジュアリーポジショニング、ハイブリッド電動イノベーションを通じて差別化しています。生産者は、新しいセグメントを獲得するために、バッテリー統合、推進効率、モジュラーボートプラットフォームのR&Dを強化しています。企業は、信頼性と性能を向上させるために、スマート推進システムと海洋グレードのバッテリーテクノロジーに投資しています。競争圧力は、企業にコストを最適化し、地域的なリーチを拡大し、提供を多様化するよう促しています。これにより、市場全体の成熟度が強化され、進化する規制および消費者の期待に応えるのに役立ちます。
最近の動向:
- 2025年9月、グループ・ベネトーはエクセス11 48Vハイブリッドを発表し、カンヌ2025イベントで19の新モデルと14の世界初公開とともに、市場で最も魅力的な電動カタマランとして位置付けました。
- 2025年6月、ヤマハ発動機株式会社は、海洋製品事業のデジタルトランスフォーメーションと接続技術開発を推進するため、フィンランドに新会社を設立し、海洋電化とスマートボーティングソリューションにおける革新能力を強化するためのグローバルCASE開発プラットフォームを構築しました。
- 2025年5月、インキャットは乗客と車両を運ぶために設計された世界最大のバッテリー駆動船「Hull 096」(全長130m)を発表しました。この船舶は、大規模な電動フェリー展開における重要なマイルストーンを示しています。
- 2025年4月、シアリア・ヨットはツイン300 kWモーター、モジュラーインテリア構成、バッテリー駆動推進を特徴とする新しい電動クルーザー「シアリア45」を導入しました。この発表は、電動レジャーヨットへの関心の高まりを反映しています。
レポートのカバレッジ:
この調査レポートは、ボートタイプ、推進タイプ、バッテリータイプ、電源に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的な推奨事項を提供します。
将来の展望:
- 静かで低排出の海洋輸送を好む消費者の増加により、レジャーおよびユーティリティセグメントでの採用が強化されます。
- 沿岸および内陸水路での充電インフラの拡大により、電動船舶の長距離利用性が向上します。
- リチウムイオンおよび全固体電池化学の進歩により、航続距離が延び、メンテナンス頻度が減少します。
- ハイブリッドおよび太陽光統合推進システムは、エネルギー効率と長距離航行能力を求めるオペレーターから注目を集めます。
- 政府のインセンティブと環境規制により、観光および商業運営における電動フリートの転換が加速します。
- 海洋メーカーとバッテリーサプライヤー間の協力により、システム統合と性能の信頼性が向上します。
- 高級ヨットの電化が進むことで、プレミアム船舶メーカーは持続可能な海洋革新の最前線に立つことになります。
- 港湾当局がグリーン回廊に投資することで、環境適合型の旅客および貨物輸送の需要が刺激されます。
- モジュラーデザインに焦点を当てる新規参入者がコストを下げ、小規模オペレーターへのアクセスを拡大します。
- カーボンニュートラルと再生可能エネルギーへの注目の高まりが、世界市場全体での長期的な拡大を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電動ボート市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、電気船市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた電動ボート市場のセグメントはどれですか?
電動ボート市場の成長を促進している主な要因は何ですか?
電動ボート市場の主要企業はどこですか?
2024年に電動ボート市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電動ボート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電動ボート市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 6,507.94 million → forecast year: USD 18,413.29 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電動ボート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電動ボート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電動ボート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電動ボート市場市場の成長要因
- 3.3 電動ボート市場市場の抑制要因および課題
- 3.4 電動ボート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電動ボート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電動ボート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電動ボート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電動ボート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電動ボート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電動ボート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電動ボート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電動ボート市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電動ボート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電動ボート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電動ボート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電動ボート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電動ボート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電動ボート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電動ボート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電動ボート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電動ボート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電動ボート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電動ボート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
