
市場概要
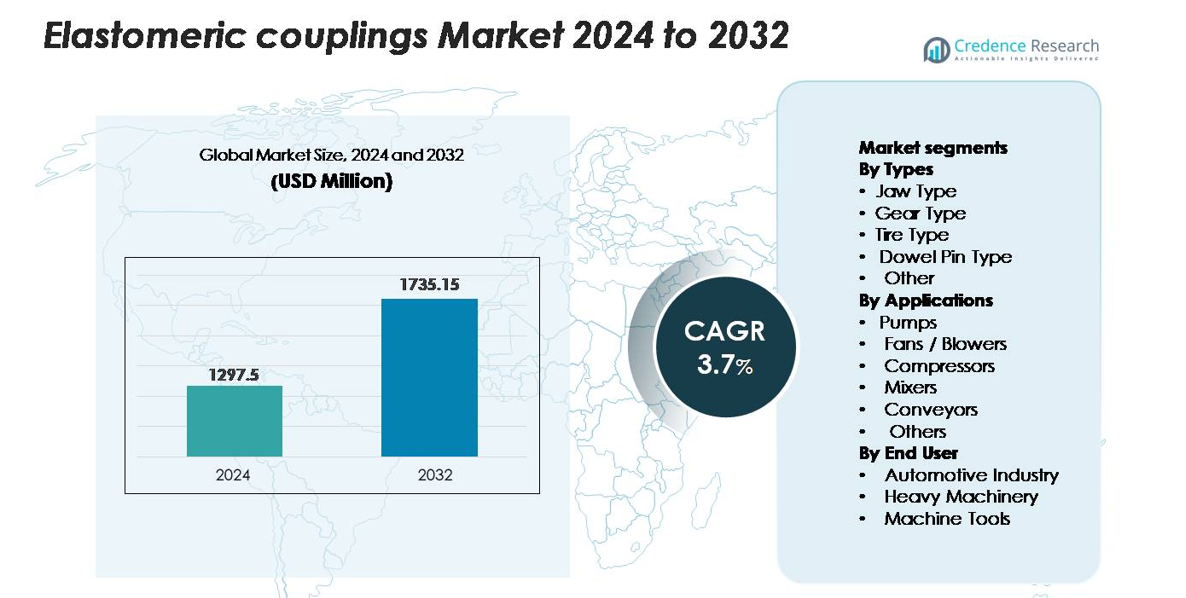
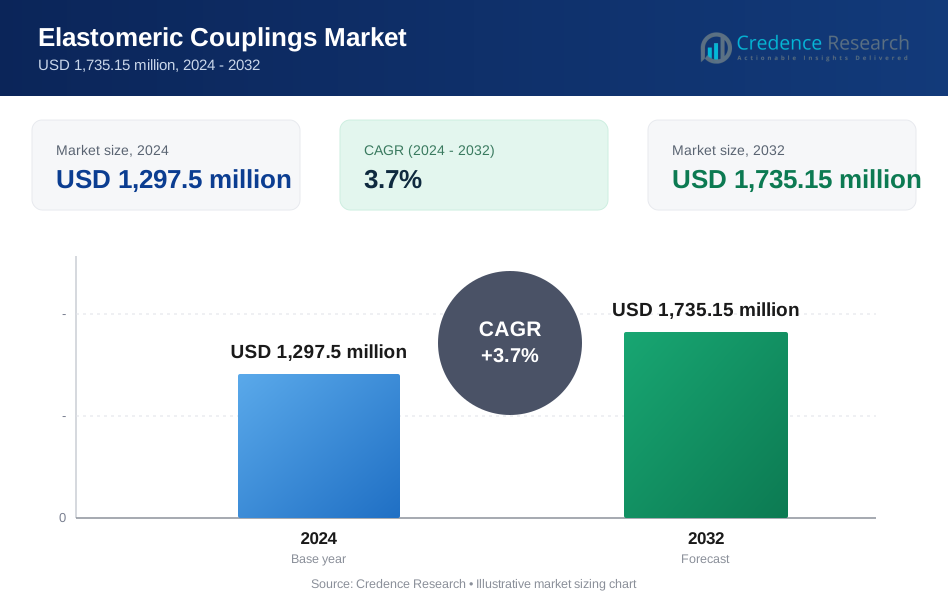
世界のエラストマー結合市場は2024年に12億9,750万米ドルと評価され、予測期間中に年平均成長率3.7%で2032年までに17億3,515万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のエラストマー結合市場規模 | USD 1,297.5 million |
| エラストマー結合市場、CAGR | 3.7% |
| 2032年のエラストマー結合市場規模 | USD 1,735.15 million |
エラストマー結合市場は、Siemens、Regal Rexnord、Dodge、Altra Industrial Motion、SKF、Voith、REICH、Renold、John Crane、Tsubakimoto Chain、R+W Coupling、LORD、KWD、KTR、VULKANなどのグローバルおよび地域のリーダーによって形成されています。これらの企業は、ポンプ、コンプレッサー、コンベヤー、自動化システム向けの応用特化型結合設計、高精度機械加工、先進的なエラストマー配合を通じて競争しています。アジア太平洋地域は、急速な工業化と大規模な製造活動により、34〜36%の市場シェアを持つ主要地域として際立っています。北米とヨーロッパは、自動車、石油・ガス、高精度機械用途での強力な採用に支えられて続きます。
市場の洞察
- 世界のエラストマー結合市場は2024年に12億9,750万米ドルと評価され、予測期間中に年平均成長率3.7%で2032年までに17億3,515万米ドルに達すると予測されています。
- ポンプ、コンプレッサー、コンベヤーからの強い需要が市場拡大を促進し、特にポンプは産業用流体処理の成長により最大の応用シェアを占めています。
- 市場動向は、メンテナンスフリーの結合、高耐久性のエラストマー、特に現代の製造施設における自動化、ロボット工学、高速機械に適した精密設計に焦点を当てています。
- Siemens、Regal Rexnord、SKF、Voith、REICH、Altra Industrial Motionなどのプレイヤーが先進的な材料、モジュラーハブ設計、グローバル流通ネットワークに投資し、競争の激しさが増していますが、高トルクや高温環境での適合性の制約に直面しています。
- アジア太平洋地域が34〜36%の市場シェアでリードし、北米(28〜30%)、ヨーロッパ(24〜26%)が続き、主要セクターでの強力な工業化、ポンプの展開、回転機器の近代化を反映しています。
市場セグメンテーション分析:
タイプ別:
ジョータイプのエラストマー結合は、コンパクトな構造、設置の容易さ、工業用ドライブにおける角度および平行の不整合を許容する能力により、最大の市場シェアを占める主要なサブセグメントです。交換可能なエラストマースパイダーはメンテナンスのダウンタイムを減らし、一般的な機械やOEM機器で好まれています。ギアタイプの結合は、高トルク伝達を必要とする用途でそれに続き、タイヤタイプとダウエルピンのバリアントは振動に敏感な重荷重の回転システムに対応します。製造工場全体で柔軟で衝撃吸収性のある動力伝達コンポーネントの需要が増加しており、ジョータイプの採用を強化し続けています。
- 例えば、KTRのROTEX®ジョーカップリングシリーズは、35,000 Nmまでの公称トルクをサポートし、1°までの角度不整合を補正し、ポンプやコンプレッサードライブでの強力な減衰を提供します。
用途別:
ポンプは、水処理施設、化学プラント、HVACシステム、石油・ガス設備での広範な使用により、用途別で最大の市場シェアを保持しています。エラストマー結合は、ねじりの柔軟性、振動減衰、過負荷から接続機器を保護する能力から、ポンプアセンブリで好まれています。ファンとブロワーは、特に不整合に耐えるドライブトレインに依存する換気および産業用空気処理システムで次の主要セグメントを形成します。コンプレッサー、ミキサー、コンベアシステムは、産業が回転機器を近代化して騒音を減らし、整合性を最適化し、サービス寿命を延ばすにつれて、市場拡大にさらに寄与しています。
- 例えば、John Crane Powerstream® Aシリーズのエラストマー結合ラインは、最大連続トルク20,936 Nm(185,300 lb.in.)までのモデルを提供し、最小サイズのA00Cでは最大9,600 rpmまでの速度に対応し、要求の厳しいポンプおよびブロワーシステムでの信頼性の高い性能を実現します。
エンドユーザー別:
自動車産業は、エンジンテストリグ、組立システム、塗装ラインコンベア、ロボットハンドリングユニットへのエラストマー結合の高い統合により、最大の市場シェアを確保する主要なエンドユーザーセグメントとして浮上しています。バックラッシュを減らし、衝撃荷重を吸収し、ドライブトレインの信頼性を向上させる能力により、自動車製造ライン全体で不可欠です。重機は、建設、鉱業、処理機器が強力なトルク処理能力を必要とするため、これに続きます。工作機械メーカーも、CNCシステム、フライス盤、切削工具での正確な回転制御と振動抑制のためにエラストマー結合を導入し、一貫した運用精度をサポートしています。
主要成長要因
回転機器における振動減衰ソリューションの需要増加
産業施設は、機器の信頼性、騒音レベルの低減、振動制御をますます優先しており、エラストマー結合の採用を強化しています。これらの結合は、ねじり衝撃を吸収し、動的荷重を減衰し、ポンプ、コンプレッサー、ミキサー、コンベア全体で整合性を維持するための柔軟性を備えています。産業がデジタル化し、より敏感な自動化システムを展開するにつれて、モーターや駆動軸を保護する結合の必要性が重要になります。メーカーはまた、エラストマー結合の低メンテナンス要件と簡単な設置から利益を得ており、運用ダウンタイムを削減します。水処理のアップグレード、HVACの近代化、中規模産業プラントの成長は、交換サイクルをさらに加速し、柔軟で減衰可能な結合ソリューションの長期的な需要を強化しています。
- 例えば、REICHのARCUSAFLEX®ゴムディスクカップリングは、72,000 Nmまでの公称トルク容量と、変動する負荷プロファイルに最適化されたねじり減衰レベルを提供し、接続された機械への振動ストレスを測定可能なレベルまで低減します。
オートメーション、ロボティクス、高速機械の拡大
自動化された生産ライン、ロボット、CNCシステムの加速的な導入により、高速で動作し、バックラッシュを最小限に抑えることができる高信頼性のカップリングの需要が高まっています。エラストマー製カップリングは、サーボ駆動システムや精密機械での使用が増えており、平行および角度の不整合を許容しながらスムーズなトルク伝達を確保します。頻繁な潤滑なしで動的安定性を維持する能力により、迅速な産業プロセスに適しています。電子機器の組み立て、包装、自動車製造、半導体装置の成長がこの需要を強化します。工場がインテリジェントで高スループットの運用に移行する中で、エラストマー製カップリングは、連続的で精密集約型のパフォーマンスを支える重要なコンポーネントとなります。
- 例えば、R+WのEKHエラストマーカップリングシリーズは、高速サーボ軸や正確なねじり挙動を必要とするロボットジョイントのアプリケーション向けに設計されています。このシリーズは、4 Nmから25,000 Nmまでの広範なトルク範囲を特徴とし、小型モデルでは標準的な動作速度が最大13,000 rpmまで対応可能で、特定のモデルとエラストマーインサートに応じてさらに高い速度に達することができる精密にバランスされたバージョンもあります。
産業および公共部門における流体処理システムの成長
インフラ開発と産業拡大は、エラストマー製カップリングに大きく依存するポンプ、ブロワー、コンプレッサー設備への投資を引き続き促進しています。上下水道や淡水化プラントをアップグレードする公共事業、流体移送ラインを拡大する化学プロセッサー、ミッドストリーム施設を強化する石油・ガス事業者はすべて、信頼性の高いカップリングシステムを必要としています。エラストマー製カップリングの熱変動や取り付けの不整合による不整合を処理する能力は、ポンプ駆動の設置に理想的です。さらに、腐食環境への耐性と操作の柔軟性により、スラリー輸送、換気、化学薬品の投与といった要求の厳しいプロセスでの採用が促進されます。世界的な流体処理能力が拡大するにつれて、カップリングの需要も比例して増加します。
主要なトレンドと機会
メンテナンスフリーおよび高耐久性カップリング設計へのシフト
市場を形成する主要なトレンドは、摩耗、疲労、化学的劣化に耐える先進的なエラストマーを使用したメンテナンスフリーデザインの好みが増えていることです。メーカーは、現代の機械要件を満たすために、より高いねじり剛性、改善された熱抵抗、延長された耐用年数を持つカップリングを開発しています。この進化は、過酷な用途向けのプレミアムグレードのエラストマー製品の機会を開きます。予測保守と状態監視システムの拡張も、変動する負荷の下で一貫した性能を発揮するように設計されたカップリングの採用を促進します。業界がより長い運転サイクルとメンテナンス予算の削減を追求する中で、次世代の耐久性のあるエラストマー製カップリングの需要は急増しています。
- 例えば、SiemensのFLENDER N-Eupex DKエラストマー・カップリングのバリアントは、90°Cでの連続運転にテストされた熱的に最適化されたポリマー要素を使用し、最大70,000 Nmのトルクに対応し、重負荷のポンプおよびコンプレッサーシステムでのサービス間隔を大幅に延長します。
高精度およびセクター特化型アプリケーションのためのカスタマイズの増加
産業界はますます、運転条件に最適化されたカスタマイズされたカップリングを求めており、専門メーカーにとって有意義な機会を創出しています。包装、半導体製造、製薬、食品加工などのセクターは、制御されたねじり挙動を持つ精密に調整された回転部品を要求しています。この傾向は、用途特化型のエラストマー化合物、モジュール式ハブ設計、限られた機器スペースに適した軽量な形状の開発を促進しています。また、風力タービンや小型水力発電ユニットなどの再生可能エネルギー用途からも、柔軟な不整合補正が重要な機会が生まれています。カスタマイズは性能と信頼性を向上させ、サプライヤーがニッチで高性能な産業環境で提供物を差別化することを可能にします。
- 例えば、VoithのKシリーズの高柔軟性エラストマー・カップリングは、1,300,000 Nm(1,300 kNm)までの動的トルクに耐え、軸方向、半径方向、および角度の変位を許容するように設計されたカスタマイズされたエラストマーパックを組み込み、精密駆動システムの厳しい要件を満たしています。
エコフレンドリーでエネルギー効率の高い産業用コンポーネントの採用
持続可能性を重視した調達方針が、リサイクル可能な材料と機械的損失を削減するエネルギー効率の高い設計から作られたエラストマー・カップリングの採用を促進しています。炭素削減の義務を遵守しようとする産業界は、低騒音、低振動の運転をサポートし、機器の寿命を延ばし、総エネルギー消費を削減するコンポーネントをますます好んでいます。バイオベースのエラストマーや環境に優しい添加剤を探求するメーカーは、注目を集める位置にあります。産業の持続可能性認証やESG報告が主流になるにつれ、環境への影響を軽減したエコに焦点を当てたカップリング技術を提供するサプライヤーにとっての機会が広がります。
主要な課題
高トルクおよび高温環境での性能制限
その利点にもかかわらず、エラストマー・カップリングは、非常に高いトルク、上昇した温度、または攻撃的な化学物質への曝露を必要とする用途での運用制限に直面しています。エラストマー要素は、連続的な熱ストレスの下で劣化、硬化、または亀裂が生じる可能性があり、カップリングの寿命と性能の安定性に影響を与えます。大型コンプレッサー、金属加工ライン、海洋推進などの重工業システムは、しばしば金属製のギアまたはディスクカップリングを必要とします。これにより、エラストマー・カップリングは超重負荷市場への浸透が制限されます。これらの制約を克服するには、先進的な材料工学とより高価な配合が必要であり、価格に敏感な産業での採用を妨げる可能性があります。
代替結合技術からの激しい競争
市場は、ギア、ディスク、グリッド、流体カップリングからの強力な競争に直面しており、これらは特定の高出力または精密重視のアプリケーションで優れた性能を提供します。これらの代替品は、しばしばより高いトルク容量、優れた熱耐性、予測可能なねじり剛性を提供し、重要な機械に適しています。産業がより高いパワー密度とより速い動作速度を追求するにつれて、金属および複合材料のカップリングは、専門的な機械でエラストマータイプをますます置き換える可能性があります。この競争圧力は、エラストマーカップリングメーカーに研究開発への投資を促し、より高性能なエラストマーを開発し、ライフサイクルの利点を向上させることを求め、全体的な生産コストを引き上げ、利益率を圧迫します。
地域分析
北アメリカ
北アメリカは、エラストマーカップリング市場の推定28〜30%のシェアを持ち、自動化された製造、石油・ガス事業、水処理インフラでの強力な採用によって推進されています。アメリカ合衆国は、広範な産業レトロフィット、高いポンプおよびコンプレッサーの展開、工場自動化システムの急速な近代化により地域需要を牽引しています。成長はまた、自動車および航空宇宙施設におけるロボットアプリケーションの拡大によって支えられています。カナダの需要は、発電、鉱業、地方自治体の公益事業への投資を通じて増加しています。地域のメンテナンスダウンタイムの削減と機器効率の向上に対する強調は、エラストマーカップリングソリューションの安定した採用を引き続き強化しています。
ヨーロッパ
ヨーロッパは、ドイツ、イタリア、フランスの確立された製造クラスターによって支えられ、世界市場シェアの約24〜26%を占めています。地域の厳格な運用安全基準と長年の振動制御への注力は、ポンプ、コンベヤー、精密機械での採用を強化します。再生可能エネルギープラント、廃水処理施設、環境コンプライアンスのアップグレードの成長は、需要をさらに拡大します。自動車セクターは、特にパワートレインテスト、機械加工システム、組立ラインの自動化において主要な消費者です。Industry 4.0および高効率回転機器への継続的な投資により、ヨーロッパの産業はエネルギー損失を削減し、機械の寿命を延ばす柔軟なカップリングを優先することができます。
アジア太平洋
アジア太平洋は、中国、インド、日本、東南アジアでの大規模な工業化によって推進され、34〜36%の最大の市場シェアで世界の景観を支配しています。製造工場、化学処理ユニット、流体処理インフラの急速な拡大が強力なカップリング消費を促進します。中国は、広大なポンプ、コンプレッサー、自動車生産基盤により地域需要を牽引し、インドの成長は重機、発電、スマート製造への投資によって推進されています。市場浸透は、電子機器および半導体組立における精密機器の採用の増加によっても加速されています。地域の競争力のある製造エコシステムは、エラストマーカップリングの大量調達を促進します。
ラテンアメリカ
ラテンアメリカは7〜8%の中程度のシェアを持ち、鉱業、石油・ガス、食品加工、セメント製造部門からの需要によって牽引されています。ブラジル、メキシコ、チリなどの国々は、エラストマー製カップリングを備えたポンプ、ミキサー、コンベヤーの利用を高めるために流体処理と材料処理能力を拡大しています。特に自動車組立や農業ビジネスにおける産業の近代化努力が、柔軟でメンテナンスが容易なカップリングタイプの採用を促進しています。経済の変動にもかかわらず、水処理施設やインフラの再生への投資の増加が一貫した需要を提供しています。この地域は、設備の信頼性向上とダウンタイム削減への関心の高まりから恩恵を受け続けています。
中東・アフリカ(MEA)
中東・アフリカ地域は、石油・ガス、石油化学、淡水化操作におけるポンプ、コンプレッサー、ブロワーの強力な展開に支えられ、世界市場の約6〜7%を占めています。GCC諸国は、大規模な産業プロジェクトと精製および廃水管理に使用される流体処理システムへの多額の投資で需要を牽引しています。アフリカでは、鉱業活動の増加と電力インフラのアップグレードが追加のカップリング消費を刺激しています。熱、ほこり、腐食性条件によって特徴付けられる地域の厳しい作業環境は、遠隔地の産業拠点でのメンテナンスニーズを最小限に抑えながら、ミスアライメント耐性と振動減衰を提供するエラストマー製カップリングの好みを促進しています。
市場セグメンテーション:
タイプ別
- ジョータイプ
- ギアタイプ
- タイヤタイプ
- ダウエルピンタイプ
- その他
用途別
- ポンプ
- ファン / ブロワー
- コンプレッサー
- ミキサー
- コンベヤー
- その他
エンドユーザー別
- 自動車産業
- 重機械
- 工作機械
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
エラストマー結合市場は、製品の耐久性、ねじり性能、材料の革新、およびカスタマイズ能力で競争するグローバルメーカーが存在する、適度に集中した競争環境を特徴としています。主要なプレーヤーは、多様な産業要件に応えるために、疲労耐性の向上、高いトルク容量、および優れた温度安定性を提供する高度なエラストマー化合物の開発に注力しています。競争は、ポンプ、コンプレッサー、ブロワー、精密機械を対象とした製品ポートフォリオの拡大によってさらに形成されています。企業は、一貫性を高め、リードタイムを短縮するために、自動化された製造、精密加工、およびモジュラーハブ設計にますます投資しています。戦略的優先事項には、ディストリビューターネットワークの強化、アフターマーケットサポートの改善、およびアジア太平洋などの高成長地域への拡大も含まれます。エンドユーザーが現代の自動化システムと互換性のあるメンテナンスフリーで振動を抑えるソリューションを求める中、メーカーはアプリケーション固有の設計、デジタル構成ツール、および性能テスト済みのエラストマー要素を通じて差別化を図っています。継続的な研究開発努力と選択的な合併またはパートナーシップは、この進化する産業部品市場における競争ポジショニングを定義し続けています。
主要プレーヤー分析
- VULKAN(インド)
- Renold(イギリス)
- LORD(アメリカ)
- KTR(インド)
- Voith(ドイツ)
- John Crane(アメリカ)
- R+W Coupling(アメリカ)
- REICH(ドイツ)
- Siemens(ドイツ)
- Dodge(アメリカ)
最近の開発
- 2024年6月、John Craneはフランクフルトで開催されたACHEMA 2024でその結合ソリューションを展示しました。同イベントでは、ポンプ、コンベヤー、ブロワーの用途向けに設計された、保存期間が無制限のウレタンインサートを特徴とするPowerstream®エラストマー結合シリーズを強調しました。
- 2024年2月、REICHは「軌道建設機械用ハイブリッド駆動」ソリューションを発表しました。これは、重荷重のバン/レール用途向けにカスタマイズされたARCUSAFLEX®ゴムディスクカップリングと切替可能な電磁カップリングを組み合わせたものです。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、および主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、業界を形成する市場動向、規制の状況、および技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 産業がポンプ、コンプレッサー、ミキサーを近代化し、信頼性を向上させダウンタイムを減少させるにつれて、エラストマー製カップリングの需要は増加します。
- 自動化とロボット工学の拡大により、柔軟で低メンテナンスのカップリング設計が採用され、ねじり性能が向上します。
- 高耐久性エラストマー材料の進歩により、カップリングの寿命が延び、過酷な作業環境での使用が広がります。
- 精密機械の成長により、CNC、包装、半導体用途に適した低バックラッシュカップリングの需要が高まります。
- メーカーは、業界固有のトルク、ミスアライメント、振動要件に合わせたカスタマイズされたカップリングソリューションに投資します。
- デジタル構成ツールと性能モデリングにより、カップリングの選択が効率化され、エンジニアリングの精度が向上します。
- エネルギー効率の高い産業運営は、振動による損失を減少させ、モーター効率を向上させるカップリングを好みます。
- アジア太平洋地域での製造拡大により、世界的な生産と消費が引き続き強化されます。
- プラントが予測保全と定期的なエラストマー交換サイクルを優先するにつれて、アフターマーケットの需要が増加します。
- 競争上の差別化は、材料の革新、モジュール設計、拡大されたグローバル流通ネットワークに焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エラストマー結合の現在の市場規模はどのくらいで、2032年の予想規模はどのくらいですか?
2024年から2032年の間にエラストマー結合市場はどのくらいの年平均成長率で成長すると予測されていますか?
エラストマー結合市場の成長の主な要因は何ですか?
エラストマー結合市場の成長を促進している主な要因は何ですか?
エラストマー継手市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エラストマー連結市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエラストマー連結市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,297.5 million → 2032: USD 1,735.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エラストマー連結市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エラストマー連結市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエラストマー連結市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エラストマー連結市場市場の成長要因
- 3.3 エラストマー連結市場市場の抑制要因および課題
- 3.4 エラストマー連結市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エラストマー連結市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エラストマー連結市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エラストマー連結市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エラストマー連結市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エラストマー連結市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエラストマー連結市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エラストマー連結市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エラストマー連結市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エラストマー連結市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エラストマー連結市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エラストマー連結市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエラストマー連結市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエラストマー連結市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエラストマー連結市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエラストマー連結市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエラストマー連結市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエラストマー連結市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエラストマー連結市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エラストマー連結市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
