
市場概要
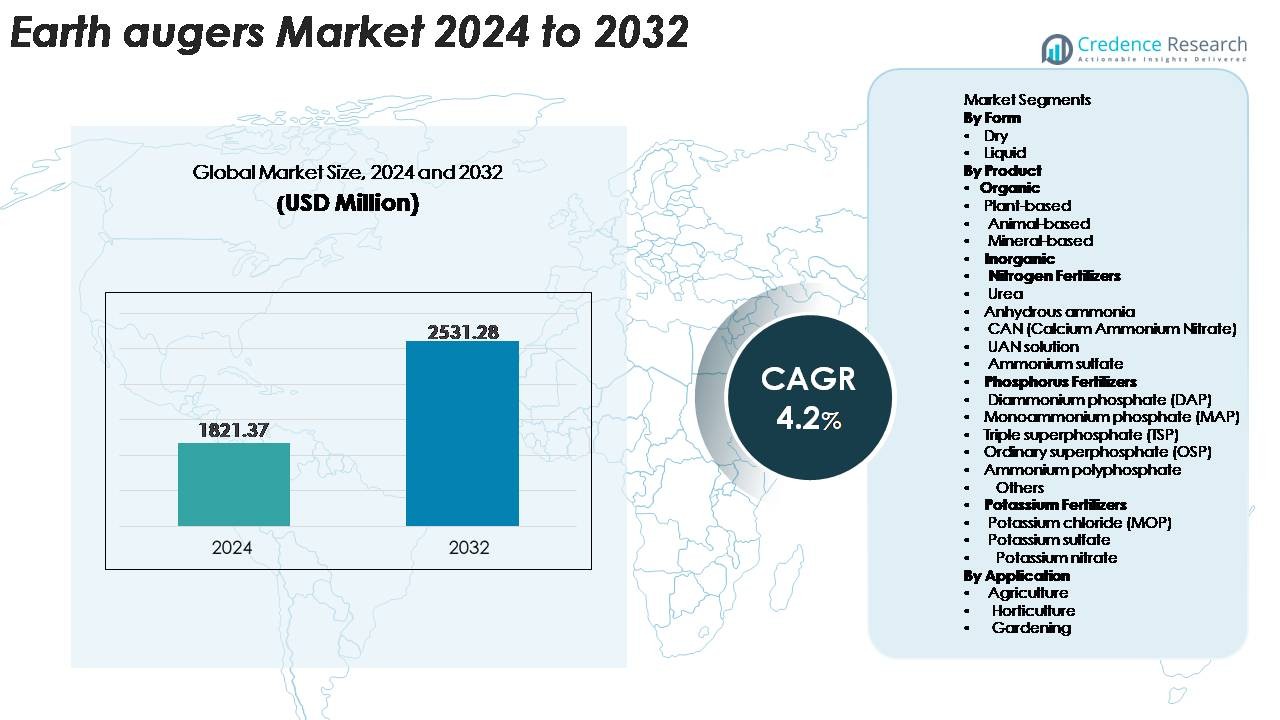
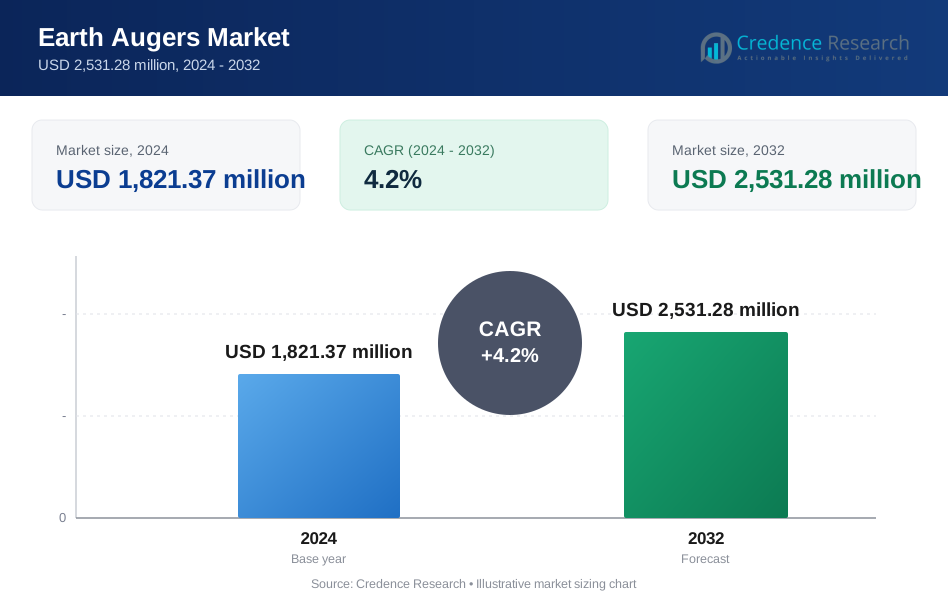
世界のアースオーガー市場は2024年に18億2137万米ドルと評価され、2032年までに25億3128万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率(CAGR)4.2%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アースオーガー市場規模 2024 | 18億2137万米ドル |
| アースオーガー市場、CAGR | 4.2% |
| アースオーガー市場規模 2032 | 25億3128万米ドル |
アースオーガー市場は、製品の耐久性、高トルク性能、農業および建設のワークフローとの互換性を通じて競争する多様なメーカーグループによって形成されています。IFFCO、イスラエルケミカルズ、Nutrien、Haifa Group、K+S Group、Bunge Limited、OCP Group、Coromandel International Limited、EuroChem Group、CF Industries Holdingsなどの主要企業は、土壌準備、植栽、土地開発活動を支援する広範な流通ネットワークと機器ソリューションを通じて市場の存在感を強化しています。北米は依然として農業、造園、建設における高い機械化率と強力な採用により、32〜34%の市場シェアを持つ主要地域であり、次いでアジア太平洋地域が植栽とインフラプロジェクトの増加を通じて急速に拡大しています。
市場の洞察
- アースオーガー市場は2024年に18億2,137万米ドルと評価され、2032年までに25億3,128万米ドルに達すると予測されており、農業、造園、建設用途での採用の増加により、年平均成長率(CAGR)4.2%を記録しています。
- 市場の成長は、機械化の拡大、植栽とフェンシング活動の増加、労働強度を軽減し、さまざまな土壌条件で一貫した掘削性能を提供する動力付きオーガーの強力な採用によって推進されています。
- トレンドには、バッテリー駆動オーガーの急速な浸透、マルチアタッチメントシステムの需要増加、特に森林と復元プロジェクトにおける持続可能な土地開発ワークフローとの整合性の向上が含まれます。
- 競争活動が激化しており、主要企業はトルク出力、安全機能、耐久性を強化し、プロフェッショナルおよび住宅ユーザーセグメント全体の需要を捉えるために流通ネットワークを拡大しています。
- 地域別では、北米が32〜34%でリードし、アジア太平洋が28〜30%で続き、ヨーロッパは25〜27%を占めています。形態別では、乾燥オーガーが主導し、用途別では、広範な機械化された植栽とピット掘削作業のため、農業が最大のセグメントとなっています。
 市場セグメンテーション分析:
形態別
乾燥製剤は、優れた取り扱い安定性、長い保存寿命、機械化された土壌掘削ワークフローとの優れた互換性をサポートするため、アースオーガーエコシステムで支配的なセグメントを表しています。農業、園芸、造園のユーザーは、フェンシング、植栽、ピット準備中に特に、正確な土壌浸透とボアホール周辺への一貫した顆粒供給を必要とする作業に乾燥形態を好みます。液体製剤は、より速い分散と適用の容易さが優先される場合に勢いを増していますが、物流の要求が高く、フィールド環境でのより制御された取り扱いが必要なため、採用は二次的にとどまっています。
· 例えば、STIHLのBT 131一人用アースオーガーは、36.3 ccエンジンが1.4 kWの出力を提供し、厳しい土壌掘削用に設計された高トルクギアボックスを備えています。このモデルはSTIHLドリルビットを最大200 mmまでサポートし、オーガーが詰まったときに回転を停止するQuickStop®ドリルブレーキシステムを含んでいます。このセットアップは、要求の厳しい地面掘削作業中にオペレーターが制御と安定性を維持するのに役立ちます。
製品別
特に植物由来の入力を含む有機製品は、持続可能な土地管理慣行との強い整合性、土壌への影響の懸念の軽減、オーガー駆動の植栽操作との互換性により、このセグメントをリードしています。再生農業、果樹園の拡大、植林での使用が増加し、大規模な掘削とピット掘削活動中の需要を高めています。無機製品は安定した採用を維持しており、尿素などの窒素肥料は高強度農業でのオーガー後の土壌強化に広く適用されています。リンとカリウムのバリアントは、ターゲット栄養素配置に不可欠ですが、有機ソリューションは長期的な土壌健康をサポートし、エコ認証基準に準拠するため、引き続き支配的です。
- 例えば、NovozymesのBioAgポートフォリオには、Bacillus種に基づく微生物接種剤が含まれており、高安定性の胞子製剤で製造されています。これらは通常、1×10⁹ CFU/gに標準化され、信頼性のあるフィールドパフォーマンスを提供します。これらの乾燥微生物製品は、広範囲の作物や園芸作物の種子処理および土壌適用のために設計されています。その安定した胞子構造は、様々なフィールド準備方法での取り扱いや配置をサポートします。
用途別
農業は、作物の確立、フェンシング、灌漑ポストの設置、果樹園の開発における機械化の拡大により、アースオーガーの主要な用途セグメントとして位置付けられています。農家は、ピット作成を加速し、大量植栽サイクル中の労働強度を軽減するために、動力オーガーにますます依存しています。商業的な苗木園が、均一な穴の寸法を必要とする低木、苗木、移植作業のためにオーガーを採用する中、園芸がそれに続きます。ガーデニングやその他の小規模な用途は、都市の造園やDIY活動の増加に伴い着実に成長していますが、その市場貢献は広範囲の農業展開と比較して小さいままです。
主要な成長ドライバー:
農業および土地開発における機械化の進展
機械化は、世界の農業、造園、林業のオペレーション全体で加速し続けており、土壌掘削、ピット掘削、フェンシング、植栽活動の効率を向上させるためにアースオーガーの強い需要を促進しています。農家や土地開発者は、手作業を減らし、精度を高め、果樹園、ブドウ園、アグロフォレストリーシステムでの大規模な植栽プログラムをサポートするために、動力オーガーをますます採用しています。機械化農業と農村インフラ開発を促進する政府のイニシアチブは、機器の採用をさらに強化します。アースオーガーは、均一な穴の寸法、迅速な植栽サイクル、改善された土壌攪乱制御を実現し、多様な地形での生産性向上を可能にします。太陽光発電所の設置、ユーティリティポールの配置、境界フェンシングなどのインフラプロジェクトも、コンパクト、岩石、混合土壌条件で効率的に動作できるため、オーガーを広く利用しています。持続可能性志向の栽培および土地回復プログラムが拡大する中、アースオーガーはスケーラブルな植栽オペレーションのための重要なツールとして機能し、現代の機械化された土地利用システムにおけるその役割を強化しています。
· 例えば、ECHOのEA-410アースオーガーは、42.7 ccのプロフェッショナルグレードのエンジンと30.2:1のギア減速比を組み合わせており、植栽やフェンシング作業中にコンパクトまたは岩石土壌での掘削に強いトルク出力を可能にしています。
建設、造園、および屋外インフラプロジェクトの拡大
住宅、商業、工業の建設量の増加により、基礎サポート、ユーティリティ設置、排水準備、造園設計においてアースオーガーの必要性が大幅に増加しています。請負業者は、フェンス、デッキ、標識柱、照明柱、構造アンカーのためのポストホール作成を加速させるために、オーガーにますます依存しており、反復的なボーリング作業において一貫した深さと直径を確保しています。公園開発、緑地帯、レクリエーションスペース、街並みのアップグレードを含む都市造園プロジェクトは、正確で迅速な土壌掘削ツールの需要をさらに刺激します。アウトドアレクリエーションインフラ、エコツーリズム施設、オフグリッドタワーや風力測定ステーションなどの再生可能エネルギー設備への公共および民間投資もオーガーの利用を拡大します。コンパクトでポータブル、多用途アタッチメントのオーガーシステムは、オペレーターが土壌タイプ間を最小限のダウンタイムで移動できるようにし、制約のある環境での作業率を最適化します。建設ワークフローが生産性と標準化された実行を優先する中、動力および油圧オーガーは請負業者のフリートやレンタルサービスプロバイダーの間で広く受け入れられています。
- 例えば、Bobcatの50PHプラネタリ油圧オーガードライブは、最大作動圧力3,500 psiで5,291 ft-lbsの公表トルク出力を提供し、密集した岩石地盤での安定したボーリングを可能にします。ヘビーデューティギアボックス設計は、一貫した高トルクドリリングが必要なユーティリティ、フェンシング、建設用途に対応しています。
エンジン効率、バッテリー技術、安全機能の進展
パワートレイン、エルゴノミクス、およびオペレーターの安全性における技術的改善は、市場拡大を強力にサポートしています。メーカーは、燃料効率の高いエンジン、高トルクギアシステム、振動低減メカニズムを導入し、長時間のフィールド作業中の掘削精度とユーザーの快適性を向上させています。バッテリー駆動のオーガーは、低騒音、ゼロエミッション、メンテナンス要件の削減により、最も急成長しているカテゴリーの一つです。改良されたリチウムイオンバッテリー密度は、より長い稼働時間、より速い充電サイクル、強力なトルク出力をサポートし、コードレスモデルを従来のガスユニットの実行可能な代替品にしています。過負荷保護、クイックストップクラッチ、絶縁ハンドル、アンチキックバック設計などの強化された安全機能は、プロフェッショナルおよびDIYユーザーの間での採用を促進します。マルチビットシステム、可変速ドライブ、耐久性のある合金コンポーネントの統合により、土壌テクスチャ全体での多様性が向上します。持続可能性、騒音規制、運用効率が重要性を増す中、機器のアップグレードと電化は、現代のアースオーガーソリューションの採用を大幅に加速します。
主要なトレンドと機会:
多機能でアタッチメント対応のオーガーシステムへの需要の増加
トラクター、スキッドステア、ミニショベル、コンパクトユーティリティローダーと統合するオーガーユニットの需要の増加から、大きな市場機会が生まれています。これらのアタッチメント対応システムは、単一の動力ユニットを使用して、掘削、溝掘り、耕うん、ポスト設置作業を切り替えることができ、フリートの利用を最適化し、所有コストを削減します。造園会社、小規模農家、レンタル業者は、交換可能なビット、可変長の延長、さまざまな土壌組成に対応した強化フライトを備えたモジュラーオーガー構成をますます重視しています。クイックアタッチメカニズムと油圧システムの進歩により、掘削速度や安定性を損なうことなく、作業間の迅速な移行が可能になり、運用の多様性がさらに向上します。効率性と適応性を兼ね備えた機器を求める請負業者にとって、頑丈なビルド品質と多目的ツールを備えた多用途のアタッチメント対応オーガーを提供するメーカーは、商業および農業セグメントで競争上の優位性を得ています。
· 例えば、クボタのKX040-4ミニショベルは最大掘削深度3.42 mを提供し、アタッチメント駆動の作業に強い互換性を持っています。ランドプライドのSA35オーガーシステムは、152 mmから914 mmまでのビット直径をサポートし、広範囲のポストホールおよび地面掘削アプリケーションを処理することができます。
バッテリー駆動および低排出オーガーの採用増加
電化は、エンドユーザーがより静かで、よりクリーンで、メンテナンスが容易な掘削機器にシフトする中で、重要な機会を提供します。バッテリー駆動のアースオーガーは、住宅地、公園、教育機関キャンパスなどの騒音制限区域で排出ゼロの操作を必要とする造園クルー、都市の請負業者、住宅所有者から強い関心を集めています。トルクの安定性、稼働時間、急速充電をカバーするリチウムイオンバッテリー技術の改善により、電動オーガーは小型エンジン駆動ユニットの実行可能な代替品となっています。軽量構造材料とブラシレスモーターシステムは、性能、携帯性、耐久性をさらに向上させます。排出量、燃料消費、オペレーターの安全性を対象とした環境規制は、持続可能な建設とグリーン都市開発を優先する地域での採用を加速させます。耐久性があり、高容量のコードレスシステムを提供し、プロフェッショナルな作業負荷に対応するメーカーは、新興のエコフレンドリーな機器カテゴリーで大幅な成長を捉えることができます。
· 例えば、ミルウォーキーツールのM18 FUEL™ QUIK-LOK™アースオーガーは、ブラシレスPOWERSTATE™モーターを使用し、M18™ REDLITHIUM™バッテリーシステムで動作し、12.0 Ah高出力パックを含む長い稼働時間を提供します。コードレスオーガーは、造園および住宅の作業現場で排出ゼロの掘削を提供し、QUIK-LOK™インターフェースを通じて迅速なアタッチメント変更をサポートします。
植林、土地回復、環境プロジェクトにおける新たな機会の増加
大規模な再植林、流域開発、生態系回復を支援する世界的な取り組みにより、地球オーガーに新たな機会が生まれています。政府、NGO、気候に焦点を当てた組織は、苗木の穴掘り、土壌の通気、集団植樹のための地面の準備を迅速化するために、機械化されたオーガーシステムをますます採用しています。オーガーは手作業の労力を大幅に削減し、劣化した土壌での苗木の生存に重要な均一な植え付け深さを維持するのに役立ちます。その応用は、生物多様性公園、沿岸回復、河岸安定化プロジェクトにまで広がり、広範囲にわたる迅速かつ一貫した土壌掘削が必要です。気候レジリエンスプログラムが国際的に拡大する中、岩石や圧縮された土壌条件に最適化された頑丈で高出力のオーガーを提供する機器サプライヤーは、入札ベースおよび政府支援のグリーンプロジェクトで戦略的な優位性を得ています。
主な課題:
岩石、根密集、高湿度土壌における運用制限
地球オーガーは、岩石地形、密集した根のゾーン、水浸しの土壌プロファイルで一貫した性能の課題に直面しており、ビットの障害、過度の振動、トルクの過負荷が掘削効率を低下させる可能性があります。オペレーターは頻繁な中断やハードウェアの負担により均一なボアホールを達成するのが難しく、生産性の低下や切削エッジ、ギアメカニズム、パワーヘッドの摩耗の増加につながります。これらの条件は、キックバック事故や機械的故障のリスクを高め、ユーザーはより重いまたは専門的な掘削ツールに切り替えることを促します。強化ビットや高トルクの油圧オーガーは部分的な解決策を提供しますが、コストの考慮や限られた多用途性が広範な採用を制限します。メーカーは、困難な土壌環境での性能制約を克服するために、硬化材料、適応型トルク制御、地形対応ビット設計の革新を続ける必要があります。
プロフェッショナルグレードオーガーの高い初期費用とメンテナンス要件
強い市場需要にもかかわらず、特に小規模オペレーター、個別の農家、マイクロコントラクターにとって、コストの壁は依然として重要です。特に油圧式や重作業用エンジン駆動モデルのプロフェッショナルグレードオーガーは、かなりの初期投資が必要であり、価格に敏感な地域での所有を制限します。さらに、エンジンサービス、潤滑、ビット交換、ギアボックスのメンテナンス、バッテリーシステムの維持に関連する継続的な費用が、運用の総コストを増加させます。レンタルサービスは、手頃な価格の課題を軽減しますが、ピークの植樹や建設シーズン中のアクセスを制限する可能性があります。また、交換部品が入手できない場合や高価な場合、ユーザーはダウンタイムのリスクに直面します。より広範な採用を維持するために、メーカーは耐久性のある設計、簡素化されたメンテナンスシステム、および長期的な運用コストを削減するモジュラーコンポーネント戦略に焦点を当てる必要があります。
地域分析
北アメリカ
北アメリカは、農業、造園、建設における高い機械化レベルにより、地球オーガー市場で約32〜34%の世界収益を占め、リーダー的地位を保持しています。米国は、フェンス設置、デッキ設置、植林、ユーティリティ設置のために広く採用されている動力オーガーで大部分の需要を牽引しています。強力なレンタル機器の浸透と継続的な住宅再開発が市場拡大をさらに支援しています。請負業者や農業企業は、燃料効率の高いモデルやバッテリー駆動モデルをますます好み、植林や保全プログラムの拡大が安定した機器の採用を強化しています。技術革新と確立された流通ネットワークが、商業および住宅ユーザーセグメント全体での北アメリカの優位性を強化しています。
ヨーロッパ
ヨーロッパは、先進的な造園サービス、精密農業の導入、現代的なオーガーシステムの使用を促進する厳格な安全基準に支えられ、世界市場の約25〜27%を占めています。ドイツ、フランス、イギリスなどの国々は、フェンシング、園芸、インフラ基盤工事で使用される高トルクで人間工学に基づいたオーガーに対する一貫した需要を示しています。環境の持続可能性に強く重点を置くことで、都市部および準都市部のプロジェクトでのバッテリー駆動および低排出オーガーへの関心が高まっています。政府支援の再森林化および土地回復プロジェクトも機器の導入に寄与しています。この地域は成熟した製造能力と商業請負業者およびDIY造園ユーザーの両方からの需要の高まりの恩恵を受けています。
アジア太平洋
アジア太平洋は世界市場の約28〜30%を占め、農業機械化の拡大、大規模なプランテーションプログラム、急速なインフラ開発によって最も急成長している地域です。中国とインドは、農村労働力の不足、土地開発活動の増加、および機械化農具への政府支援により採用をリードしています。オーガーは果樹園の拡大、フェンシング、灌漑ポストの設置、植林プロジェクトで広く使用されています。小規模農家に対応するポータブルで低コストのモデルの受け入れが進んでおり、東南アジアの建設成長が商業需要を強化しています。APACの大規模な人口、機器の手頃な価格の上昇、およびレンタルネットワークの拡大が市場浸透を加速させています。
ラテンアメリカ
ラテンアメリカは、商業農業、林業活動、および農村インフラの改善の成長に支えられ、世界のオーガー市場の約7〜8%を占めています。ブラジル、メキシコ、アルゼンチンは、広範なプランテーション活動、家畜フェンシングの要件、および園芸輸出の増加により採用をリードしています。オーガーはまた、アマゾン盆地およびアンデス地域での再森林化および土地回復プロジェクトでも使用されています。この地域は、さまざまな土壌条件に適したコスト効果の高いエンジン駆動オーガーに強い関心を示しています。市場の成熟度は北米やヨーロッパに比べて低いですが、機械化の拡大と建設のアップグレードが地域の需要を安定的に支え続けています。
中東およびアフリカ(MEA)
MEAは、建設活動の増加、都市部での造園拡大、およびアフリカの一部での農業機械化の増加により、世界市場の約6〜7%を占めています。湾岸諸国は、フェンシング、照明ポール、灌漑設備にオーガーを利用する現代的な造園、グリーンベルト開発、およびインフラプロジェクトに投資しています。アフリカでは、植林プログラム、再生可能エネルギー設備、および作物栽培効率の向上の取り組みにより採用が進んでいます。しかし、コストの制約と高性能機器へのアクセスの制限が広範な浸透を遅らせています。レンタル会社からの関心の高まりと政府支援の土地開発プログラムが将来の市場成長を支えています。
市場セグメンテーション:
形状別
- ドライ
- リキッド
製品別
有機- 植物由来
- 動物由来
- 鉱物由来
- 窒素肥料
- 尿素
- 無水アンモニア
- CAN(硝酸カルシウムアンモニウム)
- UAN溶液
- 硫酸アンモニウム
- ダイアモニウムリン酸(DAP)
- モノアモニウムリン酸(MAP)
- トリプルスーパーリン酸(TSP)
- 普通スーパーリン酸(OSP)
- ポリリン酸アンモニウム
- その他
- 塩化カリウム(MOP)
- 硫酸カリウム
- 硝酸カリウム
用途別
- 農業
- 園芸
- ガーデニング
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
アースオーガー市場の競争環境は、性能、耐久性、運用効率で競争する世界的なメーカー、地域の機器プロバイダー、専門的な電動工具ブランドの混在によって特徴付けられています。主要企業は、農業、建設、造園用途に合わせた高トルク、低振動、エルゴノミクスに優れたモデルでポートフォリオを拡大することに注力しています。バッテリー駆動のオーガーが注目を集めており、メーカーはプロフェッショナルおよび家庭用ユーザーを引き付けるために、先進的なリチウムイオンシステム、ブラシレスモーター、軽量素材への投資を行っています。プレーヤーはまた、レンタルフリートや契約者の運用におけるプレゼンスを強化するために、マルチアタッチメントの互換性を強調しています。ディストリビューターとの戦略的パートナーシップ、サービスネットワークの拡大、継続的な製品アップグレードは、価格に敏感なセグメントと高性能セグメント全体で競争力を維持するのに役立ちます。さらに、発展途上市場からの需要の高まりは、多様な土壌条件に最適化されたコスト効率の高い頑丈なオーガーの導入を促しています。全体として、革新を中心とした競争と用途の多様化の拡大が、進化する世界市場の風景を形作っています。
主要プレイヤー分析
- IFFCO
- イスラエル化学
- Nutrien
- ハイファグループ
- K+Sグループ
- ブンゲ・リミテッド
- OCPグループ
- コロマンデル・インターナショナル・リミテッド
- ユーロケムグループ
- CFインダストリーズ・ホールディングス
レポートのカバレッジ
この調査レポートは、形態、製品、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 農業および造園部門が効率を向上させ、労働依存を減らすために機械化を加速するにつれて、アースオーガーの需要は引き続き増加します。
- ユーザーが静かで清潔、かつメンテナンスが少ない掘削ソリューションを優先するため、バッテリー駆動および低排出オーガーが強い牽引力を得るでしょう。
- 高度なトルク制御システムと人間工学的な改良の統合により、さまざまな土壌条件でのオペレーターの安全性と精度が向上します。
- レンタル会社は、契約者や小規模ユーザーが所有よりも柔軟で費用対効果の高いアクセスをますます好むため、オーガーの提供を拡大します。
- トラクター、スキッドステア、コンパクトローダーと互換性のある多機能オーガーアタッチメントが商業プロジェクト全体での採用を促進します。
- 植林、土地復元、環境プロジェクトが迅速な掘削と大量植栽用途の新たな機会を創出します。
- メーカーは、岩の多い地形や根が密集した地形での性能問題に対処するため、耐久性のある材料と強化ビットに注力します。
- センサーに基づく深度制御とデジタル監視機能を備えたスマートオーガーが徐々に登場します。
- 建設、灌漑、農村開発活動の拡大により、発展途上市場での採用が増加します。
- 企業が多用途、軽量、高トルクモデルを導入して多様なエンドユーザーセグメントに対応するため、競争のダイナミクスが激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
地球オーガー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、アースオーガー市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたのは、どの地面掘削機のセグメントですか?
地球オーガー市場の成長を促進している主な要因は何ですか?
地球オーガー市場の主要企業はどこですか?
2024年に地球オーガー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アースオーガ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアースオーガ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,821.37 million → 2032: USD 2,531.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アースオーガ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アースオーガ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアースオーガ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アースオーガ市場市場の成長要因
- 3.3 アースオーガ市場市場の抑制要因および課題
- 3.4 アースオーガ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アースオーガ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アースオーガ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アースオーガ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アースオーガ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アースオーガ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアースオーガ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アースオーガ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アースオーガ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アースオーガ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アースオーガ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アースオーガ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアースオーガ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアースオーガ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアースオーガ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアースオーガ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアースオーガ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアースオーガ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアースオーガ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アースオーガ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
