
市場概要:
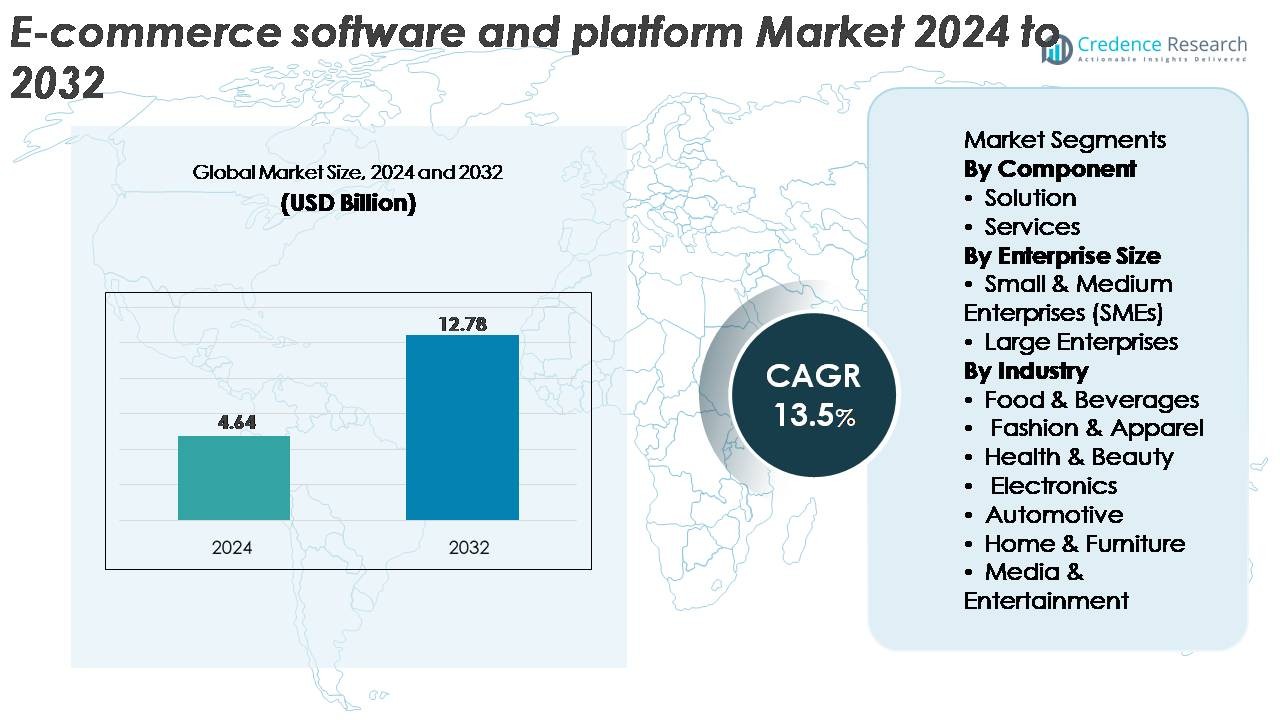
世界のeコマースソフトウェアおよびプラットフォーム市場は、2024年に46.4億米ドルと評価され、2032年までに127.8億米ドルに達すると予測されており、予測期間中に13.5%の堅調なCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のEコマースソフトウェアおよびプラットフォーム市場規模 | 46.4億米ドル |
| Eコマースソフトウェアおよびプラットフォーム市場、CAGR | 13.5% |
| 2032年のEコマースソフトウェアおよびプラットフォーム市場規模 | 127.8億米ドル |
eコマースソフトウェアおよびプラットフォーム市場は、Shopify Inc.、BigCommerce、WooCommerce、Adobe (Magento)、Nuvemshop、Salesforce.com, Inc.、Oracle Corporation、SAP、Wix.com, Inc.、MATRIXX Softwareなどの主要なプロバイダーによって形成されており、それぞれが多様な小売およびB2B環境に合わせたスケーラブルなソリューションを提供しています。これらのプレーヤーは、ヘッドレスコマース、AI駆動のパーソナライゼーション、安全なチェックアウト機能、オムニチャネル統合における革新を通じて競争しています。北米は、先進的なデジタル小売エコシステムとクラウドベースのコマースプラットフォームの強力な企業採用により、世界市場シェアの約36%を占める支配的な地域です。自動化、分析、越境コマース機能への投資が増加する中、主要ベンダーはヨーロッパとアジア太平洋地域でのリーチを拡大し続け、グローバルにおける競争力を強化しています。
市場の洞察:
- 世界のeコマースソフトウェアおよびプラットフォーム市場は2024年に46.4億米ドルと評価され、2032年までに127.8億米ドルに達すると予測されており、予測期間中に13.5%のCAGRで拡大しています。
- 強力な市場の推進要因には、急速なデジタルコマースの採用、増加するオムニチャネル小売戦略、チェックアウト、在庫、パーソナライズワークフロー全体の自動化の増加が含まれます。中小企業は、クラウドネイティブでサブスクリプションベースのモデルが導入の複雑さを軽減するため、プラットフォーム需要を加速させます。
- 主要なトレンドには、ヘッドレスコマースの台頭、APIファーストアーキテクチャ、ソーシャルコマースの統合、AI強化型マーチャンダイジングが含まれます。国境を越えたeコマースとクリエイター主導の販売への投資の増加が、プラットフォームの進化をさらに形作ります。
- 競争は激化しており、Shopify、WooCommerce、Adobe(Magento)、SAP、Oracle、BigCommerce、Wix、Salesforceなどのプレイヤーが、スケーラビリティ、マルチチャネルオーケストレーション、セキュリティ、分析の能力を強化しています。統合されたストアフロントとバックエンドの自動化ツールに対する需要により、ソリューションコンポーネントが最も高いシェアを占めています。
- 地域別では、北米が36%を占め、次いでヨーロッパが28%、アジア太平洋が26%を占めています。ファッション&アパレル業界は、最も高い採用率を持つ主要なエンドユースセグメントを表しています。
市場セグメンテーション分析:
コンポーネント別
ソリューションセグメントは、統合されたストアフロント管理、チェックアウト最適化、在庫管理、マルチチャネル小売スイートの強力な採用により、eコマースソフトウェアおよびプラットフォーム市場を支配し、最大のシェアを保持しています。企業は、インフラの複雑さを軽減し、オンラインストアの展開を加速するエンドツーエンドのeコマースプラットフォームをますます好んでいます。リアルタイム分析、自動カタログ更新、AI駆動のパーソナライズ、シームレスな支払い統合などの高度な機能が需要をさらに強化しています。サービスは、実装、サポート、管理運用のニーズの高まりとともに成長を続けていますが、ソリューションは、企業がスケーラビリティと自動化主導のデジタルコマースエコシステムを優先するため、主要な成長エンジンであり続けます。
- 例えば、Shopifyのプラットフォームは、2025年のブラックフライデーサイバーマンデー期間中に1分あたり510万ドルのピーク売上を記録し、Adobe CommerceはAsyncOrderのような高スループット機能を使用して、フラッシュセール中に1時間あたり20万件を超える注文をサポートし、エンタープライズバイヤーが求める高容量で自動化に富んだインフラストラクチャを示しています。
企業規模別
大企業は、市場をリードし、最も高いシェアを占めています。これは、彼らの大規模な投資能力、高度なオムニチャネル戦略、複数の地域にわたる高トラフィックのデジタルストアフロントをサポートする必要性によるものです。これらの企業は、エンタープライズグレードのセキュリティ、複雑な統合、高ボリュームの注文処理を可能にする堅牢なプラットフォームに依存しています。このセグメントは、小売、消費財、B2Bコマースにおけるデジタルトランスフォーメーションの加速から利益を得ています。一方、中小企業は、手頃なクラウドネイティブプラットフォーム、サブスクリプションベースの価格設定、ノーコードツールによって強い成長勢いを示しています。しかし、大企業は、より広範な運用規模と自動化および顧客体験の最適化への重点により、支配を維持しています。
- 例えば、Salesforce Commerce CloudやSAP Commerce Cloudは、グローバル企業が必要とする大規模な運用をサポートするために設計された、堅牢なエンタープライズグレードのeコマースプラットフォームであり、高ボリュームのトランザクション処理や広範な商品カタログを含みます。
業界別
ファッション&アパレルセグメントは、オンラインショッピングの頻度が高く、在庫サイクルが速く、デジタルカタログ化、バーチャル試着ツール、AI駆動の推奨エンジンの採用が強いため、最大の市場シェアを獲得し、支配的な業界として浮上しています。このセクターのeコマースプラットフォームは、広範な商品バリエーション、迅速な季節更新、インフルエンサー主導のマーケティング戦略をサポートします。食品&飲料、電子機器、健康&美容は、消費者がオンライン購入にシフトするにつれて急速に拡大し続けています。しかし、ファッション&アパレルは、ダイナミックな商品展開、モバイルファーストのショッピング体験、グローバルなeコマースチャネルでの高い顧客エンゲージメントを活用してリーダーシップを維持しています。
主要成長ドライバー:
小売およびB2Bにおける急速なデジタルコマースの拡大
オンライン購入へのグローバルなシフトは、先進的なeコマースプラットフォームへの強い需要を引き続き促進しています。小売業者やB2B企業は、市場のリーチを拡大し、販売プロセスを効率化し、物理的インフラへの依存を減らすためにデジタルトランスフォーメーションの取り組みを加速しています。現代のプラットフォームは、高トラフィック環境、パーソナライズされたショッピング体験、オムニチャネルのフルフィルメントモデルをサポートし、競争優位性を維持するために不可欠とされています。自動化されたカタログ管理、統合された決済ゲートウェイ、リアルタイム分析などの機能は、運用効率をさらに向上させます。成長はまた、スマートフォンの普及率の上昇、ブロードバンドアクセスの改善、デジタルチェックアウト体験に対する消費者の好みの増加によって強化されています。組織がレガシーシステムからクラウドベースのアーキテクチャに移行する中で、スケーラブルでカスタマイズ可能なeコマースプラットフォームは、コンバージョン率の向上と長期的なデジタルコマース戦略のサポートにおいて中心的な役割を果たし続けています。
· 例えば、アリババの小売エコシステムは、ピークショッピングフェスティバルの24時間内に18億件以上の注文を処理し、現代の小売およびB2Bコマースプラットフォームを形作るスケールとパフォーマンスの期待を示しています。
オムニチャネルコマースと統一された顧客体験への需要の高まり
オムニチャネル小売の採用は、eコマースプラットフォームの風景を形作る主要な推進力であり、企業はオンラインとオフラインの接点を統一することをますます目指しています。消費者は、ウェブストア、モバイルアプリ、ソーシャルチャネル、実店舗間のシームレスな移行を期待しており、小売業者はすべてのチャネルで在庫、物流、顧客データを統合できるプラットフォームを展開するよう促されています。商品の在庫状況のリアルタイム同期、一貫した価格設定、集中管理された注文管理は、顧客満足度を大幅に向上させ、運用上のボトルネックを減少させます。オンライン購入店舗受け取り(BOPIS)、即日配送モデル、サブスクリプションコマースの台頭は、柔軟なソフトウェアエコシステムの必要性をさらに強化しています。AIベースのパーソナライズ、ロイヤルティプログラム管理、高度なCRMツールを提供するプラットフォームは、より豊かなエンゲージメントを可能にし、より高い顧客維持率と収益成長をサポートします。
- 例えば、Walmartは約4,700の米国店舗を地域のフルフィルメントハブとして活用し、大量のeコマース注文を処理しています。これは、現代のeコマースプラットフォームがサポートしなければならない同期化と統合されたコマース能力のレベルを示しています。
AI、オートメーション、データ駆動型コマースの採用加速
eコマースソフトウェアは、商品化、価格設定、在庫予測、顧客エンゲージメントを最適化するために、ますますAIとオートメーションを取り入れています。小売業者は、行動パターンを分析し、商品推薦を自動化し、ターゲットキャンペーンを洗練するために機械学習アルゴリズムを使用しています。自動化されたチャットボットやバーチャルアシスタントは、サービスの応答性を向上させ、サポートコストを削減します。一方、予測分析はサプライチェーンの可視性を高め、倉庫間のより良い在庫配分を保証します。不正検出、自動返品処理、動的価格設定エンジンは、プラットフォームの効率をさらに向上させます。企業が正確性、スピード、パーソナライゼーションを優先する中、AI駆動型コマースの能力は、より高い運用の敏捷性を可能にし、コンバージョンパフォーマンスを向上させます。この技術的進化は、統合されたオートメーションフレームワークとスケーラブルなAIモジュールを備えたプラットフォームの需要を強化します。
主要なトレンドと機会:
ヘッドレスコマースとAPIファーストアーキテクチャの拡大
ヘッドレスコマースは、フロントエンドの体験をバックエンドシステムから分離することで、変革的なトレンドとして浮上しています。このアーキテクチャにより、企業は複数のチャネル(ウェブサイト、モバイルアプリ、IoTデバイス、キオスク、新しいデジタル接点)で高度にカスタマイズされたユーザーインターフェースを展開できます。APIファーストプラットフォームは、開発サイクルを加速し、市場投入までの時間を短縮し、高度なパーソナライゼーションをサポートします。小売業者は、A/Bテストを実行し、新しいUX機能を統合し、コアコマースロジックを変更せずに新しいデバイスやチャネルを採用する機敏性を享受します。体験型コマースが成長する中、ヘッドレスソリューションは、没入型ショッピング環境を提供し、顧客満足度を向上させ、迅速なビジネス拡大をサポートするための無比の柔軟性を提供します。
- 例えば、先進的なヘッドレスコマースプロバイダーであるcommercetoolsは、年間5億件以上の注文を処理していると報告しており、エンタープライズグレードのAPI駆動型デジタルコマースアーキテクチャをサポートするために必要な大規模な計算能力とリアルタイムの応答性を示しています。
ソーシャルコマースとクリエイター主導のデジタル販売の成長
ソーシャルコマースは、Instagram、TikTok、YouTubeなどのプラットフォームで統合されたショッピングツールを通じて消費者が製品を発見し購入することが増えるにつれて拡大し続けています。eコマースソフトウェアベンダーは、リアルタイムのカタログ同期、購入可能なビデオ、インフルエンサーストアフロント、ソーシャルチャネルからの自動注文ルーティングを可能にするネイティブコネクタを構築しています。クリエイター主導のコマースの台頭は、特に美容、ファッション、ライフスタイルのカテゴリーで、エンゲージメントとコンバージョン率を大幅に向上させます。ソーシャル分析、オーディエンスターゲティング、パフォーマンストラッキングを統合するプラットフォームは、小売業者がこの成長する収益源を活用するための立場を強化します。若い消費者がソーシャルファーストのショッピングに向かう中、これらのツールを活用する企業は強力な視認性と競争優位性を得ます。
- 例えば、TikTokのグローバルユーザーベースは、コマースタグ付きコンテンツで月間300億以上のビデオビューを生成しており、ShopifyのTikTokショッピング統合は、1つのマーチャントあたり最大20,000の製品SKUでカタログを同期し、スケーラブルなクリエイター駆動型の製品発見とアプリ内購入を可能にしています。
クロスボーダーeコマースの促進における成長機会
グローバルなeコマースの拡大は、国境を越えた取引、現地化された支払い、複数通貨の価格設定をサポートするプラットフォームに新たな機会を生み出しています。小売業者は収益源を多様化し、国内需要への依存を減らし、世界中のデジタルに精通した消費者にリーチするために、国際市場をますますターゲットにしています。eコマースソフトウェアベンダーは、自動化された税務処理、通関書類、地域言語サポート、現地化されたマーケティングのためのツールを統合しています。強化された物流ネットワークと国際的なフルフィルメントパートナーシップは、配送をさらに簡素化します。ブランドがグローバル規模を目指す中、シームレスなローカリゼーション、グローバルなチェックアウトフロー、規制遵守機能を提供するプラットフォームは、国境を越えた成長の戦略的推進力となります。
主な課題:
サイバーセキュリティの脅威とデータ保護の圧力の増加
eコマースの急速な拡大は、サイバーセキュリティ、詐欺、顧客データ保護に関する懸念を高めています。高い取引量を扱うプラットフォームは、フィッシング攻撃、認証情報の盗難、支払い詐欺の主要なターゲットとなっています。企業は、リスクを軽減するために強力な認証メカニズム、暗号化標準、リアルタイムの詐欺検出ツールを実装する必要があります。GDPR、CCPA、国境を越えたデータ転送規則を含む進化するデータ保護規制への準拠は、さらなる複雑さを加えます。小さなセキュリティの欠陥でも、評判の損傷やサービスの中断につながる可能性があります。脅威がますます高度化する中、eコマースベンダーは堅牢なセキュリティインフラストラクチャと継続的な監視フレームワークに投資する圧力が高まっています。
レガシーシステムと多様な技術スタックとの統合の複雑さ
多くの企業は、既存のERP、CRM、倉庫管理、財務システムと最新のeコマースプラットフォームを統合するのに苦労しています。レガシーインフラストラクチャはしばしばAPI互換性を欠いており、遅延、コストの増加、運用の非効率性を引き起こします。企業は、複数のシステム間で在庫、顧客データ、価格ルール、注文ワークフローを同期する際に課題に直面しています。古いプラットフォームからクラウドネイティブアーキテクチャへの移行も、ダウンタイムを最小限に抑えるために専門的なリソースと慎重な計画が必要です。組織がより多くのデジタルツールを採用するにつれて、統合の課題はeコマース運用を拡大するための重要な障壁となります。したがって、ベンダーはシームレスな採用を確保するために柔軟な統合ソリューション、ミドルウェアツール、強力な技術サポートを提供する必要があります。
地域分析:
北米
北米は、強力なデジタル成熟度を持つ小売業者、オムニチャネルコマースの高い採用、サブスクリプションベースのSaaSプラットフォームの広範な浸透により、eコマースソフトウェアおよびプラットフォーム市場の約36%を占めています。米国は、先進的な物流ネットワーク、高い消費者支出、AI駆動のパーソナライゼーションツールの早期導入に支えられ、地域の成長をリードしています。主要なプラットフォームプロバイダーは、エンタープライズおよび中規模市場の小売業者にアピールするAPIファースト、クラウドネイティブアーキテクチャを引き続き拡大しています。カナダは、国境を越えた商取引の増加と主要な小売業界でのモバイルファーストショッピングソリューションの強力な採用に支えられ、着実に貢献しています。
ヨーロッパ
ヨーロッパは、ドイツ、英国、フランス、北欧諸国におけるデジタルコマースソリューションの強力な採用に支えられ、世界市場の約28%を占めています。小売業者は、進化する消費者の期待に応えるために、GDPR準拠のプラットフォーム、ローカライズされたコンテンツ配信、マルチチャネル統合をますます優先しています。この地域は、ファッション、家庭用品、専門小売における強力な採用から利益を得ており、eコマースプラットフォームがダイナミックな商品化とシームレスな支払い体験を可能にしています。ヘッドレスコマースとマーケットプレイス統合の急速な普及も採用を加速させています。東ヨーロッパでは、中小企業がレガシーシステムから柔軟でクラウドベースのプラットフォームに移行するにつれて、関心が高まっています。
アジア太平洋
アジア太平洋は最も成長が速い地域を代表し、急速なデジタル化、モバイルファーストの消費者行動、オンラインマーケットプレイスの拡大により、約26%の市場シェアを保持しています。中国、インド、日本、東南アジアが採用をリードしており、小売業者は高い取引量と祭りによる急増を処理できるスケーラブルなプラットフォームにアップグレードしています。越境コマース、ソーシャルコマース、インフルエンサー主導の小売エコシステムがプラットフォームの需要を強化しています。ローカル支払い統合、多言語インターフェース、ハイパーローカル物流ソリューションが展開をさらに加速させています。デジタルコマーススタートアップへの強力なベンチャーキャピタル投資が地域の競争環境を拡大し、APACを長期的な市場拡大の主要な貢献者にしています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリ、コロンビアでのeコマース活動の増加に支えられ、世界市場の約6%を占めています。企業はインフラの制約を克服し、店舗のパフォーマンスを向上させ、チェックアウトの信頼性を高めるために、クラウドベースのコマースプラットフォームを積極的に採用しています。成長は、スマートフォンの普及、地域のフィンテックの拡大、デジタルウォレットの利用増加によって促進されています。小売業者は、ローカライズされた税金、複数通貨の価格設定、マーケットプレイス統合を管理できるプラットフォームを優先しています。市場の断片化と物流の制約が続く一方で、ブロードバンドアクセスの改善と新しいラストマイル配送ソリューションが、中小企業や中堅企業の間でのプラットフォーム採用を支えています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカ、エジプトに採用が集中し、約4%の市場シェアを占めています。デジタルインフラの拡大、政府のeコマース支援イニシアチブ、オンラインファッション、エレクトロニクス、食料品セクターの成長が主要な貢献者です。小売業者は、支払いの柔軟性を高め、モバイルファーストのブラウジング、アラビア語コンテンツ配信を強化するために、オムニチャネルプラットフォームにますます投資しています。湾岸市場は、強力な消費者支出とAI対応のコマース体験の迅速な実装から利益を得ています。アフリカでは、モバイルコマース、新興フィンテックエコシステム、急成長する中小企業の間でのクラウドベースの小売ソリューションへのアクセス向上が成長を促進しています。
市場セグメンテーション:
コンポーネント別
- ソリューション
- サービス
企業規模別
- 中小企業 (SMEs)
- 大企業
業界別
- 食品・飲料
- ファッション・アパレル
- 健康・美容
- エレクトロニクス
- 自動車
- 家庭・家具
- メディア・エンターテインメント
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
eコマースソフトウェアとプラットフォーム市場は、スケーラブルでクラウドネイティブ、APIファーストのコマースソリューションを提供するグローバルプレイヤーが支配する競争的かつ革新主導の環境を特徴としています。主要ベンダーは、オムニチャネルオーケストレーション、AI駆動のパーソナライゼーション、支払い、物流、マーケティングシステムとのシームレスな統合の強化に注力しています。企業は、モジュラーアーキテクチャ、ヘッドレスコマース機能、エンタープライズグレードのセキュリティフレームワークを通じて差別化を図っています。確立されたプロバイダーは、戦略的パートナーシップ、市場統合、自動化、分析、顧客体験の最適化に特化したニッチな技術企業の買収を通じて、ポートフォリオを拡大し続けています。一方、新興のSaaSイノベーターは、ローコードストアビルダー、サブスクリプションベースの価格設定、迅速な展開ツールで中小企業をターゲットにしています。ベンダーがソーシャルコマースコネクタ、マルチカレンシーチェックアウトシステム、国境を越えた有効化機能を強化するにつれて、競争は激化しています。全体として、市場はダイナミックであり、製品の革新とサービスの柔軟性が主要な競争の手段として機能しています。
主要プレイヤー分析:
- com, Inc.
- Adobe (Magento)
- SAP
- BigCommerce
- Shopify Inc.
- Oracle Corporation
- WooCommerce
- com, Inc.
- Nuvemshop
- MATRIXX Software
最近の展開:
- 2023年12月、Nuvemshopは、マーケティングオートメーションに特化したアルゼンチンのスタートアップPerfitを買収しました。Perfitは、顧客データを管理・保存し、メールマーケティングを自動化するAI搭載プラットフォームを提供しています。これにより、同社はeコマース企業向けの提供を拡大し、純売上を増加させることができます。
- 2025年10月、WixはPayPalと戦略的パートナーシップを結び、AIを活用した製品発見とエージェンティックコマースを可能にしました。これにより、Wixの販売者はAI駆動のショッピングとチェックアウト体験のために製品カタログを同期できます。
- 2025年6月、Adobeは「Adobe Commerce as a Cloud Service」と「Adobe Commerce Optimizer」という2つの主要な提供を開始しました。これらは、エンタープライズ顧客向けにパフォーマンス、スケーラビリティ、統合の柔軟性を向上させることを目的としています。
レポートのカバレッジ:
この調査レポートは、コンポーネント、企業、産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 市場は、AI駆動のパーソナライゼーション、予測分析、自動化されたマーチャンダイジングの強力な採用を経験するでしょう。
- ヘッドレスおよびコンポーザブルコマースアーキテクチャは、ブランドがマルチチャネル体験の設計においてより大きな柔軟性を求める中で標準となるでしょう。
- ソーシャルコマースとクリエイター主導の販売が拡大し、プラットフォームは主要なソーシャルネットワークとのより深い統合を開発することを促されます。
- クロスボーダーeコマースは、グローバルなオーディエンスに到達するために多通貨、多言語、ローカライズされたチェックアウト機能を活用する小売業者によって加速されます。
- クラウドネイティブプラットフォームが支配的になり、企業はスケーラビリティ、稼働時間の信頼性、迅速な展開サイクルを優先します。
- BOPIS、当日配達、店舗からの出荷などのオムニチャネルフルフィルメントモデルが、統一された在庫と注文管理ソリューションの需要を促進します。
- サイバーセキュリティへの投資が強化され、ベンダーは不正検出、データ暗号化、コンプライアンスフレームワークを強化します。
- 中小企業は、ストアの立ち上げ時間を短縮し、技術的な複雑さを軽減するために、ローコードおよびノーコードプラットフォームをますます採用します。
- スマートフォンの使用増加とアプリベースのショッピング体験の改善により、モバイルファーストのコマース戦略が拡大します。
- 競争力のあるダイナミクスが強化され、確立されたプレイヤーが分析、自動化、支払いオーケストレーションにおけるニッチなソリューションを取得して市場のリーチを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Eコマースソフトウェアおよびプラットフォーム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、Eコマースソフトウェアおよびプラットフォーム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたEコマースソフトウェアおよびプラットフォームのセグメントはどれですか?
Eコマースソフトウェアおよびプラットフォーム市場の成長を促進している主な要因は何ですか?
Eコマースソフトウェアおよびプラットフォーム市場の主要企業はどこですか?
2024年にEコマースソフトウェアおよびプラットフォーム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 Eコマースソフトウェアおよびプラットフォーム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のEコマースソフトウェアおよびプラットフォーム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4.64 billion → 2032: USD 12.78 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 Eコマースソフトウェアおよびプラットフォーム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. Eコマースソフトウェアおよびプラットフォーム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるEコマースソフトウェアおよびプラットフォーム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 Eコマースソフトウェアおよびプラットフォーム市場市場の成長要因
- 3.3 Eコマースソフトウェアおよびプラットフォーム市場市場の抑制要因および課題
- 3.4 Eコマースソフトウェアおよびプラットフォーム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 Eコマースソフトウェアおよびプラットフォーム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 Eコマースソフトウェアおよびプラットフォーム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、Eコマースソフトウェアおよびプラットフォーム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 Eコマースソフトウェアおよびプラットフォーム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. Eコマースソフトウェアおよびプラットフォーム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はEコマースソフトウェアおよびプラットフォーム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 Eコマースソフトウェアおよびプラットフォーム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 Eコマースソフトウェアおよびプラットフォーム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 Eコマースソフトウェアおよびプラットフォーム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 Eコマースソフトウェアおよびプラットフォーム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新Eコマースソフトウェアおよびプラットフォーム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のEコマースソフトウェアおよびプラットフォーム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のEコマースソフトウェアおよびプラットフォーム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のEコマースソフトウェアおよびプラットフォーム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のEコマースソフトウェアおよびプラットフォーム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのEコマースソフトウェアおよびプラットフォーム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のEコマースソフトウェアおよびプラットフォーム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのEコマースソフトウェアおよびプラットフォーム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. Eコマースソフトウェアおよびプラットフォーム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
