
市場概要
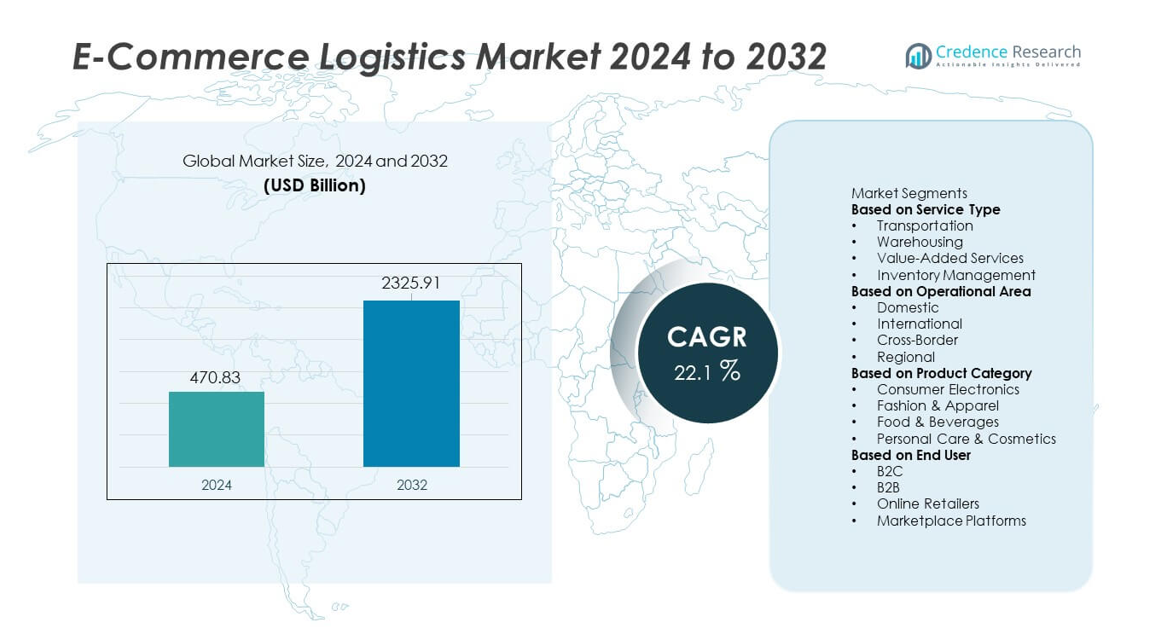
電子商取引物流市場は2024年に4,708.3億米ドルに達し、2032年までに2兆3,259.1億米ドルに成長すると予測されており、予測期間中に22.1%の強いCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の電子商取引物流市場規模 | 4,708.3億米ドル |
| 電子商取引物流市場、CAGR | 22.1% |
| 2032年の電子商取引物流市場規模 | 2兆3,259.1億米ドル |
電子商取引物流市場は、Kenco Group, Inc.、Aramex International、CEVA Logistics、XPO Logistics Plc.、Clipper Logistics Plc.、DHL International GmbH、Agility Public Warehousing Company K.S.C.P.、Gati Limited、FedEx Corporation、United Parcel Service, Inc.などの主要プレーヤーによって形成されており、これらの企業は自動化、先進的な倉庫管理、強力なラストマイル配送能力を通じてネットワークを拡大しています。これらの企業は、デジタルトラッキング、国境を越えたフルフィルメント、スケーラブルな流通ハブに投資し、増加するオンライン注文量に対応しています。地域的には、北米が34%のシェアで市場をリードしており、強力な電子商取引の成熟度に支えられています。一方、アジア太平洋地域は急速なデジタル採用と大規模な消費者基盤により31%のシェアを持っています。
市場の洞察
- 電子商取引物流市場は2024年に4,708.3億米ドルに達し、2032年までに22.1%のCAGRで成長し、オンラインショッピング量の増加と迅速な配送期待に支えられています。
- 強力な市場の推進要因には、電子商取引の浸透拡大、即日配送および翌日配送の需要増加、自動化されたフルフィルメントセンターと先進的な輸送ネットワークへの迅速な投資が含まれます。
- 主要なトレンドには、国境を越えた電子商取引の台頭、持続可能な配送ソリューションの成長、DHL、FedEx、UPS、CEVA Logisticsなどの主要プレーヤーによる自動化、ロボット技術、リアルタイムトラッキングシステムの採用の増加があります。
- 市場の制約には、高い運用コスト、ラストマイル配送の課題、いくつかの発展途上地域での配送速度とスケーラビリティに影響を与えるインフラの制限が含まれます。
- 地域的には、北米が34%のシェアでリードし、次いでアジア太平洋が31%、ヨーロッパが27%です。セグメント別では、輸送が54%のシェアを持ち、国内業務が68%を占め、ファッション&アパレルが製品カテゴリーで32%のシェアを持っています。
市場セグメンテーション分析:
サービスタイプ別
輸送は54%のシェアを占め、増加する小包の量、拡大するラストマイル配送のニーズ、主要なeコマースプラットフォーム全体での迅速な注文履行の期待によって推進されています。企業は、速度と信頼性を向上させるために、エクスプレス配送ネットワーク、ルート最適化システム、リアルタイムの出荷追跡に多額の投資を行っています。倉庫業は、フルフィルメントセンター、コールドチェーンストレージ、自動仕分けシステムの需要が増加する中で着実に成長しています。小売業者がシームレスな顧客体験を優先する中、包装、ラベリング、リバースロジスティクスなどの付加価値サービスが拡大しています。ブランドが在庫の正確性を向上させ、運用の遅延を減らすためにデジタルツールを採用することで、在庫管理が強化されています。
- 例えば、UPSはルイビルのハブであるワールドポートで広範な自動仕分けシステムを利用しており、施設の小包処理能力を1時間あたり約416,000から420,000パッケージに引き上げています。
運用エリア別
国内物流は、急成長する当日および翌日配送の需要と、都市部および準都市部でのオンライン小売の浸透率の上昇に支えられ、68%のシェアでセグメントをリードしています。企業は、配送コストを削減し、配送速度を向上させるために国内ネットワークを優先しています。国際物流は、グローバルマーケットプレイスと手頃な国際配送オプションによって推進されるクロスボーダーeコマースの拡大に伴い成長を続けています。地域およびクロスボーダーセグメントは、自由貿易地域、改善された税関処理、およびグローバルブランドの浸透の増加から恩恵を受けています。ローカル配送ハブと自動配送システムへの投資は、このセグメントでの国内リーダーシップを強化しています。
- 例えば、Delhiveryはインド全土で18,700以上のPINコードに国内のリーチを拡大し、24の自動仕分けユニットを展開して、日々のスループットをサポートしています。
製品カテゴリー別
ファッションとアパレルは、購入頻度の高さ、オンラインの強い採用、迅速な配送と便利な返品の需要によって、32%の最大シェアを占めています。消費者向け電子機器は、スマートフォン、アクセサリー、家庭用デバイスの販売増加に支えられ、確実でタイムリーな出荷が求められています。食品と飲料は、クイックコマースプラットフォームとコールドチェーン能力の成長に伴い急速に拡大しています。パーソナルケアと化粧品は、サブスクリプションモデルとプレミアムパッケージ商品への需要から恩恵を受けています。デジタル購買行動の増加、物流インフラの改善、より強力なオムニチャネル統合が、すべての製品カテゴリーにおける成長を形作り続けています。
主要成長ドライバー
オンラインショッピングとデジタルコマースの急速な拡大
オンラインショッピングの急増は、消費者が利便性と幅広い製品選択のためにデジタルマーケットプレイスにシフトする中で、eコマース物流の需要を強く加速させています。小売業者は、増加する注文量を管理するために、フルフィルメントセンター、ラストマイルネットワーク、エクスプレス配送能力を拡大しています。スマートフォンの使用増加とシームレスな支払いゲートウェイがオンライン取引をさらに促進しています。マーケットプレイスプラットフォームの成長とダイレクト・トゥ・コンシューマーモデルが、信頼性の高い物流インフラの必要性を強化しています。消費者がより迅速で透明性のある配送を期待する中、eコマースの拡大は長期的な物流需要を形作る主要なドライバーであり続けています。
- 例えば、Amazonは世界中で1,300以上のフルフィルメントセンターを運営しており、処理速度と効率を向上させるために100万台以上のロボットユニットを導入しています。
ラストマイル配送と即日サービスの需要増加
顧客がより迅速な配送と柔軟な配送オプションを求める中、ラストマイル配送が重要な焦点となります。企業は、配送効率を向上させるためにマイクロフルフィルメントセンター、自動仕分け、ルート最適化ツールに投資しています。都市の混雑は、電動配送バン、ドローン、代替モビリティソリューションの採用を促進します。小売業者は、地理的な範囲を拡大し、ピークシーズンの需要を管理するために、サードパーティの物流プロバイダーと提携しています。超高速配送が競争優位性となる中、ラストマイルの革新は、eコマース物流市場の強力な成長を促進し続けています。
- 例えば、中国のMeituanは、自律走行車とドローンを組み合わせた低高度物流ネットワークを特定の商業地区や工業団地で運営しており、ドローンサービスにより、承認された低高度ルート内で3km半径内の平均配送時間を約15分にしています。
自動化とスマート倉庫技術の採用
自動化は、ロボティクス、AI駆動の在庫システム、高度な倉庫管理ソリューションを通じて、eコマース物流を変革します。これらの技術は、手動エラーを減らし、ピッキングとパッキングのプロセスを加速し、保管効率を向上させます。企業は、自動誘導車、スマートコンベヤー、予測分析を採用してオペレーションを最適化しています。高い注文量と変動する需要パターンは、スケーラブルで効率的な倉庫システムの必要性を高めています。デジタルトランスフォーメーションが加速する中、自動化されたインフラは、配送速度、コスト効率、競争力を維持するために不可欠です。
主要なトレンドと機会
越境eコマースとグローバルフルフィルメントネットワークの成長
消費者が競争力のある価格と幅広い品揃えを提供するグローバルマーケットプレイスを通じて国際製品を購入することで、越境eコマースが成長しています。物流プロバイダーは、国際配送ルート、通関ソリューション、グローバルフルフィルメントセンターを拡大し、増加する需要をサポートしています。自由貿易協定と簡略化された書類が越境効率を向上させます。小売業者は、輸送時間を短縮し、在庫の可用性を向上させるためにマルチノード配送システムを使用しています。世界的なオンラインショッピングが増加し続ける中、越境フルフィルメントは、物流プロバイダーがオペレーションを拡大し、新しい市場に参入するための大きな機会を提供します。
- 例えば、Cainiaoは2023年のショッピングフェスティバル中に、統合および配送倉庫を拡大し、数千回の中国-香港直行トラック配送を追加し、24時間体制の中央倉庫オペレーションを運営することで、物流の迅速性と効率を強化しました。
持続可能でグリーンな物流ソリューションの拡大
eコマース企業は、炭素排出を削減し、環境目標を達成するために、持続可能な物流慣行を採用しています。電動配送車、エネルギー効率の高い倉庫、ルート最適化ツール、リサイクル可能な包装が、より環境に優しいオペレーションをサポートします。消費者はますますエコフレンドリーなブランドを好み、小売業者に低影響の配送オプションを採用するよう促しています。政府は、よりクリーンな輸送車両と廃棄物削減を促進するインセンティブと規制を導入しています。持続可能性が競争上の差別化要因となる中、グリーン物流は、サービスの革新と長期的な市場リーダーシップの新たな機会を生み出します。
- 例えば、ウォルマートは2023年4月時点でアメリカ国内の280以上の施設に約1,300の電気自動車用急速充電ステーションを運営することで持続可能性プログラムを拡大し、その後、ラストマイル配送のために数千台の電動バンを展開し始めました。同社は2030年までに少なくとも10,000台の充電器を所有・運営することを目指しています。
主要な課題
高い運用コストと利益率への圧力
輸送コストの上昇、燃料価格の変動、労働力不足が物流プロバイダーに大きな財政的圧力をかけています。ラストマイル配送は、高い配達密度、都市の混雑、迅速な配送に対する顧客の期待の高まりにより、コストがかかります。返品の管理は、特にファッションや消費財において運用負担を増大させます。企業はコスト効率とサービス品質のバランスを取りながら、自動化とデジタルツールへの投資を行わなければなりません。これらの要因は、eコマース物流セクター全体でコスト管理を大きな課題としています。
容量制約とインフラの限界
急速なeコマースの成長は既存の物流インフラに負担をかけ、倉庫、輸送、ラストマイル配送におけるボトルネックを引き起こしています。季節的な需要の急増は、容量不足と運用の遅延を生み出します。都市部では混雑問題が配送効率を制限しています。発展途上地域では、不十分な道路網と限られた倉庫の自動化が履行速度を遅らせています。プロバイダーは容量の拡大、技術のアップグレード、ネットワーク計画の最適化を行ってこれらの制約を克服しなければなりません。インフラのギャップを管理しながら配送速度を維持することは、市場の成長を持続させる上での重要な課題です。
地域分析
北米
北米は、強力なオンラインショッピングの普及、先進的な輸送インフラ、高い即日配送サービスの需要に支えられ、eコマース物流市場の34%を占めています。アメリカは広範な履行ネットワーク、広範な即日配送オプション、倉庫の自動化への強力な投資で地域をリードしています。eコマースの巨人たちは、増加する注文量に対応するためにマイクロ履行センターとラストマイルの能力を拡大しています。カナダはオンライン小売の利用拡大と越境出荷の増加を通じて貢献しています。高いデジタルリテラシー、信頼性の高い支払いシステム、増加するオムニチャネル小売戦略が、北米の世界的なeコマース物流のリーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは、強力なeコマース浸透、発達した輸送システム、越境貿易を支援する規制によって27%のシェアを占めています。ドイツ、イギリス、フランスなどの国々は、先進的な倉庫、密集した小包ネットワーク、迅速かつ柔軟な配送サービスの需要の高まりで市場をリードしています。小売業者は、運用効率を向上させ、排出量を削減するために自動化とグリーン物流ソリューションを採用しています。この地域はまた、シームレスな国際出荷をサポートする統合された税関プロセスから利益を得ています。オンラインファッション、エレクトロニクス、食料品セグメントの成長は、ヨーロッパ全体で効率的な物流運用への需要を押し続けています。
アジア太平洋
アジア太平洋地域は、急速に拡大するオンライン小売、スマートフォンの使用増加、強力な製造および輸出活動によって31%のシェアで成長の勢いをリードしています。中国とインドは、高い注文量、デジタル決済の増加、大規模な物流インフラへの投資により支配的です。東南アジア市場では、eコマースプラットフォームとラストマイル配送サービスの迅速な採用が見られます。企業は、需要のピークに対応するために、フルフィルメントセンターを拡大し、自動化を利用しています。クイックコマースと越境貿易の台頭が物流の要件をさらに押し上げています。アジア太平洋地域は、世界のeコマース物流市場で最も強力で急成長している地域の一つです。
ラテンアメリカ
ラテンアメリカは、eコマース参加の増加、デジタル決済の利用拡大、ブラジルやメキシコなど主要国での物流インフラの改善に支えられ、5%のシェアを持っています。オンライン小売の採用が進むことで、先進的な倉庫管理と迅速な小包配送サービスの需要が高まっています。小売業者は、ラストマイルオペレーション、地域配送ハブ、越境物流パートナーシップに投資し、アクセス性を向上させています。不均一なインフラや遠隔地での高い配送コストといった課題があるにもかかわらず、金融包摂の拡大とモバイルコマースの拡大が地域全体の市場成長を支えています。
中東・アフリカ
中東とアフリカは、オンラインショッピングの採用の増加、都市人口の増加、デジタル決済エコシステムの拡大によって3%のシェアを占めています。特にUAEとサウジアラビアの湾岸諸国は、先進的な物流ハブ、自由貿易地域、プレミアム配送オプションの強い需要でリードしています。アフリカは、インターネットアクセスの改善、eコマース参加の増加、交通ネットワークへの投資に支えられて緩やかな成長を示しています。企業は、サービスが行き届いていない場所に到達するために、フルフィルメントセンターとラストマイルソリューションを拡大しています。インフラの課題にもかかわらず、デジタル化と小売の近代化の進展が長期的な市場開発を支え続けています。
市場セグメンテーション:
サービスタイプ別
- 輸送
- 倉庫管理
- 付加価値サービス
- 在庫管理
運用エリア別
- 国内
- 国際
- 越境
- 地域
製品カテゴリー別
- コンシューマーエレクトロニクス
- ファッション & アパレル
- 食品 & 飲料
- パーソナルケア & 化粧品
エンドユーザー別
- B2C
- B2B
- オンライン小売業者
- マーケットプレイスプラットフォーム
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境分析では、Kenco Group, Inc.、Aramex International、CEVA Logistics、XPO Logistics Plc.、Clipper Logistics Plc.、DHL International GmbH、Agility Public Warehousing Company K.S.C.P.、Gati Limited、FedEx Corporation、United Parcel Service, Inc.などの主要企業が強い存在感を示しています。これらの企業は、広範な輸送ネットワーク、高度な倉庫機能、そして自動化とデジタルトラッキング技術への継続的な投資を通じて市場での地位を強化しています。主要企業は、ラストマイル配送サービスの拡大、ルート最適化ツールの統合、越境フルフィルメントの強化に注力し、増加するeコマース需要をサポートしています。オンライン小売業者、マーケットプレイスプラットフォーム、技術提供者との戦略的パートナーシップは、配送速度と運用効率の向上に役立っています。電動車両や環境に優しい包装ソリューションを含む持続可能性の取り組みも、競争戦略で重要性を増しています。オンラインショッピングの量が急増する中、差別化はますます迅速な配送パフォーマンス、スケーラブルなフルフィルメントソリューション、そして物流バリューチェーン全体にわたる強力な技術革新に依存しています。
主要プレイヤー分析
- Kenco Group, Inc.
- Aramex International
- CEVAロジスティクス
- XPOロジスティクスPlc.
- クリッパーロジスティクスPlc.
- DHLインターナショナルGmbH
- Agility Public Warehousing Company K.S.C.P.
- Gati Limited
- FedExコーポレーション
- ユナイテッド・パーセル・サービス, Inc.
最近の動向
- 2025年9月、Aramex Internationalは、eコマース物流がスピード、正確性、技術、持続可能性に焦点を当て、現代のオンラインショッピングの要求を満たすためにフルフィルメントを再考していることを強調しました。
- 2025年5月、Kenco Group, Inc.はオンタリオに拠点を置くDrexel Industriesの3PL部門を買収しました。この買収により、4つの物理的な拠点と約100人の従業員が追加され、Kencoのカナダでの足跡が広がりました。
レポートのカバレッジ
この調査レポートは、サービスタイプ、運用エリア、製品カテゴリー、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 主要な地域全体でオンラインショッピングが加速するにつれて、市場は拡大します。
- 同日および翌日配送サービスが主要プラットフォームで標準となります。
- 自動化とロボティクスがフルフィルメントセンターを再構築し、処理速度を向上させます。
- 国境を越えたeコマースの成長が、グローバルな配送と通関ソリューションの需要を増加させます。
- 持続可能性が優先される中、電気自動車とグリーン物流が注目を集めます。
- マイクロフルフィルメントセンターが人口密集都市部での迅速な配送をサポートします。
- AI駆動のルート最適化が配送時間を短縮し、コスト効率を向上させます。
- オンライン返品の増加に対応するため、逆物流の運営が拡大します。
- 小売業者と物流プロバイダーのパートナーシップが強化され、容量と信頼性が向上します。
- 予測分析が需要計画を改善し、より効率的な在庫配置を可能にします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Eコマース物流市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、Eコマース物流市場はどのくらいの年平均成長率で成長すると予測されていますか?
eコマース物流市場の成長における重要な要因は何ですか?
Eコマース物流市場の成長を促進している主な要因は何ですか?
Eコマース物流市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 Eコマース物流市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のEコマース物流市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 470.83 billion → 2032: USD 2,325.91 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 Eコマース物流市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. Eコマース物流市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるEコマース物流市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 Eコマース物流市場市場の成長要因
- 3.3 Eコマース物流市場市場の抑制要因および課題
- 3.4 Eコマース物流市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 Eコマース物流市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 Eコマース物流市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、Eコマース物流市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 Eコマース物流市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. Eコマース物流市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はEコマース物流市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 Eコマース物流市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 Eコマース物流市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 Eコマース物流市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 Eコマース物流市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新Eコマース物流市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のEコマース物流市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のEコマース物流市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のEコマース物流市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のEコマース物流市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのEコマース物流市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のEコマース物流市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのEコマース物流市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. Eコマース物流市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
