
市場概要:
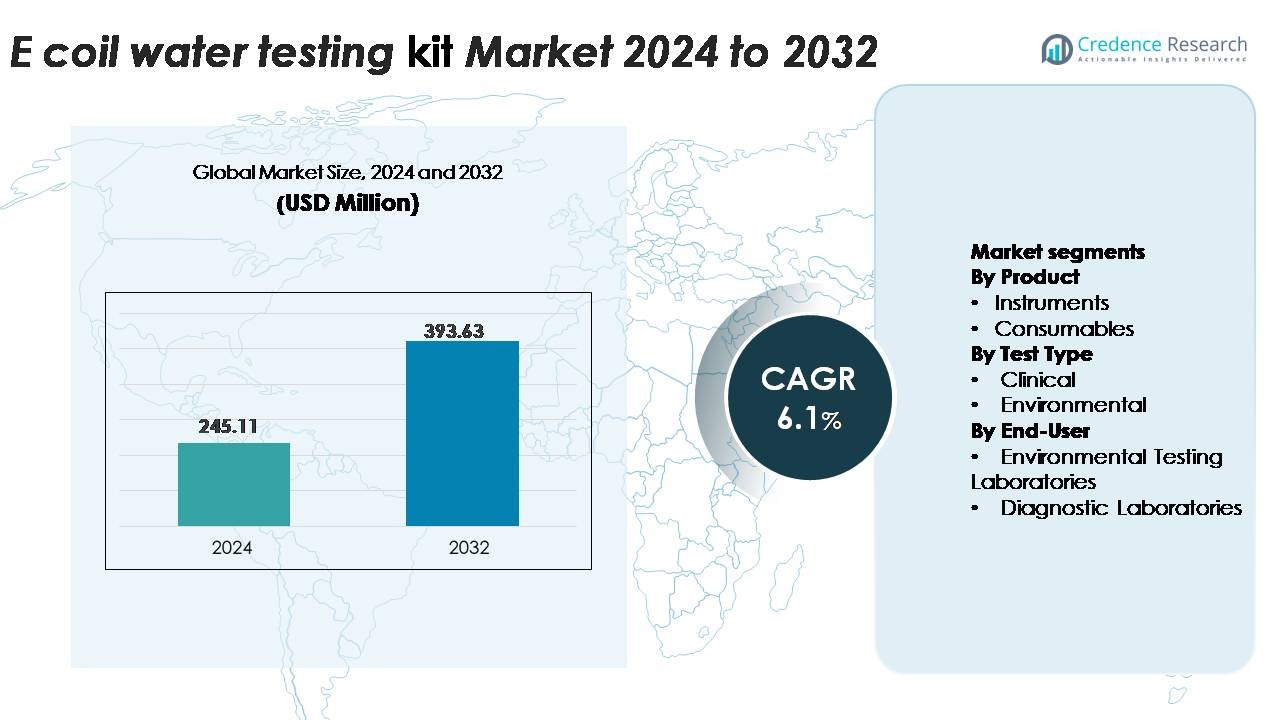
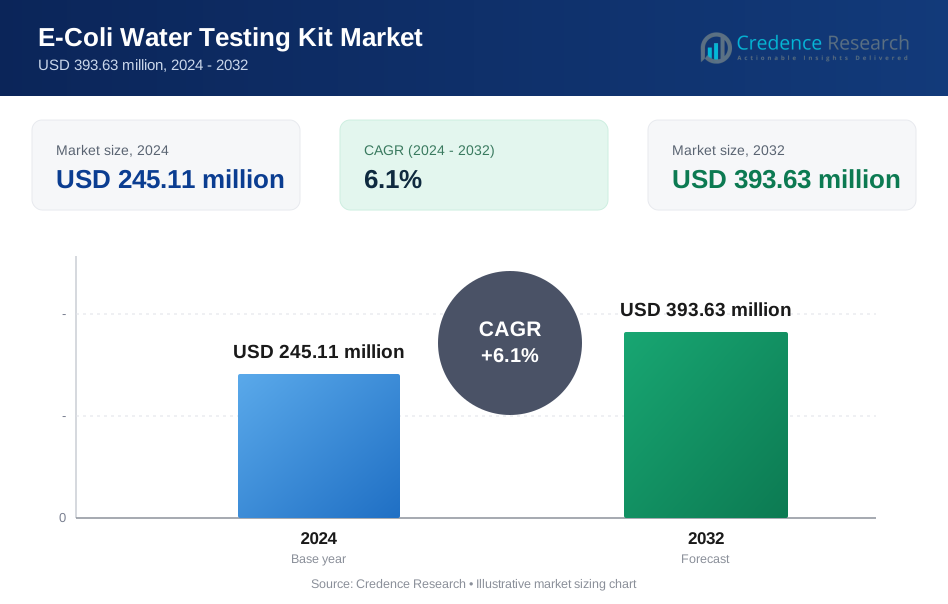
世界のE.Coli水質検査キット市場は、2024年に2億4511万米ドルと評価され、2032年までに3億9363万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)6.1%で拡大します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| E.Coli水質検査キット市場規模 2024 | 2億4511万米ドル |
| E.Coli水質検査キット市場、CAGR | 6.1% |
| E.Coli水質検査キット市場規模 2032 | 3億9363万米ドル |
E. coli水質検査キット市場は、BIOMÉRIEUX、Pro-Lab Diagnostics、BD、F. Hoffmann-La Roche、Meridian Bioscience、Rapid Test Methods Ltd.、Thermo Fisher Scientific、Bio-Rad Laboratories、IDEXXなどのグローバルな診断および水質技術企業によって主導される強力な競争力によって形成されています。これらの企業は、迅速な微生物学的方法、デジタルデータ統合、消耗品ポートフォリオの拡大を通じて競争しています。北米は市場の約35%を占め、厳しい規制要件と高度な研究所インフラによって牽引されています。アジア太平洋地域は約30%で、水道網の拡大と汚染リスクの増加に支えられています。一方、ヨーロッパは25%以上を占め、強力なコンプライアンス基準と堅牢な環境モニタリングフレームワークを反映しています。
市場の洞察:
- E. coli水質検査キット市場は2024年に2億4511万米ドルに達し、2032年までに3億9363万米ドルに達する見込みで、6.1%のCAGRを記録しています。これは、水の安全性遵守に対する世界的な重視の高まりによって支えられています。
- 公共事業、産業、環境機関が高頻度の微生物モニタリングを採用することで需要が加速しています。消耗品は継続的な補充の必要性から主要な製品シェアを占めており、環境試験が試験タイプの採用をリードしています。
- 酵素基質アッセイ、ポータブル免疫アッセイ、デジタル接続フルオロメーターなどの迅速試験のトレンドがワークフローを再構築し、現場での迅速な意思決定を可能にし、分散型モニタリングを拡大しています。
- 競争は依然として激しく、主要なプレーヤーは迅速な微生物学的方法とデジタル報告プラットフォームを通じてポートフォリオを拡大しています。しかし、コスト制約と低コストキットの精度の変動が、予算が限られた地域での採用を抑制し続けています。
- 地域別では、北米が約35%のシェアでリードし、アジア太平洋が約30%、ヨーロッパが25%以上を占めています。一方、ラテンアメリカと中東・アフリカは、インフラのアップグレードと汚染リスクの増加により安定した成長を示しています。
 市場セグメンテーション分析:
製品別(機器、消耗品)
消耗品は主要な製品セグメントを表しており、自治体、産業、現場試験環境でのE. coli検出のルーチン使用により、より大きな市場シェアを獲得しています。試薬、培地、酵素基質キット、使い捨てカートリッジは継続的な補充が必要であり、安定した需要を促進しています。これらは複数の迅速試験プラットフォームとの互換性があり、ポータブルで使いやすいフォーマットへのシフトが採用をさらに加速しています。インキュベーター、フルオロメーター、自動検出器を含む機器は、高スループット試験に不可欠ですが、一度の購入で済むため、消耗品と比べて収益サイクルが遅く、消耗品の全体的な製品貢献におけるリーダーシップを強化しています。
· 例えば、IDEXX Colilert試験は、標準化された97ウェルクアンティトレイシステムを使用して、24時間以内に確認されたE. coliの結果を提供する酵素基質試薬を使用し、1回の試験で最大100mLの水を処理し、日々のラボスループットを大幅に向上させます。
試験タイプ別(臨床、環境)
環境試験は、飲料水の品質基準の規制執行、廃水監視プログラムの拡大、レクリエーションおよび農業用水システムでの監視強化によって、E. coli水質検査キット市場で最大のシェアを占めています。公共事業、食品加工業者、水処理施設は、微生物汚染限度を遵守するために迅速な存在/不在および定量的環境アッセイに依存しています。臨床試験は、医療関連の水系感染症調査に不可欠ですが、その量は環境アプリケーションで行われる広範なルーチンサンプリングと比較して小さく、環境セグメントの優位性を強化しています。
- 例えば、Thermo Fisher ScientificのISO準拠の膜ろ過ワークフローは、0.45 µmの膜フィルターを使用して、クロモジェニックメディア上で18~24時間以内にE. coliコロニーを計数することができ、最大100 mLのサンプル量を処理できるため、高スループットの環境スクリーニングをサポートします。
エンドユーザー別(環境試験ラボ、診断ラボ、その他)
環境試験ラボは、自治体の水質監視、廃水のコンプライアンステスト、エコロジカルサーベイランスにおける中心的な役割を担っており、主要なエンドユーザーシェアを占めています。これらの施設は、大量の規制されたテストサイクルを実施し、先進的な定量法を統合しており、キットや消耗品の消費を増加させています。診断ラボは、患者に関連した水系感染症の評価を通じて需要に貢献していますが、比較的低いテスト頻度で運営されています。「その他」のカテゴリーには、産業プラント、研究機関、現場でのフィールドテストユニットが含まれ、分散型水質プログラムの拡大に伴い成長を続けていますが、正式な環境ラボが市場ボリュームの主要な推進力となっています。
主要な成長要因
飲料水の安全性と規制遵守に対する世界的な強調の高まり
厳格な水質規制と微生物汚染に対する世界的な懸念の高まりが、E. coli水質検査キットの採用を強く促進しています。先進国および発展途上国の政府は、飲料水、廃水排出、レクリエーション用水域、灌漑システムの安全基準への遵守を強制しています。安全飲料水法、WHOガイドライン、国家水安全計画などの枠組みの下での微生物検査の義務化は、ユーティリティや処理プラントに対して高頻度のE. coli監視を行うことを求めています。衛生管理の失敗に関連した水系感染症の発生は、迅速な検査ソリューションへの投資をさらに加速させます。都市化、配管水システムの拡大、分散型水浄化ユニットへの依存の増加は、サンプリングポイントの数を増やし、使いやすいキットの需要を高めています。規制当局がより厳しい定量制限を導入し、より迅速な報告サイクルを要求するにつれて、ユーティリティは培養ベースの方法からポータブルな酵素基質、免疫測定法、蛍光ベースのシステムにアップグレードし、長期的な市場拡大を強化しています。
- 例えば、IDEXXのColilert-18テストは、標準化された97ウェルQuanti-Tray/2000システムを使用して処理された100mLの水サンプルで18時間以内に確認済みの大腸菌結果を提供し、公共施設が迅速な報告要件を満たすことを可能にします。
急速で携帯可能、使用地点での微生物検査技術の採用の増加
急速な微生物学的方法の進歩により、水管理者が大腸菌汚染を監視する方法が変わりつつあります。携帯用テストキット、使い捨て酵素基質バイアル、ラテラルフロー免疫測定法、ハンドヘルド蛍光計は、完全に装備された実験室を必要とせずに、より迅速で現場展開可能な検出を可能にします。これらのソリューションは、従来の24〜48時間からわずか30〜60分にまでターンアラウンドタイムを大幅に短縮し、産業、環境、緊急対応の場面での時間に敏感な意思決定をサポートします。遠隔地のコミュニティ、農業地域、軍事キャンプ、災害被災地域での現場監視の需要の増加は、コンパクトでバッテリー駆動のデバイスの使用をさらに高めます。メーカーは、精度とユーザーの利便性を向上させるために、統合されたサンプル処理、マルチプレックス検出、デジタル読み取りシステムを備えた革新を行っています。分散型テストへの傾向は、回復力のある水インフラを構築するための世界的な取り組みと一致し、携帯性、精度、規制承認のバランスを取った迅速な大腸菌テストキットの強力な市場需要を生み出しています。
· 例えば、Bio-Rad iQ-CheckリアルタイムPCRシステムは、DNA抽出後約60分で特定の病原性大腸菌ターゲットを検出し、1回の実行で96サンプルを処理し、さまざまな実験室設定での高速微生物スクリーニングを可能にします。
廃水監視、産業用水管理、環境モニタリングの拡大
包括的な環境モニタリングの必要性の高まりは、廃水処理施設、食品加工業者、飲料メーカー、農業事業全体での大腸菌検査ソリューションの需要を大幅に押し上げています。廃水ベースの疫学は、自治体が衛生性能と早期汚染リスクを評価するために微生物負荷の傾向を監視する中で注目を集めています。産業オペレーターは、機器を保護し、製品の品質を維持し、環境排出許可を満たすために、一貫した微生物検査を採用しています。農業や水産養殖では、灌漑用水、家畜の飲料水、漁業生態系の微生物基準への準拠を確保するために定期的な検査が行われています。一方、気候変動による洪水、気温の上昇、老朽化したインフラは汚染リスクを高め、公共施設がより頻繁で分散したサンプリングプログラムを展開するよう促しています。この環境および産業用途の急増は、特に消耗品、使い捨て試薬、フィールドおよびラボワークフローに合わせた定量アッセイの長期的な消費を促進しています。
主要なトレンドと機会:
デジタルプラットフォームの統合、IoT接続、および自動データ報告
デジタル化は、E. coli 検出における大きな機会として浮上しており、結果の記録、伝達、対応の方法を変革しています。現代のテストキットは、光学センサー、Bluetooth接続、モバイルアプリの統合を含むことが増えており、データキャプチャを自動化し、人為的なエラーを最小限に抑えます。IoT対応デバイスは、リアルタイムの汚染警報を中央ダッシュボードに送信し、自治体ネットワークや産業用水システムでの迅速な対応をサポートします。自動トレンドマッピング、サンプリングポイントのジオタグ付け、クラウドベースの分析は、汚染ホットスポットの特定とサンプリング頻度の最適化に役立ちます。これらの技術は、大規模なユーティリティネットワーク、多拠点産業、調整された監視が必要な農村水プログラムに特に価値があります。規制当局がコンプライアンス監査のためにデジタル報告を奨励する中、統合されたハードウェア・ソフトウェアエコシステムを提供するメーカーは競争上の優位性を得ることができます。
- 例えば、HachのGuardianBlue™早期警告システムは、塩素、導電率、pH、濁度、温度、圧力、全有機炭素(TOC)を含む様々なセンサーを通じてマルチパラメータの水質データを継続的に収集します。
分散型および緊急水質検査アプリケーションにおける成長機会
気候関連のイベント、自然災害、インフラの崩壊の増加により、非常に携帯性が高く、現場で使用可能なE. coli テストキットの需要が生まれています。洪水、高潮、下水の溢れ出しはしばしば飲料水システムを危険にさらし、病気の発生を防ぐために迅速な微生物学的評価が必要です。最小限のサンプル準備で電力や専門的な訓練を必要とせずに動作するポイントオブユースキットは、人道的ミッション、難民居住地、遠隔農村地域で不可欠です。NGO、緊急対応チーム、公衆衛生機関は、広範な迅速検査を実施するためにこれらのソリューションをますます採用しています。浄水器、井戸、コミュニティフィルターシステムを含む家庭レベルの水処理市場の拡大は、小型テストキットの採用を日常的な安全性確認ツールとしてさらにサポートします。この分散型テストへのシフトは、従来のラボ中心のモデルを超えて市場浸透を広げます。
- 例えば、Aquagenxのコンパートメントバッグテスト(CBT)は、電力や機器を使用せずに100mLのサンプルを使用して18〜24時間でE. coli を定量化することができ、密封されたインキュベーションデザインは緊急展開のための安全な現場使用をサポートします。
マルチプレックステストと定量アッセイ開発の革新
メーカーは、E. coli とともに大腸菌群、腸球菌、特定の病原性遺伝子などの他の病原体を検出するマルチプレックスアッセイプラットフォームへの投資を増やしています。この能力は、単一のワークフローで包括的な微生物学的評価を必要とするユーティリティや産業の運用効率を向上させます。MPNベース、蛍光ベース、分子法を含む定量アッセイは、単純な存在/不在基準ではなく、より厳しい数値制限を採用する規制当局により注目を集めています。定量的微生物リスク評価(QMRA)へのトレンドは、高精度ツールの採用をさらに加速させます。これらの革新が全体的なテスト時間を短縮し、分析の信頼性を高めるにつれて、先進的なラボおよび現場対応システムを提供する企業にとって強力な成長機会を生み出します。
主要な課題:
発展途上地域における限られたインフラと熟練労働力
需要が増加しているにもかかわらず、多くの発展途上地域では不十分な実験室インフラと訓練を受けた微生物学者の不足が、先進的な大腸菌検査キットの広範な採用を制限しています。培養ベースの検査にはインキュベーター、制御された環境、正確なサンプル処理プロトコルが必要ですが、小規模なユーティリティや農村の水システムではこれらが不足していることが多いです。迅速なテストキットでさえ、誤った陽性または陰性を避けるために、適切なサンプル収集、希釈の正確さ、および解釈の訓練が必要です。予算の制約は、高品質の消耗品や機器の調達をさらに制限します。その結果、サービスが行き届いていない地域の水道事業者は、頻度の低いまたは一貫性のない微生物モニタリングに依存することがあり、市場の拡大を遅らせます。これらのギャップに対処するには、能力構築プログラム、低コストのポータブルシステム、および資源が限られた環境に合わせた簡素化されたワークフローが必要です。
コスト制約と技術間での検査精度の高い変動性
価格感度は依然として大きな障壁であり、特に小規模なユーティリティ、農業事業者、低所得地域では、微生物の定期的な検査が必要ですが、予算が限られています。蛍光分析装置や分子システムなどの先進的な迅速検査プラットフォームは、より高い精度を提供しますが、初期費用や検査ごとのコストが高くなります。低コストキット間での精度の変動は採用をさらに複雑にし、誤った結果が規制の不遵守や公衆衛生リスクにつながる可能性があります。実験室はまた、新しい方法を確立された基準と比較して検証する必要があり、複雑さと費用が増します。これらのコストと性能の課題は、現代の迅速検査技術への移行を遅らせ、メーカーが手頃な価格と精度、規制の受け入れをバランスさせる必要があります。
地域分析
北米
北米は35%を超える最大の市場シェアを持ち、EPAによって施行される厳格な飲料水基準と、自治体のユーティリティ、工業プラント、環境実験室全体での高い検査頻度によって推進されています。この地域の先進的なインフラは、酵素基質および蛍光ベースのキットの迅速な採用をサポートし、老朽化したパイプラインに関連する汚染イベントの増加が一貫したモニタリング需要を維持しています。主要なキットメーカーの強い存在感とデジタル報告プラットフォームの統合が地域の優位性をさらに強化しています。廃水監視プログラムの拡大と水インフラの近代化のための資金増加は、北米を最も成熟し商業的に重要な市場として位置づけ続けています。
ヨーロッパ
ヨーロッパは、厳格なEU水指令、強力な公衆衛生監視システム、および自治体および工業部門での微生物検査の義務化に支えられ、世界市場の25%以上を占めています。定量アッセイの採用は、西ヨーロッパでは先進的な実験室能力のために高く、東ヨーロッパでは水質管理の近代化のために迅速検査キットへの投資が増加しています。この地域の強力な環境コンプライアンス文化と持続可能な資源管理への重視が、廃水、レクリエーション用水、農業灌漑ネットワーク全体での継続的な検査を推進しています。実験室ワークフローのデジタル変革の進行が、高精度検査ソリューションの着実な成長をさらにサポートしています。
アジア太平洋
アジア太平洋地域は、世界市場の約30%を占め、大規模な都市化、拡大する水道網、産業排水や不十分な衛生インフラによる汚染リスクの増加により、最も急成長している地域として浮上しています。中国、インド、東南アジアの政府は微生物検査の義務を強化しており、携帯型および現場展開可能なキットの普及を促進しています。農業排水から洪水による汚染まで、多様な水質問題が存在し、定量分析と低コストの存在/不在テストの強い需要を生み出しています。廃水処理の拡大と急速なインフラ開発への投資が、APACの市場影響力を強化しています。
ラテンアメリカ
ラテンアメリカは約10%の控えめながら拡大するシェアを持ち、飲料水の信頼性向上と環境モニタリングに向けた政府の取り組みが増加しています。ブラジル、メキシコ、チリなどの国々は規制の強化を進め、公共事業や産業が標準化されたE. coli検査プロトコルを採用しています。頻繁な洪水と老朽化した水道システムが微生物リスクを高め、特に都市周辺部や農村部で迅速な検査キットの需要を押し上げています。廃水処理の近代化への投資と食品・飲料業界の検査要件の増加が安定した採用を支えていますが、予算制約が高度な分析技術への移行を制限し続けています。
中東・アフリカ
中東・アフリカ地域は、世界市場の約8%を占め、海水淡水化、地下水管理、都市水インフラへの投資の増加によって成長しています。水不足の課題と分散型処理システムへの依存が、頻繁な微生物モニタリングの必要性を高めています。湾岸諸国は高度な実験室ベースの分析を採用している一方で、多くのアフリカ諸国は限られた検査インフラのため、携帯型でコスト効果の高い現場キットにより依存しています。国際開発プログラムと公衆衛生イニシアチブが農村や人道的環境でのE. coli監視を積極的に促進し、地域全体で検査能力を徐々に拡大しています。
市場セグメンテーション:
製品別
- 機器
- 消耗品
検査タイプ別
- 臨床
- 環境
エンドユーザー別
- 環境試験研究所
- 診断研究所
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
E. coli水質検査キット市場の競争環境は、確立された診断会社、専門の水質技術プロバイダー、および迅速な微生物検査に焦点を当てた新興の革新者によって特徴付けられています。主要なプレーヤーは、酵素基質法、免疫測定プラットフォーム、蛍光検出器、および分散型サンプリング用に設計された携帯用フィールドキットの進歩を通じて競争しています。企業は、より迅速なターンアラウンドタイム、簡素化されたワークフロー、およびより高い感度を強調し、ますます厳格化する水安全規制に対応しています。戦略的優先事項には、消耗品ポートフォリオの拡大、デジタルデータ報告機能の統合、およびアジア太平洋やラテンアメリカなどの高成長地域での流通ネットワークの強化が含まれます。いくつかのメーカーは、大規模な監視プログラムを支援するために、公共事業、環境試験所、および公衆衛生機関とのパートナーシップを追求しています。一方、新規参入者は、資源が限られた環境を対象としたコンパクトでバッテリー駆動のデバイスや低コストのテストフォーマットを導入しています。規制の期待が厳しくなり、水系汚染のリスクが世界的に高まる中、革新性、手頃な価格、および高スループットのテスト性能をめぐる競争が激化しています。
主要プレイヤー分析:
- BIOMÉRIEUX (フランス)
- Pro-Lab Diagnostics (カナダ)
- BD (米国)
- Hoffmann-La Roche Ltd (スイス)
- Meridian Bioscience, Inc. (米国)
- Rapid Test Methods Ltd. (英国)
- Thermo Fisher Scientific Inc. (米国)
- Bio-Rad Laboratories, Inc. (米国)
- IDEXX (米国)
最近の動向:
- 2025年5月、Thermo Fisher Scientific (米国) は、ISO準拠の培地とフィルターを含む水微生物検査ソリューションの更新を発表しました。これには、ろ過、識別、および水生微生物の列挙のためのワークフローの合理化が含まれています。最新のポートフォリオは、最近の規制更新に準拠しながら、ラボの生産性と信頼性を向上させることを目的としています。
- 2024年7月、bioMérieux の分子アッセイ GENE-UP® Pathogenic E. coli (PEC) が、USDA-FSIS によって志賀毒素産生性大腸菌 (STEC) の主要なスクリーニング方法として選ばれました。
レポートのカバレッジ:
この調査レポートは、製品、検査タイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ユーティリティや産業がより迅速な汚染検出を優先するにつれて、迅速で現場展開可能な大腸菌検査キットの採用が加速します。
- モバイルアプリの接続性や自動データ記録を含むデジタル統合が、現代の検査プラットフォーム全体で標準となります。
- 規制当局がより厳しい微生物基準に移行するにつれて、より高感度の定量アッセイが広く受け入れられます。
- 地方のコミュニティ、緊急対応活動、資源が限られた地域での分散型検査の需要が高まります。
- 携帯型蛍光および光学検出システムが、従来の培養ベースの方法に取って代わるようになります。
- 食品加工、飲料、製薬などの産業部門が、日常的な水微生物検査を拡大します。
- 多重アッセイの進歩により、単一のワークフローで複数の病原体を同時に検出できるようになります。
- 気候による汚染リスクが、市町村および農業用水システム全体でのより頻繁な監視を促します。
- 官民パートナーシップが、世界規模の水質監視プログラムを支援します。
- メーカーは、発展途上市場での採用を拡大するために、手頃な価格と簡素化されたワークフローに焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
E. coli水質検査キット市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、E. coli水質検査キット市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた大腸菌水質検査キットのセグメントはどれですか?
E. coli水質検査キット市場の成長を促進している主な要因は何ですか?
E. coli水質検査キット市場の主要企業はどこですか?
2024年にE. coli水質検査キット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 大腸菌水質検査キット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の大腸菌水質検査キット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 245.11 million → 2032: USD 393.63 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 大腸菌水質検査キット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 大腸菌水質検査キット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における大腸菌水質検査キット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 大腸菌水質検査キット市場市場の成長要因
- 3.3 大腸菌水質検査キット市場市場の抑制要因および課題
- 3.4 大腸菌水質検査キット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 大腸菌水質検査キット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 大腸菌水質検査キット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、大腸菌水質検査キット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 大腸菌水質検査キット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 大腸菌水質検査キット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は大腸菌水質検査キット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 大腸菌水質検査キット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 大腸菌水質検査キット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 大腸菌水質検査キット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 大腸菌水質検査キット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新大腸菌水質検査キット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の大腸菌水質検査キット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の大腸菌水質検査キット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の大腸菌水質検査キット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の大腸菌水質検査キット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの大腸菌水質検査キット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の大腸菌水質検査キット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの大腸菌水質検査キット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 大腸菌水質検査キット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
