
市場概要:
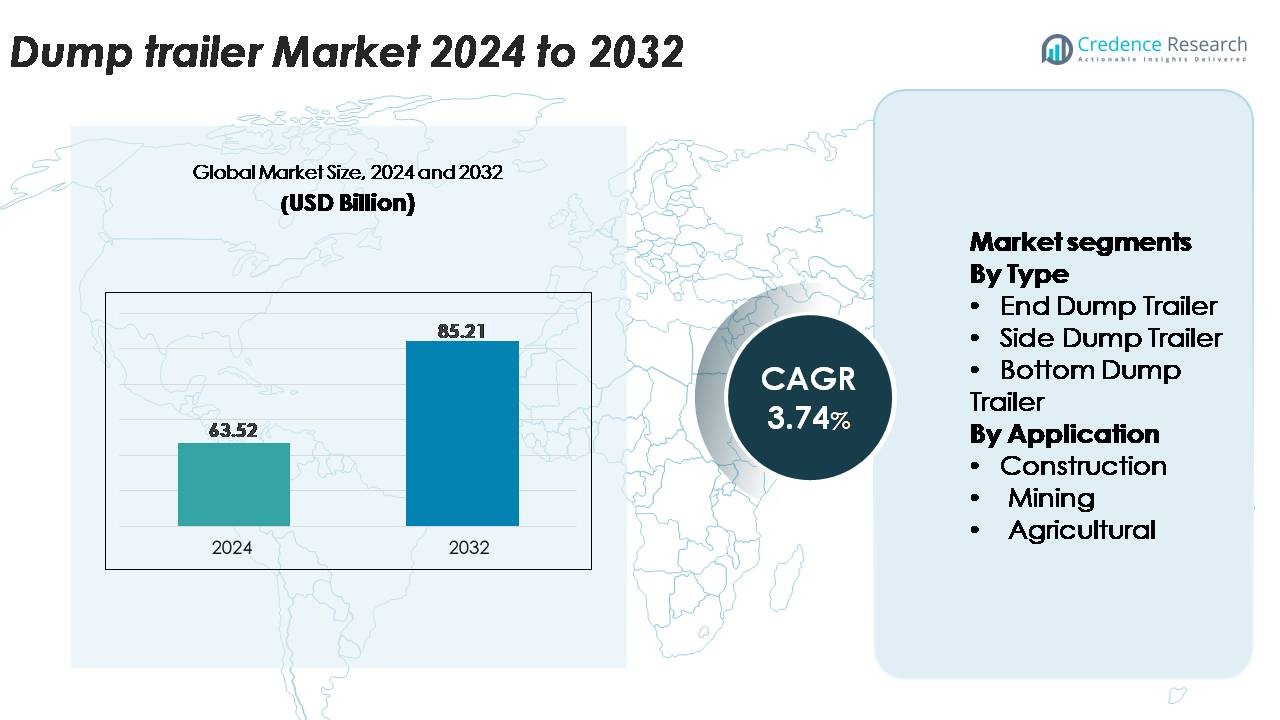
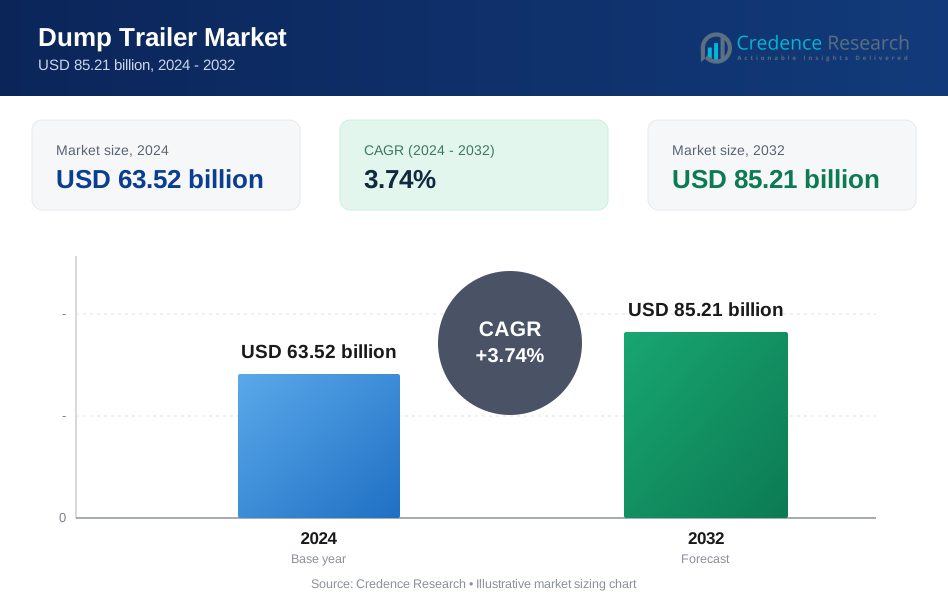
ダンプトレーラー市場は2024年に635.2億米ドルと評価され、2032年までに852.1億米ドルに達すると予測されており、予測期間中のCAGRは3.74%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ダンプトレーラー市場規模 2024 | 635.2億米ドル |
| ダンプトレーラー市場、CAGR | 3.74% |
| ダンプトレーラー市場規模 2032 | 852.1億米ドル |
ダンプトレーラー市場は、Mac Trailer、Schmitz Cargobull、Manac、East Manufacturing、Kögel Trailers、MAXX-D Trailers、Construction Trailer Specialists、JCBL Limited、Wieltonなどの著名なグローバルおよび地域メーカーによって形成されています。これらの企業は、建設、鉱業、農業の運搬ニーズに合わせた軽量素材、強化フレーム、高効率の油圧システムの進歩を通じて競争しています。北米は依然として主要な地域であり、世界市場シェアの約34%を占めており、広範な建設活動、骨材生産者からの強い需要、および大規模な流通ネットワークを持つ主要なトレーラーOEMの存在によって支えられています。継続的なフリートの近代化と高容量モデルの採用が地域のリーダーシップポジションをさらに強化しています。
市場の洞察:
- ダンプトレーラー市場は2024年に635.2億米ドルと評価され、2032年までに852.1億米ドルに達すると予測されており、建設、鉱業、農業の各業務における需要の増加により、年平均成長率3.74%で拡大しています。
- インフラ開発の進展、大規模な道路プロジェクト、採石活動の拡大がトレーラー調達を大幅に加速させており、エンドダンプトレーラーはその多用途性と高負荷処理効率により支配的なシェアを保持しています。
- 市場のトレンドは、軽量アルミニウム設計、先進的な油圧安定システム、テレマティクスの採用拡大に重点を置き、さまざまな用途での積載効率、安全性、フリート監視を向上させています。
- Mac Trailer、Schmitz Cargobull、Manac、East Manufacturing、Wieltonなどの主要プレーヤーが製品革新、強化されたトレーラーフレーム、カスタマイズに注力し、セクター固有の輸送要件に対応する中、競争が激化しています。
- 地域別では、北米が約34%のシェアでリードし、アジア太平洋が29%、ヨーロッパが27%と続いており、強力な建設パイプラインと鉱業投資がセグメントレベルの需要動向を形成し続けています。
市場セグメンテーション分析:
タイプ別
エンドダンプトレーラーは、その多用途性、高い負荷処理効率、建設およびインフラプロジェクトでの広範な使用により、ダンプトレーラーセグメントで最大の市場シェアを保持しています。後端のチッピングによる迅速な材料の荷降ろし能力により、骨材、解体廃棄物、バルク材料に好まれています。サイドダンプトレーラーは不均一な地形での安定性が求められる用途で注目されており、ボトムダンプトレーラーは道路工事や材料散布に欠かせません。エンドダンプトレーラーの支配力は、軽量スチールフレームと先進的な油圧システムへの継続的な投資によって強化され、積載能力と運用安全性を向上させています。
- 例えば、East Manufacturingのアルミニウム製Genesisエンドダンプトレーラーは、さまざまな構成で利用可能で、特定のモデルは約38立方ヤードの容量を提供しています。典型的なフレームモデルの空重量は約10,533ポンド(4,777 kg)で、高い積載能力を目指して設計されています。
用途別
建設セクターは、インフラ開発の進展、道路拡張プロジェクト、都市化活動の増加により、最大の市場シェアを占めており、高容量の材料輸送ソリューションが求められています。ダンプトレーラーは、骨材、土壌、がれき、建設廃棄物の輸送に不可欠であり、請負業者のフリート運用の中心となっています。鉱業セグメントは、過酷な条件下で耐摩耗性材料を扱える耐久性のあるトレーラーの需要に支えられ、農業セグメントは機械化の進展とバルク輸送のニーズから恩恵を受けています。建設業界の継続的な機器調達とフリートの近代化努力が、全体的なダンプトレーラー採用におけるリーダーシップを強化しています。
- 例えば、Schmitz CargobullのS.KIティッパートレーラーは、建設フリートで広く使用されており、24から36立方メートルの典型的な積載量を持つ鋼製の丸いボディを特徴とし、フロントマウントの油圧シリンダーを備えてボディを持ち上げ、1サイクルあたり最大30トンの材料を効率的に現場間で輸送することができます。
主要成長要因
建設、インフラ、道路開発プロジェクトの拡大
建設およびインフラプロジェクトの急速な拡大は、政府や民間開発者が大規模な道路建設、住宅複合施設、工業団地、公共交通ネットワークに投資を続ける中で、ダンプトレーラーの需要の最も強力な推進力となっています。ダンプトレーラーは、骨材、セメント、土壌、解体廃棄物、アスファルトを運搬する上で重要な役割を果たし、プロジェクトの各段階で欠かせない存在です。頻繁な重作業サイクルをサポートする能力は、厳しいスケジュールで働く請負業者の生産性を向上させます。道路のリハビリテーション、橋のアップグレード、スマートシティ開発への公共投資の増加は、耐久性のあるフレームと高度な油圧システムを備えた高積載トレーラーの調達をさらに加速させます。新興経済国での都市拡大が激化する中、請負業者は増加する材料量に対応するためにフリートの拡大を優先し、長期的な需要を強化しています。
- 例えば、MANACの建設仕様のハーフラウンドエンドダンプトレーラーは、Hardox 450鋼製のボディを備え、18から26立方ヤードの積載容量を提供し、6段階のフロント油圧シリンダーが80,000ポンド以上の持ち上げ力を提供して迅速な荷降ろしサイクルを実現します。
鉱業および採石活動の増加が重作業トレーラーの採用を促進
鉱業および採石作業の規模の拡大は、研磨材料や過酷な地形に耐える頑丈なダンプトレーラーの需要を大幅に押し上げています。鉱業オペレーターは、鉱石、石炭、骨材、覆土を安定して処理できるエンドダンプおよびサイドダンプ構成に依存しています。このセクターの強化された鋼製フレーム、高トルク油圧シリンダー、改良されたサスペンションシステムを備えたトレーラーの好みは、運用効率をサポートし、遠隔地でのダウンタイムを最小限に抑えます。主要地域での鉱物探査活動の増加と露天掘りプロジェクトの拡大も、大容量ダンプトレーラーの需要を刺激します。採掘会社が安全性とコンプライアンス基準を向上させるためにフリートを近代化する中で、より高い積載量、より良い安定性、メンテナンスサイクルの短縮を実現するトレーラーをますます採用しています。
· 例えば、SmithCoのSXシリーズサイドダンプ鉱業トレーラーは、特定のモデルと構成に応じて26立方ヤード以上の容量を提供することが一般的です。これらのトレーラーは、重荷重の自己調整球面ベアリングピボットシステムと80/100 KSI高強度鋼製フレームを備えており、鉱山や建設現場の不均一な表面での安定した安全なダンプを可能にします。
トレーラー工学、材料、フリートモニタリング技術の進歩
技術革新は、ダンプトレーラーの性能、安全性、耐久性を向上させ続け、強力な成長の触媒となっています。メーカーは、トレーラーの重量を軽減しながら構造的な耐久性を維持するために、高強度低合金鋼やアルミ合金をますます採用しています。改良された油圧システムは、スムーズなチッピングサイクルを提供し、転倒事故のリスクを軽減します。テレマティクスやIoTベースのフリートモニタリングソリューションの統合により、オペレーターは荷重状態、ブレーキパターン、アクスル使用、メンテナンスニーズをリアルタイムで追跡できます。これらの機能は予測メンテナンスをサポートし、運用コストを削減し、機器の利用効率を向上させます。フリートオペレーターが収益性と規制遵守を向上させることを求める中で、材料処理効率とライフサイクル価値を最大化するように設計された技術的に進んだダンプトレーラーの需要が高まっています。
主要なトレンドと機会:
軽量で燃費効率が高く、持続可能なトレーラーデザインへの移行
ダンプトレーラー市場を形作る主要なトレンドは、軽量で環境に配慮したトレーラー構造への移行です。メーカーは、空のトレーラーの重量を減らすためにアルミニウムや複合材料をますます使用しており、これにより燃料消費が最適化され、1回の運行あたりの積載能力が向上します。軽量設計はまた、車軸、タイヤ、ブレーキシステムの摩耗を減らし、フリートオーナーの運用コストを削減します。物流や建設業務における持続可能性への需要が高まる中、企業は排出量を最小限に抑え、運搬サイクルの効率を向上させるトレーラーを採用しています。さらに、環境に優しいコーティング、耐腐食性材料、改良された空力特性に対する機会も生まれています。輸送と建設のバリューチェーン全体で脱炭素化の取り組みが強化される中、軽量でエネルギー効率の高いダンプトレーラーの採用が増加しています。
· 例えば、East ManufacturingのアルミニウムGenesisダンプトレーラーは、6061-T6アルミニウムのスムーズサイドボディを使用しており、無荷重重量は約4,300から5,000キログラム(9,500から11,000ポンド)から始まり、構成に応じて通常23から38立方ヤードのボディ容量を提供し、1回の運搬サイクルあたりの積載効率を向上させます。
自動化、テレマティクス、および接続されたフリートソリューションの採用の増加
メーカーとフリートオペレーターは、生産性を向上させるためにデジタル化をますます受け入れ、接続されたダンプトレーラーソリューションに大きな機会を生み出しています。テレマティクスシステムは、トレーラーの位置、荷重重量、油圧システムサイクル、燃料消費、安全性能に関する詳細な洞察を提供し、オペレーターが資産の利用を効率化できるようにします。自動チッピングコントロール、過負荷検出センサー、安定性モニタリングシステムは、事故のリスクを減らし、安全規制への準拠を向上させます。大規模な鉱業および建設フリートでは、集中型ソフトウェアが調整された配車、予測的メンテナンススケジューリング、リアルタイム診断を可能にします。デジタルフリートエコシステムが拡大する中、現代のフリート管理プラットフォームとシームレスに統合されるインテリジェントなダンプトレーラーの需要が高まり、運用効率とライフサイクル最適化において競争優位性を提供します。
- 例えば、Schmitz Cargobullは、GPS位置、ブレーキシステムデータ、タイヤ圧力の読み取り、車軸荷重の測定を60秒間隔で送信できるTrailerConnect®テレマティクスモジュールをトレーラーに装備しており、リアルタイムの運用モニタリングのために最大16個の統合センサーをサポートしています。
柔軟な機器利用を優先する契約者としてのレンタルフリートの拡大
レンタル機器への嗜好の高まりは、ダンプトレーラーメーカーとレンタルサービスプロバイダーにとって大きな機会を提供します。契約者は、特に短期または季節的なプロジェクトにおいて、高額な初期資本支出を避けるために、ますます機器のレンタルを選択しています。レンタル会社は、短期間の運搬サポートを必要とする建設、鉱業、農業のクライアントにサービスを提供するために、汎用性のあるエンドダンプおよびサイドダンプトレーラーでフリートを拡大しています。このトレンドは、耐久性があり、低メンテナンスのトレーラーモデルを提供することでレンタル企業と協力する機会をメーカーに提供します。都市建設サイクルが変動し、予算が厳しくなる中、レンタルの採用はさらに拡大すると予想され、市場にとって繰り返しの収益源を強化します。
主要な課題:
過酷な作業条件での高いメンテナンス要件と運用摩耗
ダンプトレーラーは、建設現場、鉱山、農業地帯などの過酷な環境で運用され、重い荷物、研磨材、不均一な地形が迅速な機器の摩耗を引き起こします。信頼性と安全性を確保するためには、油圧シリンダー、ブレーキシステム、サスペンションコンポーネント、構造フレームの頻繁なメンテナンスが不可欠です。オペレーターは部品交換、ダウンタイム、定期検査の高いコストに直面します。構造的な完全性が低下する古いフリートでは、故障や転倒事故のリスクが増大し、課題がさらに深刻化します。極端な温度条件、腐食性材料、継続的な荷重サイクルは摩耗をさらに加速させます。これらの要因は所有コストを引き上げ、プロアクティブなメンテナンス実践への大規模な投資なしでは、小規模な請負業者が長期的な運用効率を維持するのを困難にします。
原材料価格の変動とサプライチェーンの制約
鋼、アルミニウム、油圧コンポーネント、タイヤの価格変動は、ダンプトレーラーの製造業者と購入者にとって大きな課題を生み出します。価格の変動は生産コスト、利益率、トレーラーの価格に影響を与え、請負業者やフリートオペレーターにとって調達計画を難しくします。地政学的な緊張、輸送の遅延、重要なコンポーネントの不足によるサプライチェーンの混乱は、納期を延ばし、ピークプロジェクトサイクル中の機器の利用可能性を制限する可能性があります。製造業者は、品質基準と競争力のある価格設定を維持する必要性とコスト圧力のバランスを取らなければなりません。エンドユーザーにとって、予測不可能なコストの急騰はフリートの拡張や交換の決定を遅らせ、市場の成長と購入サイクルに最終的に影響を与える可能性があります。
地域分析:
北アメリカ
北アメリカは、広範な建設活動、骨材生産者からの強い需要、物流およびインフラ請負業者による継続的なフリート拡張により、約34%の市場シェアを持っています。米国は、大規模な道路再生プロジェクト、住宅開発、テレマティクスと軽量材料を備えた技術的に進んだ製品を提供する主要なトレーラー製造業者の存在により、地域採用をリードしています。カナダは、鉱業、オイルサンドの運用、農業輸送の要件を通じて追加の需要を提供しています。トレーラーの安全性、荷重管理、排出規制に関する厳しい規制基準は、フリートの近代化をさらに促進し、業界全体で高容量ダンプトレーラーモデルの安定した採用をサポートしています。
ヨーロッパ
ヨーロッパは、堅調な建設支出、インフラのアップグレード、採石およびリサイクル事業の成長に支えられ、世界のダンプトレーラー市場の約27%を占めています。ドイツ、英国、フランス、北欧地域などの国々は、厳しいEUの安全および環境規制に対応した耐久性のある高効率トレーラーを優先しています。採用は、軽量アルミフレーム、先進的な油圧システム、輸送排出量削減への注力による需要によって推進されています。地域の拡大する道路保守プログラムと都市再開発イニシアチブは、トレーラー調達をさらに強化します。さらに、ヨーロッパの強力なレンタルエコシステムは、柔軟な機器利用オプションを求める請負業者の間で短期採用を加速させます。
アジア太平洋
アジア太平洋は約29%の市場シェアを持ち、大規模なインフラ開発、急速な都市化、中国、インド、東南アジアでの鉱業の拡大により最も急速な成長を遂げています。地下鉄プロジェクト、高速道路、産業回廊、商業建設のための大量の資材移動が、エンドダンプトレーラーとサイドダンプトレーラーの需要を牽引しています。地域のセメント、骨材、建設資材産業の成長は、さらにフリートの必要性を高めています。新興経済国は、大規模な公共開発プログラムを支えるために、コスト効率が高く、高積載量のトレーラーを強調しています。農業と農村インフラの機械化の進展も、地域の拡大に大きく貢献し、アジア太平洋が重要な成長エンジンとしての役割を強化しています。
ラテンアメリカ
ラテンアメリカはダンプトレーラー市場の約6%を占めており、地域の鉱業の強度、農業活動、拡大する建設プログラムによって影響を受けています。ブラジル、チリ、ペルーなどの国々は、鉱石、銅精鉱、骨材、作物材料の輸送に適した重荷重ダンプトレーラーの強い需要を生み出しています。道路建設、空港拡張、都市開発を含むインフラの近代化イニシアチブがトレーラー調達に良い影響を与えています。しかし、経済の変動と不安定な投資サイクルがフリートの更新率に影響を与えます。これらの課題にもかかわらず、レンタルフリートへの依存の増加と物流業務の近代化が、産業ユーザー全体で安定した市場需要を支えています。
中東・アフリカ(MEA)
中東・アフリカ地域は世界市場シェアの約4%を占めており、需要は主に鉱業、大規模なインフラ開発、エネルギー部門の建設に集中しています。湾岸諸国は新しい高速道路、産業ゾーン、商業複合施設に多額の投資を行い、高容量ダンプトレーラーの採用を促進しています。アフリカでは、南アフリカ、ナミビア、ボツワナの鉱業が、重鉱物や剥土を扱う頑丈なトレーラーの一貫した需要を生み出しています。調達は経済的制約や輸入依存によって影響を受けることがありますが、地域は政府支援の開発プロジェクトの継続的な恩恵を受け、耐久性のあるダンプトレーラーフリートの市場拡大を支えています。
市場セグメンテーション:
タイプ別
- エンドダンプトレーラー
- サイドダンプトレーラー
- ボトムダンプトレーラー
用途別
- 建設
- 鉱業
- 農業
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
ダンプトレーラー市場は、耐久性、積載効率、カスタマイズ能力、アフターサポートで競争するグローバルメーカーと地域プレーヤーの混在が特徴です。主要企業は、安定性を高め、メンテナンスサイクルを短縮し、積載効率を向上させるために、先進的な油圧システムを備えた高強度の鋼とアルミニウムトレーラーの設計に注力しています。多くのメーカーは、建設、採掘、農業用途に合わせたエンドダンプ、サイドダンプ、ボトムダンプの構成を含む製品ラインを拡大しています。フリートオペレーター、レンタル会社、資材ハンドリング業者との戦略的パートナーシップは市場のリーチを強化し、テレマティクス統合やIoT対応の監視システムへの投資はライフサイクル価値と運用の透明性を通じて差別化を図ります。企業はまた、進化する安全性および規制基準への準拠を重視し、先進国市場での採用をサポートしています。インフラと採掘活動が世界的に拡大する中、競争の激化が進み、企業は生産能力を向上させ、溶接自動化を改善し、耐腐食性材料を取り入れることを促しています。全体として、革新中心の製造とサービス主導のビジネスモデルが進化する競争環境を定義しています。
主要プレイヤー分析:
- Mac Trailer (米国)
- Kögel Trailers (ドイツ)
- JCBL Limited (インド)
- East Manufacturing (米国)
- Schmitz Cargobull (ドイツ)
- MAXX-D Trailers (米国)
- Manac (カナダ)
- Wielton (ポーランド)
- Construction Trailer Specialists (米国)
最近の展開:
- 2025年4月、KögelはBAUMA 2025展示会で新しい軽量で耐久性のあるティッパーボディを発表しました。これは、建設および道路作業用途における積載効率と安定性を高めるために設計されています。
- 2025年1月、JCBL South(JCBLの一部門)は、BEML Limited(ミニラトナPSU)に100台目のカスタマイズされたトレーラーを納入し、その製造能力とカスタマイズソリューションへの注力を示しました。
- 2024年4月、Mac Trailerは「TipperMax」アルミニウムドロップセンターティッパートレーラーを導入しました。これは、標準の乗車高さを維持しながら、より高い積載量を可能にし、廃棄物輸送用途をターゲットにしています。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 政府がインフラ、道路建設、都市開発プログラムを拡大するにつれて、ダンプトレーラーの需要が増加します。
- メーカーは、積載効率を高め、燃料消費を削減するために、軽量アルミニウムと高強度鋼をますます採用します。
- テレマティクス、IoTシステム、および予測保守ツールは、フリート最適化のための標準機能になります。
- 高度な油圧安定システムの採用が進み、運用の安全性を向上させ、転倒リスクを軽減します。
- レンタルフリートの拡大は、契約者が柔軟でコスト効率の高い機器利用を求める中で加速します。
- 鉱業および採石業の運営は、重荷重で高容量のダンプトレーラーモデルの需要を引き続き牽引します。
- 自動化とデジタルフリート管理プラットフォームは、主要産業全体での調達決定に影響を与えます。
- 建設、農業、廃棄物管理用途のトレーラーカスタマイズが大幅に拡大します。
- 持続可能性の取り組みは、メーカーを腐食耐性コーティングと環境効率の高いコンポーネント設計に向かわせます。
- アジア太平洋、ラテンアメリカ、アフリカの新興市場は、産業成長によりフリートの近代化が進むでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ダンプトレーラー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ダンプトレーラー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたダンプトレーラーのセグメントはどれですか?
ダンプトレーラー市場の成長を促進している主な要因は何ですか?
ダンプトレーラー市場の主要企業はどこですか?
2024年にダンプトレーラー市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ダンプトレーラー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のダンプトレーラー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 63.52 billion → 2032: USD 85.21 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ダンプトレーラー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ダンプトレーラー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるダンプトレーラー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ダンプトレーラー市場市場の成長要因
- 3.3 ダンプトレーラー市場市場の抑制要因および課題
- 3.4 ダンプトレーラー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ダンプトレーラー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ダンプトレーラー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ダンプトレーラー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ダンプトレーラー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ダンプトレーラー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はダンプトレーラー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ダンプトレーラー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ダンプトレーラー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ダンプトレーラー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ダンプトレーラー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ダンプトレーラー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のダンプトレーラー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のダンプトレーラー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のダンプトレーラー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のダンプトレーラー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのダンプトレーラー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のダンプトレーラー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのダンプトレーラー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ダンプトレーラー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
