
市場概要
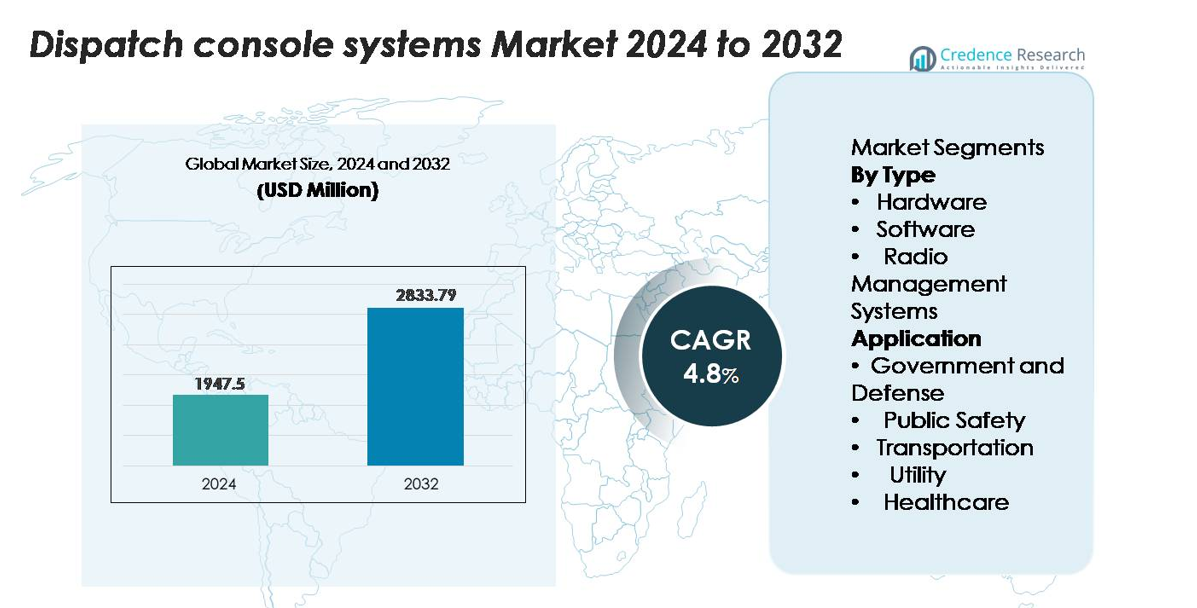
世界のディスパッチコンソールシステム市場は、2024年に19億4,750万米ドルと評価され、2032年までに28億3,379万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率4.8%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ディスパッチコンソールシステム市場規模 2024 | 19億4,750万米ドル |
| ディスパッチコンソールシステム市場、CAGR | 4.8% |
| ディスパッチコンソールシステム市場規模 2032 | 28億3,379万米ドル |
世界のディスパッチコンソールシステム市場では、Motorola Solutions, Inc.、Harris Corporation、Bosch Sicherheitssysteme GmbH、Zetron, Inc. (Kenwood)、Avtec Inc、Omnitronics, L.L.C.、Siemens Convergence Creators GmbH (AtoS)、Catalyst Communications Technologies, Inc.、EF Johnson Technologies、Cisco Systems, Inc.などのトッププレイヤーが、強力な製品ポートフォリオ、グローバルな足跡、戦略的パートナーシップでリードしています。これらの企業は、ハードウェア、ソフトウェア、ラジオ管理システムの革新を支配し、その規模とサービスネットワークを活用しています。地域的には、北米が2024年に世界収益の約32.2%を占める主要市場であり、米国市場での高い公共安全投資と早期技術採用を反映しています。
市場の洞察
- 世界のディスパッチコンソールシステム市場は2024年に19億4,750万米ドルに達し、2032年までに28億3,379万米ドルに達すると予測されており、予測期間中に年平均成長率4.8%で拡大しています。
- 市場の成長は、ミッションクリティカルな通信ネットワークの近代化の進展、IPベースのディスパッチプラットフォームの採用の増加、および公共安全、交通、ユーティリティ、医療分野における統合指令統制センターへの投資の増加によって推進されています。
- 新たなトレンドには、クラウド対応のリモートディスパッチ、AI支援のインシデント管理、およびラジオ、電話、ブロードバンドネットワークをサポートする相互運用可能なマルチエージェンシー通信アーキテクチャの需要の増加が含まれます。
- 競争の激しさは、Motorola Solutions、Harris Corporation、Zetron、Avtec、Cisco、Boschなどの主要企業によって形成されており、これらの企業は高度なソフトウェアコンソール、堅牢なハードウェアシステム、および強化されたサイバーセキュリティ機能に注力しています。
- 地域別では、北米が約32.2%の市場を保持し、次いでヨーロッパが約22〜25%、アジア太平洋が約22%です。タイプ別では、ハードウェアが支配的なセグメントであり、緊急対応展開の多さから公共安全がアプリケーションをリードしています。
市場セグメンテーション分析:
タイプ別
ディスパッチコンソールシステムにおいて、ハードウェアは依然として支配的なセグメントであり、ミッションクリティカルな環境での堅牢で低遅延の通信を可能にする重要な役割を果たしているため、最大の市場シェアを保持しています。ディスパッチセンターは、信頼性の高いオペレーターコンソール、堅牢な通信端末、およびマルチスクリーンワークステーションインフラへの投資を継続して行い、途切れない運用を維持しています。成長は、緊急対応ネットワークの近代化プログラムや、レガシーアナログインフラの置き換えによってさらに加速されています。クラウド統合、強化された相互運用性、およびマルチエージェンシーの調整をサポートする集中制御機能によって、ソフトウェアソリューションとラジオ管理システムは着実に拡大しています。
- 例えば、Motorola SolutionsのASTRO® 25システムの一部であるMCC 7500 IPディスパッチコンソールは、100のコンソールポジションをサポートし、エンドツーエンドAES-256暗号化と80ミリ秒未満のオーディオ処理遅延で動作しながら、マルチサイトトランクネットワーク全体で2,000以上のラジオチャンネルを制御し、ミッションクリティカルなディスパッチ操作に必要な高度なハードウェア性能を示しています。
アプリケーション別
公共安全は、緊急対応、法執行の調整、およびリアルタイムの現場通信における重要な機能のため、最高のシェアを占める主要なアプリケーションセグメントです。統合指令統制プラットフォームの展開の増加と次世代911アップグレードは、高度なディスパッチコンソールへの投資を強化し続けています。政府および防衛機関も、セキュアな通信要件と戦術的インシデント管理のニーズによって強力な採用を維持しています。交通、ユーティリティ、および医療分野は、運用の継続性、労働者の安全、および分散資産とサービスネットワーク全体の集中監視を優先する組織として、需要が高まっています。
- 例えば、ZetronのMAX Dispatchシステムは、公共安全業務で広く使用されており、コンソール位置ごとに最大128の完全に割り当て可能なチャンネルをサポートし、ネイティブインターフェースを通じてP25、DMR、LTEネットワークを統合し、冗長IPパスを介して50ミリ秒未満のレイテンシーで音声を処理し、ディスパッチャーが高ボリュームの緊急事態をリアルタイムで正確に調整できるようにしています。
主要な成長要因
ミッションクリティカル通信ネットワークの拡大
ミッションクリティカル通信インフラの急速な近代化は、ディスパッチコンソールシステムの採用の主要な推進力となっています。政府、公共安全機関、公益事業者は、レガシーのアナログシステムから、リアルタイムの音声、データ、インシデント管理ワークフローをサポートできるIPベースの相互運用可能な通信プラットフォームにアップグレードし続けています。これらのアップグレードには、マルチチャンネル処理、動的トークグループ構成、堅牢なフェイルオーバー機能を備えた次世代ディスパッチコンソールが必要です。全国的な公共安全ブロードバンドネットワークへの投資は、機関間のシームレスな調整を可能にし、緊急対応時間を改善することで需要をさらに強化します。国家安全保障、災害管理、重要インフラ保護において運用の継続性がますます重要になるにつれ、組織は状況認識を強化し、通信レイテンシーを削減する集中型の高可用性ディスパッチインターフェースを優先します。統一された通信環境へのシフトは、先進的なディスパッチコンソールソリューションの持続的な勢いを確保します。
- 例えば、L3HarrisのVIDA® P25プラットフォームは、ゾーンごとに最大128のトランクRFチャンネルをサポートし、完全に暗号化されたAES-256 IPトラフィックを提供します。ネットワークは冗長パスを介して40ミリ秒未満の音声レイテンシーを維持し、次世代ディスパッチコンソール統合の信頼性の高い基盤を形成します。
統合指令・制御センターの展開の増加
統合指令・制御環境の採用の増加は、洗練されたディスパッチコンソールシステムへの需要を促進しています。交通、国防、緊急医療サービス、公益事業の各機関は、マルチモーダル通信ツールとデータ豊富なビジュアライゼーションプラットフォームを備えた集中制御室に業務を統合しています。現代のディスパッチコンソールは、クロスファンクショナルチーム、デジタル証拠、センサーフィード、自動アラートを管理するための主要なインターフェースとして機能します。調整された緊急対応、インフラ監視、積極的なインシデント防止に強い重点が置かれ、機関は相互運用可能な無線、電話、IP通信モジュールを備えたコンソールを導入しています。IoTデバイス、GPSユニット、モバイルレスポンダーからのフィールドデータの増加は、重要な情報を効率的に統合、優先、ルーティングできるコンソールの必要性をさらに強調しています。機関が運用の標準化と応答精度の向上を追求する中で、高性能ディスパッチインターフェースの採用は加速し続けています。
- 例えば、SiemensのSiveillance Control Proは、大規模なキャンパスや重要なインフラ向けに構築されたスケーラブルな指令・制御プラットフォームです。このシステムは、OPCや専用SDKなどのオープンインターフェースを通じてアクセス制御、火災安全、ビデオ監視を統合し、複雑なサイト全体での統一された監視を可能にします。
IPベースおよびクラウドネイティブなディスパッチアーキテクチャへのシフト
従来のハードウェア重視の通信システムからIPベースおよびクラウドネイティブなディスパッチプラットフォームへの移行は、市場の成長を再構築しています。組織は、リモート操作、ブラウザベースのアクセス、集中型構成をサポートするソフトウェア中心のコンソールをますます採用しています。クラウド移行により、ディスパッチセンターはインフラコストを削減し、スケーラビリティを向上させ、緊急事態のピーク時に弾力的なコンピューティングリソースを利用できます。特に分散チームや災害シナリオにとって価値のあるリモートディスパッチ機能が採用をさらに加速させます。オーバーザエアのアップグレードを通じて機能を更新し、AI支援ルーティング、自動コール配信、リアルタイム分析と統合する柔軟性が運用効率を向上させます。公共安全、防衛、産業セクター全体でデジタルトランスフォーメーションの取り組みが加速する中、仮想化されたディスパッチエコシステムへのシフトは、グローバル市場全体での構造的成長の触媒として浮上しています。
主要なトレンドと機会
AI、オートメーション、および予測分析の統合
AI駆動の機能は、ディスパッチコンソールの能力を急速に変革し、よりインテリジェントで効率的な緊急操作のための大きな機会を生み出しています。現代のシステムは、ますます自動化されたコールトリアージ、インテリジェントなインシデントの優先順位付け、予測的なワークロードモデリングを組み込み、ディスパッチャーの負担を大幅に軽減します。機械学習アルゴリズムは、過去の通信パターン、地理空間データ、センサーフィードを分析してリソースのニーズを予測し、意思決定の精度を向上させることができます。AI駆動の分析と統合されたコンピュータ支援ディスパッチ(CAD)は、ルーティング効率を改善し、通信のボトルネックを特定し、インシデントのクローズ時間を短縮します。エージェンシーが運用の正確性を求める中、自動アラート分類、音声からテキストへの転写、および異常検出がコンソールの使いやすさを強化します。インテリジェントコンソールの需要は、エッジ分析、拡張意思決定支援、および高度なイベント相関技術に焦点を当てたメーカーにとって強力なイノベーションの道を作り出します。
- 例えば、RapidSOSは主要なCADおよびディスパッチプラットフォームに統合されており、年間2億5千万以上の緊急データ取引を処理し、デバイスレベルのリアルタイム位置情報を最短5秒間隔で更新します。これにより、AI駆動のディスパッチシステムが迅速なトリアージと高精度の予測インシデントモデリングを行うことが可能になります。
クラウドベースのリモートディスパッチの採用拡大
リモートおよびハイブリッドディスパッチモデルは、労働力の柔軟性、継続性の計画、分散型指揮構造の必要性に駆動され、主要なトレンドとして浮上しています。クラウドベースのコンソールは、通信品質やシステムの冗長性を損なうことなく、安全なリモートワークステーションからディスパッチャーが操作できるようにします。このモデルは、自然災害、パンデミック、インフラ障害の際に、地域間で迅速にディスパッチ能力を再配分することで、回復力を強化します。さらに、クラウドネイティブソリューションは、シームレスなソフトウェアアップグレード、強力なサイバーセキュリティフレームワーク、コスト効率の高いスケーラビリティを提供します。より多くの機関が通信インフラを近代化するにつれて、リモートディスパッチは魅力的な運用戦略となり、プラットフォームベンダーがブラウザベースのコンソール、暗号化されたクラウド通信レイヤー、サブスクリプション駆動のサービスモデルを提供する機会を開きます。
- 例えば、Motorola SolutionsのCommandCentral Cloudプラットフォームは、20以上のグローバルAWSアベイラビリティゾーンで動作し、エンドツーエンドのAES-256暗号化をサポートしながら、ウェブベースのインターフェース機能を通じて最大300の同時リモートコールハンドリングセッションを処理できるようにし、大規模なリモートディスパッチ操作を直接可能にします。
マルチエージェンシー通信ネットワーク間の相互運用性の向上
相互運用性は、警察、消防、EMS、交通、公共事業部門間でシームレスな通信を必要とする機関にとって最優先事項となっています。次世代ディスパッチコンソールは、クロスネットワークブリッジング、マルチバンド無線制御、統一されたトークグループ管理をサポートし、さまざまな機関が緊急時に効率的に調整できるようにします。全国的なブロードバンド安全ネットワークや国境を越えたセキュリティ協力の台頭は、相互運用可能なコンソールアーキテクチャの必要性をさらに強化します。柔軟なAPI、標準ベースのインターフェース、マルチプロトコル無線統合を提供するベンダーは、機関がサイロ化されたシステムを統一された通信環境に置き換える際に、重要な機会を捉えることができます。
主要な課題
接続されたディスパッチ環境におけるサイバーセキュリティの脆弱性
ディスパッチシステムがIPベースおよびクラウド接続アーキテクチャに移行するにつれて、サイバーセキュリティリスクが重要な課題として浮上しています。集中型コンソールプラットフォームは、ランサムウェア、侵入、データ傍受に非常に脆弱な機密インシデントデータ、リアルタイム通信ログ、運用ワークフローを処理します。エンドツーエンドの暗号化、セキュアな認証、マルチレイヤーネットワーク保護を確保するには、かなりの投資と継続的な監視が必要です。公共安全機関やユーティリティは、制約されたITリソースで運営されることが多く、堅牢なセキュリティ衛生を維持することが難しいです。コンソールがCADプラットフォーム、IoTセンサー、フィールドデバイスと統合されるにつれて、攻撃面はさらに拡大します。デジタル通信エコシステムの複雑さが増す中、先進的なサイバーセキュリティフレームワークが求められますが、採用は地域によって不均一であり、ディスパッチオペレーターにとって運用上および規制上の課題を生み出しています。
システムの近代化の高コストと統合の複雑さ
レガシーアナログまたは独自システムからIP対応の相互運用可能なプラットフォームへのディスパッチコンソールのアップグレードには、かなりの資本支出と複雑な統合プロセスが伴います。多くの機関は、現代のシステムと互換性のない長年の通信インフラを運用しており、大規模なハードウェアの交換、ネットワークの再設計、および労働力の再訓練が必要です。無線ネットワーク、電話プロトコル、CADソフトウェア、およびデータ管理プラットフォームとの統合は、展開時間を増加させ、専門的な技術的専門知識を必要とします。特に小規模な自治体や開発途上地域では、予算の制約が近代化の努力を遅らせます。継続的なメンテナンスコスト、ソフトウェアライセンス料、および定期的なハードウェア更新サイクルは、次世代ディスパッチコンソールの明確な運用上の利点にもかかわらず、採用のペースを制限する財政的負担をさらに増加させます。
地域分析
北米
北米はディスパッチコンソール市場をリードし、2024年には世界の収益の約32.2%を占めています。この地域は、高い公共安全投資、IPベースのインフラの早期採用、資金が豊富な防衛および緊急対応ネットワークの恩恵を受けています。確立されたプレーヤーと強力な規制フレームワークは、レガシーシステムの統合デジタルディスパッチ環境へのアップグレードを促進します。ファーストレスポンダー通信および協調的な複数機関システムへの継続的な資金提供が成長を促進します。コスト圧力と成熟市場の飽和が拡大を抑制しますが、交換サイクルと技術更新プログラムは北米における主要な収益源として残ります。
ヨーロッパ
ヨーロッパは、世界のディスパッチコンソールシステム市場の推定22-25%を占めています。この地域は、緊急サービスにおける国境を越えた協力の増加、相互運用性基準の向上、および輸送およびユーティリティ部門からの需要の増加が特徴です。EUレベルのイニシアチブは公共安全通信の近代化を推進し、レガシーTETRAシステムは徐々にIP対応のディスパッチプラットフォームにアップグレードされています。課題には、小国における予算の制約と公共機関における調達サイクルの遅さが含まれます。それにもかかわらず、統一された指令センターアーキテクチャへの移行は、ヨーロッパセグメントにとって安定した成長経路を提供します。
アジア太平洋
アジア太平洋地域では、2024年に市場シェアが約22%を占め、中国とインドがその地域需要の半分以上を占めています。急速な都市化、輸送およびユーティリティネットワークの成長、および公共安全インフラの拡大が成長を支えています。政府はスマートシティのイニシアチブと統合ディスパッチコンソールに投資し、緊急サービス、交通ハブ、大規模な産業施設をサポートしています。成長率は成熟した地域よりも高いですが、課題にはレガシーシステムの相互運用性、断片的な調達慣行、および国ごとに異なる規制体制が含まれます。アジア太平洋市場は、コンソールシステムベンダーにとって強力な上昇の可能性を提供します。
中東・アフリカ
中東・アフリカ(MEA)地域は、世界のディスパッチコンソール市場の約8-10%を占めています。成長は、公共安全通信、重要インフラ保護、およびエネルギーセクターの監視システムへの投資の強化によって推進されています。GCC諸国における大規模プログラムと都市インフラ支出の増加がディスパッチコンソールソリューションの採用を促進します。しかし、多くのアフリカ諸国では予算の制約、インフラのギャップ、認識の低さが全体のシェアを制限しています。この地域は新興のフロンティアとして残っており、多様な現地条件に適応したコスト効果の高い、スケーラブルで相互運用可能なディスパッチプラットフォームを提供するベンダーにとって重要な機会を提供します。
ラテンアメリカ
ラテンアメリカのシェアは、世界のディスパッチコンソールシステム市場の約5〜6%を占めています。大規模な地域市場の政策立案者は、緊急対応、交通、ユーティリティ通信システムを近代化するための予算をますます割り当てています。しかし、経済の不安定さ、公共部門の予算制約、調達の長期化が投資のペースを遅らせています。モジュラーソリューション、現地サポート、柔軟な資金調達を提供できるベンダーは利益を得る可能性があります。絶対的な成長は穏やかですが、特に交通回廊やスマートグリッドのイニシアチブにおけるインフラの近代化への取り組みは、ラテンアメリカを発展途上でありながら実行可能な市場として位置づけています。
市場セグメンテーション:
タイプ別
- ハードウェア
- ソフトウェア
- ラジオ管理システム
用途
- 政府と防衛
- 公共安全
- 交通
- ユーティリティ
- ヘルスケア
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ディスパッチコンソールシステム市場の競争環境は、グローバルな技術リーダー、専門の通信ソリューションプロバイダー、相互運用可能なIPベースのアーキテクチャに焦点を当てた新興のソフトウェア中心のベンダーの混在によって特徴付けられています。企業は、システムの信頼性、統合の柔軟性、サイバーセキュリティの強化、ラジオ、電話、ブロードバンドプラットフォームにわたるマルチネットワークサポートで競争しています。主要なプレーヤーは、クロスエージェンシーコミュニケーション、ビジュアルインシデント管理、レガシーシステムからクラウド対応環境へのシームレスな移行をサポートするスケーラブルなコンソールソリューションの開発を重視しています。公共安全機関、交通ネットワーク、ユーティリティオペレーターとの戦略的パートナーシップは、市場での存在感を強化する上で重要な役割を果たしています。ベンダーはまた、AI駆動の分析、リモートディスパッチ機能、統一された指令センターインターフェースを備えたポートフォリオを拡大し、進化する運用要求に応えています。研究開発への継続的な投資、合併と買収により、主要メーカーは製品性能を向上させ、展開速度を加速し、長期的なライフサイクルサポートを提供し、世界的に拡大するディスパッチコンソールエコシステムにおける競争優位性を強化しています。
主要プレイヤー分析
- Avtec Inc
- Harris Corporation
- EF Johnson Technologies
- Zetron, Inc. (Kenwood)
- Omnitronics, L.L.C.
- Motorola Solutions, Inc.
- Catalyst Communications Technologies, Inc.
- Siemens Convergence Creators GmbH (AtoS
レポートのカバレッジ
この調査レポートは、タイプ、用途、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制状況、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、リモートおよび分散型運用モデルをサポートするクラウドネイティブなディスパッチプラットフォームにさらにシフトします。
- AI駆動のインシデント優先順位付けと自動化されたコール処理が次世代コンソールの標準機能になります。
- ブロードバンド、LTE、5G、および無線ネットワークの統合により、複数機関の相互運用性とリアルタイムデータ共有が強化されます。
- ソフトウェア定義のコンソールは、ハードウェアに依存する従来のシステムから移行する際に重要性を増します。
- ディスパッチ環境がより多くのIPベースおよび接続されたアーキテクチャを採用するにつれて、サイバーセキュリティの強化が最優先事項となります。
- 指令センターは、ビデオ、GIS、テレメトリー、通信フィードを統合する統一インターフェースをますます採用します。
- 公共安全のデジタルトランスフォーメーションの取り組みが、システムの置き換えと大規模なフリートの近代化を加速させます。
- ベンダーは、ユーティリティ、ヘルスケア、輸送の多様なニーズに対応するために、モジュール式でスケーラブルなコンソールソリューションを拡大します。
- グローバルなスマートシティプログラムが、都市の安全とモビリティ運用をサポートする統合ディスパッチシステムの需要を高めます。
- 技術プロバイダーと公共安全機関の間の戦略的コラボレーションが、エコシステムの革新と長期的なサービスモデルを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のディスパッチコンソールシステムの市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、ディスパッチコンソールシステム市場はどのくらいの年平均成長率で成長すると予測されていますか?
ディスパッチコンソールシステムの市場での主要な地域はどこですか?
ディスパッチコンソールシステム市場の成長の主要な要因は何ですか?
ディスパッチコンソールシステム市場において、アプリケーション別の主要なセグメントはどれですか?
ディスパッチコンソールシステム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ディスパッチコンソールシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のディスパッチコンソールシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,947.5 million → 2032: USD 2,833.79 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ディスパッチコンソールシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ディスパッチコンソールシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるディスパッチコンソールシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ディスパッチコンソールシステム市場市場の成長要因
- 3.3 ディスパッチコンソールシステム市場市場の抑制要因および課題
- 3.4 ディスパッチコンソールシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ディスパッチコンソールシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ディスパッチコンソールシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ディスパッチコンソールシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ディスパッチコンソールシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ディスパッチコンソールシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はディスパッチコンソールシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ディスパッチコンソールシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ディスパッチコンソールシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ディスパッチコンソールシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ディスパッチコンソールシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ディスパッチコンソールシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のディスパッチコンソールシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のディスパッチコンソールシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のディスパッチコンソールシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のディスパッチコンソールシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのディスパッチコンソールシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のディスパッチコンソールシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのディスパッチコンソールシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ディスパッチコンソールシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
