
市場概要
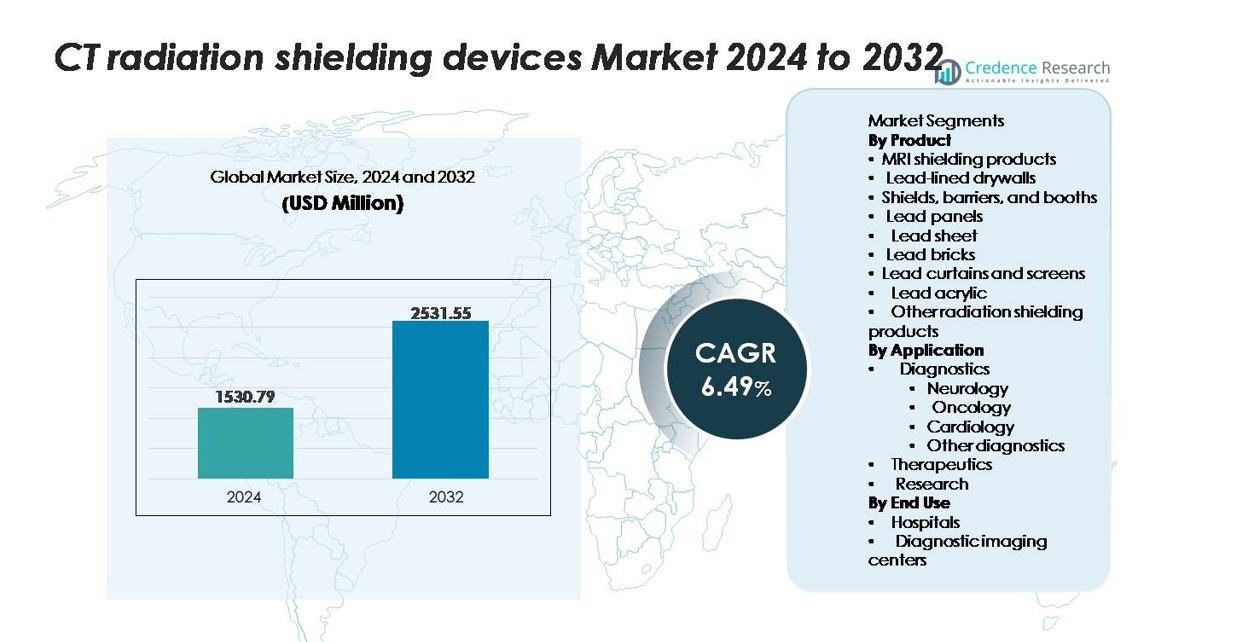
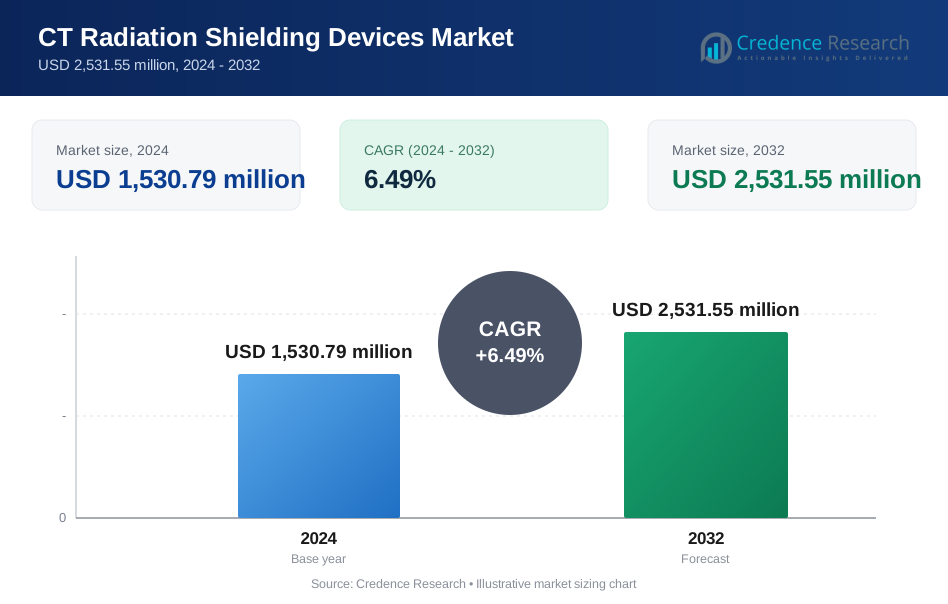
CT放射線遮蔽装置市場は2024年に15億3,079万米ドルと評価され、2032年までに25億3,155万米ドルに達すると予測されており、予測期間中のCAGRは6.49%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のCT放射線遮蔽装置市場規模 | 15億3,079万米ドル |
| CT放射線遮蔽装置市場、CAGR | 6.49% |
| 2032年のCT放射線遮蔽装置市場規模 | 25億3,155万米ドル |
CT放射線遮蔽装置市場は、Marshield、INFAB、Burlington Medical、AmRay、Lemer Pax、日本電気硝子、Frank Shields、Modcon、Entromedical Healthcare Solutions、A&L Shieldingを含む確立されたメーカーのコアグループによって支配されています。これらの企業は、規制遵守と高い減衰性能を保証する鉛裏地の乾式壁、移動式バリア、アクリルシールド、複合材料の進歩を通じて競争しています。北米は、CT設置率の高さと厳しい放射線安全基準に支えられ、約34%のシェアで世界市場をリードしており、続いてヨーロッパが約28%で、強力な規制枠組みと診断センターの近代化が需要をさらに加速させています。
市場の洞察
- CT放射線遮蔽装置市場は2024年に15億3,079万米ドルと評価され、2032年までに25億3,155万米ドルに達すると予測されており、予測期間中のCAGRは6.49%です。
- 市場の成長は、世界的なCT手順の増加、診断イメージングセンターの拡大、病院や外来施設全体での構造的放射線防護を義務付ける厳しい規制要件によって推進されています。
- 主要なトレンドには、モジュラーおよびモバイル遮蔽システムへのシフト、環境に優しい非鉛複合材の採用の増加、次世代のマルチスライスおよびスペクトラルCT設置に合わせたアップグレードが含まれます。
- 競争は、Marshield、INFAB、Burlington Medical、AmRay、Lemer Pax、Nippon Electric Glassなどのプレイヤー間で激化しており、差別化は材料性能、部屋のカスタマイズ、規制認証に焦点を当てています。
- 地域的には、北米が約34%のシェアでリードし、次いでヨーロッパ(約28%)、アジア太平洋(約26%)が続きます。セグメンテーション内では、鉛張りのドライウォールが支配的な製品シェアを保持しており、高いCT利用率のため診断が最大のアプリケーションセグメントです。
市場セグメンテーション分析:
製品別
鉛張りのドライウォールは、CTスイートの遮蔽に広く使用され、設置の容易さと高い減衰性能のため、支配的な製品セグメントを表し、最大の市場シェアを保持しています。病院やイメージングセンターでの規制コンプライアンスを満たす能力が採用を強化しています。診断インフラの拡張や老朽化した放射線室の改修によって需要がさらに支えられています。モジュラーまたは一時的な遮蔽が必要な場合には、鉛レンガ、パネル、カーテン、ブースなどの補完製品が注目を集めており、MRI遮蔽製品や鉛アクリルは、視認性、オペレーター保護、柔軟な部屋構成への注目の高まりから利益を得ています。
- 例えば、MarShieldは、1.6 mmから12.7 mmの固体鉛厚を石膏ボードに結合した鉛張りのドライウォールパネルを製造しており、標準の鉛レンガは99.9%純鉛で、寸法は50.8 mm × 101.6 mm × 203.2 mmで、CTおよび診断設置のための認定された減衰を保証しています。
用途別
診断は主要なアプリケーションセグメントであり、CTスキャナーが腫瘍学、神経学、心臓病学、一般的なイメージングワークフローの中心にあるため、最大のシェアを占めています。この支配は、CT利用率の上昇、患者数の増加、技術者や周囲の臨床エリアの安全基準の向上によって推進されています。腫瘍学および神経学部門は、より頻繁なイメージングがより強力な遮蔽ソリューションを必要とするため、大きく貢献しています。治療および研究用途は、先進的な放射線ベースの手順および実験的なイメージングプロトコルの拡大に伴い、着実に成長しており、職業被ばく規制および次世代スキャナー仕様に準拠するための一貫した遮蔽アップグレードが求められています。
- 例えば、INFABのClear-Pb®鉛アクリルパネルは、150 kVpで00 mm Pb相当の保護を提供し、光学的透明度は88%です。一方、日本電気硝子のLX-57B放射線遮蔽ガラスは、厚さ8 mmから25 mmで0.50 mmおよび1.00 mm Pb相当の減衰を実現します。さらに、Lemer PaxのProtecSom®モバイルスクリーンは、強化フレームと2.0 mm Pb遮蔽を統合し、10,000回以上の移動サイクルに対してテストされており、高使用診断スイートでの耐久性のあるパフォーマンスを保証します。
最終用途別
病院は、CTシステムの広範な導入、高い患者スループット、厳格な放射線防護ガバナンスにより、最大の市場シェアを持つ支配的な最終用途セグメントです。外傷ケア、腫瘍診断、緊急画像診断への関与により、恒久的およびアップグレードされた遮蔽インフラの必要性が加速されます。診断画像センターは、急速な外来画像の拡大とマルチスライスおよびスペクトルCT技術の採用により、2番目に大きなユーザーとして続きます。効率的なワークフロー、安全認証、部屋の最適化に焦点を当てることで、バリア、パネル、アクリルベースのソリューションを含むモジュラー遮蔽製品の強い需要が維持されます。
主要成長ドライバー
世界的なCT手順の増加と診断インフラの拡大
腫瘍のステージング、神経評価、外傷評価、心臓診断のためのCT画像に対する患者の依存度が高まることで、放射線遮蔽環境の必要性が大幅に増加します。世界中の病院は、マルチスライス、スペクトル、高解像度CTシステムで診断能力を拡大しており、それぞれが職業被ばく限度を維持するための適合遮蔽を必要とします。救急部門、がんセンター、三次医療施設の拡大は、鉛ライニングされた乾式壁、バリア、遮蔽パネルの設置をさらに加速します。発展途上地域が新しい診断センターや公衆衛生投資を通じて画像アクセスを強化するにつれて、遮蔽デバイスの調達が比例して増加します。さらに、老朽化した放射線科の改修や、散乱放射線の閾値の厳格化などの更新された規制基準を満たすためのアップグレードが、高ボリュームの画像センターでの継続的な交換需要を促進します。
- 例えば、MarShieldの鉛ライニングされた乾式壁システムは、15.9 mmの石膏に結合された1.6 mmから12.7 mmの固体鉛シートを統合し、CTスイートのためのNCRP認定の減衰を満たしています。
厳格な放射線安全規制とコンプライアンス要件の増加
国内および国際的な安全機関は、医療従事者、患者、隣接部門の放射線被ばくを制限するために厳格な基準を施行しています。NCRP、ICRP、および国別ガイドラインへのコンプライアンスは、適切な構造遮蔽、認定された減衰材料、および定期的な施設評価を必要とします。新しい高出力スキャナーを設置する施設は、より強い放射線プロファイルに対応できる遮蔽ソリューションを採用する必要があり、既存のCTスイートでもアップグレードを促進します。必須の放射線防護監査、ライセンス、および部屋設計の承認は、病院や画像センターに高品質の鉛シート、乾式壁、アクリルシールド、モジュラーバリアへの投資を促します。これらの規制圧力は、安定した非裁量的な需要を生み出します。さらに、画像安全性、技術者保護、施設認証のための認定プログラムの拡大は、適合遮蔽インフラの必要性を強化し、規制の施行が最も強力な市場成長の触媒の一つとなっています。
- 例えば、MarShieldの鉛シートは、医療用シールドに適合するASTM B749に準拠し、4mmから50mmの厚さで製造されており、施設のシールドレポートに正確に対応できます。
シールド材料とモジュール式ルームデザインにおける技術的進歩
放射線シールド材料の革新は、耐久性、設置効率、減衰性能を向上させ、医療提供者がインフラをアップグレードすることを促進しています。先進的な鉛複合ソリューション、非鉛代替品、高密度金属合金が、シールド効率を維持しながら重量を軽減するためにますます使用されています。モジュール式シールドブース、移動式バリア、透明な鉛アクリルパネルは、マルチスキャナー環境、進化するケアパスウェイ、エルゴノミックなワークフローデザインをサポートする柔軟なルーム構成を可能にします。プレハブの鉛ライニングパーティションと迅速に設置できるドライウォールは、ダウンタイムを減らし、CTルームの迅速な稼働を可能にし、多忙な病院や外来画像センターにとって利点となります。これらの革新は、構造的制限が重い従来のシールドを防ぐ改修プロジェクトもサポートします。ベンダーが製造の一貫性を向上させ、精密に設計されたジョイント、耐腐食性の複合層を導入するにつれ、エンドユーザーは製品寿命の延長、メンテナンスの削減、安全性能の向上の恩恵を受け、先進国および新興市場での採用が加速しています。
主要なトレンドと機会
モジュール式および移動式シールドソリューションの採用の増加
医療提供者は、動的なルームレイアウトと多目的な画像環境をサポートするため、移動可能なバリア、移動式ブース、パネルなどのモジュール式シールドシステムをますます好むようになっています。このトレンドは、迅速でカスタマイズ可能な構成を必要とする外来画像ネットワークや高スループット放射線センターの増加と一致しています。移動式放射線バリアは、介入的CT手順、外傷評価、緊急スキャン中の柔軟な配置を可能にします。軽量な複合構造、透明な鉛アクリル窓、エルゴノミックな移動設計を提供するメーカーは、このシフトから利益を得ています。さらに、民間の画像オペレーターが高価な構造改修なしにマルチスキャナー拡張を収容するためにスケーラブルなシールドを採用することで、機会が拡大しています。病院の改修中にポップアップ診断ユニットや一時的な画像スイートの使用が増えることで、モジュール式および再配置可能なソリューションの需要がさらに強化されています。
- 例えば、INFABのClear-Pb®移動バリアは、150 kVpで00 mm Pb相当の保護を備え、609 mm × 762 mmまでの視認パネルを特徴とし、オペレーターの視認性を88%の光学的透明度で維持します。
非鉛および環境に優しいシールド材料への移行の増加
持続可能性の取り組みと環境規制が、非鉛シールド材料の採用を促進しています。タングステン、ビスマス、アンチモン、または多層合金を統合した複合ソリューションは、高い減衰を提供しながら、有害物質の取り扱い要件を削減します。これらの代替品は、環境リスクを最小限に抑え、廃棄プロトコルを簡素化し、鉛関連の汚染問題を排除しようとする医療施設にアピールします。高密度複合材料のエンジニアリングと先進的なラミネーション技術に投資するベンダーは、安全で軽量、RoHS準拠のシールドを求める市場で新たな機会を捉えています。政府が医療施設の建設廃棄物に関する規則を厳しくするにつれ、環境に優しいシールドは、新築のCTスイートや主要施設のアップグレードで注目を集めています。このトレンドは、従来の鉛パネルやドライウォールに匹敵するかそれ以上の性能を提供する革新的な材料の機会を広げています。
- たとえば、INFABのKIARMOR®二層非鉛コアは、従来の鉛と比較してエプロンの重量を30%削減しながら、130 kVpで50 mm Pb相当の保護を提供します。
主要な課題
古い施設における高い設置コストとインフラの制限
CTルームの構造的シールドは、強化、専門的な設置、コンプライアンスに基づくデザインのカスタマイズを必要とすることが多く、初期資本コストを引き上げます。古い病院は、既存の構造が大規模な再建なしでは荷重を支えられないため、重い鉛張りの壁を改造する際に課題に直面します。これにより設置のタイムラインが遅れ、全体的なプロジェクト費用が増加します。賃貸ビルで運営されている外来画像センターは、大規模な構造変更に制限があるため、重いシールドソリューションの採用が制限され、部分的またはモジュラーの代替案に依存することが増えます。高い設置コストは、コストに敏感な地域の小規模および中規模の施設がタイムリーにアップグレードすることを思いとどまらせ、画像需要が増加しているにもかかわらず市場浸透を遅らせます。
サプライチェーンの制約と原材料の供給変動
放射線シールドに使用される鉛、複合金属、および高密度合金は、世界的な供給変動、鉱業セクターの混乱、および危険物輸送に関する規制制限の影響を受けます。原材料の調達の遅れは製造のタイムラインを延ばし、シールドコンポーネントのタイムリーな納品を妨げる可能性があります。価格の変動は、特に大規模な施設拡張時に病院や画像センターの予算計画に影響を与えます。製造業者はまた、環境コンプライアンスと採掘された材料の追跡可能性に関連する監視の強化に直面しており、運用の複雑さを増しています。これらの要因は、特に急成長する医療市場での迅速なCTルームの導入を必要とする場合に、一貫した生産出力、コストの安定性、およびプロジェクトスケジュールの維持に課題をもたらします。
地域分析
北アメリカ
北アメリカは、約34%の最大の市場シェアを持ち、高いCT利用率、厳しい放射線安全規制、および診断施設のアップグレードへの継続的な投資によって推進されています。病院や画像ネットワークは、マルチスライスおよびスペクトラルCTシステムを統合する際に、先進的なシールドソリューションを積極的に採用しています。NCRPなどの機関からの強力な規制コンプライアンスフレームワークは、認定された鉛張りの乾式壁、バリア、およびモジュラーシールドシステムの安定した需要を強化します。確立されたシールドメーカーの存在と米国の医療インフラ全体での迅速な改修サイクルは、世界市場におけるこの地域のリーダーシップの地位をさらに強化しています。
ヨーロッパ
ヨーロッパは、現代の放射線インフラ、強力な規制の義務、および非鉛シールド材料の加速された採用によって支えられ、世界需要の約28%を占めています。ドイツ、フランス、英国、北欧の公的および私的医療システムは、広範な病院近代化イニシアチブの一環として、放射線安全なCTスイートに投資し続けています。EUレベルの厳しい労働者放射線被曝に関する指令は、高性能シールドソリューションの調達を強化します。さらに、ヨーロッパのエコフレンドリーな複合材への嗜好は、代替材料パネルやアクリルバリアの機会を生み出します。腫瘍学および神経学の画像サービスの継続的な拡大は、確立された市場と新興市場の両方で安定した需要を支えています。
アジア太平洋
アジア太平洋は市場の約26%を占めており、中国、インド、日本、東南アジア全体での診断イメージング能力の急速な拡大により、最も急成長している地域セグメントを表しています。政府資金による医療インフラプロジェクトと都市および準都市部でのCT設置率の上昇が、シールドの採用を強く支えています。民間のイメージングセンターも、高い患者数に対応するために急速に拡大しており、コスト効率の良いドライウォール、モジュール式バリア、アクリルソリューションの設置を推進しています。放射線安全コンプライアンスの意識向上と国際的なシールドメーカーからの投資の増加により、アジア太平洋は世界市場における主要な成長エンジンとして位置づけられています。
ラテンアメリカ
ラテンアメリカは世界市場シェアの約7%を占めており、成長はブラジル、メキシコ、チリ、コロンビアに集中しています。診断イメージングへの投資の増加、民間病院チェーンの拡大、公立放射線部門の近代化が、CTシールド製品の安定した需要に寄与しています。しかし、経済的制約や施設改修サイクルの遅さにより、浸透は不均一です。施設が最小限の構造変更で済むコスト効率の良いソリューションを求める中、モジュール式シールドシステムの採用が増加しています。規制の徐々に厳格化とCT手続きの増加が、都市部および二次医療クラスター全体での市場の漸進的な拡大を支えています。
中東・アフリカ
中東・アフリカ地域は世界市場の約5%を占めており、GCC、南アフリカ、新興の北アフリカ経済におけるイメージングインフラの開発によって推進されています。新しい病院、診断センター、専門の腫瘍施設への高い投資が、鉛ライニングのドライウォール、ブース、シールドパネルを備えた放射線対応CTスイートの需要を支えています。湾岸諸国は、国の医療近代化計画の一環として先進的なイメージング技術を優先し続けています。しかし、いくつかのアフリカ市場では、コストの障壁と規制の施行が限られているため、採用は遅れています。民間セクターの参加の増加が、徐々に市場浸透を支えると期待されています。
市場セグメンテーション:
製品別
- MRIシールド製品
- 鉛ライニングのドライウォール
- シールド、バリア、ブース
- 鉛パネル
- 鉛シート
- 鉛レンガ
- 鉛カーテンとスクリーン
- 鉛アクリル
- その他の放射線シールド製品
用途別
- 診断
- 神経学
- 腫瘍学
- 心臓病学
- その他の診断
- 治療
- 研究
エンドユース別
- 病院
- 診断イメージングセンター
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
CT放射線遮蔽装置市場の競争環境は、確立された遮蔽メーカー、専門的な材料供給業者、およびモジュラー保護システムの提供者の混合を特徴としています。主要企業は主に材料の品質、規制の遵守、設置効率、多様なCTルームレイアウトに対するカスタマイズ能力で競争しています。多くのベンダーは、安全で軽量な遮蔽材料に対する需要の増加に対応するため、鉛裏地のドライウォール、バリア、アクリルパネル、非鉛複合ソリューションのポートフォリオ拡大に注力しています。施設の拡張、製品認証、病院建設請負業者との提携を含む戦略的イニシアチブが市場の地位を強化します。メーカーは、外来画像診断センターでの採用の増加に対応するため、モジュラーおよびモバイル遮蔽システムをますます重視しています。高密度複合材や透明遮蔽技術の継続的な進歩が競争をさらに激化させています。アジアやヨーロッパの地域プレーヤーは、コスト効果の高い遮蔽材料を提供することで価格競争力に貢献し、グローバルサプライヤーは、エンジニアリングの精度、長い製品耐久性、国際的な放射線防護基準の遵守を通じて差別化を図っています。
主要プレイヤー分析
- Marshield
- INFAB
- Frank Shields
- Modcon
- 日本電気硝子
- Burlington Medical
- Lemer Pax
- AmRay
- Entromedical Healthcare Solutions
- A&L Shielding
最近の展開
- 2025年8月、MarShieldはカナダのCANDU®キャンペーンの公式アンバサダーに任命され、放射線遮蔽ソリューションにおけるリーダーシップを強化しました。
- 2024年8月、Burlingtonは、介入的イメージング環境におけるオペレーターの安全性を向上させるために、乳房、腋窩、甲状腺エリア用のBAT™ユニバーサル放射線防護衣の発売を発表しました。
- 2024年5月、INFABは、X線およびCT環境での散乱放射線からの保護を強化するために設計された新しい鉛アクリル移動バリアを紹介するブログ記事を公開しました。
レポートのカバレッジ
この調査レポートは、製品、用途、最終用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場の動向、規制の状況、および業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 医療施設がCTイメージング能力を拡大し、より高出力のスキャナーにアップグレードするにつれて、先進的な遮蔽システムの需要が高まります。
- 柔軟な部屋のレイアウトと多用途の診断環境をサポートするために、モジュラーおよび移動式遮蔽ソリューションの採用が加速します。
- 病院がより安全で軽量、環境に配慮した代替品を追求するにつれて、非鉛複合遮蔽材料が注目を集めます。
- 外来イメージングセンターの成長により、コスト効率の高いドライウォール、バリア、アクリルパネルの設置が増加します。
- 放射線安全規制がさらに厳しくなり、施設の監査や準拠した遮蔽インフラへのアップグレードがより頻繁に行われるようになります。
- 技術革新により、遮蔽製品全体で材料の耐久性、減衰精度、設置効率が向上します。
- アジア太平洋および中東の新興市場は、急速な診断インフラの拡大により、主要な成長貢献者となります。
- オペレーターの視認性と放射線防護を両立させるために、透明な遮蔽ソリューションの統合が進みます。
- 古い放射線科の部屋が近代化および構造的改修を受けるにつれて、交換需要が強化されます。
- メーカーは、スペクトルおよび超高速システムを含む次世代CTモダリティをサポートする最適化された遮蔽設計に注力します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
CT放射線遮蔽装置の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、CT放射線遮蔽装置市場はどのくらいの年平均成長率で成長すると予測されていますか?
CT放射線遮蔽装置の市場での主要な地域はどこですか?
CT放射線遮蔽装置市場の成長の主要な要因は何ですか?
CT放射線遮蔽装置市場において、用途別の主要なセグメントはどれですか?
CT放射線遮蔽装置市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 CT放射線遮蔽装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のCT放射線遮蔽装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,530.79 million → 2032: USD 2,531.55 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 CT放射線遮蔽装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. CT放射線遮蔽装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるCT放射線遮蔽装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 CT放射線遮蔽装置市場市場の成長要因
- 3.3 CT放射線遮蔽装置市場市場の抑制要因および課題
- 3.4 CT放射線遮蔽装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 CT放射線遮蔽装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 CT放射線遮蔽装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、CT放射線遮蔽装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 CT放射線遮蔽装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. CT放射線遮蔽装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はCT放射線遮蔽装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 CT放射線遮蔽装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 CT放射線遮蔽装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 CT放射線遮蔽装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 CT放射線遮蔽装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新CT放射線遮蔽装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のCT放射線遮蔽装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のCT放射線遮蔽装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のCT放射線遮蔽装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のCT放射線遮蔽装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのCT放射線遮蔽装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のCT放射線遮蔽装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのCT放射線遮蔽装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. CT放射線遮蔽装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
