
市場概要
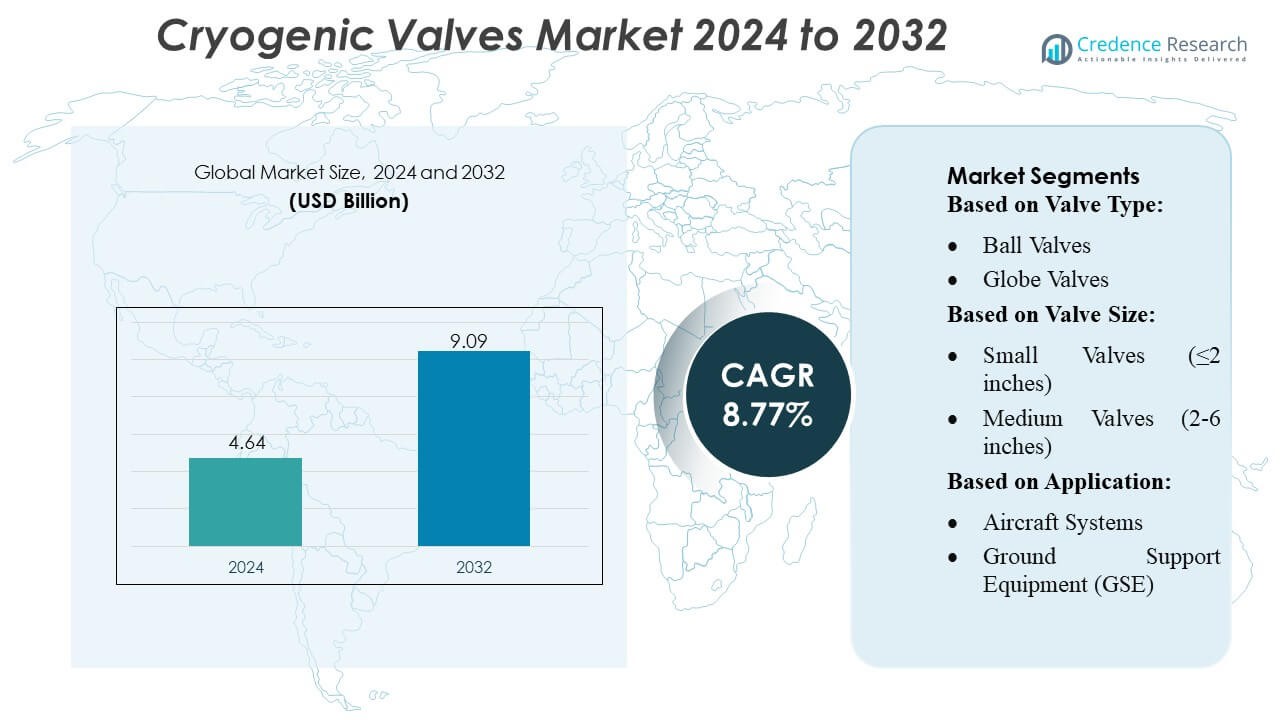
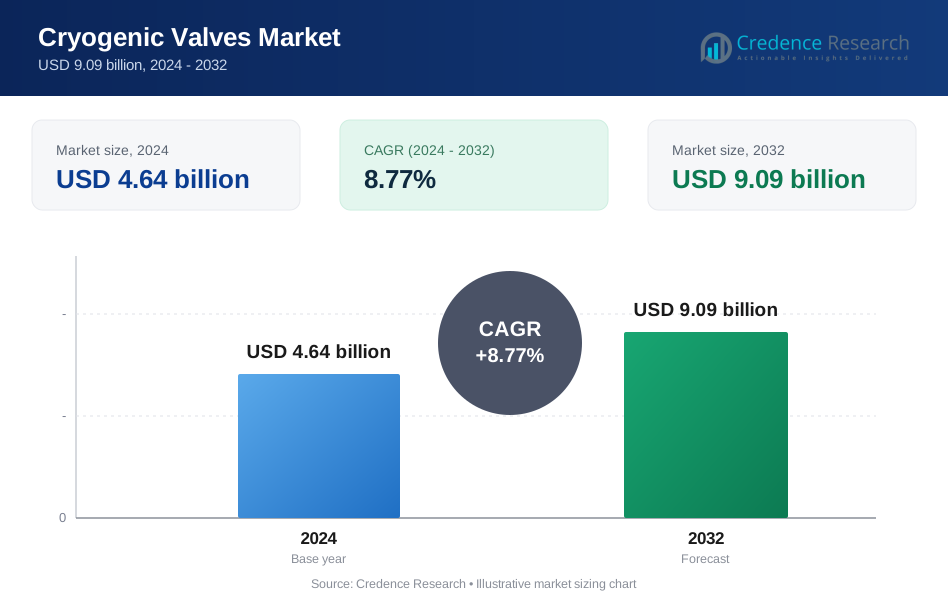
低温バルブ市場の規模は2024年に464億米ドルと評価され、2032年までに909億米ドルに達すると予測されており、予測期間中のCAGRは8.77%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の低温バルブ市場規模 | 464億米ドル |
| 低温バルブ市場、CAGR | 8.77% |
| 2032年の低温バルブ市場規模 | 909億米ドル |
低温バルブ市場は、先進的なシーリング技術、高精度の機械加工、超低温環境での強力な性能に焦点を当てたグローバルに確立されたメーカーによって形成された強力な競争環境を特徴としています。企業は、LNG、水素、航空宇宙、産業用ガスの用途の信頼性を向上させるために、自動化、デジタルモニタリング、材料革新に継続的に投資しています。EPC請負業者やエネルギー開発者との戦略的パートナーシップにより、市場での存在感がさらに強化されています。アジア太平洋地域は、急速な工業化、LNG輸入インフラの拡大、宇宙および水素エネルギープログラムの重要な進展によって推進され、推定32〜34%のシェアで世界市場をリードしています。低温バルブソリューションの長期需要を促進します。
市場の洞察
- 低温バルブ市場は2024年に464億米ドルと評価され、2032年までに909億米ドルに達すると予測されており、予測期間中のCAGRは8.77%です。
- 強力な市場の推進要因には、LNG取引の増加、水素インフラの拡大、航空宇宙、産業製造、エネルギー用途での低温ガスの使用増加が含まれます。
- 主要な市場動向には、スマートバルブモニタリングシステムの急速な採用、デジタル制御の統合、軽量合金および先進的なシーリング材料の需要増加が含まれます。
- 競争活動は激しく、グローバルメーカーは自動化、精密機械加工、EPCパートナーシップに投資しており、制約には高い生産コスト、厳格な認証要件、超低温でのゼロリークを達成する技術的課題が含まれます。
- アジア太平洋地域は32〜34%の地域シェアを持ち、小型バルブサイズ(≤2インチ)は、航空宇宙システム、産業用ガス分配、コンパクトなLNG用途での広範な使用により最大のセグメントシェアを保持しています。
市場セグメンテーション分析:
バルブタイプ別
ボールバルブは、LNGの輸送、貯蔵、航空宇宙燃料システムにおけるタイトなシャットオフ能力、低トルク要件、強い適合性により、推定32〜34%のシェアで低温バルブ市場を支配しています。四分の一回転設計は、極低温条件での運用効率を向上させ、連続運転環境で好まれています。グローブバルブとゲートバルブは、産業用ガスおよび宇宙推進システムにおけるスロットリングおよびアイソレーション機能での広範な使用に支えられて続きます。チェックバルブとバタフライバルブは、二次流量制御の役割で注目され、特殊バルブタイプは、低リークおよび超高純度のニッチ用途に対応します。
- 例えば、Parker Hannifin の独自の低温ボールバルブ(「Bestobell」ライン)は、同等のフルボアボールバルブより約30%軽量に設計されており、パイプの負荷を軽減し、LNGやガス処理プラントでの設置を容易にします。
バルブサイズ別
小型バルブ(≤2インチ)は、精密航空宇宙アセンブリ、低温輸送ライン、研究所、コンパクトなLNG配送システムへの広範な統合により、38–40%の市場シェアを占めています。その軽量構造、高い信頼性、設置の容易さが、迅速な作動と厳密な流量調整を必要とする用途での採用を促進しています。中型バルブ(2–6インチ)は中規模の産業用ガス配送で安定した需要を示し、大型(6–12インチ)および特大(>12インチ)バルブは、高流量が不可欠なLNGターミナル、貯蔵タンク、重装備防衛プラットフォームに対応しています。
- 例えば、Habonim の低温ボールバルブシリーズ「C28」は、¼インチ(DN8)から8インチ(DN200)までの直径をサポートし、小型バルブ領域をカバーし、温度範囲は–269°Cから+200°Cまで、圧力クラスはANSI Class 2500(414バール / 6000 psi)までの完全認証を受けています。
用途別
航空宇宙製造と試験は、ロケット推進試験、上段燃料システム、漏れ試験モジュール、高純度液体酸素(LOX)および液体水素(LH2)の取り扱いにおける低温バルブの広範な使用により、30–32%のシェアで主要な用途として浮上しています。このセグメントは、宇宙打ち上げ活動の増加、民間宇宙飛行への投資、低温試験インフラの拡大から利益を得ています。航空機システムと地上支援機器(GSE)は、低温燃料管理と環境制御システムへの依存により大きく貢献し、防衛および軍事用途は、ミサイル推進、監視プラットフォーム、戦略的燃料貯蔵ネットワークのために低温バルブを活用しています。
主要な成長要因
1. LNG貿易の拡大とインフラの拡張
世界的なLNG消費は、クリーンエネルギーへの移行に伴い加速しており、液化プラント、再ガス化ターミナル、低温貯蔵ネットワークへの多額の投資を促進しています。この拡張は、極端な温度に耐えつつ漏れのない操作を保証する高性能低温バルブの需要を大幅に増加させます。大規模なLNG運搬船、浮体式貯蔵ユニット、都市ガス配送ネットワークは、高流量および安全性が重要な環境向けに設計されたボール、ゲート、チェックバルブに大きく依存しています。国境を越えたLNG貿易の成長は、海洋、産業、公共事業部門全体での長期的な採用をさらに強化しています。
- 例えば、FlowserveのMcCANNA低温ボールバルブは、–196 °C(–320 °F)までの動作が可能で、LNGの液化、輸送、再ガス化の用途に適しています。これには、運搬船、貯蔵、再ガス化施設が含まれます。
2. 宇宙探査と衛星打ち上げ活動の増加
商業宇宙飛行、衛星配備、ロケット推進技術の急速な進歩により、液体酸素、液体水素、その他の超低温推進剤の取り扱いに使用される低温バルブの需要が急増しています。航空宇宙メーカーや試験施設は、燃料充填、地上支援機器、エンジン点火システム、高圧試験スタンドを支えるために、高信頼性で精密に設計されたバルブを必要としています。民間の宇宙機関が打ち上げ頻度を増やし、新興国が宇宙ミッションに投資する中、精密な流量制御、低漏れ、強固な故障耐性を備えた低温バルブの需要は増加し続けています。
- 例えば、Velanの小型鍛造鋼低温バルブ(グローブ型およびゲート型)は、サイズ範囲NPS ¼から2(DN 8–50)をカバーし、ASME 150から2500までの圧力クラスをサポートしています。これにより、液体水素や酸素の貯蔵と移送にしばしば必要とされる非常に高圧の低温サービス条件下での運転が可能です。
3. 製造業における産業ガスの採用増加
化学、食品加工、製薬、電子、冶金などの産業は、冷却、保存、制御された大気操作のために、窒素、酸素、アルゴンなどの低温ガスにますます依存しています。この傾向は、パイプライン、輸送タンク、現場貯蔵において低温ガスの安全な封じ込めと正確な調整を保証する低温バルブの持続的な需要を促進しています。自動化と遠隔監視への移行は、耐久性の向上、優れたシール材、高純度アプリケーションとの互換性を備えた先進的なバルブ設計の採用をさらに支援し、産業および商業部門全体での市場成長を強化しています。
主要なトレンドと機会
1. スマートで自動化された低温バルブシステムの統合の増加
エネルギー、航空宇宙、産業部門全体でのデジタル化は、センサー、自動アクチュエーター、リアルタイム診断機能を備えたスマート低温バルブに強力な機会を創出しています。これらのシステムは、運用の安全性を向上させ、早期漏れを検出し、予測保全をサポートし、SCADAやIoTベースの監視プラットフォームとシームレスに統合します。エンドユーザーが効率性と信頼性を重視する中、組み込み電子機器、遠隔操作機能、自己調整制御メカニズムを提供するバルブを提供するメーカーにとっての機会が増加しています。採用は特に、運用インテリジェンスの向上を求めるLNGターミナル、低温ラボ、航空宇宙試験施設で強く進んでいます。
- 例えば、BACは、完全ボアまたは縮小ボア設計でLNG / LPG / 低温ガスを処理できる、–196 °C(–320 °F)まで対応可能な低温ボールバルブを提供しています。
2. 水素経済の拡大と低温燃料の応用
グリーン水素の生産、燃料供給インフラ、水素駆動のモビリティへの投資の増加により、液体水素(LH2)を処理できる超低温バルブに大きな機会が生まれています。各国が水素回廊、燃料補給ステーション、大規模貯蔵施設を設立する中で、輸送、産業利用、発電における高信頼性の低温バルブの需要が増加しています。水素の厳しい安全要件は、優れたシール性、低浸透材料、精密な作動を備えたバルブの採用を促進します。この新興エネルギーエコシステムは、世界的な脱炭素化に結びついた長期的な成長から恩恵を受けるために、低温バルブメーカーを位置付けます。
- 例えば、Powell Valvesは、–423 °F(–253 °C)までのサービス温度に対応する低温バルブを製造しています。この温度範囲は液体水素(LH2)の処理に関連しており、同社は½インチから60インチのパイプサイズまでの幅広いサイズでこれらのバルブを提供しています。
3. バルブ製造における軽量および先進合金の使用の増加
ステンレス鋼、アルミニウム合金、ニッケル基超合金などの軽量で耐腐食性のある材料へのシフトが、航空宇宙およびLNG用途に新たな機会を生み出しています。これらの先進材料はバルブの重量を減らし、耐久性を高め、熱衝撃耐性を向上させ、低温環境に理想的です。メーカーは、高信頼性のコンポーネントを製造するために、改良された機械加工、積層造形、および先進的なコーティング技術にますます投資しています。このトレンドは、軽量で熱安定性が重要な性能要因であるコンパクトな航空機システム、宇宙船、および携帯型ガス輸送システムでの広範な採用をサポートします。
主要な課題
1. 材料、試験、および認証の高コスト
低温バルブは、超低温での安全な操作を確保するために、高級材料、精密機械加工、および厳格な品質試験を必要とします。これらのプロセスは、特に航空宇宙、LNG輸送、および水素システムで使用されるバルブの生産コストを大幅に増加させます。ISO、API、航空宇宙特有の認証などの厳しい基準への適合は、さらなる費用と複雑さを加えます。これらのコスト圧力は、中小規模のメーカーにとって課題となり、特に低温インフラに予算制約のある発展途上地域での採用を制限します。
2. 極端な条件下での技術的複雑さと漏れのリスク
低温環境でのゼロリーク性能と長期的な信頼性の達成は、熱収縮、急速な温度サイクル、および−196°C以下でのシール劣化のために依然として大きな課題です。わずかな設計上の欠陥でも、運用上の失敗、安全上の危険、および高額なダウンタイムにつながる可能性があります。LNGやLH2のような高圧低温流体のためのバルブの完全性を維持するには、先進的なシール技術、精密な組み立て、堅牢な材料選択が必要です。これらの技術的複雑さは、故障リスクを増加させ、専門的な専門知識を要求し、進化するアプリケーション要件を満たすために継続的な研究開発投資を必要とします。
地域分析
北米
北米は、強力なLNGインフラ、先進的な航空宇宙プログラム、拡大する水素開発イニシアチブに支えられ、低温バルブ市場の約33–35%を占めています。米国は、LNG輸出ターミナル、産業用ガス生産施設、NASAや商業宇宙企業による宇宙打ち上げ事業への広範な投資を通じて採用をリードしています。地域の成熟した石油化学基盤と、医療、電子機器、食品加工における液体窒素と酸素の需要の高まりが市場成長をさらに強化しています。厳格な安全基準、強力なバルブ製造能力、および自動化バルブ技術の採用の増加は、高性能低温用途における地域の競争力を高めています。
ヨーロッパ
ヨーロッパは、産業用ガス、宇宙探査プログラム、および水素経済における地域のリーダーシップによって牽引され、世界市場シェアの約28–30%を占めています。ドイツ、フランス、英国、オランダなどの国々は、低温貯蔵、グリーン水素生産、LNG輸入インフラに多額の投資を行っています。欧州宇宙機関の推進および試験プログラムは、超低温性能を可能にする精密に設計されたバルブの一貫した需要に貢献しています。エネルギー転換と炭素削減に対する規制の強調は、水素対応の低温バルブの採用を加速させ、製薬および食品保存の成長が地域市場の拡大をさらに支えています。
アジア太平洋
アジア太平洋は成長の勢いをリードし、32–34%のシェアを持ち、中国、日本、インド、韓国における急速な工業化、LNG輸入拡大、航空宇宙の進展により牽引されています。地域の大規模な石油化学、電子機器製造、コールドチェーン物流への投資が、酸素、窒素、アルゴンの取り扱いに使用される低温バルブの需要を大幅に押し上げています。中国の宇宙探査イニシアチブの拡大と日本の強力な水素モビリティプログラムが採用をさらに加速させています。LNG消費の増加、都市化による産業用ガス使用の増加、グローバルバルブメーカーの存在感の高まりが、アジア太平洋を高容量および精密低温バルブシステムの最も急成長している市場としての地位を強化しています。
ラテンアメリカ
ラテンアメリカは、LNG輸入活動の増加、産業用ガス使用の拡大、新興の水素実証プロジェクトに支えられ、市場の約6–8%を占めています。ブラジル、メキシコ、アルゼンチンは、化学、鉄鋼、医療、食品産業における窒素と酸素の需要の高まりにより採用をリードしています。LNGターミナル開発とクリーンエネルギーイニシアチブは、海上輸送および再ガス化施設における低温バルブの新たな機会を創出しています。地域の航空宇宙部門は比較的小さいものの、衛星統合および試験への関与の増加がニッチな需要を支えています。規制の近代化と外国投資の増加が、主要経済圏における市場浸透を強化し続けています。
中東・アフリカ
中東・アフリカ地域は、主にLNG液化プロジェクト、産業用ガス生産、湾岸諸国での水素経済の取り組みによって5–7%の市場シェアを持っています。UAE、カタール、サウジアラビアは、LNG輸出と新興のグリーン水素供給チェーンのための極低温インフラに多額の投資を行っており、高性能バルブの需要を大きく生み出しています。アフリカの採用は、医療用酸素の需要増加、鉱業の拡大、LNGを基盤とした発電の漸進的な開発によって支えられています。航空宇宙用途は依然として限られていますが、産業化の進展とエネルギー多様化の取り組みにより、地域の役割は世界の極低温バルブ市場で徐々に拡大しています。
市場セグメンテーション:
バルブタイプ別:
- ボールバルブ
- グローブバルブ
バルブサイズ別:
- 小型バルブ(≤2インチ)
- 中型バルブ(2-6インチ)
用途別:
- 航空機システム
- 地上支援機器(GSE)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
極低温バルブ市場の競争環境には、Parker Hannifin Corporation、Habonim Valve Solutions、Flowserve、Velan Inc.、BAC Valves、Powell Valves、Herose GmbH、L&T、Emerson Electric Co.、Bray International, Inc. などの主要企業が含まれています。極低温バルブ市場は、グローバルなバルブメーカー、専門の極低温エンジニアリング会社、高性能フロー制御に焦点を当てた新興技術プロバイダーの混合によって定義されています。競合他社は、LNG、産業用ガス、水素、航空宇宙、防衛環境での信頼性を確保するために、先進的なシーリング材料、精密加工能力、厳格な極低温試験に投資することで差別化を図っています。市場プレーヤーは、自動化アクチュエーション、デジタルモニタリング、IoT対応バルブ診断の革新を強調し、予測保全をサポートし、安全性を向上させています。多くの企業は、LNGターミナルや産業用ガスハブの近くに製造拠点を拡大し、迅速な納品とカスタマイズの強化を可能にしています。EPC請負業者、宇宙機関、水素インフラ開発者との戦略的パートナーシップは、市場の地位を強化します。軽量合金への移行、耐腐食性の向上、液体水素との互換性は新たな機会を開きますが、厳しい性能認証と顧客の期待の高まりは、世界および地域市場全体で競争を激化させ続けています。
主要プレイヤー分析
- パーカー・ハニフィン・コーポレーション
- ハボニム・バルブ・ソリューションズ
- フローサーブ
- ヴェラン社
- BACバルブ
- パウエルバルブ
- ヘローゼGmbH
- L&T
- エマソン・エレクトリック社
- ブレイ・インターナショナル社
最近の展開
- 2025年9月、オハイオバルブカンパニーはヒューストンにバルブワールド本社を開設し、バルブ製造における革新、運用の卓越性、業界リーダーシップのグローバルハブを目指しています。
- 2025年6月、キッツ株式会社は国際居住モジュール(I-Hab)で宇宙飛行士の生命維持に不可欠なバルブの開発を委託されました。この契約は、宇宙探査における低温バルブ応用に関するキッツ株式会社の専門知識を強調しています。
- 2025年1月、インフローコントロールはガス自律流量制御バルブ(ガスAICV)を発売しました。これはガス貯蔵層専用に設計された初の自律流量制御バルブです。この技術は、水の侵入を自動的に防ぎながらガスと凝縮液の流れを継続させることで、ガス生産効率の向上を目指しています。
- 2025年1月、ベーカー・ヒューズはベクテルから契約を獲得し、ルイジアナで合計11MTPAの液化列車2基に8台の主要冷凍圧縮機を含むガス技術機器を供給します。
レポートのカバレッジ
この調査レポートは、バルブの種類、サイズ、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- LNGインフラが輸入、輸出、貯蔵施設全体で成長するにつれて、市場は着実に拡大します。
- 水素の生産、輸送、燃料供給ネットワークへの投資が加速することで、低温バルブの採用が増加します。
- 航空宇宙および宇宙探査プログラムにより、液体酸素および液体水素を扱う高精度バルブの需要が増加します。
- メーカーは、センサーとデジタルモニタリング機能を備えたスマートで自動化されたバルブシステムに注力します。
- 軽量合金と強化されたシーリング技術がより広く使用されることで、材料革新が進みます。
- 化学、医療、電子機器における産業ガスの消費が、長期的なバルブ需要を引き続き強化します。
- 新興経済国は低温貯蔵と流通により多く投資し、地域市場の機会を拡大します。
- 持続可能性の目標が、漏れが少なく熱性能が向上したエネルギー効率の高いバルブの採用を促進します。
- バルブメーカー、EPC請負業者、エネルギー開発者間のパートナーシップが大規模プロジェクトで強化されます。
- 安全性と性能基準に対する規制の強調が、メーカーをより厳格な試験と認証に向かわせます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の低温バルブ市場の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、低温バルブ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのはどの冷凍弁市場セグメントですか?
低温バルブ市場の成長を促進している主な要因は何ですか?
低温バルブ市場の主要企業はどこですか?
2024年に、どの地域が低温バルブ市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 低温バルブ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の低温バルブ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4.64 billion → 2032: USD 9.09 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 低温バルブ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 低温バルブ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における低温バルブ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 低温バルブ市場市場の成長要因
- 3.3 低温バルブ市場市場の抑制要因および課題
- 3.4 低温バルブ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 低温バルブ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 低温バルブ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、低温バルブ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 低温バルブ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 低温バルブ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は低温バルブ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 低温バルブ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 低温バルブ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 低温バルブ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 低温バルブ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新低温バルブ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の低温バルブ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の低温バルブ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の低温バルブ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の低温バルブ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの低温バルブ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の低温バルブ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの低温バルブ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 低温バルブ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
