
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| 冷却塔市場規模 2023 | USD 3,812.50 百万 |
| 冷却塔市場、CAGR | 5.00% |
| 冷却塔市場規模 2032 | USD 5,914.43 百万 |
市場の洞察
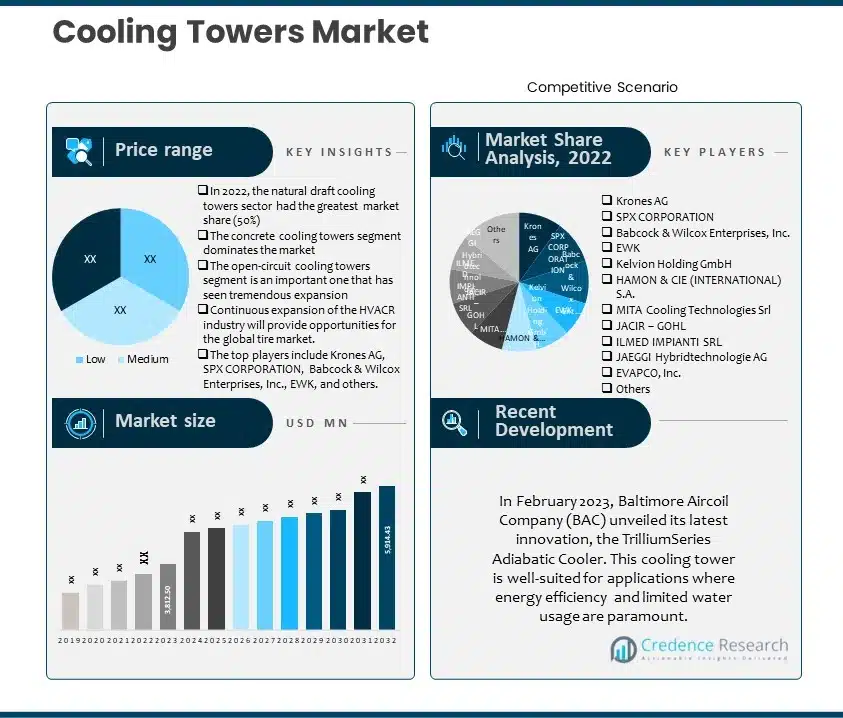
- 冷却塔の世界需要は2023年にUSD 3,812.50百万と評価され、2032年にはUSD 5,914.43百万に達すると予想されており、2024年から2032年の間にCAGR 5.00%で成長する見込みです。
- 自然通風冷却塔セクターはタイプ別で市場をリードしており、2023年には総価値の50%以上を占めていますが、機械通風冷却塔セグメントは予測期間中に急速に成長すると予想されています。
- コンクリート冷却塔は2023年に35%以上を占める冷却塔の世界需要を支配しており、金属(鋼またはステンレス鋼)冷却塔は高いCAGRで拡大すると予測されています。
- 開回路冷却塔セクターは予測期間中に最も急速に成長すると予測されており、閉回路冷却塔セグメントは2023年に50%以上の市場シェアを持つことになります。
- 予測期間中、産業カテゴリーは最も高い成長率で拡大すると予想されており、発電カテゴリーは2023年に55%のシェアで市場を支配します。
- 北アメリカは2023年に1/3以上のシェアで冷却塔産業の成長を促進しており、アジア太平洋とヨーロッパは2023年に合計で55%未満のシェアを占めています。ヨーロッパは2023年に20%以上のシェアを持っていました。
- 世界的なエネルギー需要の増加により、発電能力の成長が促進され、厳しい環境規制が冷却塔市場を牽引しています。
- 市場の主な可能性には、北アメリカでの大幅な成長の可能性、暖房、換気、空調、冷凍(HVACR)産業の継続的な拡大が含まれます。
エグゼクティブサマリー
市場の定義
冷却塔は、産業プロセスや建物システムから余分な熱を大気に放出するために設計された特殊な熱放出装置です。これらは、発電所、製造施設、HVAC(暖房、換気、空調)システムなど、さまざまな用途で使用される水を冷却する上で重要な役割を果たします。蒸発冷却の原理に基づいて動作し、冷却塔は空気の流れを利用して水を冷却し、その一部を蒸発させることで、産業プロセス中に発生する熱を効果的に放散します。これらの塔は、火力発電所、産業施設、大規模なHVACシステムの重要な構成要素であり、多様な用途によって生成される熱負荷を管理するための効率的で持続可能な方法を提供します。
市場概要
世界の冷却塔市場は近年安定した成長を遂げており、2024年から2032年の間に年平均成長率5.00%で成長すると予測されています。市場は2023年に38億1,250万米ドルと評価され、2032年には59億1,443万米ドルに達すると予想されています。
冷却塔市場の成長率を押し上げる主な要因は、世界的な工業化と都市化の進展が市場拡大において重要な役割を果たしていることです。世界中で産業活動や都市インフラプロジェクトが急増する中、効率的な熱放散と冷却ソリューションの需要が大幅に増加しています。冷却塔は発電、石油化学、製造業などのさまざまな産業において、プロセス中に発生する余分な熱を除去し、最適な機器性能と運用効率を確保するための重要なコンポーネントです。特に急速な産業成長を遂げている発展途上国では、冷却塔の需要が顕著であり、市場全体の拡大に寄与しています。
さらに、厳しい環境規制と持続可能性への関心の高まりが冷却塔の採用を促進しています。世界中の政府や規制機関は、産業プロセスの環境影響を軽減するための厳しいガイドラインを課し、水の節約と責任ある資源利用を強調しています。冷却塔は水をリサイクルし、蒸発冷却を通じて熱を放散する能力を持ち、これらの持続可能性目標に合致しています。産業界は、環境基準に準拠するだけでなく、エネルギー効率を向上させ、全体的な環境負荷を削減する先進的な冷却塔技術にますます投資しています。企業が環境に優しい実践を優先する中、冷却塔の需要は増加し、イノベーションと市場の成長を促進するでしょう。
タイプ別セグメンテーション
- 自然通風冷却塔はインターフェースタイプ別で主要なセグメントであり、2023年には価値の50%以上を占めています。これはスマートシティや産業団地の建設など、大規模なインフラ開発プロジェクトが冷却塔市場の成長に寄与しているためです。
- 機械通風冷却塔セグメントは、予測期間中に顕著な年平均成長率を示すと考えられています。製造業のさまざまな産業、特に鉄鋼、セメント、食品加工におけるプロセス冷却の需要が増加しており、最適な動作温度を維持するために冷却塔の需要を促進しています。
材料別セグメンテーション
- コンクリート冷却塔セグメントは、2023年に世界の冷却塔需要を支配し、35%以上の大きなシェアを占めています。
- 金属(鋼またはステンレス鋼)冷却塔も急速な年平均成長率で成長すると予想されています。これは、太陽光や風力などの再生可能エネルギー源へのシフトが冷却塔市場を牽引しているためであり、これらのエネルギー源はしばしばエネルギー生産を最適化するために効率的な冷却システムを必要とします。
- ガラス繊維強化プラスチック(FRP)冷却塔セクターセグメントは、冷却塔の需要に貢献しています。
熱交換方法別セグメンテーション
- オープンサーキット冷却塔セグメントは、予測期間中に最も高いCAGRを記録すると予想されています。これは主に、エネルギー効率が高く環境に優しいモデルの開発を含む冷却塔設計の継続的な革新が、冷却塔の効率と性能を向上させ、市場の採用を促進するためです。
- クローズドサーキット冷却塔セグメントは、2023年に50%以上の市場シェアを持ち、市場をリードしています。
用途別セグメンテーション
- 産業セグメントは、予測期間中に最も高いCAGRを記録すると予想されています。
- 2023年には約55%の市場シェアを持つ発電カテゴリが現在リードしています。
- 産業用途のカテゴリには、化学処理、石油精製、製鉄所、石油化学、HVAC(暖房、換気、空調)、データセンターが含まれます。
地域別セグメンテーション
- 北米は、持続可能性と環境に優しい産業慣行への関心の高まりにより、2023年に3分の1以上のシェアを持ち、冷却塔産業の成長を促進しています。
- アジア太平洋とヨーロッパは2023年に合計で55%弱のシェアを占め、ヨーロッパは同年に20%以上のシェアを持っています。
- ラテンアメリカ、中東、アフリカを含む世界のその他の地域は、冷却塔の残りの需要を供給しています。
冷却塔市場は、特に発展途上経済における電力需要の増加により、発電所での発電中に発生する熱を処理するための冷却塔の必要性を促進しています。
北米は、先進的な産業インフラ、成熟した製造業、厳格な環境規制により、冷却塔市場で支配的な地域として位置付けられています。特にアメリカ合衆国とカナダは、発電、石油化学、HVACシステムを含む多様な産業で冷却塔の需要が顕著です。北米の市場での支配は、主要な市場プレーヤーの存在と技術の進歩によってさらに強調されています。環境への意識により、持続可能性へのコミットメントと環境に優しい冷却ソリューションの採用が、冷却塔の強い需要に寄与しています。さらに、エネルギー効率と環境基準への適合に重点を置くことで、北米は冷却塔市場における革新と成長の重要な拠点として位置付けられています。
アジア太平洋は、急速な工業化、インフラ開発、製造活動の拡大により、冷却塔市場で最も急成長している地域として浮上しています。中国、インド、東南アジア諸国などでは、成長する事業を支えるために効率的な熱放散ソリューションを求める産業が冷却塔の需要を急増させています。急成長する発電セクターと都市化の進展、大規模インフラプロジェクトの建設が、地域での冷却塔の採用を大きく促進しています。さらに、環境問題への意識と水使用や排出に関する厳格な規制の実施が、持続可能な冷却ソリューションの需要を促進し、アジア太平洋における冷却塔市場の成長をさらに加速させています。
レポートの主なハイライト
世界の冷却塔市場は、タイプ、素材、熱交換方法、用途、地域によってセグメント化されています。自然通風冷却塔ベースの冷却塔が最も人気があり、機械通風冷却塔が主要なセグメントです。さらに、コンクリート冷却塔と発電は最も一般的に使用されるカテゴリです。しかし、北米が市場成長をリードしています。
世界の冷却塔市場を推進する主な要因の一つは、世界的な産業化と都市化の増加のトレンドが市場の拡大に重要な役割を果たしていることです。世界中で産業活動と都市インフラプロジェクトが急増する中、効率的な熱放散と冷却ソリューションの需要が大幅に増加しています。さらに、厳しい環境規制と持続可能性への関心の高まりが冷却塔の採用を促進しています。
それにもかかわらず、北米は先進的な産業インフラ、成熟した製造業セクター、厳しい環境規制により、世界の冷却塔市場で最大のシェアを持つと予想されています。さらに、アジア太平洋(APAC)地域では急速な産業化、インフラ開発、製造活動の拡大により、市場は最も高い成長率で拡大すると予想されています。
世界の冷却塔市場の主な推進要因は何ですか?
世界の冷却塔市場の主な推進要因には、産業化と都市化の進展、発電所での効率的な熱放散を必要とするエネルギー需要の増加、持続可能な冷却ソリューションを促進する厳しい環境規制、商業および住宅用途向けのHVACR産業の拡大が含まれます。さらに、化学および石油化学セクターの成長、冷却塔設計の技術革新、持続可能性に対する世界的な関心が市場のポジティブな軌道に寄与しています。
世界の冷却塔市場が直面する主な課題は何ですか?
世界の冷却塔市場が直面する主な課題は、既存の産業プロセスとの統合問題に対処する必要があることです。多様な製造設定とのシームレスな統合と相互運用性の課題を克服することは複雑です。厳しい環境規制への準拠、市場ベンダー間の世界的な競争、継続的な技術革新の必要性が持続的な市場成長に課題をもたらします。
世界の冷却塔市場の成長機会は何ですか?
新興市場におけるこれらのシステムの需要増加、エネルギー効率の高い環境に優しい冷却塔モデルの開発、Industry 4.0イニシアチブや自動化トレンドとの統合が市場の発展を促進すると期待されています。さらに、推定期間中、冷却塔設計の継続的な革新、原子力の世界的な復活、水資源保護のための持続可能なソリューションへの注力により、冷却塔市場が成長するための多くの新しい機会が生まれるでしょう。
市場の推進要因
世界の冷却塔市場は、いくつかの要因によって推進されています。以下は、世界の冷却塔市場の主な推進要因です:
持続可能な冷却ソリューションへの強調の増加
世界の冷却塔市場の重要な推進力は、持続可能な冷却ソリューションへの強調の増加です。環境保護への意識の高まりと厳しい規制により、産業界はエネルギー効率が高く環境に優しい冷却塔を採用するようになっています。水のリサイクルを可能にし、環境への影響を最小限に抑えるシステムの需要は、持続可能性の目標と一致しており、さまざまな産業プロセスでの熱放散に対する環境に配慮したソリューションを求める企業にとって市場の成長を促進しています。
市場の制約
世界の冷却塔市場は、その成長を妨げる可能性のあるいくつかの課題に直面しています。これには以下が含まれます:
既存の産業プロセスとの統合の課題
世界の冷却塔市場の主要な制約は、既存の産業プロセスとのシームレスな統合の課題です。異なる製造設定は多様な技術プラットフォームで動作しており、さまざまなシステムとの冷却塔の互換性を確保することは複雑です。相互運用性の課題を克服し、統合の問題に対処することは、市場プレーヤーにとって特に多様な産業用途に対して一貫した効率的なソリューションを提供する際の障害となっています。
機会
世界の冷却塔市場は、重要な成長機会を提供しています。これには以下が含まれます:
インダストリー4.0および自動化トレンドとの統合
世界の冷却塔市場にとっての機会は、これらのシステムをインダストリー4.0の取り組みや自動化トレンドと統合することにあります。冷却塔をスマート製造プロセスと接続することで、全体的な運用効率が向上し、リアルタイムの監視、予測保守、エネルギー最適化が可能になります。技術的に進んだ自動化ソリューションを提供する機会は、冷却塔プロバイダーを革新の最前線に位置付け、効率的でスマートな熱放散ソリューションを求める産業の進化するニーズに応えます。
競争環境
主要プレーヤー
世界の冷却塔市場は非常に競争が激しく、いくつかの主要プレーヤーが存在します。市場の主要プレーヤーとその市場シェアは以下の通りです:
- Krones AG
- SPX CORPORATION
- Babcock & Wilcox Enterprises, Inc.
- EWK
- Kelvion Holding GmbH
- HAMON & CIE (INTERNATIONAL) S.A.
- MITA Cooling Technologies Srl
- JACIR – GOHL
- ILMED IMPIANTI SRL
- JAEGGI Hybridtechnologie AG
- EVAPCO, Inc.
- その他
これらの組織は、競争力を維持するために製品の革新、流通チャネルの拡大、合併と買収を優先しています。
世界の冷却塔市場の主要プレーヤーは、新製品や開発を提供することで常に先を行こうとしています。
2023年2月、ボルチモア・エアコイル・カンパニー(BAC)は最新の革新技術であるTrilliumシリーズの断熱クーラーを発表しました。この冷却塔は、エネルギー効率と限られた水の使用が重要な用途に適しています。この設計は、水とエネルギーの効率を高めるよう最適化されており、最終的にはコスト削減につながります。さらに、Trilliumシリーズのクーラーは、簡単な設置と容易な継続的なメンテナンスのために設計されています。
2022年11月、ロシアはクルスクII原子力発電所に新しい冷却塔の設置を正式に完了し、重要な成果を達成しました。この冷却塔は高さ179メートルに達し、現在ロシアで最も高い塔となっています。100年間耐久するように設計されており、ロシアの歴史上で以前の最も高い塔を8メートル上回っています。
主要な調査結果の概要
- 冷却塔の需要は、世界的なエネルギー需要の高まりによる発電能力の成長に伴い、熱電発電所や原子力施設での冷却塔の需要を促進しており、効果的な熱放散が最適な性能に不可欠であるため、冷却塔市場の成長を後押ししています。
- 市場は、タイプ、素材、熱交換方法、用途、地域によってセグメント化されています。
- 自然通風冷却塔ベースの冷却塔が最も人気があり、機械通風冷却塔が主要なセグメントです。
- コンクリート冷却塔と発電が最も一般的に使用されるカテゴリです。
- 北米が市場成長をリードしており、市場は非常に競争が激しく、主要なプレーヤーにはKrones AG、SPX CORPORATION、Babcock & Wilcox Enterprises, Inc.、EWK、Kelvion Holding GmbH、HAMON & CIE (INTERNATIONAL) S.A.、MITA Cooling Technologies Srl、JACIR – GOHL、ILMED IMPIANTI SRL、JAEGGI Hybridtechnologie AG、EVAPCO, Inc.、その他が含まれています。
将来の展望
- 北米地域での大きな成長の可能性を持つ世界の冷却塔市場に対する前向きな見通し
- 市場の拡大を促進する主な要因の一つは、政府およびビジネスセクターが現在冷却塔に依存していることです。
- 予測期間中、既存の産業プロセスとの統合の課題が、冷却塔市場の成長を抑制する重要な要因として予測されています。
- 主要企業は、製品の革新、市場の拡大、競争力のある価格設定を維持することに焦点を当て、競争に先んじる必要があります。
CXOがCredence Researchの冷却塔市場レポートから得られる利益
Credence Researchの冷却塔市場レポートは、CXOに市場の包括的な概要を提供し、次の内容を含んでいます:
- 市場規模と成長予測: このレポートは、タイプ、素材、熱交換方法、用途、地域別に分けた世界の冷却塔市場規模の詳細な推定を提供します。また、主要なトレンドと推進要因に基づいて、2032年までの市場予測も含まれています。
- 市場セグメンテーション: このレポートは、タイプ、素材、熱交換方法、用途、地域別に冷却塔市場をセグメント化しています。このセグメンテーションにより、CXOは市場と各セグメントの機会を詳細に理解できます。
- 競争環境: このレポートは、冷却塔市場の主要プレーヤーを紹介し、彼らの戦略、製品提供、財務実績に関する洞察を提供します。この情報は、CXOが競争相手を特定し評価するのに役立ちます。
- 主要トレンドと推進要因: このレポートは、冷却塔を形成する主要なトレンドと推進要因を特定し分析します。この情報は、CXOが投資や戦略に関する情報に基づいた意思決定を行うのに役立ちます。
CXOは、Credence Researchの冷却塔市場レポートの洞察を活用して:
- 成長機会を特定する: このレポートは、CXOが冷却塔における新たな成長機会を特定するのに役立ちます。例えば、レポートはタワープロバイダーや産業セクターからの冷却塔の需要増加を重要な機会として特定しています。
- 情報に基づいた投資判断を行う: このレポートは、CXOが冷却塔に関する情報に基づいた投資判断を行うのに役立ちます。例えば、レポートは冷却塔プロバイダーを評価し、冷却塔を選択する際に考慮すべき重要な要因に関する洞察を提供します。
- 競争戦略を開発する: このレポートは、CXOが冷却塔に対する競争戦略を開発するのに役立ちます。例えば、レポートは冷却塔プロバイダーが競合他社との差別化を図るために使用している主要な戦略を特定しています。
- 市場の動向を追跡する: このレポートは、CXOが市場の動向を追跡し、先を行くのに役立ちます。例えば、レポートは冷却塔における最新のトレンドと革新に関する洞察を提供します。
全体として、Credence Researchの冷却塔市場レポートは、市場をより深く理解し、成長の機会を特定したいCXOにとって貴重なリソースです。
セグメンテーション
- タイプ別
- 自然通風冷却塔
- 双曲線塔
- 煙突塔
- 機械通風冷却塔
- クロスフロー塔
- カウンターフロー塔
- 材料別
- コンクリート冷却塔
- 金属(鋼またはステンレス鋼)冷却塔
- ガラス繊維強化プラスチック(FRP)冷却塔
- 熱交換方式別
- 開放回路冷却塔
- 閉鎖回路冷却塔
- 用途別
- 発電
- 石炭火力発電所
- ガス火力発電所
- 原子力発電所
- 産業
- 化学処理
- 石油精製
- 製鉄所
- 石油化学
- HVAC(暖房、換気、空調)
- データセンター
- 地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
- 北アメリカ
- 発電
- 自然通風冷却塔
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の世界の冷却塔市場の規模はどれくらいですか?
2024年から2032年までの冷却塔市場の予想成長率はどのくらいですか?
どのセグメントがタイプ別の市場シェアでリードしていますか?
世界の冷却塔の需要を支配する材料セグメントはどれですか?
グローバル冷却塔市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 冷却塔市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2023、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の冷却塔市場市場スナップショット
- 2.1.1 市場規模 – 実績(2023)および予測(the forecast period) (2023: USD 3,812.50 Million → forecast year: USD 5,914.43 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 冷却塔市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2023年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2023年
- 2.3.2 数量シェア上位10社 – 2023年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 冷却塔市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における冷却塔市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 冷却塔市場市場の成長要因
- 3.3 冷却塔市場市場の抑制要因および課題
- 3.4 冷却塔市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 冷却塔市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 冷却塔市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、冷却塔市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 冷却塔市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 冷却塔市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2023)
- 5.1.2 国別世界輸出数量(2023)
- 5.1.3 国別世界輸入金額(2023)
- 5.1.4 国別世界輸入数量(2023)
- 5.1.5 国別純貿易収支(2023)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2023)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は冷却塔市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 冷却塔市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2023年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 冷却塔市場市場シェア分析 – 2023年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2023年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 冷却塔市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 冷却塔市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新冷却塔市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の冷却塔市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2023年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の冷却塔市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の冷却塔市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の冷却塔市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの冷却塔市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の冷却塔市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの冷却塔市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 冷却塔市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
