
市場概要
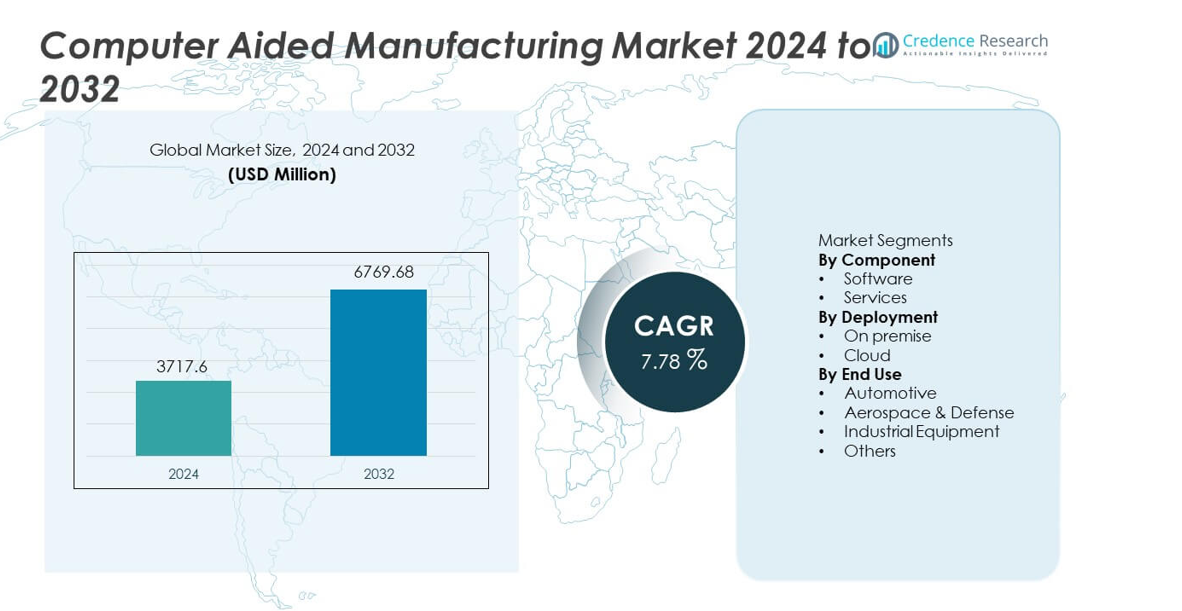
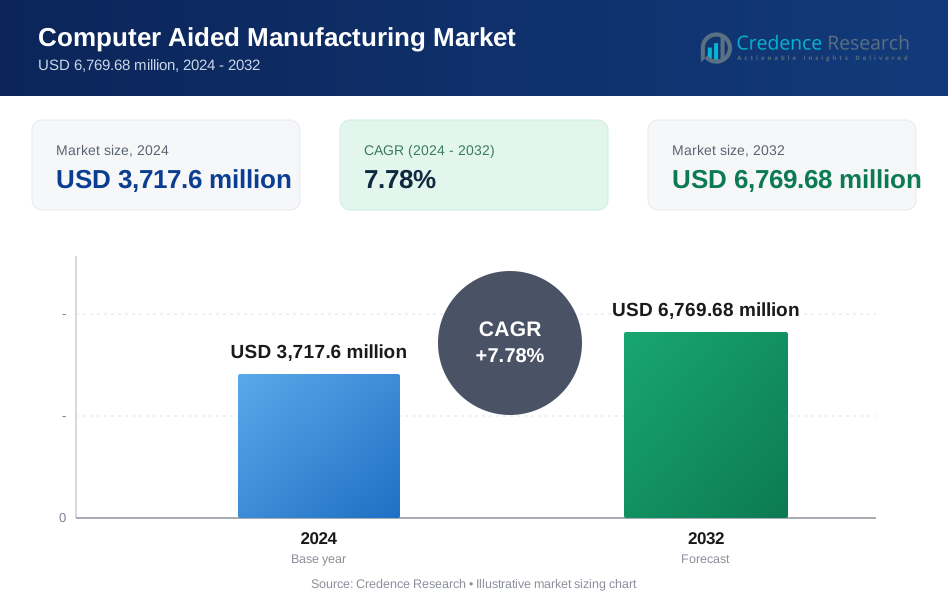
コンピュータ支援製造(CAM)市場は2024年に37億1,760万米ドルに達し、2032年までに67億6,968万米ドルに成長すると予測されており、予測期間中のCAGRは7.78%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のコンピュータ支援製造市場規模 | 37億1,760万米ドル |
| コンピュータ支援製造市場、CAGR | 7.78% |
| 2032年のコンピュータ支援製造市場規模 | 67億6,968万米ドル |
コンピュータ支援製造市場の主要プレーヤーには、COMSOL、Siemens、BETA CAE Systems、Autodesk, Inc.、Rockwell Automation、Dassault Systèmes、Altair Engineering Inc.、Bentley Systems, Incorporated、ANSYS, Inc.、ESI Groupが含まれ、これらの企業は高度なツールパス最適化、多軸加工サポート、CADおよびPLMプラットフォームとのシームレスな統合に注力しています。これらの企業は、シミュレーション機能、クラウド対応のワークフロー、AI駆動の自動化を通じて競争力を強化しています。アジア太平洋地域は急速な工業化とCNC技術の高い採用により34%のシェアで市場をリードしており、北米とヨーロッパは精密工学基準の強さとスマート製造への持続的な投資により続いています。
市場の洞察
- コンピュータ支援製造市場は2024年に37億1,760万米ドルに達し、2032年までにCAGR 7.78%で成長します。
- 強力な市場推進要因には、自動化の増加と精密加工のニーズが含まれ、ソフトウェアがツールパス制御とシミュレーションにおける中心的な役割を果たすため、67%のシェアを持っています。
- 主要なトレンドは、クラウドベースのCAMと多軸加工技術の急速な採用を強調しており、アジア太平洋地域は大規模な製造成長により34%の地域シェアでリードしています。
- 競争力のあるダイナミクスは、主要プレーヤーがシミュレーション機能、AI駆動の最適化、CADおよびPLMエコシステムとの統合を拡大するにつれて激化しています。
- 市場の制約には、高い実装コストと熟練したCAMプログラマーの不足が含まれ、自動車は36%のシェアでエンドユース採用をリードし、正確で大量の加工に対する強い需要を反映しています。
市場セグメンテーション分析:
コンポーネント別
ソフトウェアは、マルチアクシス加工、ツールパス最適化、リアルタイムシミュレーションをサポートする高度なCAMプラットフォームの強力な採用により、67%のシェアでコンポーネントセグメントを支配しています。製造業者は、生産エラーを減らし、加工精度を向上させ、試作から生産へのサイクルを加速するためにソフトウェアソリューションに依存しています。CADおよびPLMシステムとの統合により、シームレスなデジタルワークフローを求める企業が増え、採用がさらに強化されています。サービスは残りのシェアを保持し、企業がトレーニング、カスタマイズ、継続的なメンテナンスを求める中で拡大を続けています。自動化された製造と複雑な部品形状への注目が高まる中、このセグメントの主要な成長エンジンとしてソフトウェアが位置付けられています。
- 例えば、Siemens NX CAMは、JK Machiningが金型開発のリードタイムを20週間から11週間に短縮するのを可能にしました。同社はまた、自動化された5軸ツールパスを採用した後、プログラミング時間が数時間から30分未満に短縮されたと報告しています。
導入方法別
オンプレミス導入は、データセキュリティの厳格な管理、高精度の加工操作、完全にカスタマイズされたCAM環境を必要とする業界に支えられ、58%のシェアでセグメントをリードしています。自動車および航空宇宙メーカーは、大容量ファイルの処理、複雑なワークフロー、コンプライアンスのニーズからオンプレミスシステムを好みます。クラウドベースの導入は、中小企業がスケーラブルでサブスクリプションベースのCAMソリューションを採用する中で、上昇するシェアを保持しています。クラウドセグメントは、初期コストの低さ、更新の容易さ、リモートコラボレーションの利点から、より速く成長しています。接続された工場と分散生産へのシフトが、将来のクラウド採用をさらに強化しています。
- 例えば、Autodesk Fusion 360は、R&D Engineering and Machiningがレガシーのオンプレミスシステムを置き換えた後、プログラミング時間を40%削減するのに役立ちました。同社はクラウドベースのツールパス自動化と3軸から5軸の加工を使用して、航空宇宙の試作ジョブをより速く完了しました。
エンドユース別
自動車は、エンジン部品、金型、ダイ、軽量構造における精密加工の高い需要により、36%のシェアで主要なエンドユースセグメントです。CAMは製造速度を向上させ、工具の摩耗を減らし、現代の車両設計に必要な複雑な形状をサポートします。航空宇宙および防衛は、チタンや複合材料などの先進材料の正確な加工が必要なため、これに続きます。産業機器メーカーは、工具製作や重機部品の生産性を向上させるためにCAMに依存しています。消費者向け電子機器や医療機器を含む「その他」のカテゴリーは、より多くのセクターが自動化およびデジタル制御された加工プロセスを採用するにつれて、着実に成長しています。
主要な成長ドライバー
自動化および精密製造の拡大
自動車、航空宇宙、産業機器の各セクターの製造業者は、高精度の加工を必要とする自動化システムを採用し続けています。コンピュータ支援製造(CAM)は、複雑なツールパス、マルチアクシス加工、先進的なシミュレーションをサポートし、企業が生産時間を短縮し、精度を向上させるのに役立ちます。企業が人的エラーを最小限に抑え、現代の部品に対する厳しい公差要件を満たすことを目指す中、需要が増加しています。デジタル工場へのシフトがCAMの使用をさらに加速させ、企業はこれらのソリューションを統合してワークフローを最適化し、生産効率を強化しています。CNC機械やロボットへの投資の増加が、CAMプラットフォームの長期的な拡大を強化しています。
- 例えば、DMG森精機は、多軸自動化の導入により、航空宇宙部品の加工においてサイクルタイムを大幅に短縮できると報告しており、統合された同時5軸プログラミングが高精度の繰り返し性を実現するために使用されています。
CAD、PLM、およびデジタルツインシステムとの統合
接続されたエンジニアリング環境への関心の高まりは、CADおよびPLMプラットフォームとシームレスに統合されるCAMソリューションの需要を促進しています。この統合により、製品設計の精度が向上し、開発サイクルが短縮され、チーム間のコラボレーションが強化されます。メーカーはデジタルツインを使用して物理的な実行前に加工プロセスを検証し、スクラップ率と運用コストを削減します。企業がデジタルトランスフォーメーションの取り組みを拡大するにつれて、CAMはエンドツーエンドの生産計画の重要な部分となります。強力な相互運用性は、設計から製造へのワークフローを合理化し、全体的な運用パフォーマンスを向上させることを目指す企業間での採用を増加させます。
- 例えば、ダッソー・システムズは、DELMIAデジタル製造とCATIAの統合により、エアバスが設計および製造サイクルを加速し、すべてのエンジニアが同じ設計プラットフォームで作業できるようになったことを確認しました。
中小企業での採用の増加
中小メーカーは、加工タスクを自動化し、手動プログラミングを削減し、生産性を向上させるために、ますますCAMソリューションを採用しています。クラウドベースおよびサブスクリプションモデルは、初期投資を抑え、スケーラブルな機能を提供することで、これらの技術をよりアクセスしやすくしています。中小企業は、より高速かつ正確に複雑な部品を製造するためにCAMを使用し、大手メーカーと競争しています。消費者製品のカスタマイズ需要の増加は、中小企業が加工能力を向上させることをさらに促進しています。コスト効果の高いデジタルツールが広く利用可能になるにつれて、さまざまな業界での採用が加速しています。
主要なトレンドと機会
クラウドベースおよび協調型CAMプラットフォームの成長
クラウド展開は、企業がワークフローを柔軟でリモートアクセス可能なシステムに移行する中で、大きな機会として浮上しています。クラウドCAMは、リアルタイムの更新、スケーラブルなコンピューティング、および設計と生産チーム間のコラボレーションを改善します。分散製造モデルとグローバルサプライチェーンは、共有された加工データとリモートで管理されるツールパスから利益を得ます。このトレンドは、資本投資を抑え、ソフトウェアのメンテナンスを容易にしたい小規模企業を支援します。サイバーセキュリティとクラウドのパフォーマンスが向上するにつれて、効率性、スケーラビリティ、および設計から生産への移行の迅速化を優先する業界での採用が増加しています。
- 例えば、オートデスクは、Fusion 360のクラウドコラボレーションにより、Swift Engineeringの複合材料ツーリングプログラムでのプログラミング準備時間が短縮されたと述べています。クラウドツールパス共有への切り替えにより、オフラインでのデータ交換も削減され、エンジニアリングチームが同時にツールパスをレビューできるようになりました。
先進材料と多軸加工の利用増加
軽量複合材料、チタン合金、高強度材料の台頭は、加工戦略を最適化するCAMシステムにとっての機会を生み出しています。多軸機能により、航空宇宙、自動車、医療用途で使用される複雑な形状の正確な成形が可能になります。先進的なCAMアルゴリズムは、工具の寿命を延ばし、発熱を抑え、切削性能を向上させます。電気自動車や次世代航空機の成長により、高度な加工ワークフローの需要が高まっています。業界が新しい材料で革新を進める中で、CAMプロバイダーは高度なツールパス自動化とシミュレーション技術を提供する機会を得ています。
- 例えば、Sandvik Coromantは、多軸CAM加工戦略が航空宇宙用途のTi-6Al-4V部品の切削時に工具寿命を延ばすことを確認しました。最適化された戦略は、工具摩耗を効果的に管理し、粗加工時のスピンドル負荷を低減し、加工性能と効率を向上させました。
主要な課題
高い初期投資とシステムの複雑さ
多くの製造業者は、高額なライセンス費用、ハードウェア要件、トレーニングの必要性のため、先進的なCAMソリューションを採用する際に財政的および運用上の課題に直面しています。複雑なインターフェースと急な学習曲線は、特に中小企業において導入を遅らせます。企業は、既存のCNC設備やデジタルシステムとCAMを統合するために多大なリソースを割り当てる必要があります。これらの障壁は、予算が限られている企業や技術的専門知識が低い企業の採用を制限します。使いやすさと手頃な価格に対処することは、市場浸透を広げるために不可欠です。
熟練したCAMおよびCNCプログラミング専門家の不足
熟練したCAMプログラマーおよびCNC技術者の世界的な不足は、先進的な製造技術の効果的な実施を妨げています。多くの施設は、技術的専門知識が限られているため、多軸システムを操作したり、ツールパスを最適化したりするのに苦労しています。このスキルギャップは、ソフトウェア機能の未活用、不一致の出力品質、長い生産サイクルをもたらします。産業がより複雑な加工プロセスを採用するにつれて、労働力のトレーニングが重要になります。熟練した専門家の不足は、デジタルトランスフォーメーションを遅らせ、高精度産業におけるCAMソリューションの完全な可能性を制限します。
地域分析
北アメリカ
北アメリカは、自動車、航空宇宙、医療機器分野でのCNC加工、産業オートメーション、デジタル製造ソリューションの強力な採用により、31%の市場シェアを保持しています。この地域は、先進的な製造インフラと精密工学技術への高い投資から利益を得ています。企業は、加工精度を向上させ、サイクルタイムを短縮し、複雑な多軸操作をサポートするためにCAMに依存しています。主要なソフトウェア開発者の存在は、CADおよびPLMシステムとの統合を加速させます。リショアリングの取り組みの増加とスマートファクトリーの拡大は、この地域全体でのCAMプラットフォームの需要をさらに強化します。
ヨーロッパ
ヨーロッパは、自動車、航空宇宙、重機械生産における強力な産業オートメーション、先進的な工学能力、およびCAMの高い採用に支えられ、28%の市場シェアを占めています。厳しい品質基準が、精密加工と最適化されたツールパス制御のためにCAMを使用するよう製造業者を促しています。この地域の持続可能性とデジタルトランスフォーメーションへの注力は、CAMとIndustry 4.0フレームワークの統合を促進します。企業が生産ラインを近代化し、多軸加工技術を採用するにつれて、需要が高まります。ソフトウェア開発者と工作機械メーカーの協力はエコシステムを強化し、ヨーロッパ全体でのCAMアプリケーションの継続的な成長を確保します。
アジア太平洋
アジア太平洋は、急速な工業化、大規模な製造、および先進的な加工技術への投資の増加により、34%の市場シェアで世界市場をリードしています。中国、日本、インド、韓国は、強力な自動車、電子機器、航空宇宙の生産基盤を持つ主要な貢献者です。製造業者は、精度を向上させ、ワークフローを自動化し、大量出力を管理するためにCAMを採用しています。CNC機械の設置拡大とクラウドベースのCAMソリューションの採用の増加が成長を支えています。スマートファクトリーとデジタル製造を促進する政府の取り組みが市場拡大を加速させ、アジア太平洋をCAM分野で最も成長が速い地域にしています。
ラテンアメリカ
ラテンアメリカは、自動車、航空宇宙メンテナンス、重機セクターにおける産業の近代化の進展により、8%の市場シェアを保持しています。ブラジル、メキシコ、アルゼンチンの製造業者は、加工効率を向上させ、運用エラーを減少させるために、ますますCAMを採用しています。CNC機械への投資の増加とデジタル製造への関心が、市場の徐々な拡大を支えています。他の地域と比較して採用は遅いものの、精密部品の需要増加と生産品質の向上から恩恵を受けています。輸入代替努力と地域の製造開発プログラムが、CAMの浸透を高める要因となっています。
中東・アフリカ
中東・アフリカ地域は、航空宇宙メンテナンス、自動車部品、産業機器における製造能力の拡大により、5%の市場シェアを占めています。UAE、サウジアラビア、南アフリカなどの国々は、経済の多様化と地域生産の強化を図るため、先進的な加工技術に投資しています。企業がより高い精度、迅速な納期、改善されたワークフロー自動化を求める中、CAMの採用が進んでいます。スマートファクトリーの開発やデジタルトランスフォーメーションの取り組みへの高い関心が、長期的な成長を支えています。市場の成熟度はまだ低いものの、産業投資の増加が地域のCAMソリューション需要を高め続けています。
市場セグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
導入方法別
- オンプレミス
- クラウド
エンドユース別
- 自動車
- 航空宇宙・防衛
- 産業機器
- その他
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境には、COMSOL、Siemens、BETA CAE Systems、Autodesk, Inc.、Rockwell Automation、Dassault Systèmes、Altair Engineering Inc.、Bentley Systems, Incorporated、ANSYS, Inc.、およびESI Groupが含まれます。これらの企業は、多軸加工、シミュレーション、CAD、PLM、デジタルツイン環境とのシームレスな統合をサポートする先進的なCAMプラットフォームを提供することで競争しています。ベンダーは、ツールパスの精度を向上させ、加工時間を短縮し、高精度産業全体でのワークフロー自動化を改善するために、R&Dに多額の投資を行っています。クラウドベースの導入、AI駆動の最適化、リアルタイムシミュレーションが製品差別化を強化しています。CNC機械メーカーとの戦略的な協力や、新興製造拠点への進出が市場の存在感をさらに強化しています。産業がデジタルトランスフォーメーションを加速する中、競合他社は生産性を向上させ、運用コストを削減するスケーラブルで柔軟性のある高性能なCAMソリューションに焦点を当てています。
主要プレイヤー分析
- COMSOL
- Siemens
- BETA CAE Systems
- Autodesk, Inc.
- Rockwell Automation
- Dassault Systemes
- Altair Engineering Inc.
- Bentley Systems, Incorporated
- ANSYS, Inc.
- ESI Group
最近の動向
- 2025年7月、ANSYS, Inc.はAnsys 2025 R2をリリースし、AI搭載ツール、改良されたソルバー、クラウドコンピューティングのサポート、拡張されたPython互換性を追加しました。
- 2025年3月、Altair Engineering Inc.はSiemens Digital Industries Softwareの一部となり、Siemensによる買収を完了しました。
- 2025年2月、Altairはソフトウェアポートフォリオ全体で大規模なアップデートを実施し、特にAltair® HyperWorks® 2025をリリースしました。
レポートのカバレッジ
この調査レポートは、コンポーネント、展開、エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- メーカーがより高い精度と迅速な生産サイクルを追求する中で、CAMソリューションの需要が高まるでしょう。
- クラウドベースのCAMプラットフォームは、柔軟性、スケーラビリティ、初期費用の低さから広く採用されるでしょう。
- CAD、PLM、デジタルツインシステムとの統合が、先進的な製造のための重要な要件となるでしょう。
- 多軸加工と自動化が、ツールパス最適化とシミュレーション機能の革新を促進します。
- サブスクリプションベースのモデルがコスト障壁を下げることで、中小企業での採用が増加するでしょう。
- AI駆動の加工予測と自動プログラミングが効率を向上させ、手動入力を減少させます。
- アジア太平洋地域は、強力な製造拡大と急速なCNC採用により成長をリードし続けるでしょう。
- 航空宇宙および自動車部門は、複雑な材料加工をサポートするためにCAMに大規模な投資を行うでしょう。
- CAMおよびCNCの専門家不足に対処するために、労働力の訓練とスキルアッププログラムが増加します。
- 継続的な研究開発により、速度、精度、相互運用性に焦点を当てた次世代のCAMプラットフォームが創出されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のコンピュータ支援製造市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、コンピュータ支援製造市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたコンピュータ支援製造市場のセグメントはどれですか?
コンピュータ支援製造市場の成長を促進している主な要因は何ですか?
コンピュータ支援製造市場の主要企業はどこですか?
2024年にコンピュータ支援製造市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 コンピュータ支援製造市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のコンピュータ支援製造市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,717.6 million → 2032: USD 6,769.68 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 コンピュータ支援製造市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. コンピュータ支援製造市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるコンピュータ支援製造市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 コンピュータ支援製造市場市場の成長要因
- 3.3 コンピュータ支援製造市場市場の抑制要因および課題
- 3.4 コンピュータ支援製造市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 コンピュータ支援製造市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 コンピュータ支援製造市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、コンピュータ支援製造市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 コンピュータ支援製造市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. コンピュータ支援製造市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はコンピュータ支援製造市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 コンピュータ支援製造市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 コンピュータ支援製造市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 コンピュータ支援製造市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 コンピュータ支援製造市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新コンピュータ支援製造市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のコンピュータ支援製造市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のコンピュータ支援製造市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のコンピュータ支援製造市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のコンピュータ支援製造市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのコンピュータ支援製造市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のコンピュータ支援製造市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのコンピュータ支援製造市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. コンピュータ支援製造市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
