
市場概要
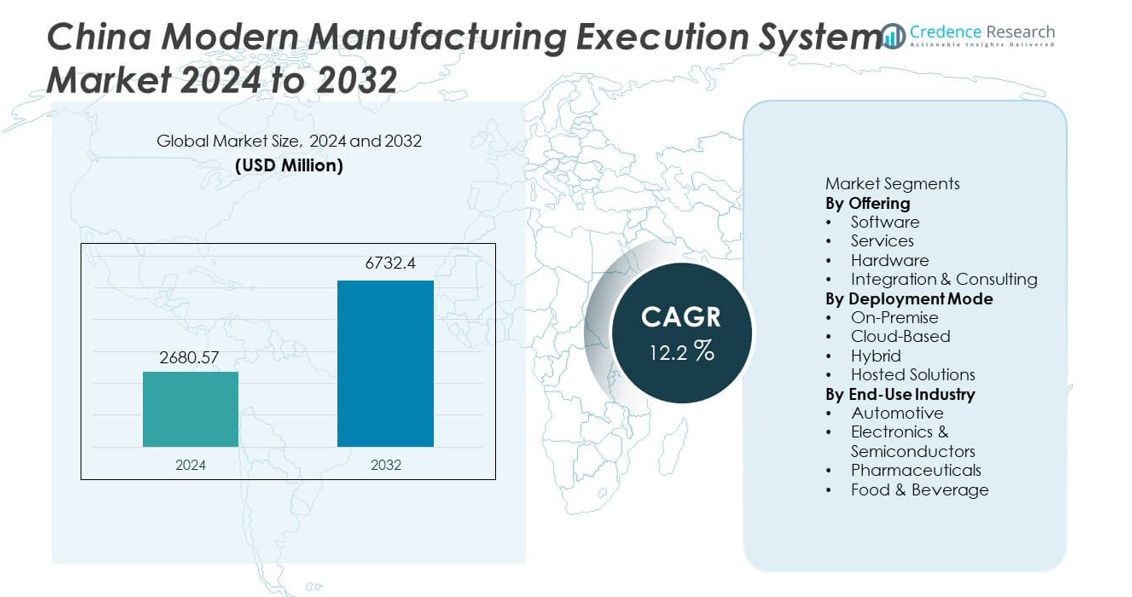
中国の最新製造実行システム (MES) 市場は2024年に26億8057万米ドルに達し、2032年までに67億3240万米ドルに達すると予測されており、予測期間中に年平均成長率 (CAGR) 12.2%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の中国最新製造実行システム市場規模 | 26億8057万米ドル |
| 中国最新製造実行システム市場、CAGR | 12.2% |
| 2032年の中国最新製造実行システム市場規模 | 67億3240万米ドル |
中国の最新製造実行システム市場は、Siemens、Rockwell Automation、Honeywell、ABB、Schneider Electric、Dassault Systèmes、SAP、Yokogawa Electric、Kingdee、Inspur Softwareなどの主要企業によって推進されており、これらの企業は高度な自動化、リアルタイムの生産管理、統合デジタルプラットフォームを通じてMESの採用を促進しています。これらの企業は、スケーラブルで業界特化型のMESソリューションを提供することで、中国のインテリジェント製造への移行をサポートしています。東中国が38%のシェアで市場をリードし、南中国が27%、北中国が21%で続いており、強力な産業クラスター、急速なデジタルトランスフォーメーション、スマートファクトリー技術の採用拡大がその推進力となっています。
市場の洞察
- 中国の最新製造実行システム市場は2024年に26億8057万米ドルに達し、2032年までに67億3240万米ドルに達し、年平均成長率12.2%で成長します。これは、急速なスマートファクトリーの採用によって推進されています。
- リアルタイムの生産管理に対する強い需要が成長を支え、ソフトウェアが48%のシェアを持ち、メーカーは自動化、可視性、高ボリュームのオペレーション全体でのデジタルワークフローの最適化を優先しています。
- 主要なトレンドには、AI、IoT、クラウド対応のMESプラットフォームの広範な統合が含まれ、これにより予測保守、品質追跡、インテリジェントな意思決定が中国の工場全体で強化されています。
- 競争活動が激化しており、Siemens、ABB、Rockwell Automation、Honeywell、KingdeeがMESポートフォリオを拡大する一方で、統合の複雑さとレガシーシステムの制約が主要な制約として残っています。
- 東中国が38%のシェアでリードし、南中国が27%、北中国が21%で続いており、強力な産業ハブ、先進的な製造クラスター、主要セクター全体での加速されたデジタルトランスフォーメーションの取り組みに支えられています。
市場セグメンテーション分析:
提供別
ソフトウェアは、中国の現代製造実行システム市場で48%のシェアを占めており、大規模および中規模の工場でのリアルタイム生産監視、ワークフロー自動化、品質管理アプリケーションの強力な採用によって推進されています。中国の製造業者は、デジタルトランスフォーメーションをサポートし、生産の可視性を向上させ、トレーサビリティを強化するためにMESソフトウェアを優先しています。企業がMESを既存のITおよびOTシステムと整合させるために、システム統合、カスタマイズ、およびメンテナンスサポートを求めるため、サービスが続きます。センサーや制御デバイスの導入が増加する中で、ハードウェアの需要が高まっています。統合&コンサルティングは、企業がプラント運営を最適化し、スマート製造への移行を求める中で着実に拡大しています。
- 例えば、シーメンスはOpcenter MESスイートを拡張し、生産設備をERPシステムと連携させる統合APIを追加し、自動車工場での可視性を向上させました。
導入モード別
オンプレミス導入は46%のシェアを持ち、大手中国メーカーの間で安全でローカルに制御されたMES環境への強い好みが支持されています。自動車、半導体、製薬業界などは、データ保護と内部運用プロトコルへの準拠を確保するためにオンプレミスシステムを採用しています。クラウドベースのソリューションは、初期費用の低さと迅速な導入のために特に中規模工場で勢いを増しています。オンプレミスのセキュリティとクラウドのスケーラビリティを組み合わせることで、ハイブリッド導入が拡大しています。ホステッドソリューションはゆっくりと成長していますが、デジタル採用が広がる中で、簡素化されたメンテナンスとアウトソーシングされたシステム管理を求めるユーザーを引き付けています。
- 例えば、横河電機は中国の化学サイトにオンプレミスのExaquantumシステムを設置し、生産ユニットを監視し、コンプライアンス管理のためにデータポイントを保存しました。
エンドユース産業別
エレクトロニクス&半導体は、市場の41%を占めており、中国の急速に拡大する半導体およびエレクトロニクス製造基盤における正確な生産管理、欠陥削減、リアルタイム設備監視の高い需要によって推進されています。自動車メーカーも、柔軟な生産ライン、自動化されたワークフロー、より厳しい品質要件をサポートするためにMESを採用しています。製薬業界は、バッチのトレーサビリティを向上させ、規制基準への準拠を確保するためにMESを展開しています。食品&飲料企業は、安全性を向上させ、包装作業を効率化し、廃棄物を削減するためにMESを採用しています。インテリジェントで高精度な製造へのシフトにより、エレクトロニクス&半導体が主要なユーザーグループとしての地位を維持しています。
主要成長ドライバー
スマートファクトリーイニシアチブの急速な進展
中国はスマートファクトリーの採用を加速させ、リアルタイムの生産可視性と運用効率を向上させる現代のMESプラットフォームへの強い需要を促進しています。製造業者は、高ボリュームの生産ライン全体で自動化されたワークフロー、デジタル品質管理、予測保守をサポートするためにMESを展開しています。インテリジェント製造を促進する政府プログラムは、自動車、エレクトロニクス、機械セクター全体での実施をさらに強化しています。企業はMESを使用して、ダウンタイムを削減し、トレーサビリティを向上させ、リソースの利用を最適化しています。IoTデバイスと産業オートメーションの統合が進む中で、MESは中国のデジタル製造の中核要素として強化されています。
- 例えば、シュナイダーエレクトリックは、工場にEcoStruxure MESを導入し、機械を接続して生産プロセスを自動化し、作業ステーション全体でリアルタイムの監視を可能にしました。
電子および半導体製造の拡大
中国の急成長する電子および半導体産業は、正確な生産管理と厳しい品質要件の必要性から、MESの需要を大幅に増加させています。MESソリューションは、複雑なワークフローの管理、欠陥率の削減、リアルタイムでの設備性能の監視を支援します。国内でのチップ製造能力が拡大するにつれ、工場はMESを採用して歩留まりを向上させ、競争力のある生産基準を維持しています。ハイテク製造ゾーンへの投資が展開を加速させ、グローバルなサプライチェーンのシフトが国内の半導体生産を強化しています。この産業の複雑さと規模は、運用の成功にとってMESを不可欠なものにしています。
- 例えば、ハネウェルは主要なライフサイエンス施設にManufacturing Excellence Platform (MXP) MESを実装し、ペーパーレスのバッチ記録を可能にし、プロセスツールをリンクしてリアルタイムの設備性能診断を実現しました。
クラウドおよびデジタルプラットフォームの採用拡大
クラウド対応のMESプラットフォームは、中国の製造業者が柔軟性、スケーラビリティ、ITインフラコストの削減を求める中で勢いを増しています。中小規模の工場は、広範な初期投資なしでデジタルトランスフォーメーションを加速するためにクラウドMESを採用しています。クラウドソリューションは、IoTデバイス、AI駆動の分析、および企業システムとの迅速な統合をサポートします。これらの機能は、製造業者が意思決定を強化し、運用リスクを予測し、生産計画を合理化するのに役立ちます。クラウドの利用が産業部門全体で拡大するにつれ、MESの採用は急速に成長し、中国の接続されたデータ駆動型の製造環境への推進を支援しています。
主要なトレンドと機会
AI、IoT、およびリアルタイム分析の統合
AI、IoT、および高度な分析は、予測的洞察、自動品質チェック、インテリジェントなワークフロー最適化を可能にすることでMESの能力を再構築します。工場はこれらの技術を採用してダウンタイムを削減し、製品の一貫性を向上させ、スループットを増加させています。産業用IoTネットワークが拡大するにつれ、MESプラットフォームはより豊富なデータストリームを得て、リアルタイムの可視性を向上させます。AI駆動の意思決定エンジンは、製造業者が生産の逸脱に迅速に対応するのを助けます。これらの進歩は、中国の大量生産環境に合わせた次世代MESソリューションを提供するベンダーにとって強力な機会を生み出します。
- 例えば、ABBはスマートセンサーを備えたAbility Manufacturing Insightsを工場に統合し、自動アラートを通じて予期しない停止を減少させるリアルタイム分析を生成しました。
カスタマイズおよび業界特化型MESソリューションの需要増加
中国の製造業者は、特に電子、自動車、製薬業界において、業界固有の要件にカスタマイズされたMESシステムをますます求めています。ベンダーは、バッチ生産、クリーンルーム監視、トレーサビリティ、自動検査のための専門モジュールを開発しています。カスタマイズされたソリューションは、工場が展開時間を短縮し、より迅速な運用上の利益を達成するのを助けます。このトレンドは、規制および性能ニーズに合わせたモジュラーでスケーラブルな業界特化型プラットフォームを提供するMESプロバイダーにとって強力な機会を支援します。カスタマイズが優先されるようになるにつれ、需要は柔軟なMESアーキテクチャへとシフトし続けています。
- 例えば、ダッソー・システムズは中国の医療機器施設でセクターに特化したApriso MESを導入し、生産データの包括的なトレーサビリティと管理効率の向上を実現しました。
主要な課題
レガシーシステムとのMES統合の高い複雑性
多くの中国の工場は依然としてレガシーな生産設備と古いITインフラを使用しており、MESの統合が困難です。カスタマイズ、データ移行、システムの互換性の問題が導入のタイムラインを遅らせ、展開コストを増加させます。製造業者はMESをERP、SCADA、IoTプラットフォームと整合させるのに苦労しています。小規模な工場は技術的な専門知識が不足していることが多く、統合をさらに複雑にしています。これらの障壁はスムーズなMESの採用を制限し、ベンダーにより強力な統合サポートと長期的な技術パートナーシップの提供を求めます。
熟練したデジタル製造専門家の不足
中国はMESの導入、産業IT、オートメーションエンジニアリングにおける人材不足に直面しています。製造業者はデータ分析、システム設定、デジタル生産管理に熟練した専門家の採用に苦労しています。この不足はMESの採用ペースを遅らせ、外部コンサルタントへの依存を増加させます。工場がスマート製造に移行するにつれて、労働力訓練プログラムの需要は増加し続けています。十分な技術的専門知識がなければ、企業はMESの完全な利益を達成するのに遅れを取り、デジタルトランスフォーメーションの全体的な影響を制限します。
地域分析
華東
華東は中国の最新製造実行システム市場の38%を占めており、自動車、電子機器、機械セクターにおける強力な産業基盤に支えられています。上海、蘇州、杭州などの都市は、先進的な製造クラスターと高いデジタル成熟度により、MESの採用をリードしています。企業はスマート工場のアップグレード、リアルタイム生産監視、オートメーションソリューションに多額の投資を行っています。デジタル製造に対する政府の強力な支援が、大企業全体でのMES導入を加速させています。この地域のハイテク製造業者の密集した集中は、スケーラブルで統合されたMESプラットフォームの需要を引き続き強化しています。
華南
華南は27%を占めており、電子機器、半導体、消費財製造の強力な成長に支えられています。広東は、工場がグローバルな品質基準を満たし、複雑な生産ワークフローを管理するためにアップグレードする中で、主要なMES採用者としての地位を維持しています。スマート工場とオートメーション技術の急速な拡大が、中規模および大規模工場全体でのMES統合を増加させています。この地域は、強力な輸出主導の製造業とクラウドベースの生産システムの強力な採用から恩恵を受けています。デジタルトランスフォーメーションとIoT対応の生産への投資の増加が、華南全体でのMES需要をさらに高めています。
華北
華北は21%を占めており、重機械、鉄鋼、エネルギー機器、自動車製造におけるMESソリューションの積極的な展開に支えられています。北京と天津は、インテリジェント製造と産業デジタル化に対する強力な政策の焦点を通じて採用を支援しています。製造業者は、運用の透明性を高め、ダウンタイムを削減し、生産のトレーサビリティを向上させるためにMESを実装しています。この地域の伝統的な産業のアップグレードに対する強調が、統合されたMESシステムの需要を加速させています。スマート産業パークとオートメーション技術への投資が、大規模な国有および民間企業内でのMES採用を推進し続けています。
中西部
中央および西部中国は14%のシェアを占めており、産業開発が内陸省に拡大するにつれてMESの採用が増加しています。この地域は、製薬、食品加工、機器製造における製造能力の向上に重点を置いています。デジタル変革とスマートファクトリーの採用を促進する政府のインセンティブが、MESの浸透を徐々に支援しています。クラウドベースのMESソリューションは、初期投資が少なく、成長する中規模工場にとっての導入が容易であるため、注目を集めています。採用は沿岸地域よりも遅れていますが、産業の移転と新しい製造拠点の増加が、中央および西部中国における長期的なMES需要を強化しています。
市場セグメンテーション:
提供内容別
- ソフトウェア
- サービス
- ハードウェア
- 統合&コンサルティング
導入モード別
- オンプレミス
- クラウドベース
- ハイブリッド
- ホステッドソリューション
エンドユース産業別
- 自動車
- 電子&半導体
- 製薬
- 食品&飲料
競争環境
競争環境には、Siemens、Rockwell Automation、Honeywell、ABB、Schneider Electric、Dassault Systèmes、SAP、横河電機、Kingdee、Inspur Softwareなどの主要企業が含まれています。これらのプレーヤーは、中国の拡大するスマート製造エコシステム全体でリアルタイムの生産監視、ワークフローの自動化、統合品質管理をサポートする高度なMESプラットフォームを提供することで、その存在感を強化しています。グローバルベンダーは、IoT、AI、クラウド技術との深い統合に焦点を当て、インテリジェントで接続された工場ソリューションへの需要の高まりに対応しています。国内プロバイダーは、ローカライズされたカスタマイズ、コスト効率の高い導入モデル、中国の製造業者との強力な協力を通じて競争力を強化しています。デジタル変革、産業自動化、カスタマイズされたMESソリューションへの継続的な投資が革新を推進し、大企業および急成長する中規模工場向けにスケーラブルで柔軟性があり高性能な製造実行システムを提供するために企業が競争しています。
主要プレイヤー分析
- シーメンスAG
- ロックウェルオートメーション
- ハネウェルインターナショナル
- ABB Ltd.
- シュナイダーエレクトリック
- ダッソー・システムズ
- SAP SE
- 横河電機株式会社
- キングディー
- インスパーソフトウェア
最近の動向
- 2025年7月、シーメンスAG、ダッソー・システムズ、SAP SEは、スケーラブルなデジタル製造および自動化ソリューションでグローバルMES市場を牽引する主要企業として挙げられました。
- 2025年4月、SAPニュースセンターに記事が掲載され、クラウド対応MES、サプライチェーンプラットフォームとの統合、スマート製造のサポートに向けたトレンドが概説されました。
レポートのカバレッジ
この調査レポートは、提供、 導入モード、エンドユーザー産業 および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- スマートファクトリーの拡大により、主要な製造クラスターでのMES採用が加速します。
- AI駆動の分析により、予測保守とリアルタイムの意思決定が強化されます。
- クラウドベースのMESプラットフォームは、中規模工場での採用が強まります。
- 半導体および電子機器の成長が、高精度MESソリューションの需要を高めます。
- IoTデバイスの統合により、生産ライン全体でのデータ可視性が強化されます。
- 業界が特定の機能を必要とするため、カスタマイズされたMESモジュールが増加します。
- 国内のMESベンダーは、グローバルプロバイダーと競争するために能力を拡大します。
- デジタルツインの統合により、シミュレーション、計画、運用の最適化が改善されます。
- デジタル製造における労働力の訓練が、効果的なMESの使用に不可欠になります。
- 政府主導の産業デジタル化プログラムが、MESの導入を引き続き促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
中国のモダン製造実行システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、中国のモダン製造実行システム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に中国のモダン製造実行システム市場のどのセグメントが最大のシェアを持っていましたか?
中国のモダン製造実行システム市場の成長を促進している主な要因は何ですか?
中国のモダン製造実行システム市場における主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中国の現代製造実行システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中国の現代製造実行システム市場市場スナップショット
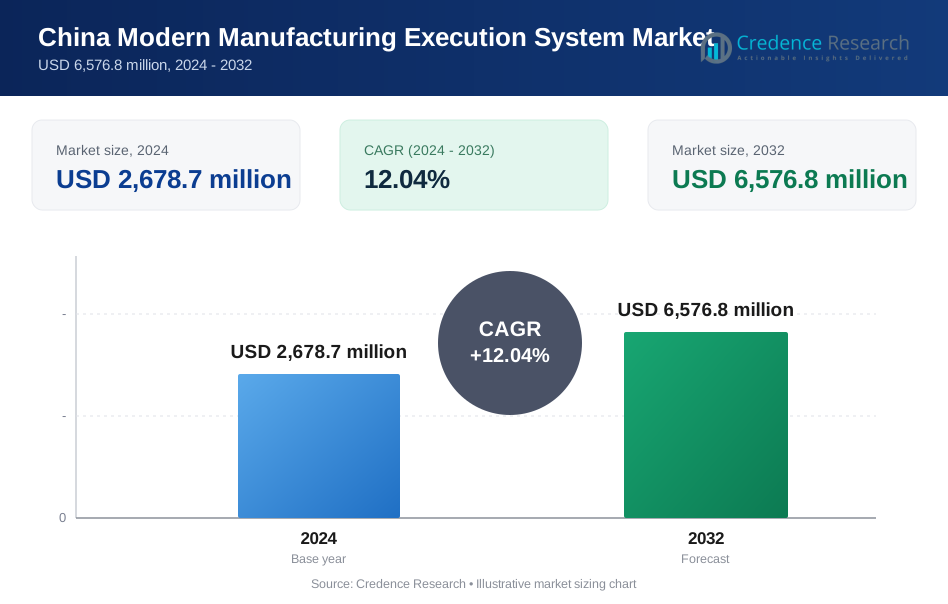
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,678.7 million → 2032: USD 6,576.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中国の現代製造実行システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中国の現代製造実行システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中国の現代製造実行システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中国の現代製造実行システム市場市場の成長要因
- 3.3 中国の現代製造実行システム市場市場の抑制要因および課題
- 3.4 中国の現代製造実行システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中国の現代製造実行システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中国の現代製造実行システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中国の現代製造実行システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中国の現代製造実行システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中国の現代製造実行システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中国の現代製造実行システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中国の現代製造実行システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中国の現代製造実行システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中国の現代製造実行システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中国の現代製造実行システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中国の現代製造実行システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中国の現代製造実行システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中国の現代製造実行システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中国の現代製造実行システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中国の現代製造実行システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中国の現代製造実行システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中国の現代製造実行システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中国の現代製造実行システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中国の現代製造実行システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
