
市場概要:
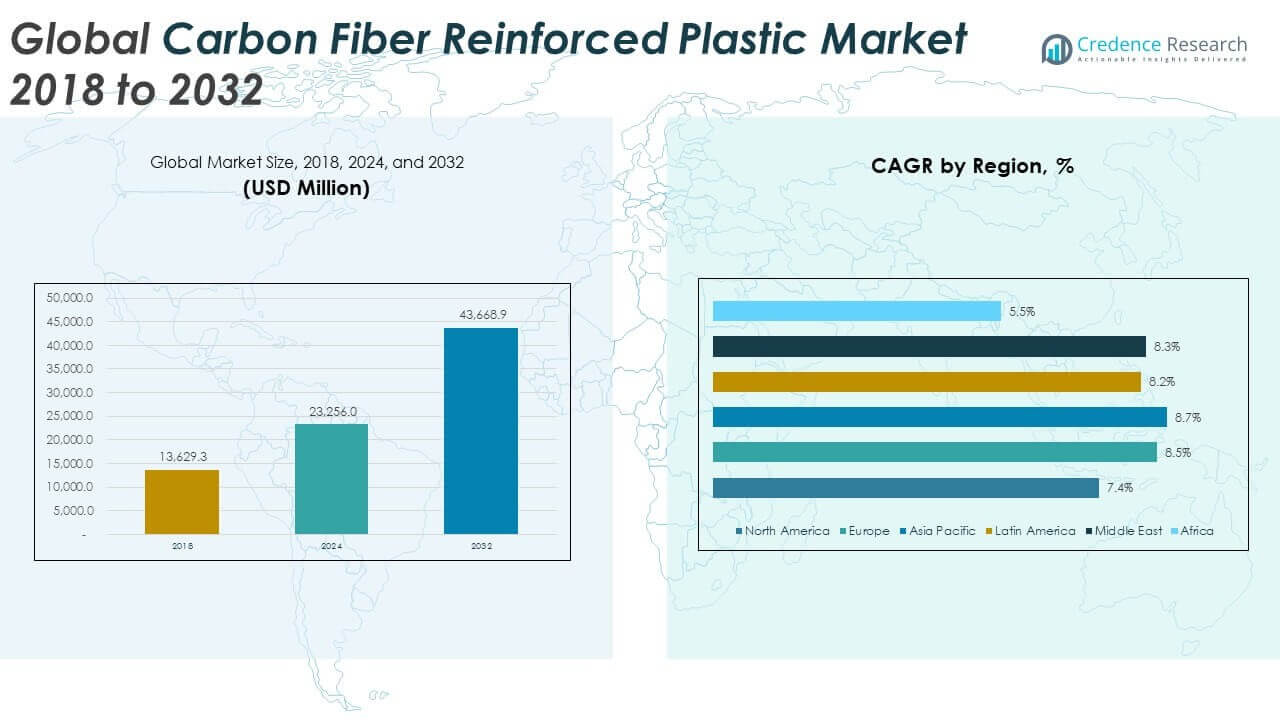
世界の炭素繊維強化プラスチック市場の規模は、2018年に136億2930万米ドルから2024年には232億5600万米ドルと評価されており、2032年までに436億6890万米ドルに達すると予測されており、予測期間中のCAGRは8.17%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 炭素繊維強化プラスチック市場規模 2024 | 232億5600万米ドル |
| 炭素繊維強化プラスチック市場、CAGR | 8.17% |
| 炭素繊維強化プラスチック市場規模 2032 | 436億6890万米ドル |
炭素繊維強化プラスチック市場の成長は、主に輸送およびエネルギー分野での軽量で燃費効率の高い材料の需要増加によって推進されています。自動車および航空宇宙メーカーは、車両や航空機の重量を削減し、燃費効率を向上させ、厳しい環境規制を満たすためにCFRPを積極的に採用しています。この変化はまた、炭素排出量の削減とエネルギー効率の向上を求める政府の圧力の増加によっても支えられています。CFRPの高い強度対重量比、耐腐食性、および構造的剛性は、構造および性能部品において好まれる材料となっています。同時に、前駆体材料や生産技術の急速な革新、特に熱可塑性樹脂マトリックスの進歩や積層プロセスの自動化により、生産効率とコスト効率が向上しています。風力エネルギーは市場拡大に寄与するもう一つの重要なセクターであり、CFRPは長く軽量な風力タービンブレードの建設にますます使用されています。産業用途を超えて、消費財メーカーは、その美的魅力と高性能特性のために、スポーツ用品、電子機器、贅沢品におけるCFRPの応用を模索しています。この広がる範囲は、継続的な研究開発投資と新興の循環経済イニシアチブと相まって、市場の上昇軌道を強化しています。
地理的な観点からは、ヨーロッパが現在、炭素繊維強化プラスチック市場をリードしており、その先進的な自動車および航空宇宙製造能力、厳しい環境規制、再生可能エネルギーへの強い関心によるものです。ドイツ、フランス、イギリスなどの国々は、複合材料の革新に焦点を当てた主要なCFRPメーカーと研究拠点を擁しています。北米は、特にアメリカ合衆国によって追随しており、市場は航空宇宙、防衛、自動車セクターでの広範な応用から利益を得ています。主要な航空宇宙企業の存在、政府の防衛契約、排出削減の義務がCFRP需要の持続に寄与しています。一方、アジア太平洋地域は、中国、日本、韓国、インドを中心に急速に成長エリアとして浮上しています。これらの国々では、産業化の拡大、自動車生産の増加、風力および太陽光インフラへの投資の増加がCFRPの採用を加速させています。地元政府も輸入依存を減らし、技術的自給自足を強化するために国内のCFRP製造能力を支援しています。
市場の洞察:
- 世界の炭素繊維強化プラスチック市場は、2018年に136億2930万米ドルと評価され、2032年までに436億6890万米ドルに達すると予測されており、予測期間中に年平均成長率8.17%で成長しています。
- 自動車および航空宇宙分野からの強い需要が市場の急速な成長を支えており、CFRPは車両や航空機の重量を削減しつつ燃料効率を向上させ、世界的な排出基準を満たします。
- 再生可能エネルギーの取り組みにより、風力タービンブレード製造におけるCFRPの採用が促進され、その強度、疲労耐性、軽量性が全体のエネルギー出力を向上させます。
- ヨーロッパは、先進的な自動車および航空宇宙インフラ、厳しい排出政策、ドイツや英国などの国における確立された複合材料研究拠点により、市場をリードしています。
- 北アメリカは、米国を中心に、防衛、航空、電気自動車製造におけるCFRPの一貫した需要を示しており、規制の義務や技術的能力がその背景にあります。
- アジア太平洋地域は、中国、日本、インド、韓国が主導し、産業拡大、インフラ開発、国内CFRP製造への投資により急成長地域として浮上しています。
- 高い生産コストと限られたリサイクルインフラが主要な課題として残っていますが、熱可塑性樹脂の革新、自動化生産、官民協力により新たな機会が引き続き開かれています。
市場の推進要因:
モビリティ分野全体での軽量素材の需要増加:
自動車、航空宇宙、輸送分野は、燃料消費を削減し運用効率を向上させるために、軽量構造をますます優先しています。世界の炭素繊維強化プラスチック市場はこのシフトから恩恵を受けており、CFRPは強度、剛性、軽量性の理想的な組み合わせを提供します。ヨーロッパ、北アメリカ、アジアの厳しい排出規制が、OEMに伝統的な金属をCFRPコンポーネントに置き換えるよう促しています。航空機メーカーは、燃料経済性とペイロード容量を向上させるために、機体、翼、内部構造にCFRPを依存しています。自動車ブランドは、電気自動車の航続距離延長をサポートするために、ボディパネル、フレーム、内装トリムにCFRPを組み込んでいます。軽量複合材料の需要は引き続き成長しており、次世代モビリティプラットフォームにおけるCFRPの重要性を強化しています。
- 例えば、BMWのi3電気自動車は、完全な炭素繊維製の乗客セルを備えており、CFRPをボディ構造に広範に使用した最初の量産車の一つであり、従来の鋼構造に比べて車両全体の重量を約250 kg削減しています。
再生可能エネルギーとインフラにおける応用拡大:
風力エネルギー開発者は、ブレードの長さを改善し、重量を削減し、発電効率を向上させるために、タービンブレード製造にCFRPを展開しています。政府が再生可能エネルギーインフラを資金提供し、クリーンエネルギー目標を設定する中で、世界の炭素繊維強化プラスチック市場は勢いを増しています。CFRPの耐久性と疲労耐性は、長期的な屋外構造用途に適しており、インフラプロジェクトは、過剰な負荷をかけずに橋梁、建物、パイプラインを強化するためにCFRPをますます統合しています。特に海洋や沿岸環境での耐腐食性がエンジニアに評価されています。官民両セクターは、長寿命と性能を必要とする大規模プロジェクトでCFRPを採用し続けています。
- 例えば、サンディア国立研究所のエンジニアは、SERI-8風力タービンのブレードをカーボンファイバーで改造し、ハイブリッドブレード設計が従来のガラス繊維ブレードと比較して構造特性を向上させ、ブレードの重量を25%削減することを発見しました。
材料加工と製造技術の進歩:
メーカーは、自動化された生産システム、樹脂注入技術、および高度な熱可塑性樹脂の配合に投資し、サイクルタイムと材料廃棄物を削減しています。これらの革新は、CFRPコンポーネントをよりアクセスしやすく、コスト競争力のあるものにすることで、グローバルカーボンファイバー強化プラスチック市場を強化します。トウ配置、プリフォーム開発、硬化プロセスの改善により、品質を損なうことなく出力が加速します。熱可塑性ベースのCFRPはリサイクル性もサポートし、世界的な持続可能性の目標に合致しています。業界のプレーヤーは、AIとロボットを統合して検査と製造の段階を合理化します。プロセスの最適化は生産のスケーラビリティを向上させ、中規模企業全体での採用を促進します。
支援的な規制枠組みと業界の協力:
政府と規制機関は、資金プログラム、持続可能性のインセンティブ、および排出規制を通じてCFRPの使用を促進しています。グローバルカーボンファイバー強化プラスチック市場は、OEM、材料供給者、学術機関との協力的なイニシアチブから利益を得ています。官民パートナーシップは、費用対効果の高い複合技術の開発を加速し、パイロット規模の生産努力を支援します。業界標準とテストプロトコルは、重要なアプリケーションでのCFRPの性能を確保するために進化しています。防衛機関と航空宇宙規制当局は、ミッションクリティカルなプラットフォームへのCFRPの統合を承認し、その信頼性をさらに検証しています。政策の整合性とセクター間の協力は、長期的な市場成長の基盤を強化します。
市場動向:
消費者向け電子機器と高級品へのCFRPの統合:
電子機器メーカーは、軽量でスタイリッシュ、耐久性のあるラップトップ、スマートフォン、ウェアラブルデバイスのケースにCFRPを採用しています。グローバルカーボンファイバー強化プラスチック市場は、ブランドが強度と視覚的魅力を兼ね備えた材料を求める中で、産業分野を超えて拡大しています。高級品メーカーは、時計、ラゲッジ、アクセサリーにCFRPを取り入れ、ブランドアイデンティティと製品差別化を高めています。その触感のある仕上げと未来的な美学がプレミアムな位置付けに寄与します。CFRPの高い強度対厚さ比は、超薄型でありながら頑丈な製品の設計をサポートします。性能向上材料に対する消費者の関心は、製品開発戦略を再形成し続けています。
- 例えば、世界初の高性能カーボンファイバーラゲッジシリーズは、カーボンファイバーのストランドを用いた特許取得済みのプロセスを使用しています。これにより、非常に軽量(キャリーオンで約8.8ポンド)でありながら、構造補強とスムーズに転がるステンレススチールボールベアリングホイールを備えた高い耐衝撃性を持つラゲッジが実現されています。
高級アプリケーションにおけるカスタマイズとデザインの柔軟性:
製品デザイナーは、その成形性、成形可能性、および強度を損なうことなく複雑な形状を作成する能力のためにCFRPをますます使用しています。グローバルカーボンファイバー強化プラスチック市場は、特定の視覚的または機械的要件に最適化されたバリアントを供給することで、このトレンドに対応しています。自動車および航空宇宙のインテリアは、CFRPによって可能になったカスタムテクスチャ、カラー、および表面処理を展示しています。建築事務所は、シグネチャービルディングデザインにCFRPパネルと構造を展開しています。デザインスタジオは、その柔軟性を活用してコンセプトプロトタイプや特注コンポーネントを作成しています。高価値のアプリケーションは、CFRPの美的および構造的な境界を押し広げ続けています。
- 例えば、BMWは、スプリッター、サイドシルエクステンション、リアディフューザー、テールパイプトリム、ミラーカバーなど、見た目と軽量化を目的としたカーボンファイバー部品を提供しています。これらのコンポーネントは、BMW M5のようなモデルに適用され、機能的な性能と視覚的な魅力の両方を強調しています。
循環経済とリサイクルイニシアチブへの注目の高まり:
持続可能性の枠組みは、業界に対してリサイクル可能なCFRPソリューションを開発し、廃棄時の環境への影響を最小限に抑えるよう促しています。グローバルカーボンファイバー強化プラスチック市場は、熱可塑性マトリックスや熱分解を基にしたリサイクルの革新を通じてこの変化を追跡しています。メーカーは廃棄物管理会社と提携し、CFRPの回収と再利用プログラムを確立しています。研究開発チームは、低エネルギーでのファイバー回収と二次材料の使用を探求しています。航空宇宙および自動車会社は、材料の循環を閉じるための回収スキームを導入しています。リサイクル能力は、CFRPサプライヤーにとって戦略的な差別化要因となっています。
医療およびスポーツ機器への浸透の拡大:
CFRPの生体適合性、軽量構造、および疲労耐性は、医療用義肢、装具サポート、外科用器具で注目を集めています。グローバルカーボンファイバー強化プラスチック市場は、高性能材料の必要性からヘルスケア分野での注目を集めています。スポーツ機器メーカーは、CFRPを自転車、ラケット、ヘルメット、防具に使用し、機敏さと安全性を向上させています。アスリートや専門家は、強度と応答性のバランスを取るギアを求めています。レクリエーションおよびヘルスケアセグメント全体での製品革新は、人間中心のアプリケーションにおけるCFRPの認知度をサポートしています。
市場の課題分析:
高い生産コストとエネルギー集約的な製造プロセス:
グローバルカーボンファイバー強化プラスチック市場は、原材料の高価さと複雑な製造技術のため、コスト関連の課題に直面しています。ポリアクリロニトリル(PAN)やピッチ前駆体からカーボンファイバーを製造するには、高温プロセスが必要で、かなりのエネルギーを消費し、専門的な設備が必要です。これらのコスト集約的な投入物は、CFRPコンポーネントの全体的な価格を引き上げ、プレミアム用途に限定されます。中小規模のメーカーは、これらの費用を吸収したり、財務リスクなしに事業を拡大するのに苦労しています。また、材料性能を損なうことなくコストを削減するのは困難です。コストの壁は、大量市場の自動車、インフラ、消費財セクターへの普及を遅らせています。
限られたリサイクルインフラと材料回収の課題:
CFRPのリサイクルは、鉄やアルミニウムなどの従来の材料と比べて未発達であり、環境への影響を重視する業界にとって持続可能性の懸念を引き起こしています。グローバルカーボンファイバー強化プラスチック市場は、廃棄時の処理において、ファイバーの劣化やマトリックスの分離が技術的な困難を引き起こす障害に直面しています。航空宇宙や自動車で主に使用される熱硬化性CFRPは、その不可逆的な硬化プロセスのため、リサイクルの複雑さが増しています。熱分解や溶解などの新しいリサイクル方法は有望ですが、依然として高価で広く利用可能ではありません。メーカーは、クローズドループシステムやスケーラブルな回収方法への投資を迫られています。これらの制限は、材料の長期的な持続可能性の可能性と規制の整合性を制約しています。
市場の機会:
大量市場の自動車および電気自動車への拡大:
世界の炭素繊維強化プラスチック市場は、成長する電気自動車(EV)セグメントと中級自動車プラットフォームにおいて強力な機会を持っています。OEMは、バッテリーの航続距離を延ばし、エネルギー効率を向上させるために軽量材料を求めています。CFRPの強度対重量の優位性は、これらのパフォーマンス目標に合致しています。量産市場の採用は、スケーラブルな生産、モジュール設計の統合、およびコスト最適化に依存しています。自動車メーカーと材料供給業者の間のパートナーシップは、商業的な実現可能性を加速させることができます。低コストで大量生産可能な自動車グレードのCFRPを提供する市場プレーヤーは、早期の優位性を得るでしょう。
スマートインフラと都市モビリティソリューションの出現:
スマートシティと持続可能な都市開発への需要の高まりは、輸送システム、モジュール建築物、および公共インフラにおけるCFRPの新しい応用を開きます。世界の炭素繊維強化プラスチック市場は、歩行者橋、鉄道システム、プレハブ構造物における軽量で腐食に強い部品をサポートできます。都市計画者は、CFRPの耐久性、設計の柔軟性、低メンテナンス要件を評価しています。ドローン配送プラットフォームやマイクロモビリティデバイスへの統合も、その範囲を拡大します。長期的なインフラ投資と都市交通のアップグレードは、CFRPの革新のためのスペースを作り出します。製品開発を都市レベルの持続可能性目標に合わせるプレーヤーは、新しい収益源にアクセスできます。
市場セグメンテーション分析:
製品別
市場には熱硬化性および熱可塑性CFRPが含まれます。熱硬化性CFRPは、その高い強度、熱安定性、および航空宇宙、自動車、エネルギーにおける構造用途への適合性から最大のシェアを持っています。硬化後の優れた剛性を提供します。熱可塑性CFRPは、そのリサイクル性、迅速な加工サイクル、および自動車部品などの大量生産環境での使用の増加に支えられて急速に拡大しています。
- 例えば、SGLカーボンは、熱硬化性CFRPを使用してEVバッテリーハウジングを製造し、鋼部品と比較して最大50%の重量削減を達成し、高い耐火性と熱遮蔽を実現しています。
材料別
PANベースの炭素繊維は、その優れた引張強度、信頼性、および確立された商業供給から、世界の炭素繊維強化プラスチック市場を支配しています。輸送、防衛、風力エネルギーなどの重要な用途をサポートします。ピッチベースの炭素繊維は、高弾性率と熱伝導率が必要な専門市場に供給され、航空宇宙の熱遮蔽や高度な圧力容器に使用されます。
- 例えば、一部の商業用PANベースの炭素繊維は、5,000 MPaを超える引張強度に達し、自動車、防衛、再生可能エネルギー用途で要求の厳しい荷重をサポートします。
用途別
自動車は、軽量車両と電動モビリティへの需要の高まりにより、主要なセグメントです。CFRP部品は、構造およびインテリア用途でエネルギー効率と性能を向上させます。航空宇宙セグメントは、航空機の重量を削減し、燃料経済性を向上させるCFRPの役割により、一貫して強い需要を生み出しています。風力タービンは、CFRPがより長いブレードと改善されたエネルギー出力を可能にする急成長セグメントです。スポーツ用品は、自転車、ラケット、ヘルメットなどの製品での性能向上のためにCFRPを活用しています。建設は、補強および荷重支持用途でCFRPを使用します。成形およびコンパウンドは産業用途をサポートし、圧力容器およびその他の用途はCFRPの耐腐食性と強度の恩恵を受けます。
セグメンテーション:
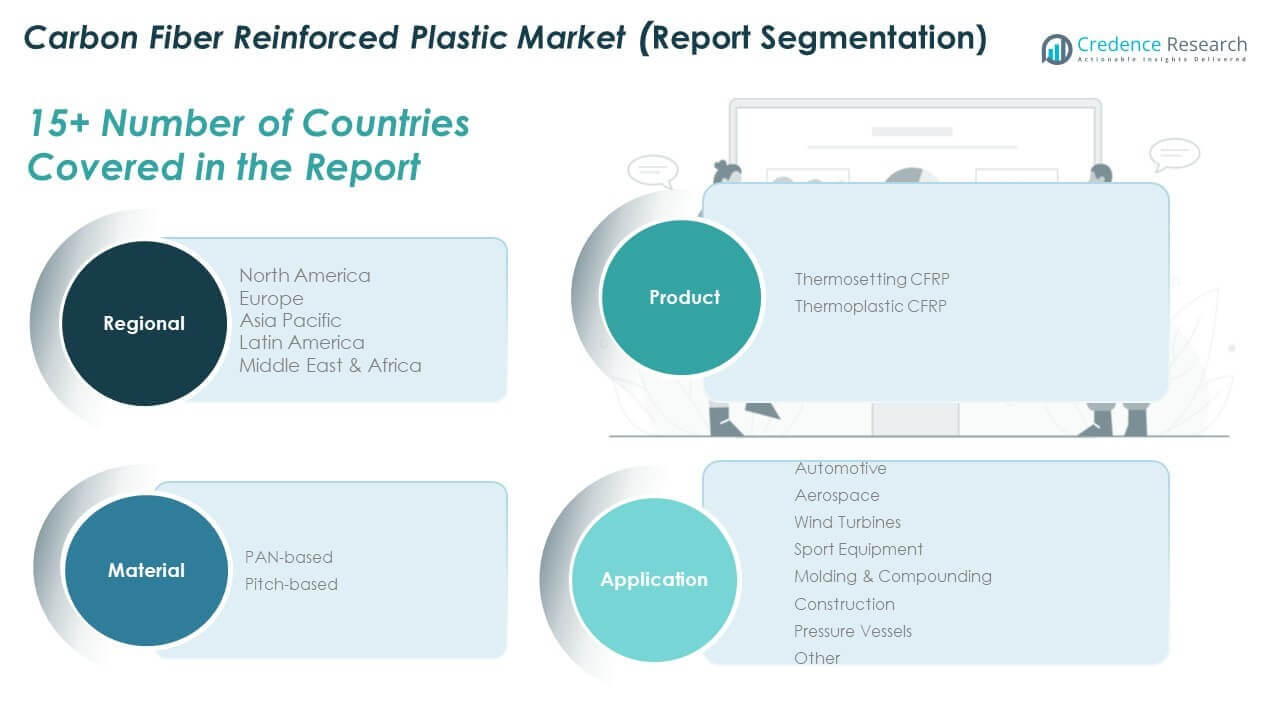
製品別
- 熱硬化性CFRP
- 熱可塑性CFRP
材料別
- PANベース
- ピッチベース
用途別
- 自動車
- 航空宇宙
- 風力タービン
- スポーツ用品
- 成形・コンパウンド
- 建設
- 圧力容器
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカの炭素繊維強化プラスチック市場規模は、2018年に26億9,588万ドルから2024年に44億2,263万ドルと評価され、2032年には78億6,041万ドルに達すると予想されており、予測期間中のCAGRは7.4%です。北アメリカは、世界の炭素繊維強化プラスチック市場の約19%を占めています。この地域は成熟した航空宇宙および防衛セクターから恩恵を受けており、主要メーカーが次世代航空機や軍事プラットフォームにCFRPを統合しています。米国は厳しい燃費規制と複合技術への広範な研究開発投資を通じて需要を牽引しています。電気自動車メーカーは、重量を削減し航続距離を延ばすためにCFRPをますます採用しています。政府が支援する持続可能性目標と産業資金は、エネルギーおよびインフラセクター全体の拡大を支えています。CFRPは、米国の革新と防衛努力において戦略的な材料であり続けています。
ヨーロッパ
ヨーロッパの炭素繊維強化プラスチック市場規模は、2018年に29億6,846万ドルから2024年に51億7,280万ドルと評価され、2032年には99億8,272万ドルに達すると予想されており、予測期間中のCAGRは8.5%です。ヨーロッパは、ドイツ、フランス、イギリスが主導する世界の炭素繊維強化プラスチック市場の約22.9%を占めています。この地域は、環境規制と排出削減目標により、自動車の軽量化において強い採用を示しています。エアバスなどの航空宇宙OEMは、機体や内装部品にCFRPを引き続き統合しています。再生可能エネルギーインフラ、特に洋上風力では、大型タービンブレードにCFRPの使用が拡大しています。ヨーロッパの確立された複合材料研究拠点と製造基盤は、生産と設計能力において高い基準を保証しています。持続可能なCFRPソリューションの革新と展開において引き続きリードしています。
アジア太平洋
アジア太平洋の炭素繊維強化プラスチック市場規模は、2018年に46億6,259万ドルから2024年に82億1,203万ドルと評価され、2032年には160億6,144万ドルに達すると予想されており、予測期間中のCAGRは8.7%です。アジア太平洋は、世界の炭素繊維強化プラスチック市場の37%を占めています。中国、日本、韓国、インドは、自動車、産業、再生可能エネルギーセクターでの需要増加を通じて市場成長を牽引しています。政府は、国内の能力を高め、輸入依存を減らすためにCFRP生産施設に投資しています。電気自動車、風力タービンブレード、インフラ強化におけるCFRPの採用が加速しています。競争力のある価格設定と地元の革新は、グローバルなパートナーシップと技術移転を引き付けています。アジア太平洋の産業拡大と規制改革は、持続的なリーダーシップを確立するための位置づけをしています。
ラテンアメリカ
ラテンアメリカの炭素繊維強化プラスチック市場の規模は、2018年に15億3,330万米ドルから2024年に26億2,527万米ドルと評価され、2032年までに49億5,206万米ドルに達すると予想されており、予測期間中のCAGRは8.2%です。ラテンアメリカは、世界の炭素繊維強化プラスチック市場の約11.3%を占めています。ブラジルとメキシコは、自動車生産の増加と防衛調達により需要を支えています。航空宇宙の組立ラインやインフラプロジェクトは、耐久性と性能要件を満たすためにCFRPをますます採用しています。再生可能エネルギーの取り組みは、風力エネルギー部品でのCFRPの使用を拡大しています。政府のインフラプログラムは、構造補強におけるCFRPの新たな機会を提供しています。地域の近代化計画に関連した高い可能性を持つ新興市場です。
中東
中東の炭素繊維強化プラスチック市場の規模は、2018年に7億3,598万米ドルから2024年に12億6,679万米ドルと評価され、2032年までに24億616万米ドルに達すると予想されており、予測期間中のCAGRは8.3%です。この地域は、世界の炭素繊維強化プラスチック市場に約5.5%を寄与しています。UAEやサウジアラビアなどの国々は、航空宇宙、防衛、インフラ向けに高性能材料に投資しています。スマートシティプロジェクトや高級建設は、建築要素や交通ネットワークにおけるCFRPの需要を押し上げています。この地域は、石油依存からの多様化を目指し、新しい産業での先進複合材料の採用に焦点を当てています。再生可能エネルギープロジェクトへの投資も、タービン部品でのCFRPの使用を支えています。高価値のCFRP用途のニッチな拠点として徐々に成長しています。
アフリカ
アフリカの炭素繊維強化プラスチック市場の規模は、2018年に10億3,310万米ドルから2024年に15億5,649万米ドルと評価され、2032年までに24億616万米ドルに達すると予想されており、予測期間中のCAGRは5.5%です。アフリカは、世界の炭素繊維強化プラスチック市場の約4.3%を占めています。市場の成長は、初期段階のインフラアップグレード、交通の近代化、再生可能エネルギーの開発によって促進されています。南アフリカは、航空宇宙および複合材料の研究イニシアチブにおいて中心的な役割を果たしています。公共部門主導のインフラプロジェクトは、橋やパイプラインの補強におけるCFRPの範囲を提供しています。供給チェーン、熟練労働力、生産能力に関する課題が残っています。産業能力が拡大し、持続可能性の目標が強化されるにつれて、長期的な可能性を持っています。
主要プレイヤー分析:
- 東レ株式会社
- 帝人株式会社
- 三菱ケミカルホールディングス株式会社
- SGLグループ
- フォルモサプラスチックスコーポレーション
- ヘクセルコーポレーション
- グリットホールディングAG
- プラサンカーボンコンポジット
- クリングランコンポジットAG
- その他の主要プレイヤー
競争分析:
世界の炭素繊維強化プラスチック市場は、革新、能力拡大、垂直統合によって形作られた競争環境を特徴としています。主要プレイヤーには、東レ株式会社、帝人株式会社、SGLグループ、ヘクセルコーポレーションが含まれます。これらの企業は、材料性能の向上、生産コストの削減、熱可塑性CFRP製品の拡大に向けてR&Dに多額の投資を行っています。自動車、航空宇宙、再生可能エネルギー企業との戦略的パートナーシップは、サプライチェーンを強化し、長期契約を確保します。新興プレイヤーは、特にアジア太平洋地域において地域市場と用途特化のソリューションに注力しています。市場は、専門知識の統合とグローバルな展開を拡大するための積極的な合併と買収を目撃しています。市場は中程度に統合されており、トップティアのプレイヤーが重要な市場シェアを保持しています。競争優位性は、独自の繊維技術、加工能力、持続可能性の要件への対応力に依存します。革新とコスト効率、規制遵守を一致させる企業が引き続きリードしています。市場は、機敏性、用途の多様性、先進複合材料技術への継続的な投資を報います。
最近の動向:
- 2025年6月、東レ株式会社は、航空機内装用途向けに特別に設計されたToray Cetex® TC1130 PESUと、都市空中移動および無人システムの軽量設計向けのToray Cetex TC915 PA+™を導入し、先進熱可塑性複合材料ポートフォリオの拡大を発表しました。また、パリ航空ショーで世界最高の引張強度8.0 GPaを誇るTORAYCA™ T1200を展示し、航空宇宙革新におけるリーダーシップと次世代航空材料へのコミットメントを強調しました。
- 2025年4月、グリットホールディングAGは、特に風力タービンブレード製造のための高性能複合材料の供給を継続的に支援するために、1億2000万スイスフランの資金調達を確保しました。同社はまた、2025年3月に防衛分野向けの長期供給契約の再締結を発表し、海洋および防衛複合材料におけるマルチマーケット戦略と強力な存在感をサポートしています。
- 2025年3月、三菱ケミカルホールディングス株式会社は、フランスの化学リーダーSNFとの画期的なパートナーシップを発表し、先進ポリマーの重要なモノマーであるN-ビニルホルムアミド(NVF)を生産する先駆的なプロジェクトを開始しました。新しいNVF施設は、2024年12月から稼働し、2025年第2四半期までに完全に稼働し、三菱ケミカルのモノマー技術を活用して、産業製造における革新と循環経済の目標を推進しています。
市場の集中度と特性:
世界の炭素繊維強化プラスチック市場は、中程度から高い市場集中度を示しており、いくつかの多国籍企業が世界の生産能力のかなりの部分を支配しています。特に航空宇宙および自動車セクターでは、資本集約的な製造、独自技術の要件、長い認定サイクルのため、高い参入障壁が特徴です。この市場は、繊維生産から複合材製造までの全バリューチェーンを管理する垂直統合企業を好みます。性能、コスト削減、持続可能性に重点を置いた強い技術指向を示しています。イノベーション、品質の一貫性、戦略的パートナーシップが競争上の重要な役割を果たします。需要はアプリケーション主導であり、製品のカスタマイズと規制遵守が購買決定を形作ります。
レポートのカバレッジ:
この調査レポートは、製品、材料、アプリケーションに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的提言を提供します。
将来の展望:
- EVの生産増加により、バッテリーの航続距離を延ばし、排出目標を達成するための軽量CFRP部品の需要が高まります。
- 熱可塑性CFRPの進歩により、より高いリサイクル性がサポートされ、コスト効率の良い大量生産が可能になります。
- 航空宇宙セクターは、燃料効率を向上させ、メンテナンスを削減するために構造部品にCFRPを採用し続けます。
- 特にオフショアでの風力エネルギーの拡大により、より長く軽量なタービンブレードにCFRPの機会が生まれます。
- インフラプロジェクトでは、橋梁、トンネル、海洋構造物の耐腐食性補強にCFRPが統合されます。
- 耐久性と高級感で人気を集めるCFRPにより、家電および高級品セクターが成長します。
- アジア太平洋地域は、国内生産の増加と産業用途の拡大により、量的成長をリードします。
- OEMと複合材メーカー間の戦略的コラボレーションが技術の採用とサプライチェーンの効率を加速します。
- リサイクル技術とクローズドループシステムへの投資が、材料の持続可能性と規制の整合性を向上させます。
- 製造自動化とAIベースの品質管理の革新が、スケーラビリティと生産精度を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル炭素繊維強化プラスチック市場の規模はどのくらいですか?
グローバルな炭素繊維強化プラスチック市場の成長を促進している要因は何ですか?
グローバルカーボンファイバー強化プラスチック市場の主要なセグメントは何ですか?
グローバルなカーボンファイバー強化プラスチック市場が直面しているいくつかの課題は何ですか?
グローバルカーボンファイバー強化プラスチック市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 炭素繊維強化プラスチック(CFRP)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の炭素繊維強化プラスチック(CFRP)市場市場スナップショット
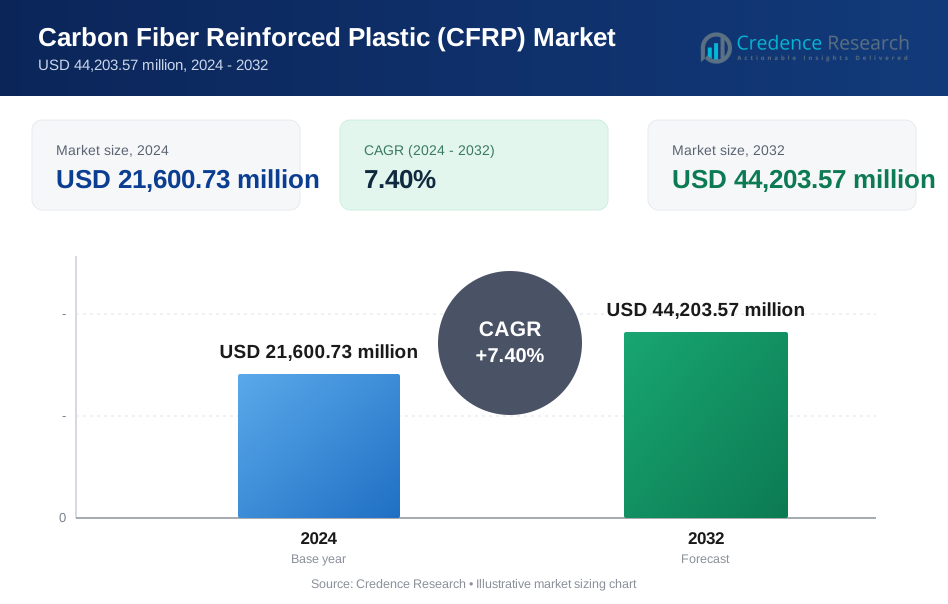
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 21,600.73 million → 2032: USD 44,203.57 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 炭素繊維強化プラスチック(CFRP)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 炭素繊維強化プラスチック(CFRP)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における炭素繊維強化プラスチック(CFRP)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 炭素繊維強化プラスチック(CFRP)市場市場の成長要因
- 3.3 炭素繊維強化プラスチック(CFRP)市場市場の抑制要因および課題
- 3.4 炭素繊維強化プラスチック(CFRP)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 炭素繊維強化プラスチック(CFRP)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 炭素繊維強化プラスチック(CFRP)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、炭素繊維強化プラスチック(CFRP)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 炭素繊維強化プラスチック(CFRP)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 炭素繊維強化プラスチック(CFRP)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は炭素繊維強化プラスチック(CFRP)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 炭素繊維強化プラスチック(CFRP)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 炭素繊維強化プラスチック(CFRP)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 炭素繊維強化プラスチック(CFRP)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 炭素繊維強化プラスチック(CFRP)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新炭素繊維強化プラスチック(CFRP)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の炭素繊維強化プラスチック(CFRP)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の炭素繊維強化プラスチック(CFRP)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の炭素繊維強化プラスチック(CFRP)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の炭素繊維強化プラスチック(CFRP)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの炭素繊維強化プラスチック(CFRP)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の炭素繊維強化プラスチック(CFRP)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの炭素繊維強化プラスチック(CFRP)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 炭素繊維強化プラスチック(CFRP)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
