
市場概要
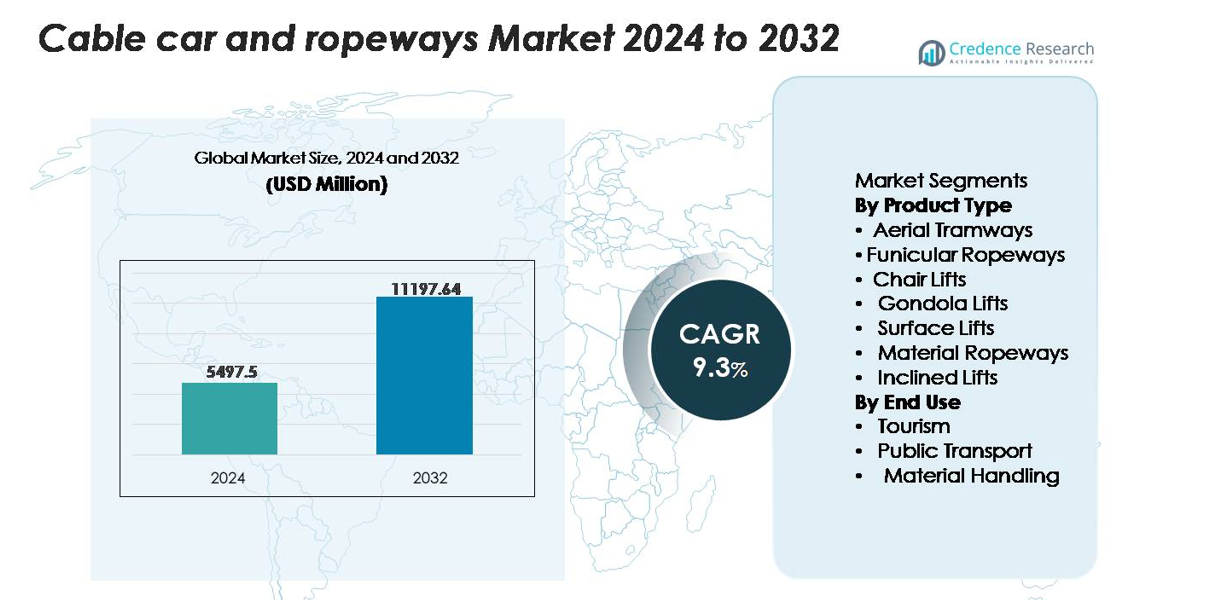
世界のケーブルカーおよびロープウェイ市場は、2024年に54億9750万米ドルと評価され、2032年には111億9764万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)9.3%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ケーブルカーおよびロープウェイ市場 サイズ 2024 | 54億9750万米ドル |
| ケーブルカーおよびロープウェイ市場、CAGR | 9.3% |
| ケーブルカーおよびロープウェイ市場サイズ 2032 | 111億9764万米ドル |
ケーブルカーおよびロープウェイ市場は、Doppelmayr/Garaventa Group、Leitner Group、Leitner-Poma of America、Bartholet Maschinenbau AG (BMF)、日本ケーブル株式会社、MND Group、STM Teleferik、Damodar Ropeways & Infra Ltd.、CONVEYOR & ROPEWAY SERVICES PVT. LTD.、CCM FINOTELLO SRL、Bullwheel International Cable Car Corp.、Dubrovnik Cable Carsなどの主要企業によって形成されています。これらのプレイヤーは、高容量のゴンドラシステム、省エネルギードライブ、先進的な安全技術を通じて競争しています。ヨーロッパは、広範なアルプス観光インフラと継続的な近代化に支えられ、34%のシェアで世界市場を支配しており、アジア太平洋地域は28%を占め、観光の拡大と都市の移動性イニシアチブによって推進される最も急成長している地域として浮上しています。
市場の洞察
- 世界のケーブルカーおよびロープウェイ市場は、2024年に54億9750万米ドルと評価され、2032年には111億9764万米ドルに達すると予測されており、予測期間中に9.3%のCAGRを記録しています。
- 市場成長は、効率的な山岳輸送の需要の増加、観光の拡大、都市の移動プロジェクトにおけるロープウェイの採用の増加によって推進されています。
- 主要なトレンドには、長スパンゴンドラの展開、デジタルモニタリングと自動化システムの統合、既存インフラの近代化が含まれ、主要なプレイヤーは高容量で省エネルギーの製品ポートフォリオを拡大しています。
- 市場の制約は、高い初期資本コスト、複雑な規制承認、特に山岳地帯や強風地域での天候関連の運用脆弱性から生じます。
- ヨーロッパは34%のシェアでリードし、次いでアジア太平洋が28%、北アメリカが23%、ラテンアメリカが9%、中東・アフリカが6%を占めています。ゴンドラリフトは、高容量、密閉キャビン、観光と都市用途全般にわたる広範な適合性により、支配的な製品セグメントとして残っています。
市場セグメンテーション分析:
製品タイプ別
ゴンドラリフトは、長く複雑な地形を効率的に高い乗客数を輸送しながら、キャビンの連続的な移動を確保する能力により、製品タイプのセグメンテーションで支配的なシェアを持っています。都市の移動イニシアチブや高地観光回廊での採用が増加しており、密閉キャビンが安全性と全天候の信頼性を高めています。チェアリフトと空中トラムウェイはスキーリゾートや山岳地域で依然として重要であり、ケーブルカーは急勾配の用途をサポートしています。材料用ロープウェイと傾斜リフトは、信頼性が高く、低フットプリントの垂直輸送を必要とする特殊な産業およびインフラ環境で成長を続けています。
- 例えば、Leitnerの6人乗り「プレミアムチェアリフト」ラインは、最大1,000 kWの出力を提供できるDirectDrive推進を統合し、機械部品を削減し、エネルギー効率を向上させています。
エンドユース別
観光は依然として主要なエンドユースセグメントであり、目的地がアクセス性を向上させ、道路の混雑を緩和し、持続可能な観光を支援するためにロープウェイシステムを採用するにつれて、最大の市場シェアを占めています。山岳地域の風光明媚なルート、遺産地、エコツーリズムの場所は、安全で高容量の旅行を提供するためにゴンドラや空中トラムウェイに大きく依存しています。公共交通機関の用途は、都市がロープウェイをラストマイル接続と混雑緩和のために展開するにつれて拡大しています。材料の取り扱いは、空中輸送が効率的で地形に依存しない物品の移動を提供する産業サイト、鉱山、建設ゾーンで引き続き役立っています。
- 例えば、ベトナムのPOMAのバナヒルズケーブルカーシステムは、5,801メートルの単一のトライケーブルラインを運営し、1,368メートルの垂直上昇を実現し、高地の観光地への継続的な訪問者の流れを可能にしています。
主要な成長ドライバー
持続可能な都市移動ソリューションの拡大
世界中の都市が、広範な土木インフラを必要とせずに道路の混雑を緩和する低排出、スペース効率の高い輸送モードとしてケーブル駆動の輸送を採用しています。都市のケーブルカーは、一貫した移動時間、最小限の通行権の混乱、川、急斜面、または密集した建造環境を越えて展開する能力を提供し、従来の公共交通機関の拡張が制約されている場所で有効です。政府は、ラストマイル接続を強化し、車両の排出を削減するために、ロープウェイを多様な移動計画にますます統合しています。緑の移動に対する関心の高まりと、トンネルや高架鉄道回廊と比較したロープウェイの費用対効果の高さが、採用を大幅に加速させています。自治体はまた、プロジェクトの実行期間の短縮、土地取得要件の削減、メンテナンス需要の低減から利益を得ています。都市人口が増加するにつれて、ロープウェイは脱炭素化目標をサポートしながら、輸送のアクセス性を向上させるスケーラブルで低フットプリントの移動代替手段を提供します。
- たとえば、メキシコシティのLeitner Câblebúsライン2は、10.6キロメートルにわたり、300のキャビンが6 m/sで移動し、人口密集地区を途切れることなく通過します。
観光開発の進展と山岳アクセスプロジェクト
観光主導の設置は、特に山岳や景勝地でのアクセス向上と訪問者体験の向上において、主要な成長の触媒として機能し続けています。政府や観光局は、遠隔地での訪問者数を増やし、道路交通を減少させ、困難な地形を安全に横断するために、新しいゴンドラや空中トラムウェイの回廊に投資しています。ロープウェイはまた、雪、モンスーン、または霧の条件で通常は車両の移動が制限される中、スムーズな移動を可能にし、年間を通じて観光をサポートします。パノラマガラス、オートメーション安全システム、高容量ドライブを備えた最新のキャビンは、プレミアムな訪問者体験の需要をさらに高めます。多くの目的地では、エネルギー効率、快適性、乗り心地を向上させるために、古いロープウェイ資産をアップグレードしており、交換需要を促進しています。世界の観光が回復し、各国がエコツーリズムやアドベンチャートラベルに多様化する中で、ケーブルカーは持続可能な目的地開発のための重要なインフラと見なされ、経済成長と環境保護の両方をサポートしています。
- たとえば、スイスのティトリス・ロテールは、もともとGaraventaと協力して開発され、その後Doppelmayr/Garaventaグループによってアップグレードされ、約3,020メートルの標高にある山頂駅への上昇中に360度の回転を完了する完全回転キャビンを備えており、高地観光客の視界を向上させています。
効率的で地形に依存しない資材搬送のための産業採用
資材ロープウェイは、険しい、アクセス困難な、または環境的に敏感な地域でのバルク資材輸送のための信頼性が高くエネルギー効率の良いソリューションを求める産業界で注目を集めています。これらのシステムは、鉱物、骨材、木材、または建設資材の連続的かつ高容量の輸送を可能にし、トラック輸送よりも運用コストを大幅に削減します。ロープウェイは燃料依存を減らし、道路の維持管理要件を最小限に抑え、温室効果ガスの排出を減少させるため、鉱山地域や水力発電所の建設現場に最適です。運営者はまた、空中輸送が道路の混雑を減らし、重車両の移動に伴う危険を排除するため、安全性の向上の恩恵を受けます。最新の資材ロープウェイは、自動積載システム、高張力ロープ、監視センサーを組み込んでおり、稼働時間と運用精度を向上させます。産業が遠隔地に拡大し、環境規制が厳しくなる中、ロープウェイは長距離資材移動のための持続可能でコスト最適化された代替手段を提供します。
- 例えば、ジャマイカのボーキサイト採石場向けに設置されたドッペルマイヤーのRopeConは、3.4キロメートルの空中ルートを通じて、1時間に最大1,200トンの資材を輸送しながら、地面の乱れを最小限に抑えています。
主要なトレンドと機会
自動化、デジタルモニタリング、スマートキャビン技術の統合
技術の進歩により、次世代のロープウェイシステムがセンサー、自動化プラットフォーム、予測保守機能を備えるようになっています。オペレーターは、ロープの張力、キャビンの動き、振動パターン、ブレーキ性能をリアルタイムで追跡するために、IoTベースのモニタリングソリューションをますます導入しており、ダウンタイムを削減し、安全性を向上させています。自動キャビン間隔、先進的なグリップ設計、再生ドライブシステムもエネルギー効率と運用の信頼性を向上させます。気候制御、インフォテインメント、CCTV、緊急通信システムを備えたスマートキャビンは、観光に焦点を当てたプレミアムな体験をサポートしながら、乗客の快適さを向上させます。これらのデジタル強化は、オペレーターがフリート管理を最適化し、資産のライフサイクルを延ばし、厳格な安全基準に準拠するための新しい機会を開きます。規制機関がサービスの信頼性向上と近代化を推進する中、デジタルイノベーションは市場の進化を形作る変革的なトレンドとして際立っています。
- 例えば、ドッペルマイヤーのD-Lineシステムは、牽引ロープ、グリップ、ドライブユニット全体で継続的な診断を行うことができる統合センサーを使用しており、リアルタイムで多数の運用パラメータを監視し、高度なデジタル化と予測保守の「スマートロープウェイ」哲学に沿っています。
都市ロープウェイ回廊と多様な交通手段の統合への投資の増加
統合された公共交通エコシステムへの世界的なシフトは、ロープウェイが地下鉄、バス高速輸送、郊外鉄道ネットワークへのフィーダーシステムとして機能する強力な機会を生み出しています。都市計画者は、地理的制約を克服し、混雑した地域で迅速な接続性を提供するために、空中回廊の価値を認識しています。多くの都市が公共と民間のパートナーシップモデルの下でロープウェイの提案を評価しており、実現可能性の評価と実行のタイムラインを加速させています。インフラ開発者は、低い混乱、費用対効果の高い展開、サービスが行き届いていない地域での強力な乗客数の可能性に価値を見出しています。さらに、より高い容量と低騒音排出を実現する高度なロープウェイ設計の利用可能性により、都市へのスムーズな統合が可能になります。クリーンモビリティと持続可能な交通手段のための財政的インセンティブが世界的に高まる中、ロープウェイを基盤とした都市交通の機会は急速に拡大し続けています。
- 例えば、POMAによって建設されたメデジン・メトロケーブルKラインは、2,072メートルをカバーし、キャビンは5 m/sで運行され、丘陵地のコミュニティをサント・ドミンゴ駅を介して都市のメトロシステムに直接接続しています。
主要な課題
高い初期資本コストと長期の規制承認
長期的な運用上の利点にもかかわらず、ロープウェイプロジェクトは、タワー、駅、駆動システム、安全インフラに関連する大規模な初期資本投資に直面することが多いです。特に開発途上地域の多くの自治体は、予算の制約により資金を割り当てたり、民間の参加を確保するのに苦労しています。環境クリアランス、通行権の許可、航空当局のレビュー、構造安全認証など、規制承認がさらなる遅延を引き起こします。複雑な地形、天候の考慮事項、工学的要件が計画時間とコストの変動性を増加させます。これらの課題は、プロジェクトの開始と調達サイクルを遅らせる可能性があります。運営者と政府にとって、財務的な実現可能性と安全性およびコンプライアンス基準のバランスを取ることは、広範な展開を制限する主要な障害となっています。
運用リスク、気象脆弱性、メンテナンスの複雑さ
特に山岳地帯や強風地帯に位置するロープウェイは、嵐、大雪、雷、極端な温度変化などの気候条件に脆弱です。天候によるダウンタイムは信頼性に影響を与え、観光や都市交通運営者の収益を減少させます。ロープの検査、グリップのオーバーホール、ギアボックスの潤滑、タワーの整列など、メンテナンスの複雑さは熟練した技術者と定期的なシャットダウンを必要とします。厳格な安全プロトコルを維持しないと、機械的な故障やサービスの中断が発生し、公共の信頼を損なう可能性があります。さらに、老朽化した設備は進化する安全基準を満たすために高額な近代化が必要です。これらの運用および環境上の課題は、監視技術への継続的な投資、熟練した労働力の開発、積極的なメンテナンス計画を必要とします。
地域分析
北アメリカ
北アメリカは、スキーリゾート、国立公園、新興の都市交通回廊での強力な採用により、ケーブルカーとロープウェイ市場の23%を占めています。米国とカナダは、高容量のゴンドラ、先進的な安全制御、デジタル監視プラットフォームで旧システムを近代化し続けています。低排出モビリティソリューションへの関心の高まりにより、いくつかの都市が混雑緩和の交通手段としてロープウェイを評価することが奨励されています。高い観光支出、堅固な規制枠組み、オートメーション技術の早期導入が地域のシェアをさらに強化しています。古いロープウェイインフラの継続的な交換が、追加の長期的な需要の勢いを提供しています。
ヨーロッパ
ヨーロッパは、アルプス、ピレネー、ドロミテに広がる広範なロープウェイネットワークに支えられ、世界市場の34%をリードしています。この地域は成熟した冬季スポーツ観光、高い乗客数、技術的に進んだゴンドラや空中トラムウェイへの継続的な投資から恩恵を受けています。スイス、オーストリア、フランス、イタリアなどの国々は、安全認証済みの部品、省エネ駆動システム、騒音最適化された運用を強調し、設置を支配しています。都市ロープウェイも、持続可能なモビリティの代替手段として、選ばれたヨーロッパの都市で注目を集めています。強力な交換需要、遺産インフラの近代化、長年の工学的専門知識がヨーロッパの支配的な市場地位を支えています。
アジア太平洋
アジア太平洋は市場の28%を占めており、急速な観光開発、都市人口の拡大、山岳地帯や巡礼地での採用の増加によって推進されています。中国とインドは、大規模な観光回廊や高地や道路が限られた地域でのアクセス向上を目的とした新しいゴンドラプロジェクトで導入をリードしています。日本と韓国は、安全性と乗客の快適性を向上させるためにシステムのアップグレードを続けています。効率的で低フットプリントの交通ソリューションを求める人口密集都市での都市ロープウェイ提案が増加しています。中産階級の観光の増加、エコツーリズムの拡大、政府支援のインフラプログラムにより、APACは高成長の地域市場として位置づけられています。
ラテンアメリカ
ラテンアメリカは、地形が複雑な都市での都市移動のための空中ロープウェイの強力な採用に支えられ、世界市場の9%を占めています。コロンビアとボリビアは、丘陵地帯のコミュニティにサービスを提供し、公共交通の統合を改善する広く認識されたシステムで導入をリードしています。メキシコ、ブラジル、チリ、ペルーは、景勝地や遺産地を結ぶ観光志向の施設を拡大しています。予算の制約にもかかわらず、官民パートナーシップは新しいプロジェクトを可能にし続けています。混雑の緩和と低所得地域でのアクセス向上に重点が置かれ、地域の着実な採用が支えられています。ラテンアメリカのロープウェイプロジェクトは、費用対効果の高い都市交通革新のモデルとして残っています。
中東・アフリカ
中東・アフリカ地域は、市場の6%を占めており、観光に焦点を当てたプロジェクト、遺産地へのアクセス向上の取り組み、ラグジュアリーデスティネーションの開発によって推進されています。UAEとサウジアラビアは、国家ビジョン戦略の下での大規模な観光および都市開発プログラムの一環として、先進的なゴンドラシステムに投資しています。モロッコや南アフリカなどのアフリカ諸国は、観光の魅力を高め、アクセスが難しい地域を結ぶためにロープウェイを利用しています。資金制約や技術能力のギャップにより採用は徐々に進んでいますが、観光投資の増加と持続可能な移動性の取り組みが地域の成長軌道を支え続けています。
市場セグメンテーション:
製品タイプ別
- 空中トラムウェイ
- ケーブルカー
- チェアリフト
- ゴンドラリフト
- サーフェスリフト
- マテリアルロープウェイ
- インクラインリフト
エンドユース別
- 観光
- 公共交通
- 物資輸送
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ケーブルカーとロープウェイ市場の競争環境は、技術、安全性能、大規模設置能力で競争する確立されたグローバルメーカー、エンジニアリング専門家、地域のシステムインテグレーターの存在によって特徴付けられています。主要企業は、観光と都市の移動用途をサポートするために、先進的なゴンドラシステム、取り外し可能なグリップ、大容量キャビン、省エネルギー駆動技術を備えたポートフォリオの拡大に注力しています。政府当局やインフラ開発者との戦略的パートナーシップは、特に山岳輸送回廊や新興の都市ロープウェイネットワークでの長期プロジェクトの確保において重要な役割を果たしています。企業はまた、信頼性と運用安全性を向上させるために、デジタル監視プラットフォーム、自動避難システム、予測保守ツールに投資しています。いくつかの地域が老朽化したロープウェイ資産の近代化を優先する中で、競争の差別化はライフサイクルサービスの提供、カスタマイズの柔軟性、厳格な国際安全基準への準拠にますます依存しています。特に大容量の公共交通ロープウェイプロジェクトにおいて、入札競争が激化し続けています。
主要プレイヤー分析
- Bartholet Maschinenbau AG (BMF)
- Bullwheel International Cable Car Corp.
- Leitner-Poma of America, Inc.
- ドゥブロヴニク・ケーブルカー
- MNDグループ
- Damodar Ropeways & Infra Ltd.
- STM Teleferik
- 日本ケーブル株式会社
- CONVEYOR & ROPEWAY SERVICES PVT. LTD.
- CCM FINOTELLO SRL
最近の動向
- 2024年5月、ヨルダン自由開発ゾーングループ(JFDZG)は、アジュルーンケーブルカーの新しいウェブサイトを発表しました。これは、観光客の予約体験を向上させることを目的としたデジタルプラットフォームで、国際的および国内の訪問者に情報への便利なアクセスと魅力的なエンゲージメントを提供します。
- 2024年1月、インドのウダイプールにあるDamodar Ropeways and Infra Ltdは、ニーマッチ・マタ・マンディル・ロープウェイの開業を発表しました。このロープウェイは単一ケーブル固定グリップシステムを使用しており、1時間あたり最大400人の乗客を輸送する可能性があります。
レポートのカバレッジ
この調査レポートは、製品タイプ、エンドユース、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 都市の移動機関は、ラストマイル接続を改善し道路の混雑を減らすために、公共交通ネットワークにロープウェイをますます統合するでしょう。
- 観光当局は、遠隔地の景勝地へのアクセスを向上させ、年間を通じた訪問者の交通を支援するために、長距離ゴンドラへの投資を続けるでしょう。
- 自動化、予測保守、デジタルモニタリングの進展により、運用の信頼性が強化され、ダウンタイムが削減されます。
- エネルギー効率の高い駆動システムと再生ブレーキ技術が標準となり、運営者は持続可能性と運営コストの削減に焦点を当てます。
- 老朽化した設備の交換が加速し、より厳しい国際安全規制と近代化の必要性により推進されます。
- 高速スループットと快適性の向上を目指す運営者により、大容量キャビンと脱着式グリップシステムの需要が高まります。
- 公共と民間のパートナーシップが拡大し、先進国と新興市場の両方で大規模なロープウェイ展開を支援します。
- 地下鉄やバスネットワークとのマルチモーダル統合が進み、ロープウェイが主流の都市交通ソリューションとしてより実現可能になります。
- 新興経済国は、丘陵地帯、人口密集地域、またはインフラが不足している地域の移動の課題に対処するためにロープウェイを採用します。
- 気候制御やオンボード接続を含むスマートキャビンの革新が、乗客の体験を向上させ、新たな商業機会を開きます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ケーブルカーおよびロープウェイ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にケーブルカーとロープウェイ市場はどのくらいの年平均成長率で成長すると予測されていますか?
ケーブルカーとロープウェイの市場での主要な地域はどこですか?
ケーブルカーおよびロープウェイ市場の成長の主要な要因は何ですか?
ケーブルカーとロープウェイ市場において、エンドユーザー別の主要セグメントはどれですか?
ケーブルカーおよびロープウェイ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ケーブルカーおよびロープウェイ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のケーブルカーおよびロープウェイ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,497.5 million → 2032: USD 11,197.64 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ケーブルカーおよびロープウェイ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ケーブルカーおよびロープウェイ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるケーブルカーおよびロープウェイ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ケーブルカーおよびロープウェイ市場市場の成長要因
- 3.3 ケーブルカーおよびロープウェイ市場市場の抑制要因および課題
- 3.4 ケーブルカーおよびロープウェイ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ケーブルカーおよびロープウェイ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ケーブルカーおよびロープウェイ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ケーブルカーおよびロープウェイ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ケーブルカーおよびロープウェイ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ケーブルカーおよびロープウェイ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はケーブルカーおよびロープウェイ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ケーブルカーおよびロープウェイ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ケーブルカーおよびロープウェイ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ケーブルカーおよびロープウェイ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ケーブルカーおよびロープウェイ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ケーブルカーおよびロープウェイ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のケーブルカーおよびロープウェイ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のケーブルカーおよびロープウェイ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のケーブルカーおよびロープウェイ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のケーブルカーおよびロープウェイ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのケーブルカーおよびロープウェイ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のケーブルカーおよびロープウェイ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのケーブルカーおよびロープウェイ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ケーブルカーおよびロープウェイ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
