
市場概要
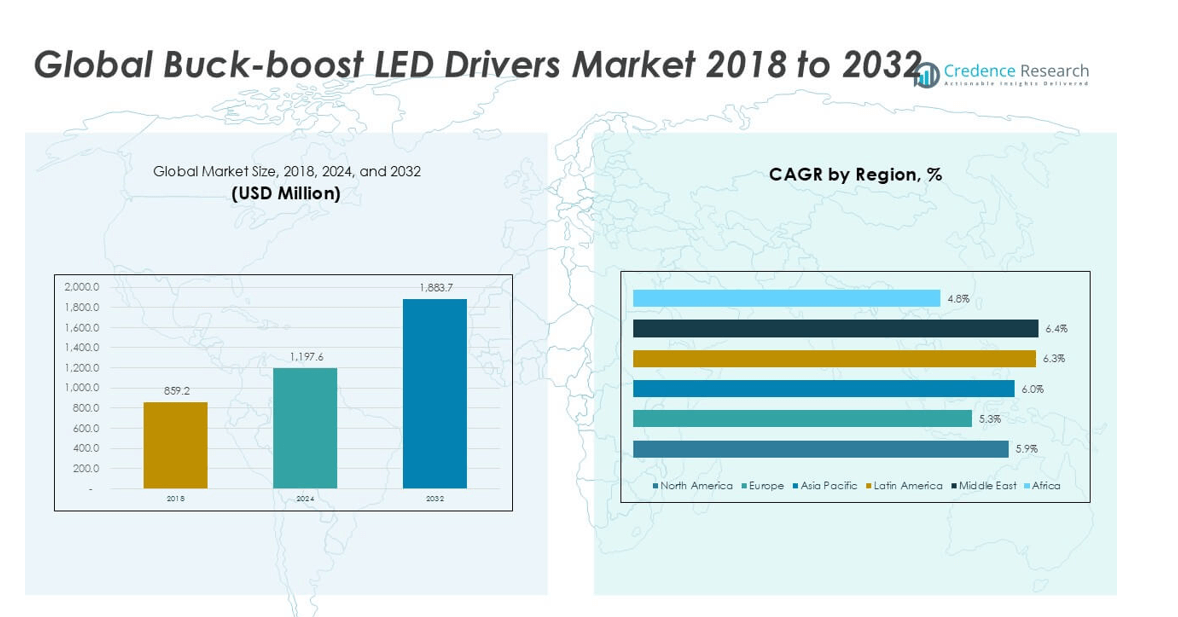
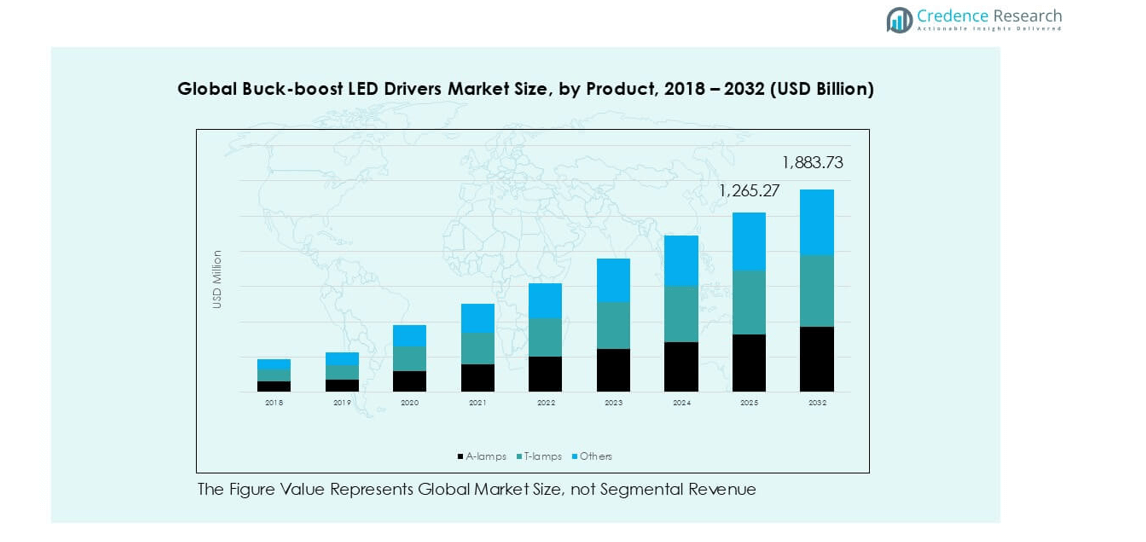
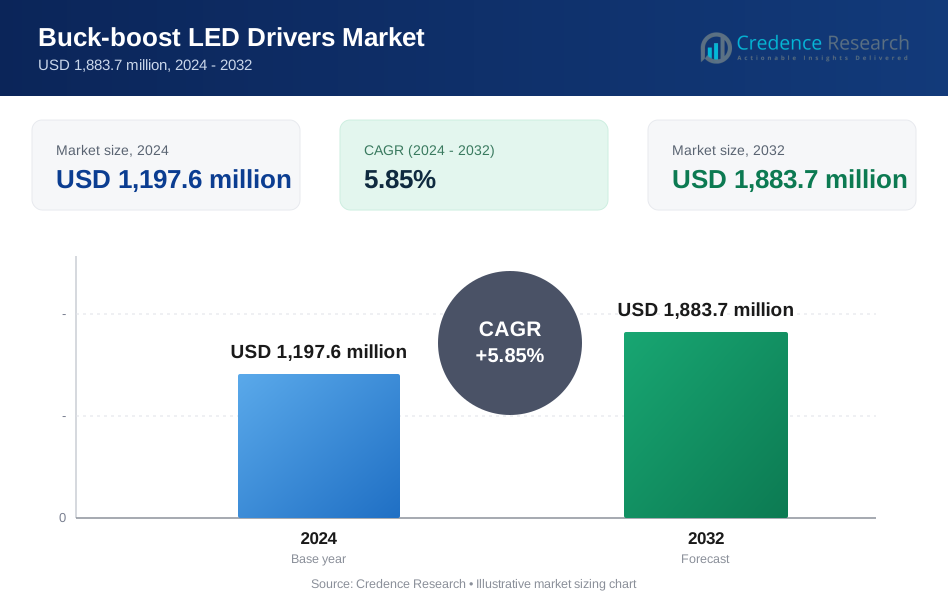
グローバル昇降圧LEDドライバ市場の規模は、2018年に8億5920万米ドルと評価され、2024年には11億9760万米ドルに達し、予測期間中に5.85%のCAGRで2032年までに18億8370万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の昇降圧LEDドライバ市場規模 | 11億9760万米ドル |
| 昇降圧LEDドライバ市場、CAGR | 5.85% |
| 2032年の昇降圧LEDドライバ市場規模 | 18億8370万米ドル |
グローバル昇降圧LEDドライバ市場の主要プレーヤーには、テキサス・インスツルメンツ、インフィニオン、STマイクロエレクトロニクス、ONセミコンダクターが含まれます。NXP、ローム、東芝、マクロブロック、マキシム・ライティング・インターナショナル、リニア・テクノロジーも強力に競争しています。これらの企業は効率向上と広い入力電圧サポートを通じてデザインを獲得しています。また、コンパクトなパッケージと長寿命性能にも注力しています。地域的には、アジア太平洋が34.2%の市場シェア(2018年)でリードしており、大規模なLED生産と急速な建設成長に支えられています。ヨーロッパは26.7%のシェア(2018年)で続き、厳しい効率規則によって支えられています。北米は22.9%のシェア(2018年)を持ち、レトロフィット需要とスマートライティングの採用に支えられています。
市場の洞察
- グローバル昇降圧LEDドライバ市場は11億9760万米ドル(2024年)に達し、5.85%のCAGRで18億8370万米ドル(2032年)を目指しています。
- LEDレトロフィットとグリッド内の電圧変動保護からの需要が増加しています。
- スマートライティングの成長は、調光と制御を備えた昇降圧ドライバをサポートしています。
- 主要プレーヤーにはTI、インフィニオン、STマイクロエレクトロニクス、ONセミコンダクター、ロームが含まれ、コストと効率の競争があります。
- アジア太平洋が34.2%のシェア(2018年)でリードし、ヨーロッパが26.7%、北米が22.9%で続いています。Aランプが製品シェアでリードし、商業用途がアプリケーションシェアでリードしています。
市場セグメンテーション分析:
製品別
製品セグメントでは、グローバル昇降圧LEDドライバ市場でAランプが明確な優位性を示しています。Aランプは、広範な住宅および商業用途の採用により、最大の市場シェアを保持しています。これらのランプは、電圧変動条件下で安定した光出力をサポートします。白熱電球の高い交換率が需要を強化しています。メーカーは、標準化されたデザインとコスト効率のためにAランプを好みます。Tランプはオフィスや小売スペースでの安定した採用で続きます。その他のカテゴリは、ニッチな器具や装飾照明を提供します。製品需要は、エネルギー規則と長寿命LEDからの影響を受けています。
- 例えば、フィリップスのA19 LEDランプは、約120Vの入力範囲で動作し、800ルーメンを提供します。
用途別
アプリケーションセグメントは、商業サブセグメントが主導しており、最高の市場シェアを持っています。商業ビルは、変動する電力条件下で安定した照明を必要とします。バックブーストLEDドライバーは、オフィスや小売スペースで一貫した照明を保証します。エネルギー効率の目標がモールやビジネスパークでのアップグレードを促進します。住宅用途では、家庭用照明の改修により強いボリューム成長を示しています。公共インフラは、街灯や交通エリアにこれらのドライバーを採用しています。工業用途では、電圧変動のある工場で安定した使用が続いています。信頼性とコンプライアンス基準が広範なアプリケーション需要を支えています。
- 例えば、多くのCree Lightingの商業用器具は、屋内用途向けに120-277Vのユニバーサル入力電圧範囲を持つ高効率の一体型ドライバーを利用しています。
主要な成長ドライバー
エネルギー効率の高い照明システムの採用拡大
エネルギー効率の義務が、グローバルなバックブーストLEDドライバーマーケットを強く推進しています。政府は世界中で厳しい照明効率基準を施行しています。LEDは、あらゆる用途で白熱灯や蛍光灯に取って代わります。バックブーストドライバーは、電圧変動下で安定した出力を保証します。この機能は、エネルギーの節約と照明の質を向上させます。商業ビルは、安全基準を満たすために一貫した照明を求めています。住宅ユーザーは、電気代を抑えるためにLEDを好みます。ユーティリティは、リベートプログラムを通じて効率的な照明を促進します。バックブースト設計は、不安定なグリッドでの電力損失を削減します。新興経済国は、電圧調整機能から恩恵を受けます。これらのドライバーは、LEDの寿命を延ばし、メンテナンスコストを削減します。メーカーは、標準的なランプ設計にこれらを統合しています。エネルギー監査は、さらにLEDのアップグレードを加速させます。このドライバーは、世界的な長期需要の成長を支えています。
- 例えば、多くの商業用GE LightingのLEDドライバーは、100から277ボルト(または同様のユニバーサル電圧範囲)で動作し、LEDに安定したちらつきのない電力出力を提供するように設計されています。
商業および公共インフラプロジェクトの拡大
商業建設活動は、バックブーストLEDドライバーの強い需要を支えています。オフィス、モール、ホテルは信頼性の高い照明システムを必要とします。大規模な建物では、電圧変動が一般的です。バックブーストドライバーは、負荷に応じて一貫した明るさを維持します。公共インフラプロジェクトも採用レベルを向上させます。街灯や交通ハブは安定した性能を求めています。政府はスマートシティの照明アップグレードに投資しています。これらのプロジェクトは、効率的で耐久性のあるドライバーソリューションを好みます。長時間の運転は信頼性への注目を高めます。メンテナンスコストの削減は重要な優先事項です。バックブーストドライバーは、集中照明制御システムをサポートします。その柔軟性は、多様な器具タイプに適しています。インフラ支出は、市場需要を直接強化します。
- 例えば、Siemensのスマートビルディング照明システムは、通常50,000時間以上の長い運用寿命を持つLEDコンポーネントと関連ドライバーを使用しています。
電力品質と電圧安定性への注目の高まり
電力品質の懸念が、バックブーストLEDドライバーの採用を促進しています。多くの地域で不安定なグリッド条件に直面しています。電圧の低下やサージがLEDの性能に影響を与えます。バックブーストドライバーは、入力電圧の変動を修正します。この機能は、ちらつきやルーメンの損失を防ぎます。工業施設は、安全のために安定した照明を必要とします。倉庫や工場は、重い電気負荷の下で運営されています。照明の信頼性は、運用効率を向上させます。商業ユーザーは、一貫した視覚的快適さを重視します。ドライバーデザインは、広い入力電圧範囲をサポートします。これにより、外部レギュレーターの必要性が減少します。改善された電力品質が仕様の好みを駆動します。この要因は、世界的な安定した採用を支えています。
主要なトレンドと機会
スマートおよび接続型照明システムとの統合
スマート照明の統合は、昇降圧LEDドライバに強力な機会をもたらします。建物はますます接続された照明プラットフォームを展開しています。これらのシステムは正確な電力調整を必要とします。昇降圧ドライバはデジタル調光と制御をサポートします。センサーとの互換性がエネルギー管理を改善します。オフィスは消費を削減するために適応型照明を使用します。公共照明は遠隔監視機能を採用しています。スマートシティは柔軟なドライバアーキテクチャを要求します。メーカーはコンパクトでインテリジェントなデザインを開発しています。統合はシステム効率と稼働時間を向上させます。データ駆動型の照明制御がユーザー体験を向上させます。このトレンドは付加価値製品の機会を開きます。高度なドライバは高級インストールで好まれます。
- 例えば、SignifyのInteract対応の照明器具は、120–277ボルトの入力範囲をサポートするAdvance XitaniumおよびCertaDrive LEDドライバを使用しています。
新興市場からの需要の増加
新興市場は大きな成長機会を提供します。急速な都市化が照明需要を増加させます。インフラ拡張が設置量を増加させます。これらの地域では電力供給の不安定性が一般的です。昇降圧LEDドライバはこの課題に効果的に対処します。手頃な価格の住宅プロジェクトが住宅需要を促進します。政府はエネルギー節約のためにLED採用を促進しています。地元のメーカーはLED組立能力を拡大しています。コスト最適化されたドライバソリューションが注目を集めています。流通ネットワークが製品の入手可能性を改善します。このトレンドは長期的なボリューム成長をサポートします。新興経済は世界的な需要基盤を強化します。
主要な課題
価格感度とコスト圧力
価格感度は市場における主要な課題を呈します。エンドユーザーはしばしば初期費用に焦点を当てます。昇降圧ドライバは基本的なドライバよりもコストがかかります。予算制約のあるプロジェクトは高度なドライバの採用を制限します。住宅購入者は低コストの照明オプションを好みます。競争力のある価格設定の圧力が供給者の利益率を減少させます。メーカーは上昇する部品コストに直面しています。パワーエレクトロニクスには品質の高い材料が必要です。コストと性能のバランスを取ることは依然として困難です。地元の低コスト生産者が競争を増加させます。大量セグメントでの差別化が難しくなります。この課題は地域全体の収益性に影響を与えます。
設計の複雑さと熱管理の問題
設計の複雑さが昇降圧LEDドライバの採用を妨げます。これらのドライバは高度な回路設計を必要とします。熱管理は依然として重要な懸念事項です。高い電力密度が熱生成を増加させます。熱管理が不十分だとドライバの寿命が短くなります。コンパクトな器具は熱放散の選択肢を制限します。設計者は安全性と効率基準を満たさなければなりません。認証プロセスが開発時間を増加させます。信頼性試験が生産コストを増加させます。小規模メーカーは技術的な障壁に直面します。これらの問題に対処するためには継続的な革新が必要です。設計の課題が製品の展開を遅らせる可能性があります。
地域分析
北アメリカ
北米は2018年に世界の昇降圧LEDドライバ市場の約22.9%を占め、1億9,668万米ドルと評価されました。商業ビルや住宅の改修におけるLEDベースの照明ソリューションの強い採用が初期の需要を押し上げました。公益事業者はインセンティブプログラムを通じてアップグレードを奨励し、インフラの近代化プロジェクトが製品の利用を強化しました。市場は2024年に2億7,521万米ドル、2032年には4億3,514万米ドルに達すると予測され、5.9%のCAGRを反映しています。スマート照明システムと電力品質の改善に対する関心の高まりが、地域の安定した成長を支え続けています。
ヨーロッパ
ヨーロッパは2018年に市場全体の約26.7%を占め、2億2,967万米ドルに達しました。この地域は、先進的な照明ドライバを促進する厳しいEUのエネルギー効率指令の恩恵を受けています。公共建物や産業施設での改修プログラムが採用を加速させています。市場は2024年に3億1,124万米ドル、2032年には4億7,093万米ドルに達すると予想され、5.3%のCAGRで拡大しています。持続可能な都市照明への継続的な投資とエコデザイン基準への準拠が、主要なヨーロッパ経済圏での一貫した交換サイクルを促進しています。
アジア太平洋
アジア太平洋は2018年に約34.2%のシェアで世界市場を支配し、2億9,411万米ドルと評価されました。建設活動の拡大、急速な工業化、不安定なグリッド条件が昇降圧LEDドライバの強い需要を促進しています。中国、日本、韓国のメーカーが大規模な生産と統合をリードしています。市場は2024年に4億1,395万米ドル、2032年には6億5,950万米ドルに成長すると予想され、6.0%のCAGRを記録しています。スマートシティ照明とインフラのアップグレードへの継続的な投資が地域のリーダーシップを維持しています。
ラテンアメリカ
ラテンアメリカは2018年に約9.7%の市場シェアを獲得し、8,309万米ドルと評価されました。都市化と商業インフラの拡大がLED照明の採用を支えています。昇降圧ドライバは、発展途上のグリッドでの電力変動を抑えるためにますます使用されています。エネルギー効率の高い公共照明を促進する政府プログラムが設置をさらに推進しています。市場は2024年に1億1,925万米ドル、2032年には1億9,478万米ドルに達すると予測され、6.3%のCAGRで成長しています。地域の成長は、輸送と小売インフラの近代化によって安定しています。
中東
中東は2018年に約4.3%の市場シェアを持ち、3,729万米ドルと評価されました。商業およびホスピタリティ建設の増加が地域の需要を促進しています。過酷な環境条件は、熱的に安定した信頼性の高いドライバ設計を必要とします。公共施設でのスマート照明への投資が展開を強化しています。市場は2024年に5,367万米ドル、2032年には8,797万米ドルに達すると予測され、6.4%のCAGRで進展しています。大規模なインフラとスマートシティプログラムが長期的な市場の可能性を生み出し続けています。
アフリカ
アフリカは2018年に世界市場の約2.1%を占め、1,839万米ドルと評価されました。電化の進展と都市の拡大がLED照明への移行をサポートしています。電力供給の不安定さが昇降圧ドライバソリューションの選好を高めています。市場は2024年に2,429万米ドル、2032年には3,541万米ドルに達すると予想され、4.8%のCAGRで拡大しています。公共インフラの開発とオフグリッド照明の取り組みが市場機会を高めていますが、手頃な価格と輸入依存が主要な課題として残っています。
市場セグメンテーション:
製品別
- Aランプ
- Tランプ
- その他
用途別
- 住宅用
- 商業用
- 公共インフラ
- 産業用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
グローバルな昇降圧型LEDドライバ市場の競争環境は、アナログおよび電力管理の多様なサプライヤーによって適度に集中されています。企業は効率の向上、広い入力電圧のサポート、ランプや照明器具のコンパクトな設計を通じて競争しています。市場のリーダーは、顧客の設計サイクルを短縮するリファレンスデザインやアプリケーションノートを拡充することで地位を強化しています。サプライヤーはまた、商業およびインフラ照明での長時間の運転に対する高い信頼性を優先しています。価格圧力は製品ポートフォリオの階層化を形成し、エントリーレベルの製品はレトロフィット電球をターゲットにし、プレミアム製品はスマート照明のニーズに応えています。OEMや照明モジュールメーカーとのパートナーシップは、より迅速な設計の勝利をサポートします。企業は、高温環境下での寿命を向上させるために、先進的なパッケージングと熱性能に投資しています。規制遵守と品質認証は、地域や用途を超えた重要な差別化要因として残っています。
主要プレイヤー分析
- NXP Semiconductors N.V.
- Macroblock, Inc.
- Texas Instruments Incorporated
- Linear Technology
- 東芝株式会社
- インフィニオン テクノロジーズ AG
- ローム株式会社
- STマイクロエレクトロニクス
- ON Semiconductor Corporation
- Maxim Lighting International, Inc.
最近の開発
- 2025年、Texas Instruments Inc. TIは、65Vブースト/バックブーストLEDドライバーファミリのTPS92365x評価モジュールマニュアルを改訂し、調光可能な照明システムの設計データと試験条件を更新しました。
- 2024年、Onsemiは、リチウムイオンまたは3つのNiMHセルから単一の高出力LEDを駆動するために特化された固定周波数バックブーストDC-DCコンバータであるNCP5030データシートの第4版を改訂しました。
- 2023年、インフィニオンのLITIX Power Flex TLD5541および関連するTLD5xxxファミリに関する記事は、柔軟な自動車用LEDヘッドライトおよびリアライトのためにブースト、バック、バックブースト、SEPICモードで動作する能力を促進しました。
レポートのカバレッジ
この調査レポートは、製品、 用途、 地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- メーカーは、広範な入力範囲でより高い効率を持つバックブースト設計を拡大しています。
- スマート照明の採用が進むにつれ、調光対応のドライバーアーキテクチャの需要が増加しています。
- 商業施設の改修がオフィスや小売ビルでの設置をリードしています。
- 公共インフラのアップグレードが街路灯や交通照明の需要を押し上げています。
- グリッドの変動耐性が新興経済国での主要な購入要因となっています。
- コンパクトで熱的に堅牢なパッケージが閉じた照明器具での好みを得ています。
- OEMパートナーシップとリファレンスデザインが新しい設計の勝利を加速します。
- 規制の圧力が高い力率と低い高調波歪みを推進しています。
- サプライチェーンが多様化し、部品リスクとリードタイムの変動を減少させます。
- サプライヤーが特徴を改善しながらコストを管理することで競争が激化しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バックブーストLEDドライバ市場の現在の市場規模はどのくらいで、202の予測規模はどのくらいですか?
2025年から2032年の間に、バッカーブーストLEDドライバー市場はどの程度の年平均成長率で成長すると予測されていますか?
この市場の主要なプレーヤーは誰ですか?
バック・ブーストLEDドライバー市場の主要企業はどこですか?
2024年にバッカーブーストLEDドライバー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 昇降圧型LEDドライバ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の昇降圧型LEDドライバ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,197.6 million → 2032: USD 1,883.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 昇降圧型LEDドライバ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 昇降圧型LEDドライバ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における昇降圧型LEDドライバ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 昇降圧型LEDドライバ市場市場の成長要因
- 3.3 昇降圧型LEDドライバ市場市場の抑制要因および課題
- 3.4 昇降圧型LEDドライバ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 昇降圧型LEDドライバ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 昇降圧型LEDドライバ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、昇降圧型LEDドライバ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 昇降圧型LEDドライバ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 昇降圧型LEDドライバ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は昇降圧型LEDドライバ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 昇降圧型LEDドライバ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 昇降圧型LEDドライバ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 昇降圧型LEDドライバ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 昇降圧型LEDドライバ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新昇降圧型LEDドライバ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の昇降圧型LEDドライバ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の昇降圧型LEDドライバ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の昇降圧型LEDドライバ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の昇降圧型LEDドライバ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの昇降圧型LEDドライバ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の昇降圧型LEDドライバ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの昇降圧型LEDドライバ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 昇降圧型LEDドライバ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
