
市場概要
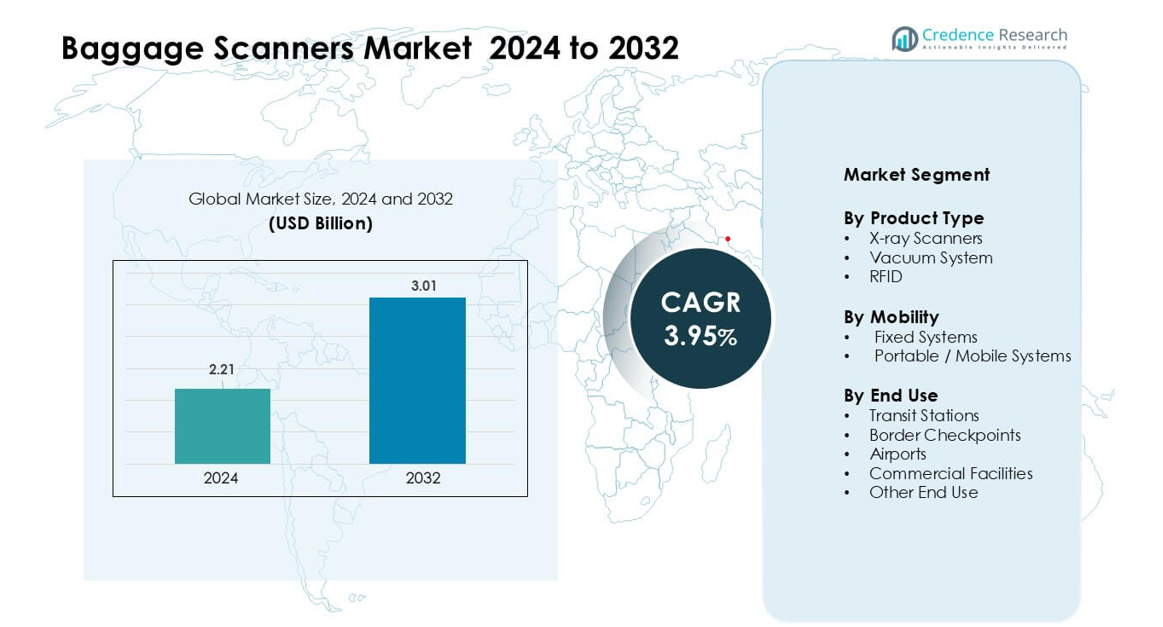
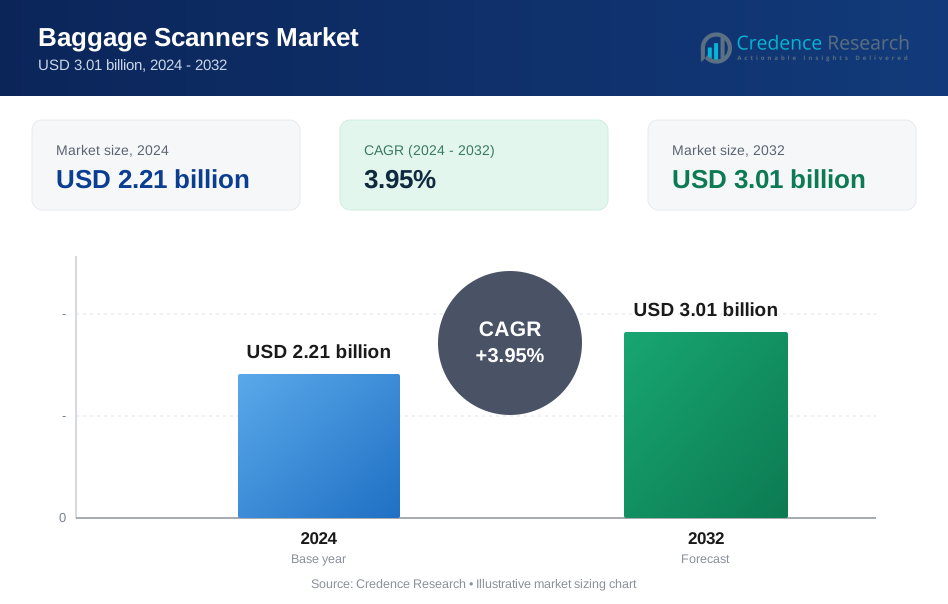
手荷物スキャナ市場は2024年に22.1億米ドルと評価され、予測期間中に年平均成長率3.95%で成長し、2032年には30.1億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 手荷物スキャナ市場 サイズ 2024 | 22.1億米ドル |
| 手荷物スキャナ市場、CAGR | 3.95% |
| 手荷物スキャナ市場サイズ 2032 | 30.1億米ドル |
手荷物スキャナ市場は、CEIA SpA、Kromek Group plc、Teledyne ICM、Autoclear LLC、Gilardoni S.p.A.、Astrophysics Inc.、IDSS、Nikon Metrology、L3Harris Technologiesの旧セキュリティ部門、VOTI Detection Inc.といった主要企業によって形成されています。これらの企業は、検出精度を向上させ、スクリーニング時間を短縮する高度なマルチビュー、デュアルエネルギー、CTベースのスキャナを提供することで競争しています。AI分析の継続的なアップグレード、自動脅威識別、統合セキュリティプラットフォームが市場での存在感をさらに強化しています。北米は2024年に37%のシェアで主要地域として位置づけられ、厳格な航空セキュリティ基準とスクリーニングインフラの急速な近代化によって支えられています。
市場の洞察
- 手荷物スキャナ市場は2024年に22.1億米ドルと評価され、2032年には30.1億米ドルに達し、予測期間中に年平均成長率3.95%を記録する見込みです。
- 成長は、世界的な航空旅行の増加、厳格なセキュリティ規制、空港や国境検問所での高度なデュアルエネルギーおよびCTベースのスキャナの強い需要によって推進されています。
- 主要なトレンドには、AI駆動の検出の急速な採用、スクリーニングレーンの自動化、イベントや一時的な検問所向けのポータブルスキャナの拡大が含まれます。
- 競争は依然として激しく、CEIA SpA、Kromek Group plc、Teledyne ICM、Autoclear LLC、Gilardoni S.p.A.などのプレーヤーが、イメージング品質、サイバーセキュリティ、リモートスクリーニング機能を強化して市場での存在感を強化しています。
- 北米は2024年に37%のシェアで市場をリードし、空港は主要な交通ハブ全体でのスクリーニングシステムの近代化によって約58%のシェアを占めるエンドユースセグメントを支配しました。
市場セグメンテーション分析:
製品タイプ別
X線スキャナは2024年に製品タイプセグメントで約64%のシェアを占めました。信頼性の高い脅威検出のため、空港、鉄道駅、セキュリティビルでの高い導入がその強力な地位を築きました。現代のX線ユニットはデュアルエネルギーイメージング、リアルタイムアラート、優れた材料識別を提供するため、需要が増加しました。真空システムは、敏感な商品を扱う施設で拡大し、RFIDは手荷物追跡とワークフロー自動化で注目を集めました。世界的な旅行量の増加と厳格なセキュリティ要件が、主要な交通ハブ全体でのX線スキャナの採用を促進し続けました。
- 例えば、スミス・ディテクションは2023年までにCTベースの手荷物スキャナーを自動脅威検出機能付きで導入し、空港が手動の手荷物検査を減らし、規制遵守を維持しながらスクリーニングのスループットを向上させることを可能にしました。
モビリティ別
2024年には固定システムがモビリティセグメントで約71%のシェアを占めました。これらのシステムは、空港、国境地点、地下鉄駅で好まれました。固定設置は、より高いスループット、強力なスキャン性能、24時間365日の運用に耐える耐久性を提供するためです。ポータブルおよびモバイルスキャナーは、イベント、迅速対応ユニット、小規模ターミナルでの柔軟なスクリーニングを必要とする需要が増加しました。固定システムの成長は、インフラのアップグレード、政府の安全プログラム、および大規模な乗客移動を合理化するために設計された統合監視プラットフォームへの投資の増加によって促進されました。
- 例えば、ホークバーグは迅速なセットアップとコンパクトな運用を目的としたポータブルX線手荷物スキャナーを提供しています。これらのシステムは、固定インフラが限られている場所での一時的なチェックポイント、モバイルセキュリティユニット、リモートスクリーニングのニーズをサポートします。
エンドユース別
2024年には空港がエンドユースセグメントで約58%のシェアを占めました。この支配は厳格な航空セキュリティ基準と増加する乗客数を管理する必要性から生じました。空港は爆発物、密輸品、高リスクアイテムを高速で検出する高度なスキャナーに投資しました。国々が交通セキュリティを強化する中、交通駅や国境検問所も拡大しました。商業施設も高価値資産を保護し、アクセスを制御するためにスキャナーを採用しました。すべてのエンドユースにおける成長は、規制の強化とスクリーニング効率への世界的な関心の高まりと一致しました。
主要な成長要因
世界的な航空交通量の増加とセキュリティ規制
国際旅行の増加と国境を越えた移動の増加は、空港、港湾、交通ハブがスクリーニング能力を拡大するよう促しています。世界中の航空機関は手荷物検査に厳格なルールを施行しており、より高い精度と高速スループットを持つ高度なスキャナーへの投資を促進しています。爆発物、武器、禁止品に関連する新たな脅威に対応するため、当局はデュアルエネルギー、多視点、CTベースのシステムを採用しています。空港はピーク時の負荷を処理し、セキュリティチェック時の待ち時間を短縮するために旧式システムをアップグレードしています。観光の増加、航空機の拡大、新しい空港ターミナルが需要をさらに強化しています。この効率的かつ自動化されたスクリーニングへの移行は、手荷物スキャナー市場の持続的な成長を促進しています。
- 例えば、スミス・ディテクションは、ECAC EDS CB C3およびTSA APSS 6.2レベル1基準に認定されたCT手荷物スキャナーであるHI-SCAN 6040 CTiXを導入しました。このシステムは、電子機器や液体を取り出さずにスクリーニングをサポートし、空港が乗客検査のワークフローを合理化するのに役立ちます。
脅威の増加と高度な検出の必要性
脅威のパターンは急速に進化しており、幅広い危険物を検出するスキャナーの必要性が高まっています。セキュリティ機関は、隠された物体、粉末状物質、リチウム電池、麻薬、化学的に危険な物質を識別できるシステムを求めています。AI駆動の分析、パターン認識、自動脅威ハイライトは、オペレーターの効率を向上させ、エラー率を低減します。各国はまた、スキャナーをリアルタイムのインテリジェンスプラットフォームとリンクする統合スクリーニングネットワークに投資しています。これらのアップグレードは、密輸の試み、テロリズムのリスク、密輸品の流れに対応するのに役立ちます。国家安全保障への関心の高まりと国境管理の強化は、高性能検出技術を主要な成長要因としています。
- 例えば、Smiths DetectionのHI-SCAN 10080 XCTは、受託手荷物および航空貨物用の高速CTベースの爆発物検出システムです。このプラットフォームは3Dボリュームイメージングを提供し、大規模空港での高いスクリーニング処理能力をサポートしながら、認定された検出性能を維持するように設計されています。
インフラの近代化とデジタルトランスフォーメーション
多くの国が空港、鉄道ハブ、国境施設を近代化しており、次世代のスキャニングシステムに対する強い需要を生み出しています。公共および民間の運営者は、高速スキャナー、ロボティクスを活用した手荷物処理、自動化された検査レーンを展開して、乗客の流れを円滑にしています。デジタルトランスフォーメーションは、クラウドベースの監視、予測保守、運用の可視性を向上させる集中指令システムの採用を促進します。政府は特にアジア太平洋、中東、ヨーロッパでスマートセキュリティプロジェクトにますます資金を投入しています。インフラプロジェクトが拡大するにつれて、運営者は旧式のスキャナーをエネルギー効率が高く、ネットワーク化され、高解像度のシステムに置き換えています。この近代化の波は調達サイクルを加速し、長期的な市場成長を促進します。
主要なトレンドと機会
スクリーニングシステムにおけるAI統合と自動化
AIは、手荷物スキャナーの未来を形作る上で重要な役割を果たし、精度と速度の両方を向上させます。機械学習アルゴリズムは複雑な脅威を特定し、日常的な意思決定を自動化することで、オペレーターの疲労を軽減し、誤警報率を下げます。自動トレイリターンシステム、リモートスクリーニング、セルフサービスのセキュリティレーンは、混雑したターミナルでの乗客の流れを改善します。空港データプラットフォームとの統合は、リスクベースのスクリーニングと予測的脅威マッピングをサポートします。これらの進歩は、スケーラブルでインテリジェントなソリューションを提供するメーカーにとって強力な機会を生み出します。
- 例えば、Smiths DetectionのiCMORE AIソフトウェアは、機械学習アルゴリズムを使用した自動脅威認識をサポートするためにCT手荷物スキャナーと統合され、画像の一貫性を向上させ、認定されたEDSスクリーニングシステム全体でオペレーターの負担を軽減します。
非接触およびタッチフリーセキュリティへの移行
空港や商業ハブは、衛生と効率を向上させるためにタッチフリーおよび自動化されたスクリーニングソリューションを採用しています。新しいスキャナーは、リモートビューイング、モバイルオペレーターコンソール、自動化されたスキャニングトンネルをサポートし、人との接触を減らします。RFIDを通じた非接触識別と自動トレイ処理も移動を円滑にします。このシフトは、速度、最小限の接触、乗客の快適性を最適化したシステムを提供する企業にとっての機会を開きます。
- 例えば、Rapiscan SystemsのOrion 920CTは、電子機器や液体を取り出すことなくスクリーニングをサポートするCTベースの機内持ち込み手荷物スキャナーで、承認された運用ルールの下で動作します。このプラットフォームは、リモート画像分析と集中スクリーニングを可能にし、適用されるECACおよびTSAの認証要件を満たしています。
モバイルおよびポータブルスキャニングソリューションの拡大
国境検問所、公共イベント、一時的なセキュリティ設置におけるポータブルスキャナーの需要が高まっています。モバイルユニットは、常設システムを設置できない場所での迅速な展開と柔軟なスキャニングをサポートします。このトレンドは、軽量で頑丈、かつバッテリー効率の高いスキャナーデザインの機会を生み出します。
主要な課題
高い調達およびメンテナンスコスト
高度なスキャナーは多額の資本投資を必要とし、小規模な空港や商業施設での導入を制限しています。CTベースやマルチビューシステムは、高い設置、校正、およびメンテナンス費用がかかります。運用者はスタッフの訓練や、コンプライアンスを維持するための継続的なソフトウェア更新の管理も必要です。予算が限られた発展途上地域では、これらのコストが調達を遅らせ、交換サイクルを延ばします。財政的負担は、より広範な市場浸透における主要な課題のままです。
運用の複雑さとスキルギャップ
現代のスキャナーは高度な画像処理、ソフトウェア分析、統合ネットワークに依存しており、熟練したオペレーターが必要です。多くの地域では、画像の解釈や自動化システムの管理ができる訓練された人材が不足しています。訓練が不十分だと誤警報が増え、効率が低下します。さらに、既存のセキュリティインフラとのスキャナーの統合は技術的な課題を生むことが多いです。このスキルギャップが全面的な導入を遅らせ、運用の信頼性に影響を与えています。
地域分析
北米
北米は2024年に約37%のシェアで手荷物スキャナ市場をリードしました。強力な連邦航空規制、高い国際旅客数、およびスクリーニングシステムの頻繁なアップグレードが継続的な導入を支えました。空港は検出精度を向上させ、混雑を緩和するためにCTベースおよびマルチビューのスキャナーを拡大しました。国境検問所も、越境移動の増加と高度な脅威スクリーニングのニーズにより調達を強化しました。AI統合スキャンプラットフォームへの投資と交通ハブの近代化が需要をさらに後押ししました。地域の成熟したインフラと強力なセキュリティコンプライアンス要件が、持続的なシステム交換と技術的アップグレードを推進し続けました。
ヨーロッパ
ヨーロッパは2024年に約31%のシェアを持ち、厳しい航空セキュリティ規則と主要空港での継続的な近代化に支えられました。EUの規制フレームワークは、更新された脅威検出基準を満たす高度なスキャナーの採用を運用者に促しました。英国、ドイツ、フランス、オランダなどの国々は、密集した旅客流を処理し、国境セキュリティの効率を向上させるためにシステムをアップグレードしました。EU内旅行の拡大と貨物スクリーニングの需要増加がさらに需要を支えました。自動化されたスクリーニングレーンやAI対応の検査ツールへの投資も、交通ハブ、港湾、高トラフィックの商業施設での採用を加速させました。
アジア太平洋
アジア太平洋は2024年に約26%のシェアを占め、急速な空港拡張、観光の増加、航空会社の機材増強によって推進されました。中国、インド、日本、韓国などの国々は、新しいターミナルや高トラフィックの交通システムをサポートするために次世代スキャナーに多額の投資を行いました。地域政府は、増加する旅客数と貿易フローを管理するために国境セキュリティと貨物スクリーニングを強化しました。AI対応のスクリーニング、自動化された手荷物レーン、統合セキュリティ管理プラットフォームへの関心の高まりも勢いを加速させました。地域の急成長する航空エコシステムは、アジア太平洋を将来の最も強力な需要センターの一つとして位置づけました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを獲得し、空港のスクリーニングの段階的なアップグレードと国境警備の強化に支えられました。ブラジル、メキシコ、コロンビアなどの国々は、新しいイメージングシステムに投資し、脅威の検出を改善し、運用のボトルネックを減少させました。観光の増加と地域航空会社の拡大もスキャニングシステムの採用を促進しました。予算の制約が全面的な近代化を遅らせましたが、国際的な資金プログラムと民間セクターの投資が展開率を改善しました。公共の場や交通拠点でのセキュリティ強化の必要性が、安定した交換の機会を生み出し続けました。
中東・アフリカ
中東・アフリカ地域は2024年に約2%のシェアを持ちましたが、空港インフラの拡大と観光主導の旅行の成長により、長期的な潜在力が高まっています。湾岸諸国は、大規模な国際ハブのためにCTベースのスキャナーと自動レーンに焦点を当てた高度なスクリーニングシステムに投資しました。アフリカ諸国は、国境管理を強化し貨物検査を改善するために、徐々に最新のスキャナーを採用しました。主要なイベントや新しい建設プロジェクトのセキュリティアップグレードも需要を支えました。投資レベルは大きく異なりますが、継続的なインフラ開発が今後10年間の安定した採用を位置づけています。
市場セグメンテーション:
製品タイプ別
- X線スキャナー
- 真空システム
- RFID
モビリティ別
- 固定システム
- ポータブル/モバイルシステム
エンドユース別
- 交通ステーション
- 国境検問所
- 空港
- 商業施設
- その他のエンドユース
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
手荷物スキャナ市場は、CEIA SpA、Kromek Group plc、Teledyne ICM、Autoclear LLC、Gilardoni S.p.A.、Astrophysics Inc.、IDSS、Nikon Metrology、L3Harris Technologiesのレガシーセキュリティユニット、およびVOTI Detection Inc.などの主要企業間で強力な競争が特徴です。これらのメーカーは、高度なイメージング技術、AI対応の脅威検出、スクリーニング精度とスループットを向上させるマルチビューまたはCTベースのスキャニングプラットフォームを通じて競争しています。企業は製品ポートフォリオを拡大し、サイバーセキュリティ機能を改善し、スキャナーを自動レーンや集中スクリーニングシステムと統合することで地位を強化しています。空港、政府機関、国境当局との戦略的パートナーシップが長期契約の確保を助けます。多くのプレーヤーは、高トラフィックハブと小規模施設の両方に合わせたエネルギー効率の高いコンパクトでネットワーク化されたシステムの開発に注力しています。継続的な研究開発投資、規制遵守、グローバルなサービスネットワークが、この進化するセキュリティ市場で競争力を維持するための中心となっています。
主要プレイヤー分析
- CEIA SpA
- Kromek Group plc
- Teledyne ICM
- Autoclear LLC
- Gilardoni S.p.A.
- Astrophysics Inc.
- IDSS (統合防衛およびセキュリティソリューション)
- Nikon Metrology
- L3Harris Technologies (旧セキュリティユニット)
- VOTI Detection Inc.
最近の展開
- 2024年3月、Kromekは、先進的な爆発物検出システム用の放射線検出器コンポーネントを供給するために、米国のOEMから210万米ドルの注文を受けました。この契約は、2025会計年度の前半に納品予定であり、セキュリティスクリーニング機器のサプライチェーンにおけるKromekの検出技術への継続的な需要を示しています。
レポートのカバレッジ
この調査レポートは、製品タイプ、モビリティ、エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 空港が古いX線システムを置き換えるにつれて、CTベースのスキャナーの需要が増加します。
- AI駆動の脅威検出が標準となり、精度を向上させ、誤警報を減少させます。
- 自動化されたスクリーニングレーンが拡大し、交通量の多いターミナルでの乗客の流れを加速します。
- ポータブルおよびモバイルスキャナーが、臨時のセキュリティゾーンでの迅速な展開のために注目を集めます。
- 中央集権的なセキュリティコマンドプラットフォームとの統合がリアルタイムの監視を強化します。
- メーカーは、運用コストを削減するためにエネルギー効率が高く、メンテナンスが少ないスキャナーに注力します。
- 国境チェックポイントは、越境移動と密輸の懸念の増加により採用が増加します。
- スマートスキャニングシステムは、オペレーターの安全性を高めるために非接触およびリモートスクリーニングをサポートします。
- 政府は、空港や交通ハブ全体での近代化プログラムへの投資を増やします。
- 複雑な脅威を検出し、スクリーニングの精度を向上させるために、ハイブリッドイメージング技術が登場します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の手荷物スキャナー市場の規模はどのくらいですか?
2024年から2032年の間に、手荷物スキャナー市場はどのくらいの年平均成長率で成長すると予測されていますか?
手荷物スキャナー市場の成長を促進している要因は何ですか?
手荷物スキャナー市場の主要なセグメントは何ですか?
手荷物スキャナー市場が直面しているいくつかの課題は何ですか?
手荷物スキャナー市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 手荷物スキャナー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の手荷物スキャナー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.21 billion → 2032: USD 3.01 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 手荷物スキャナー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 手荷物スキャナー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における手荷物スキャナー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 手荷物スキャナー市場市場の成長要因
- 3.3 手荷物スキャナー市場市場の抑制要因および課題
- 3.4 手荷物スキャナー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 手荷物スキャナー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 手荷物スキャナー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、手荷物スキャナー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 手荷物スキャナー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 手荷物スキャナー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は手荷物スキャナー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 手荷物スキャナー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 手荷物スキャナー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 手荷物スキャナー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 手荷物スキャナー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新手荷物スキャナー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の手荷物スキャナー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の手荷物スキャナー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の手荷物スキャナー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の手荷物スキャナー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの手荷物スキャナー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の手荷物スキャナー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの手荷物スキャナー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 手荷物スキャナー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
