
市場概要
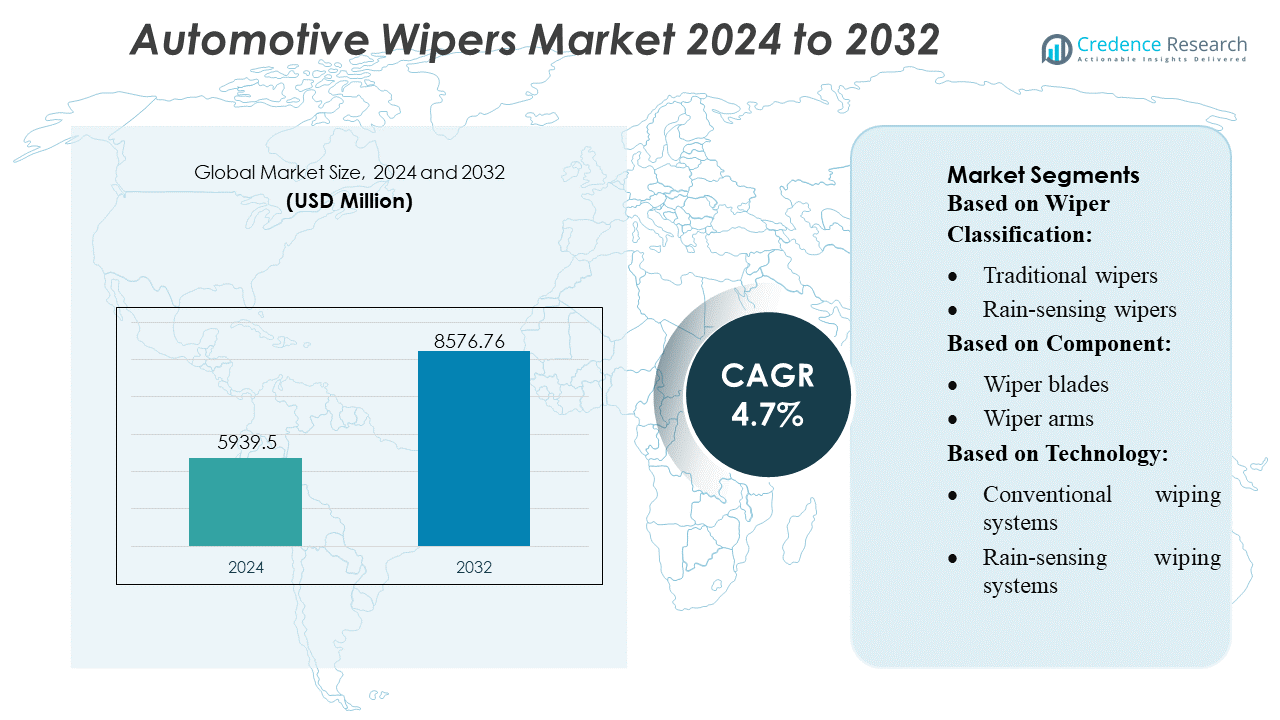
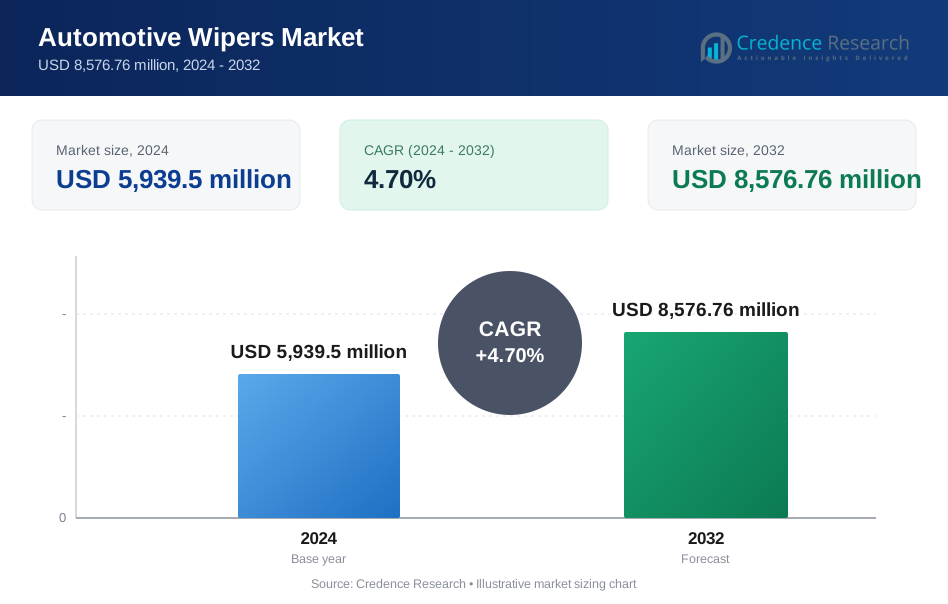
自動車用ワイパー市場の規模は2024年に5,939.5百万米ドルと評価され、2032年までに8,576.76百万米ドルに達すると予測されており、予測期間中のCAGRは4.7%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年自動車用ワイパー市場規模 | 5,939.5百万米ドル |
| 自動車用ワイパー市場、CAGR | 4.7% |
| 2032年自動車用ワイパー市場規模 | 8,576.76百万米ドル |
自動車用ワイパー市場は、ブレード材料、モーター効率、センサー対応のワイピング技術の進歩を通じて競争する、世界的に確立されたOEMサプライヤーと専門のコンポーネントメーカーによって形成されています。主要企業は、空力ビームブレード、全天候型耐久性、進化する車両安全要件をサポートするADAS対応システムでポートフォリオを強化しています。戦略的優先事項には、地域生産の拡大、市場浸透、電気自動車に適したエネルギー効率の高いコンポーネントの統合が含まれます。アジア太平洋地域は、車両生産の高さ、モビリティ需要の拡大、乗用車と商用車の両方のセグメントでの先進的な視認性ソリューションの急速な採用により、正確に42%のシェアを持つ支配的な地域市場です。
市場の洞察
- 市場は2024年に5,939.5百万米ドルに達し、2032年までに8,576.76百万米ドルに達する見込みで、CAGRは4.7%で拡大しています。
- 空力ビームブレード、効率的なワイパーモーター、ADAS統合の雨感知システムの進歩が需要を牽引し、OEMとコンポーネント専門家は耐久性、騒音低減、EV最適化ワイピングソリューションを通じて競争しています。
- 雨感知ワイパーは、ミッドレンジ乗用車への設置の増加と視認性安全規制に支えられ、約48–50%の技術シェアを持っています。
- アジア太平洋地域は、自動車製造の高ボリューム、急速な都市モビリティの成長、強力なアフターマーケット交換サイクルにより、正確に42%の地域シェアを持ち、ヨーロッパはプレミアムADAS対応ワイパーアセンブリの採用が進んでいます。
- ゴム化合物の供給チェーン制約と原材料コストの上昇がマージンを抑制する一方で、競合他社は地域生産とアフターマーケット製品の拡大を通じて回復力を高め、さまざまな気候条件での性能の一貫性を維持しています。
市場セグメンテーション分析:
ワイパー分類別
従来のワイパーは、低コスト、簡単な取り付け、乗用車と商用車全般での広い互換性により、自動車用ワイパー市場で推定58–60%のシェアを占めています。さまざまな気候での信頼性の高さと交換の容易さが、OEMとアフターマーケットサプライヤーの間での継続的な選好を強化しています。雨感知ワイパーは、ADAS機能を統合する自動車メーカーにより、中・高級車で採用が進んでおり、リアワイパーはハッチバックやSUVで標準装備され、後方視認性を向上させています。ヘッドライトワイパーは、照明性能を強化する必要のあるプレミアムモデルでニッチな役割を果たしています。
- 例えば、TIは自動車用認定モータードライバICを提供しており、DRV8245HQPWPRQ1などは最大32 Aの出力電流を供給でき、広い電源範囲(4.5–35 V、最大40 V絶対最大)で動作し、–40 °Cから+125 °Cの温度範囲で機能します。
コンポーネント別
ワイパーブレードは市場の約52–54%を占めており、頻繁な交換サイクル、素材の進化、運転視界への消費者の関心の高まりによって支えられています。ビームおよびハイブリッドブレードデザインの採用により、拭き取り品質と耐久性が向上し、需要が増加しています。ワイパーアームとモーターはOEM主導の需要を維持し、ウォッシャーポンプとノズルは車両生産の成長から恩恵を受けています。レインセンサーは、メーカーが接続された半自動車プラットフォームにスマートな視界機能を組み込むことで急速に拡大しています。
- 例えば、インフィニオンの高精度ホール効果センサーIC、TLE493D-W2B6などは、65 µTまでの解像度で線形磁気センシングを提供し、–40 °Cから+125 °Cの温度で動作します。
技術別
従来のワイピングシステムは、手頃な価格、機械的なシンプルさ、大衆市場車両での確立された存在感により、推定62–64%のシェアで支配的な技術として残っています。その信頼性とサービスのしやすさが、特にエントリーレベルおよびミッドレンジモデルでのOEM利用を強化しています。レインセンシングワイピングシステムは、新車におけるADASと快適機能の浸透が進むにつれて拡大を続けています。加熱ワイパーブレードは、霜取り効率を高め、氷の蓄積を防ぐため、寒冷地での需要が高まっており、安全性と冬季性能要件に合致しています。
主要な成長要因
- 車両生産の増加と世界的な車両保有台数の拡大
自動車ワイパー市場は、世界的な車両生産の増加と特に新興経済国での車両保有台数の拡大に伴い、着実に成長しています。自動車メーカーは、安全基準を満たし、多様な気候での視界向上に対する消費者の期待に応えるため、より耐久性のある高性能ワイパーシステムを統合しています。SUVやクロスオーバーの成長は、これらのモデルがより大きなブレードアセンブリと強力なモーターを必要とするため、需要をさらに強化しています。乗用車および商用車の増加する車両群は、アフターマーケットの販売を継続的に促進し、コンポーネントメーカーおよび統合OEMサプライヤーにとって長期的な収益の安定性を強化しています。
- 例えば、インフィニオンのシリコンMOSFETは、低オン抵抗(R_DS(on) 約9.9 mΩ)と25 °Cで最大33 Aの連続電流処理を提供し、広い電源範囲で動作し、エネルギー管理が重要なアプリケーションでの高効率モータードライブを可能にします。
- センサー技術と自動化ワイパー技術の進展
技術革新は、市場拡大を加速させ、メーカーがレインセンシングシステム、適応速度制御、AIサポートの視界向上ソリューションを採用するにつれて進展しています。現代の車両は、光学および赤外線レインセンサーをますます備えており、運転者の利便性と安全性を向上させる自動ワイピング機能を可能にしています。先進運転支援システム(ADAS)との統合も成長を支え、ワイパーシステムはカメラ、ライダー、レーダーと同期してクリアなセンサーフィールドを維持する必要があります。OEMは、マイクロプロセッサベースの制御を備えたインテリジェントワイパーモジュールを優先し、プレミアムセグメントの採用を強化し、コンポーネントレベルの電子機器サプライヤーに新たな機会を創出しています。
- 例えば、アナログ・デバイセズのADT7420高精度デジタル温度センサーICは、-40°Cから+125°Cまで±0.25°Cの精度を提供し、寒冷地での氷結を防ぐ加熱ワイパーブレードシステムに適しています。
- 全天候型および高耐久性材料の採用拡大
シリコンゴム、グラファイトコーティングされたエッジ、空力ビーム構造を備えた高度なワイパーブレードの需要が高まっており、極端な天候下で優れた性能を発揮します。これらの材料は製品寿命を延ばし、騒音を低減し、一貫した拭き取り効率を確保し、OEMおよびアフターマーケットの顧客にアピールします。降雨量や降雪量の多い地域では、冬用に最適化されたブレードや加熱ワイパーソリューションがますます好まれています。メーカーは、精密成形、耐腐食性ワイパーアーム、強化されたモーターのトルクに投資し、耐久性の期待に応え、製品のアップグレードと長期的な交換サイクルを通じて市場の成長を強化しています。
主要なトレンドと機会
- スマート、接続型、ADAS対応ワイパーシステムの拡大
主要なトレンドとして、車両の接続プラットフォームやADAS機能と統合されたスマートワイパーシステムへのシフトがあります。自動車メーカーは、自己調整型の拭き取りパターン、診断アラート、およびドライバーやサービスセンターにブレードの摩耗状態を通知するシステムを模索しています。カメラ支援のビジョンモジュールは常に清潔なフロントガラスを必要とし、自動曇り止め、撥水コーティング、インテリジェントなワイパー同期の機会を開きます。自動運転車が普及するにつれて、超信頼性の高い視界維持システムの必要性がサプライヤーにとって重要な革新のフロンティアとなります。
- 例えば、STマイクロエレクトロニクスは、電流制限(典型的)22 Aおよび42 Aを特徴とするVND5T100およびVND5T035AKハイサイドスマートパワースイッチを提供しています。これらは8–36 Vの電圧範囲で動作し、過電流および熱保護を統合しています。
- アフターマーケットのパーソナライゼーションとプレミアムブレードアップグレードの成長
プレミアムビームブレード、ハイブリッド構造、オールシーズンバリアントに対する消費者の嗜好が高まり、アフターマーケットの強力な機会を生み出しています。小売業者は、耐久性が高く静音性に優れたシリコンベースのブレードの採用が増加していると報告しています。ドライバーは、従来のゴム製ブレードを空力的で高性能なデザインに置き換え、高速での拭き取り安定性を向上させています。Eコマースは製品の可視性を加速し、ブランドがフィットメント特化キットやサブスクリプションベースの交換サービスを促進することを可能にします。このトレンドは、差別化されたデザイン、耐腐食性アーム材料、簡単な取り付けメカニズムを提供する企業に利益をもたらします。
- 例えば、NXPのHブリッジドライバーIC MC33887は、自動車用DCモーターの制御用に設計されており、フロントガラスワイパーモーターなどのシステムに技術的に適した構成要素です。
- 省エネルギーおよび低騒音ワイパーシステムへの注目の高まり
メーカーは、改良された磁気回路、コンパクトなギアアセンブリ、摩擦最適化されたコンポーネントを使用して、低騒音、低消費電力のワイパーモーターを設計することが増えています。電気自動車はこの機会を促進しており、静かなキャビンには音響最適化システムとエネルギー効率の高いワイパー操作が必要で、走行距離を維持します。軽量のワイパーアームとモーターも、車両の質量を減らすことで持続可能性目標をサポートします。サプライヤーは、シミュレーション、CFDに基づいたブレードプロファイル、振動を抑えたハウジングに投資し、運転音と風による持ち上がりを低減し、OEMの要求に応じてキャビンの快適性を向上させています。
主要な課題
- アフターマーケットにおける高い価格感度と激しい競争
アフターマーケットセグメントは、特に発展途上地域で激しい価格競争に直面しており、消費者はしばしば高品質製品よりも低コストの代替品を優先します。この動向は、メーカーに性能向上とコスト最適化のバランスを取るよう圧力をかけています。低コストのブレードを生産する非組織的なセクターのプレーヤーは、ブランドサプライヤーにさらなる挑戦をもたらし、利益率を制限し、高度な材料の採用を遅らせています。OEMもコンポーネント価格について積極的に交渉し、サプライヤーに対してイノベーションを維持しながら業務を効率化することを求めています。これらの競争ダイナミクスは、ブレードとモーターのメーカーにとって持続的な収益性の制約を生み出しています。
- 極端な天候における耐久性の問題と材料性能の限界
進歩があるにもかかわらず、ワイパーシステムは極端な暑さ、凍結温度、豪雨を特徴とする過酷な気候で性能劣化に直面し続けています。ゴム材料は硬化、ひび割れ、または弾力性を失い、拭き取り効果が低下し、頻繁な交換が必要になります。氷の蓄積はモーターに負担をかけ、ブレードフレームを損傷させる可能性があり、UV照射は暑い地域でのブレード寿命を短縮します。これらの限界は、メーカーに高度なポリマー、コーティング、および強化構造への投資を促しますが、材料コストのインフレと技術的制約が高耐久性ソリューションの迅速なスケーラビリティを妨げています。
地域分析
北米
北米は自動車用ワイパー市場の約28%を占めており、大規模な車両パーク、SUVやピックアップトラックの高い採用率、多様な気象条件による頻繁なワイパー関連の交換に支えられています。この地域は、特にプレミアムおよび電気自動車セグメントでの雨感知および加熱ワイパー技術の強力なOEM統合から恩恵を受けています。アフターマーケットの需要は依然として堅調であり、消費者は雪や豪雨での性能向上のために高耐久性のシリコンおよびビームブレードを好みます。道路安全に対する規制の強調と主要自動車メーカーによる継続的なモデル発売により、米国およびカナダ全体で安定した製品需要が強化されています。
ヨーロッパ
ヨーロッパは、厳しい車両安全基準、先進運転支援システムの広範な設置、およびプレミアムワイパー技術の強い需要によって、世界市場の約25%を確保しています。北欧および中欧の国々は、冬季が長いため、加熱ワイパーブレードや高トルクモーターの採用が促進されています。ドイツ、フランス、英国のOEMは、電動モビリティのトレンドに合わせてエネルギー効率が高く、低騒音のワイパーシステムをますます優先しています。この地域はまた、雪、氷の蓄積、および道路塩の影響でドライバーが頻繁にブレードを交換するため、アフターマーケットの需要が強く、コンポーネントサプライヤーの安定した収益成長を強化しています。
アジア太平洋
アジア太平洋は、中国、日本、インド、韓国における高い車両生産量に支えられ、推定42%のシェアで市場をリードしています。急速な都市化、中産階級の所有権の拡大、および強力なOEM製造エコシステムが、コスト効率の高いワイパーシステムの大規模な需要を加速させています。コンパクトSUVやプレミアム車両の採用が進む中、雨感知および空力ビームブレードへの関心が高まっています。アフターマーケットの成長は、東南アジアの豪雨から日本の降雪までの気候変動によって促進され、頻繁な交換が求められています。地元のコンポーネント製造への投資とEV採用の増加が相まって、この地域は将来のワイパーイノベーションにとって最も影響力のある市場として位置付けられています。
ラテンアメリカ
ラテンアメリカは世界市場の約3%を占めており、ブラジル、メキシコ、アルゼンチンでの自動車組立の拡大が成長に影響を与えています。この地域では、熱帯気候、季節的な降雨、ミッドレンジのワイパーブレードの輸入増加により、アフターマーケットの販売が安定しています。しかし、経済の変動がプレミアムワイパーの採用を制限し、交換サイクルを価格に敏感に保っています。OEMが都市向けに設計された小型および中型車の生産を増やすにつれて需要が強化されます。高級モデルでの雨感知システムの段階的な導入と、アフターマーケット部品のためのeコマース流通の拡大が機会を生み出しますが、全体的な浸透率は先進地域よりも低いままです。
中東・アフリカ
中東・アフリカ地域は、自動車ワイパー市場の約2%を占めており、控えめな車両生産、都市の移動性の向上、アフターマーケット流通ネットワークの拡大によって形成されています。暑い気候が地域の大部分を支配し、ゴムの劣化を加速させ、繰り返しブレードを交換する必要があります。南アフリカとGCC諸国は、特にSUVや商用車隊に対するOEMレベルの需要に最も貢献しています。先進的なワイパー技術の浸透は限られていますが、プレミアム輸入品は高級車の所有者の間で徐々に勢いを増しています。経済の多様化、インフラの開発、乗用車の販売拡大が、主要な地域クラスター全体での市場成長を支えています。
市場セグメンテーション:
ワイパーの分類による:
- 従来型ワイパー
- 雨感知ワイパー
コンポーネントによる:
- ワイパーブレード
- ワイパーアーム
技術による:
- 従来のワイピングシステム
- 雨感知ワイピングシステム
地理による:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
自動車ワイパー市場には、DENSO Corporation、DOGA Group、HELLA GmbH & Co. KGaA、Magneti Marelli S.p.A.、Mitsuba Corporation、PEWAG Schneeketten GmbH、Robert Bosch GmbH、Tenneco Inc.、TRICO Products Corporation、Valeo SAが含まれます。自動車ワイパー市場は、グローバルなティア1サプライヤー、専門のコンポーネントメーカー、急速に拡大するアフターマーケットブランドが技術、耐久性、コスト効率で競争するバランスの取れた構成を特徴としています。企業は、ビームブレードの空力特性の向上、モータートルク性能の強化、ADAS装備車両の採用を支えるインテリジェントな雨感知モジュールの統合に注力しています。競争環境は、電気自動車の要件に合わせた軽量、エネルギー効率、低ノイズのシステムを提供できるサプライヤーをますます評価しています。メーカーはまた、地域生産の拡大、素材革新、デジタル化された品質管理を通じて市場の地位を強化しています。一方、アフターマーケットブランドは、価値主導の交換サイクル、耐腐食性設計、広範なeコマース浸透を強調して、繰り返しの需要を取り込んでいます。
主要プレイヤー分析
- ミツバ株式会社
- TRICOプロダクツコーポレーション
- DOGAグループ
- テネコ株式会社
- ヴァレオSA
- HELLA GmbH & Co. KGaA
- ロバート・ボッシュGmbH
- PEWAGシュネーケッテンGmbH
- マニエッティ・マレリS.p.A.
- デンソー株式会社
最近の動向
- 2025年6月、Petra Automotiveは、優れた性能、厳しい天候での耐久性、視認性の向上を目指したPetraBladesプレミアムビームワイパーブレードを発売しました。これは、成長する市場における先進的な自動車製品のトレンドに沿ったもので、業界レポートとPetra Automotiveのソーシャルメディアで確認されています。
- 2025年5月、タタ・モーターズはインドでオールニュー・アルトロズを発売しました。これは、大胆なデザイン、豪華なインテリア、先進的な機能を備えたプレミアムハッチバックとして位置付けられています。この車両には、フラッシュドアハンドル、インフィニティLEDテールランプ、DRL付きルミネートLEDヘッドランプ、3Dフロントグリルなど、セグメント初の機能が含まれています。
- 2025年4月、KIMBLADEは、逆音を排除する多関節長方形ブレードを備えた最新機能のKIMBLADE Xを革新しました。車両のサスペンションシステムに触発され、均等にバランスを保ち、フロントガラスとの安定した接触を維持し、より静かで長持ちし、高性能なワイプを実現します。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、視認性を向上させ、先進運転支援機能をサポートするインテリジェントなセンサー統合ワイパーシステムにシフトします。
- メーカーは、耐久性のあるシリコンおよび複合材料の採用を増やし、極端な気候でのブレード寿命を延ばし、性能を向上させます。
- 電気自動車の拡大は、低騒音、省エネルギーのワイパーモーターと空力的なブレードデザインの需要を促進します。
- OEMは、降雨強度、フロントガラスの透明度、運転条件に基づいて自動調整する自動ワイピング機能を統合します。
- アフターマーケットは、消費者がプレミアムビームブレードと簡単に取り付けられる交換ソリューションを好むため、成長します。
- デジタルモニタリング技術が普及し、予測メンテナンスとブレード摩耗アラートを可能にします。
- 自動車メーカーは、車両の効率と排出削減目標をサポートするために軽量ワイパーコンポーネントを使用します。
- 寒冷地域では、冬の性能が向上するため、加熱ワイパーシステムの採用が広がります。
- サプライヤーは、地域のOEM調達要件を満たすために地域製造能力を拡大します。
- ワイパーメーカーとADASセンサー開発者の協力により、次世代の視認性システムの開発が加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車ワイパー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、自動車ワイパー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車用ワイパー市場のセグメントはどれですか?
自動車ワイパー市場の成長を促進している主な要因は何ですか?
自動車ワイパー市場の主要企業はどこですか?
2024年に自動車ワイパー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用ワイパー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用ワイパー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,939.5 million → 2032: USD 8,576.76 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用ワイパー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用ワイパー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用ワイパー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用ワイパー市場市場の成長要因
- 3.3 自動車用ワイパー市場市場の抑制要因および課題
- 3.4 自動車用ワイパー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用ワイパー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用ワイパー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用ワイパー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用ワイパー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用ワイパー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用ワイパー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用ワイパー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用ワイパー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用ワイパー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用ワイパー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用ワイパー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用ワイパー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用ワイパー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用ワイパー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用ワイパー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用ワイパー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用ワイパー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用ワイパー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用ワイパー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
