
市場概要
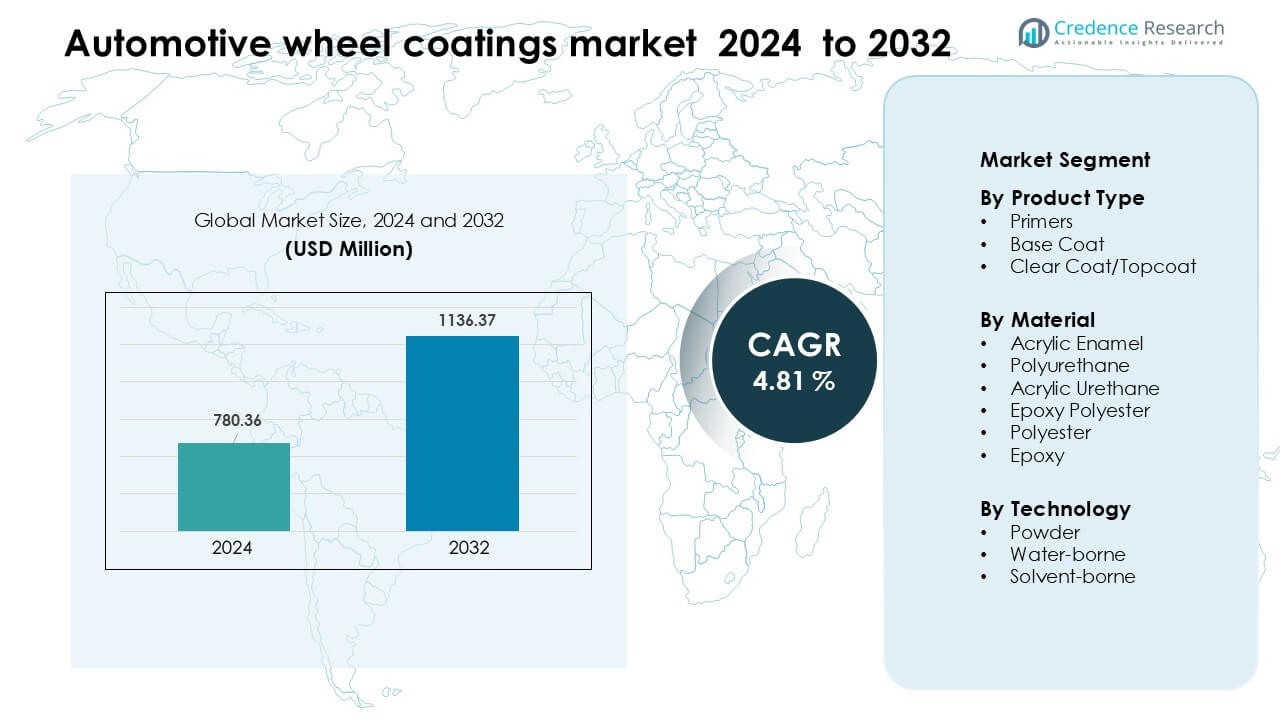
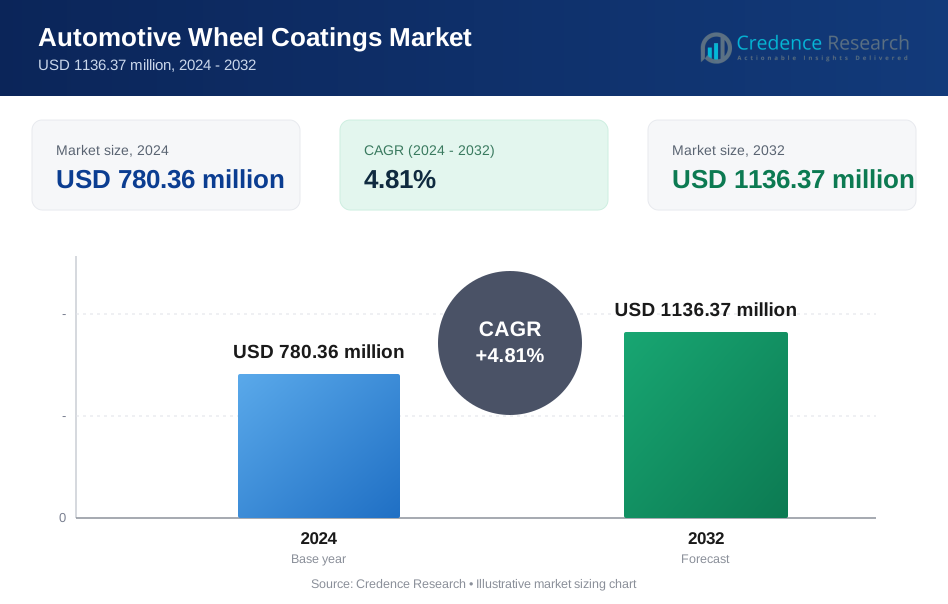
自動車ホイールコーティング市場は2024年に7億8036万米ドルと評価され、予測期間中に年平均成長率4.81%で成長し、2032年には11億3637万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車ホイールコーティング市場規模 2024 | 7億8036万米ドル |
| 自動車ホイールコーティング市場、CAGR | 4.81 % |
| 自動車ホイールコーティング市場規模 2032 | 11億3637万米ドル |
自動車ホイールコーティング市場は、Jotun A/S、Axalta Coating Systems LLC、KCC Corporation、BASF SE、Hempel A/S、Kansai Paint Co. Ltd.、The Sherwin-Williams Company、Nippon Paint Holdings Co. Ltd.、PPG Industries Inc.、AkzoNobel N.V.といった主要企業によって形成されています。これらのメーカーは、耐久性、腐食防止、低VOC対応をサポートする先進的なプライマー、ベースコート、粉体コーティング技術を通じて地位を強化しました。製品革新は中心的な役割を果たし、サプライヤーはOEMおよびアフターマーケット用ホイール向けに硬化したクリアコートや環境に優しい処方を導入しました。アジア太平洋地域は、2024年に約34%のシェアを持ち、大規模な自動車生産拠点と急速な合金ホイールの採用により世界市場をリードしました。
市場の洞察
- 自動車ホイールコーティング市場は2024年に7億8036万米ドルに達し、予測期間中に年平均成長率4.81%で成長し、2032年には11億3637万米ドルに達すると予測されています。
- 合金ホイール、低VOCコーティング、耐久性のある粉体技術への強い需要が、OEMおよびアフターマーケット部門全体での安定した採用を促進しており、プライマーはより高い腐食防止ニーズにより最大のセグメントシェアを保持しています。
- トレンドは、粉体コーティング、自己修復クリアコート、エネルギー効率の高い硬化システムの急速な成長を示しており、メーカーは自動化された環境に優しい生産ラインにアップグレードしています。
- 競争は依然として激しく、主要企業はポリウレタン、アクリル、粉体システムのポートフォリオを拡大し、傷つきにくさ、UV安定性、規制遵守に焦点を当てながらOEM供給パートナーシップを形成しています。
- アジア太平洋地域は2024年に34%のシェアで市場をリードし、北米およびヨーロッパが続きます。高い車両生産、EVの成長、カスタマイズトレンドの高まりが地域の優位性を強化し、将来の拡大機会を広げています。
市場セグメンテーション分析:
製品タイプ別
プライマーは2024年に製品タイプセグメントで約41%のシェアを占めました。自動車メーカーがより強力なホイール接着、腐食抵抗、マルチレイヤーシステムのための優れた表面準備に注力したため、需要が増加しました。ベースコートはカスタマイズトレンドの高まりとともに注目を集め、クリアコート/トップコート製品は高級モデルでのUV安定性の向上により進化しました。主要なプライマーカテゴリーの成長は、OEMの広範な使用、合金ホイール生産の拡大、中価格帯車両でのチップ防止処方の採用拡大から来ています。
- 例えば、AxaltaのAquaECシリーズは、自動車部品用に指定された膜厚を高い初回合格率で達成でき、合金ホイールでも強力な接着と低廃棄を保証します。
材料別
ポリウレタンは2024年に材料セグメントで約36%のシェアを占めました。この材料は、強い化学耐性、柔軟なフィルム構造、高速ホイールでの長期耐久性が評価されました。アクリルエナメルとアクリルウレタンはコスト重視のモデルで安定した使用を維持し、エポキシポリエステルコーティングは高い硬度と耐傷性により進化しました。主要なポリウレタンカテゴリーは、ホイールの個別化の増加、EV生産の増加、道路塩や研磨性のある破片に耐える仕上げの需要の増加から恩恵を受けました。
- 例えば、アクサルタはImron® 2.1 PRポリウレタンプライマーという製品を製造しています。これは2液型の低HAPSポリウレタンプライマーです。
技術別
粉体塗装は2024年に約52%のシェアで支配的な地位を占めました。生産者は、環境適合性の強化、溶剤ゼロの内容、高い機械的性能を持つため、粉体システムを選びました。OEMがVOCレベルを低減するにつれて、水性システムが勢いを増し、一方で溶剤系コーティングは速乾性サイクルを必要とする特定の用途を維持しました。粉体塗装の強みは、その均一な仕上がり品質、廃棄物の低減、そして世界中のホイール製造拠点での自動化塗装ラインでの広範な展開にありました。
主な成長要因
軽量でスタイリッシュな合金ホイールの需要増加
自動車メーカーは、車両の効率性、燃料節約、運転快適性を向上させるために軽量合金ホイールの使用を増やしました。この変化は、高い接着性、腐食防止、長期的な仕上げの安定性を提供する先進的なホイールコーティングの需要を強化しました。購入者はまた、高級なメタリック仕上げやカスタム仕上げを好み、サプライヤーにUV耐性やチップ耐性のあるコーティングラインの拡大を促しました。乗用車の個別化への関心の高まりは、OEMやアフターマーケットベンダーに、より豊かな美観を持つ多層コーティングシステムの採用を促しました。電気自動車メーカーはさらにこの傾向を加速させ、軽量ホイールが走行距離を延ばすのをサポートし、高トルク負荷や頻繁な温度変化に耐える耐久性のあるコーティングを必要としました。
- 例えば、BASFのCathoGuard 800 e‑コート技術は、複雑なホイール形状でも高いスロー‑パワーカバレッジを提供し、道路塩曝露下で優れたエッジ腐食防止を実現し、2億台以上の車に適用されています。
低VOCおよび環境に優しい技術に対する強い規制圧力
政府は排出規制を強化し、自動車メーカーにVOC排出を削減し、よりクリーンな生産基準を満たすコーティングの採用を促しました。これにより、粉体ベースおよび水性コーティングへの関心が高まり、害のある溶剤を使用せずに耐久性のあるフィルムを構築します。生産工場も持続可能性目標に合わせて硬化システムをアップグレードし、運用上の排出を削減しました。環境安全性が重要性を増す中、サプライヤーは低毒性の処方、リサイクル可能な材料、廃棄物の削減に焦点を当てました。これらの変化は、高い機械的強度とコスト効率の高い性能を提供する環境に優しいコーティング技術の需要を強化し、OEMおよびアフターマーケットのホイールでグリーンコーティングが好まれる選択肢となりました。
- 例えば、アクサルタのAquaEC® 6100水性コーティングは、VOC含有量が約40 g/Lで、従来の溶剤システムよりも大幅に低く、焼成温度を28%削減し、硬化中のCO₂排出を削減します。
世界的な車両生産とアフターマーケットカスタマイズの拡大
アジア太平洋地域と北米での車両生産の増加により、一貫性があり高性能なホイール仕上げソリューションの需要が拡大しました。SUV、クロスオーバー、高級セダンの成長により、過酷な道路化学薬品や研磨性のある破片に耐えられる保護コーティングの使用が増えました。アフターマーケットのカスタムショップでも、マット、グロス、テクスチャー、メタリック仕上げの需要が増加し、クリアコートや多層システムの使用が広がりました。消費者がより頻繁にホイールを交換し、視覚的に強化されたデザインを選ぶようになると、コーティング供給業者は繰り返しの販売から利益を得ました。この安定した拡大は、メーカーが大規模なコーティングラインに合わせた速乾性で傷に強い製品を導入するのに役立ちました。
主要なトレンドと機会
スマートで自己修復、高耐久性コーティングへのシフト
メーカーは、マイクロスクラッチを減らし、長期間の使用サイクルで仕上げの品質を維持する自己修復特性を持つスマートコーティングを探求しました。高度なポリマーシステムは、石のチップや道路塩に対する耐久性を向上させ、自動車メーカーが保証請求を減らすのに役立ちました。供給業者はまた、UV保護と化学抵抗を強化するナノ構造コーティングを開発し、高級ホイールデザインにとって大きな機会を生み出しました。これらの新素材は、高性能EVや高級車とよく一致し、表面の品質がブランドの認識を左右します。長寿命で低メンテナンスのホイールの需要が増加するにつれて、高耐久性で自己修復可能なコーティングは製品差別化のための有望な分野となりました。
- 例えば、Feynlab Self Heal Plusセラミックナノコーティングは、単一の適用で最大10ミクロン、最大15µmの厚さに達します。
コーティングラインにおける自動化とデジタル統合
ホイールメーカーは、精密な粉体ブースやAIベースの検査ツールを備えたロボットスプレーシステムを採用し、精度を向上させ、廃棄物を削減しました。自動化されたラインは、工場が均一なコーティング厚を維持し、硬化サイクルを最適化し、労働コストを削減するのに役立ちました。デジタル監視ツールは、リアルタイムで表面の欠陥を追跡し、迅速な修正と強力な品質管理を可能にしました。これらの進歩は、スマートセンサー、統合硬化装置、エネルギー効率の高い炉設計を提供する供給業者にとっての機会を生み出しました。自動化が一貫した大量生産を支援するにつれて、コーティングメーカーは世界的なOEMサプライチェーン全体で安定した需要から利益を得ました。
- 例えば、ISRA VisionのPAINTSCAN Compactシステムは、LEDラインスキャナーを装備した最大4台のロボットを使用し、200Hzで表面を検査し、≥0.15mmの欠陥を98.5%以上の検出率で検出します。
主要な課題
先進的なコーティング材料と設備の高コスト
高級ホイールコーティングには、特殊な樹脂、顔料、硬化システム、高温処理ユニットが必要です。これらの投入物はOEMの生産コストを押し上げ、特に発展途上地域でコストに敏感なセグメントにとって採用の障壁を生み出します。粉体コーティングラインも、資本集約的な硬化オーブン、静電ガン、コンベヤー、換気システムを含みます。供給業者は、競争力を維持するために性能とコスト効率の高い処方をバランスさせる必要があります。小規模および中規模のメーカーは、運用コストのために環境に優しいコーティングへのアップグレードが難しく、広範な市場浸透を制限しています。
多様な性能およびコンプライアンス基準を満たすことの複雑さ
ホイールコーティングは、熱サイクル、UV曝露、高速の破片、道路塩やブレーキダストからの化学的攻撃など、さまざまな条件に耐えなければなりません。REACHや低VOC規制などの厳しい世界基準を満たすことは、処方とテストプロセスを複雑にします。地域ごとに異なるOEM仕様は、特注のコーティングブレンドを必要とし、生産の標準化を遅らせます。これらの課題は、サプライヤーに一貫した性能を確保するためにR&Dとテストラボに多額の投資を強いるものです。コンプライアンスの更新と進化する持続可能性基準は、メーカーに製品ラインを迅速に適応させる圧力をさらに高めます。
地域分析
北米
北米は2024年に自動車ホイールコーティング市場の約32%を占め、強力な車両生産、合金ホイールの広範な使用、プレミアム仕上げの高い需要によって牽引されました。米国とカナダのOEMは、耐久性を高め、厳しいVOC規制を満たすために粉体およびポリウレタンコーティングを採用しました。成長はまた、SUVやピックアップの販売増加からも来ており、これらは重度のホイール保護を必要とします。アフターマーケットのカスタマイズは依然として強く、マット、グロス、メタリック仕上げの需要を支えました。自動化されたコーティングラインと持続可能な処方への投資が、地域のリーダーシップをさらに強化しました。
ヨーロッパ
ヨーロッパは2024年にほぼ28%のシェアを獲得し、先進的な自動車製造拠点と水性および低VOCコーティングの採用を促進する厳しい環境法によって支えられました。ドイツ、フランス、イタリアのOEMは、ラグジュアリーおよびパフォーマンスモデルのための高性能クリアコートを重視しました。この地域はまた、軽量ホイールを必要とするEV生産の増加から恩恵を受け、耐久性のある粉体コーティングの需要を押し上げました。北部および中部ヨーロッパでの頻繁な冬の道路塩使用により、耐腐食性ソリューションの成長が増加しました。持続可能性の目標は、リサイクル可能でエネルギー効率の高いコーティング技術のR&Dを加速させ、ヨーロッパを主要なイノベーションセンターに保ちました。
アジア太平洋
アジア太平洋は2024年に約34%のシェアを占め、中国、日本、インド、韓国での自動車生産の拡大によって牽引されました。合金ホイールに対する強い消費者の好みとEVの採用の増加が、先進的なプライマーおよび粉体コーティングシステムの需要を支えました。地域のメーカーは、より厳しい排出基準を満たすために施設をアップグレードし、水性ソリューションの使用を増やしました。インドおよび東南アジアの大規模なアフターマーケットネットワークがカスタムホイール仕上げの販売を後押ししました。競争力のある製造コストと急速な工業化が、アジア太平洋を高耐久性および環境に優しいホイールコーティング技術の最も成長の早い市場として位置づけました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを占め、ブラジル、メキシコ、アルゼンチンでの中程度の車両生産によって支えられました。OEMが湿潤な気候や変動する道路条件に対応するために改良された耐腐食性コーティングを採用することで市場は拡大しました。中級乗用車の成長は、アクリルおよびポリウレタンコーティングの使用を増加させました。アフターマーケットのカスタマイズも都市部での美的アップグレードが人気を集め、特に都市部で勢いを増しました。環境基準はヨーロッパや北米ほど厳しくはありませんが、規制の徐々な強化により、主要な製造拠点での水性処方の採用が促進されました。
中東&アフリカ
中東・アフリカ地域は、2024年に約2%のシェアを占め、車両輸入の増加、アフターマーケットのカスタマイズの拡大、極端な熱や砂の摩耗に耐えるコーティングの需要によって推進されました。湾岸諸国は、プレミアム合金ホイールを保護するために高耐久性のクリアコートと粉体塗料の使用を増やしました。南アフリカは、確立された自動車組立基地を通じて地域の需要を支えました。供給者が過酷な気候に適したUV安定性と耐腐食性のソリューションを導入する中、成長は安定していました。都市モビリティプロジェクトへの投資とSUVの採用の増加が、主要市場全体でのホイールコーティング消費をさらに支えました。
市場セグメンテーション:
製品タイプ別
- プライマー
- ベースコート
- クリアコート/トップコート
材料別
- アクリルエナメル
- ポリウレタン
- アクリルウレタン
- エポキシポリエステル
- ポリエステル
- エポキシ
技術別
- 粉体
- 水性
- 溶剤性
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車ホイールコーティング市場は、Jotun A/S、Axalta Coating Systems LLC、KCC Corporation、BASF SE、Hempel A/S、関西ペイント株式会社、The Sherwin-Williams Company、日本ペイントホールディングス株式会社、PPG Industries Inc.、AkzoNobel N.V.などの主要企業によって強力な競争が繰り広げられています。これらのメーカーは、OEMやアフターマーケットサプライヤーからの需要の高まりに応えるため、プライマー、ベースコート、クリアコート、先進的な粉体技術を含むポートフォリオを拡大しました。供給者は、主要地域での環境規制の強化に対応するため、耐腐食性、UV耐久性、低VOC性能に注力しました。企業は、製品効率を向上させ、運用コストを削減するために、自動化されたコーティングライン、新しい硬化技術、環境に優しい処方に投資しました。自動車メーカーとの戦略的パートナーシップは、大量供給契約をサポートし、継続的な研究開発は、耐傷性と高外観仕上げの提供を強化しました。電気自動車の生産が加速する中、競争は激化し、供給者はプレミアム合金ホイールに最適化された軽量で高性能なコーティングを提供することを求められました。
主要プレーヤー分析
- Jotun A/S
- Axalta Coating Systems LLC
- KCC株式会社
- BASF SE
- Hempel A/S
- 関西ペイント株式会社
- シャーウィン・ウィリアムズ・カンパニー
- 日本ペイントホールディングス株式会社
- PPGインダストリーズ株式会社
- アクゾノーベルN.V.
最近の展開
- 2025年1月、Axaltaは2025年のグローバル自動車カラーオブザイヤー(エバーグリーンスプリント)を発表しました。これは、OEMおよびリフィニッシュカラーのポートフォリオをサポートするマーケティング/製品の動きで、車両の外装やホイール仕上げに使用されます。(カラーリーダーシップは、ホイール/タイヤトリムおよびアクセサリー仕上げの仕様選択を頻繁に促進します)。
- 2024年3月、KCCはMomentive Performance Materials Groupを完全に買収する契約を締結しました(自動車用コーティングおよび車両部品、ホイールシステムを含む表面保護技術に供給できるKCCの材料および特殊ソリューションを拡大する戦略的買収)。
レポートのカバレッジ
この調査レポートは、製品タイプ、材料、技術、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自動車メーカーが軽量合金ホイールの使用を増やすにつれて、市場は成長します。
- 低VOCおよび環境に優しいコーティング技術の需要が世界中で高まります。
- 耐久性と規制遵守のため、粉体塗装が広く採用されるようになります。
- EVの拡大により、高性能で耐熱性のあるコーティングシステムの需要が増加します。
- より強いUVおよび傷耐性を持つ高度なクリアコートがより速く開発されます。
- メーカーが効率と品質管理を向上させるにつれて、自動化されたコーティングラインが拡大します。
- 自己修復およびナノテクノロジーを基にしたコーティングが新たなプレミアムの機会を創出します。
- アフターマーケットのカスタマイズにより、マット、グロス、メタリック仕上げの需要が強化されます。
- 地域のプレーヤーは、持続可能な原材料とより環境に優しいプロセスにより多く投資します。
- OEMとコーティングサプライヤーの協力が、革新と世界的な供給の安定を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車ホイールコーティング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、自動車ホイールコーティング市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車ホイールコーティング市場のセグメントはどれですか?
自動車ホイールコーティング市場の成長を促進している主な要因は何ですか?
自動車ホイールコーティング市場の主要企業はどこですか?
自動車ホイールコーティング市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車ホイールコーティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車ホイールコーティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 780.36 million → 2032: USD 1136.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車ホイールコーティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車ホイールコーティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車ホイールコーティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車ホイールコーティング市場市場の成長要因
- 3.3 自動車ホイールコーティング市場市場の抑制要因および課題
- 3.4 自動車ホイールコーティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車ホイールコーティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車ホイールコーティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車ホイールコーティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車ホイールコーティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車ホイールコーティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車ホイールコーティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車ホイールコーティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車ホイールコーティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車ホイールコーティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車ホイールコーティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車ホイールコーティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車ホイールコーティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車ホイールコーティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車ホイールコーティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車ホイールコーティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車ホイールコーティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車ホイールコーティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車ホイールコーティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車ホイールコーティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
