
市場概要
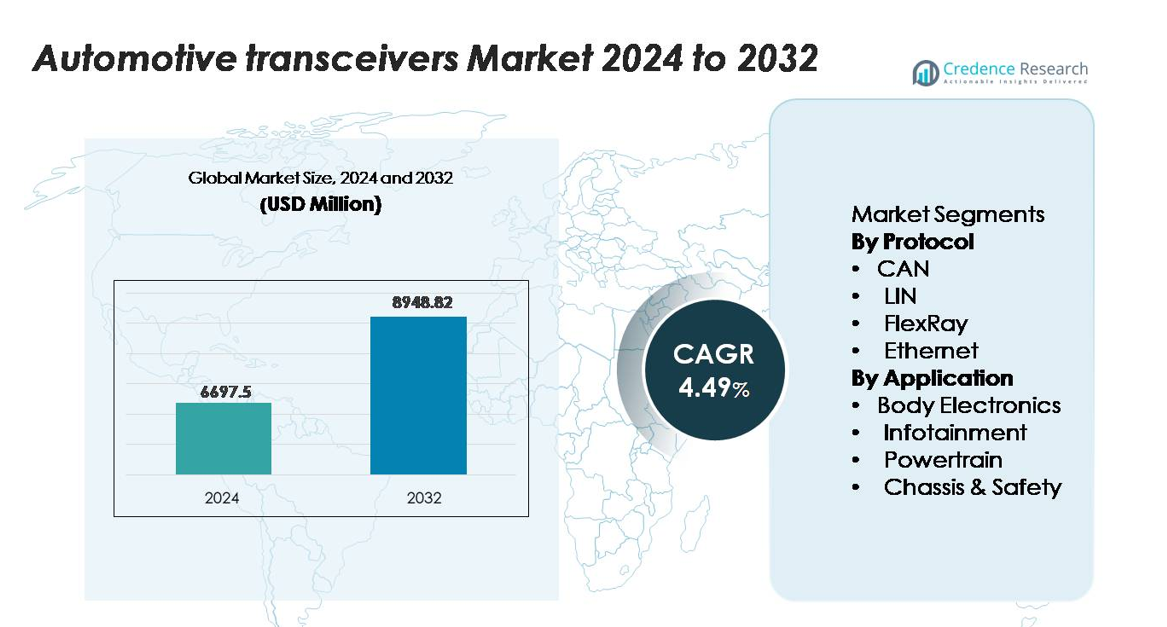
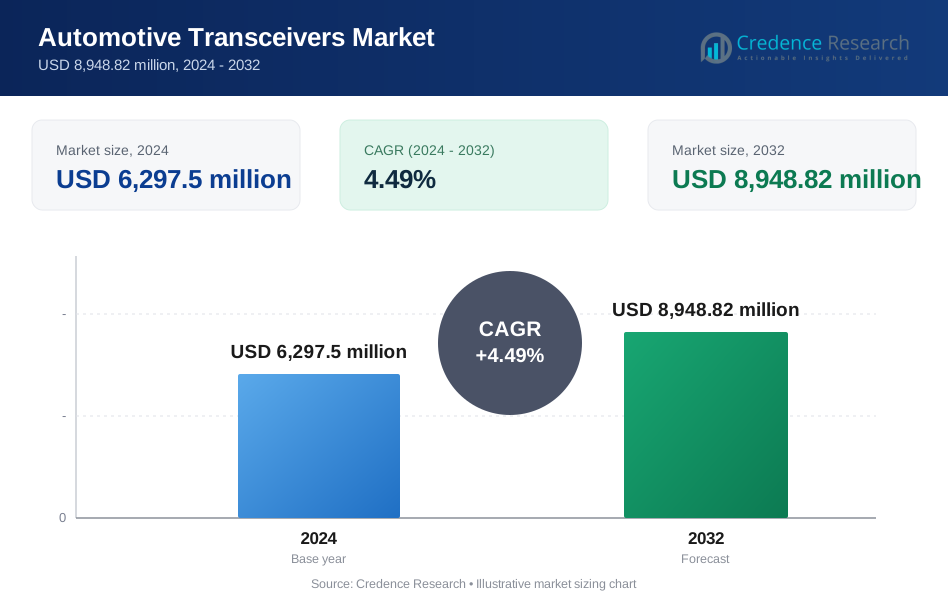
自動車トランシーバー市場は2024年に62億9,750万米ドルと評価され、予測期間中に年平均成長率4.49%で拡大し、2032年には89億4,882万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車トランシーバー市場サイズ 2024 | 62億9,750万米ドル |
| 自動車トランシーバー市場、CAGR | 4.49% |
| 自動車トランシーバー市場サイズ 2032 | 89億4,882万米ドル |
自動車トランシーバー市場は、NXPセミコンダクターズ、テキサス・インスツルメンツ、インフィニオンテクノロジーズ、ルネサスエレクトロニクス、STマイクロエレクトロニクス、マイクロチップテクノロジーなどの主要企業が牽引しており、それぞれがボディエレクトロニクス、パワートレイン、ADAS、インフォテインメントシステム向けに高信頼性のCAN、LIN、FlexRay、イーサネットソリューションを提供しています。これらの企業は、自動車グレードのミックスドシグナルICと長期OEMパートナーシップの強力なポートフォリオから利益を得ています。アジア太平洋地域は、大規模な車両生産、急速な電化、半導体製造能力の拡大により、正確な市場シェア48%を保持する主要地域です。ヨーロッパと北アメリカは、高速車載ネットワークアーキテクチャの先進的な採用に続きます。
市場の洞察
- 自動車トランシーバー市場は2024年に62億9,750万米ドルと評価され、予測期間中に年平均成長率4.49%で拡大し、2032年には89億4,882万米ドルに達すると予測されています。
- 市場の成長は、車両あたりの電子コンテンツの増加、ADASの統合の増加、電化の加速により、ボディ、パワートレイン、安全領域全体で高信頼性のCAN、LIN、FlexRay、イーサネットトランシーバーの需要が高まることによって推進されています。
- トレンドには、自動車イーサネットへの急速な移行、ゾーンアーキテクチャの採用、接続されたインフォテインメント、センサーフュージョン、ソフトウェア定義車両プラットフォームをサポートする高データ帯域幅の要件が含まれます。
- 競争環境は、NXP、インフィニオン、テキサス・インスツルメンツ、ルネサス、マイクロチップ、STマイクロエレクトロニクスが主導しており、CANが最大のプロトコルシェアを持ち、ボディエレクトロニクスが広範なECU展開によりアプリケーションシェアを支配しています。
- アジア太平洋地域は48%の地域シェアでリードし、ヨーロッパが22%、北アメリカが27%で続き、車両生産の強み、電化の取り組み、先進的な車載ネットワークの採用によって支えられています。
市場セグメンテーション分析:
プロトコル別
プロトコルの状況では、CANが依然として支配的なサブセグメントであり、その実証された堅牢性、低コストの実装、およびパワートレイン、ボディエレクトロニクス、シャシーアプリケーション全体でのリアルタイム制御に適しているため、最大の市場シェアを保持しています。自動車メーカーは、電動化や先進運転支援システムからのデータ負荷の増加に対応するためにCAN FDをますます採用しており、そのリーダーシップを強化しています。LINはエントリーレベルの快適機能で拡大しており、FlexRayは決定論的な安全アーキテクチャでの関連性を維持しています。イーサネットは、ADAS、センサーフュージョン、豊富なインフォテインメントデータストリームをサポートする高帯域幅ゾーンアーキテクチャへの移行に伴い、最も急速に成長しています。
- 例えば、NXP SemiconductorsのTJA146xファミリーのCAN FDトランシーバーは、最大8 Mbpsのデータレートをサポートし、信号リングを低減するCAN Signal Improvement Capability (SIC)を統合しており、より大きく、より複雑なネットワークアーキテクチャでの信頼性の高い通信を可能にしています。
アプリケーション別
アプリケーション全体では、ボディエレクトロニクスが支配的なサブセグメントとして立ち、ボディコントロールモジュール、照明、HVAC、デジタルコックピットシステムでのトランシーバーの広範な使用により、最大のシェアを占めています。その成長は、スマートインテリア機能の採用の増加と、車両あたりの電子コンテンツの増加によって推進されています。インフォテインメントは、接続されたナビゲーション、マルチメディアストリーミング、テレマティクスの需要により加速し、イーサネットのような高速プロトコルに依存しています。パワートレインアプリケーションは、エンジン管理とトランスミッションシステムにとって重要なままであり、シャシー&セーフティセグメントは、高信頼性の通信を必要とするADASと自動運転機能の拡大に伴い勢いを増しています。
- 例えば、Marvell 88Q5072自動車用イーサネットスイッチは、主に6つの固定100BASE-T1ポートでポートあたり100 Mbpsを提供する11ポートスイッチです。また、2.5 Gbps(および1 Gbpsおよび5 Gbps)を含むより高い速度をサポートできる構成可能なマルチスピードSerDesポートを含んでおり、デジタルコックピットおよびADASアーキテクチャでの高帯域幅マルチメディアデータフローを可能にしています。
主要成長ドライバー
車両あたりの電子コンテンツの増加
現代の車両における電子システムの継続的な拡大は、自動車用トランシーバーの需要を大幅に加速させています。自動車メーカーは、ボディエレクトロニクス、インフォテインメント、パワートレイン、および安全領域により多くのセンサー、コントローラー、およびアクチュエーターを統合し、信頼性の高い車内通信の必要性を高めています。デジタルコックピット、アンビエントライティング、高度なHVAC制御、接続されたインフォテインメントなどの機能は、複数のノード間でのリアルタイムデータ交換をサポートするためにトランシーバーを必要とします。さらに、ゾーン車両アーキテクチャへのシフトはデータパスを増やし、特にCAN FDとイーサネットのようなより堅牢な通信プロトコルを必要とします。電動化は、高電圧バッテリーマネジメントシステム、熱管理、およびモーター制御ユニットがすべて正確で高速な信号伝送に依存しているため、電子的な複雑さをさらに増幅します。車両がハードウェア定義からソフトウェア対応プラットフォームに移行するにつれて、ECU、ドメインコントローラー、および信号処理ユニットの密度は引き続き増加しています。
- 例えば、NXPのS32K3 MCUプラットフォームは、最大12のCAN FDインターフェースと8つのLINチャネルを統合しており、100以上の分散センサーとアクチュエーターを介した決定論的ルーティングを可能にする高密度のボディエレクトロニクスネットワークを実現します。
ADASと自動運転システムの拡大
ADASと半自動運転技術の急速な進歩は、自動車用トランシーバーの採用を促進する主要な要因です。アダプティブクルーズコントロール、レーンキーピングアシスト、自動緊急ブレーキ、センサーフュージョンプラットフォームなどのシステムは、大量のデータを生成し、それを高い信頼性と最小の遅延で交換する必要があります。トランシーバーは、レーダー、LiDARユニット、カメラ、超音波センサー、および意思決定と作動を担当する中央コントローラー間の通信を可能にします。車両の自動化がレベル3およびレベル4の能力に向かって進むにつれて、高帯域幅、決定論的、低遅延の通信が不可欠となり、従来のCANからイーサネットベースのアーキテクチャへの移行が加速します。世界中の安全規制もADASの採用を増加させることを義務付けており、OEMは必須の安全システムにより多くのトランシーバーを統合することを余儀なくされています。さらに、高度な認識および計算プラットフォームは、冗長センサークラスター、ドメインコントローラー、およびアクチュエーター間でシームレスなネットワークを必要とし、高性能自動車用トランシーバーの強力で持続的な需要を確保します。
- 例えば、Aptivのスマートビークルアーキテクチャは、10 Gbpsのイーサネットスイッチングファブリックで接続されたドメインコントローラーを使用して、40以上のセンサーノード間で10ミリ秒未満の決定論的タイミング予算でリアルタイムの認識データを交換します。
電動化とパワートレインの近代化へのシフト
世界の自動車フリートの電動化は、電動パワートレインおよびバッテリーマネジメントシステム全体でトランシーバーの採用を大幅に促進します。EVプラットフォームは、インバーター、オンボードチャージャー、DC-DCコンバーター、熱管理ユニット、高電圧安全監視モジュールなど、内燃機関車両と比較して電子コントローラーの数が多くなっています。これらのシステムは、高電圧コンポーネント間の障害のない通信と安全性と効率のためのリアルタイムの状態報告を確保するためにトランシーバーに依存しています。バッテリーモジュール全体のセル電圧、温度、および充電状態を監視するためには効率的な通信が重要であり、トランシーバーはBMSアーキテクチャにとって不可欠です。さらに、次世代のe-パワートレインは、モーター制御とインバーター同期のために決定論的な通信を必要とし、堅牢なCAN FDおよびイーサネット技術の需要を強化します。自動車メーカーが専用のEVプラットフォームを拡大し、ゾーンアーキテクチャを採用するにつれて、車両あたりの通信インターフェースの数が増加しており、トランシーバーはすべての電動モビリティエコシステムにおいて不可欠なコンポーネントとして位置づけられています。
主要なトレンドと機会
高速自動車イーサネットの採用拡大
市場を形作る顕著なトレンドは、車内データ通信の基盤として自動車イーサネットへの移行です。イーサネットは従来のプロトコルと比較して大幅に高い帯域幅を提供し、ADASセンサー、高解像度カメラ、インフォテインメントストリーミング、集中型コンピュートアーキテクチャのサポートを可能にします。自動車アーキテクチャが分散型ECUからゾーン型および集中型処理ユニットに移行する中で、イーサネットのスケーラビリティと柔軟性は、トランシーバーメーカーにとって大きな機会を生み出します。ソフトウェア定義車両、OTAアップデート、クラウド統合テレマティクスの台頭は、高速で安全なネットワーキング機能の必要性をさらに高めます。さらに、100BASE-T1や1000BASE-T1などの新しい自動車規格は、単一ペアイーサネットが厳しい自動車環境要件を満たしながらギガビットレベルの性能を提供することを可能にします。低消費電力、EMI耐性、サイバーセキュリティ強化されたイーサネットトランシーバーで革新するサプライヤーは、OEMが将来に備えた通信インフラを構築する中で、重要な成長を捉える位置にあります。
- 例えば、BroadcomのBCM8958Xファミリーの自動車用イーサネットスイッチは、50 Gbpsの総スイッチング容量をサポートし、最大16のイーサネットポートを統合しており、次世代車両における高帯域幅ゾーンアーキテクチャを可能にします。
ゾーン型および集中型車両アーキテクチャの加速
ゾーン型および集中型電子アーキテクチャへの移行は、長期的な大きな機会を提示します。従来のワイヤーハーネスは重く、複雑で高価です。ゾーン設計は、高速通信リンクを介して接続された少数の高容量ドメインコントローラーに機能を統合します。このシフトは、各ゾーン内でマルチプロトコル通信を管理できる、よりインテリジェントで効率的なトランシーバーを必要とします。OEMが配線を最大40%削減し、車両重量を軽減することを目指す中で、トランシーバーはセンサー、アクチュエーター、コンピュートノード間のスケーラブルなデータルーティングを可能にする中心的な役割を果たします。このアーキテクチャは、シームレスなOTAソフトウェアアップデートと機能拡張もサポートし、イーサネットやアップグレードされたCAN FDなどの高度な通信プロトコルの役割を高めます。特にADASやインフォテインメントにおける集中型コンピューティングへの業界の移行は、セキュリティ、診断、高データスループットを統合できる多用途トランシーバーの需要を強化します。
- 例えば、Aptivのスマートビークルアーキテクチャ(SVA™)は、従来の分散ECUをゾーンコントローラーに置き換え、統合されたゾーンノードを通じてケーブルの長さを短縮することで、最大40のセンサーおよびアクチュエータのエンドポイントとインターフェースを持ち、生産車両プログラムで最大74 kgの配線質量の削減を実現しました。
サイバーセキュリティと機能安全機能の統合
車両がより接続され、ソフトウェア集約型になるにつれて、トランシーバーの革新におけるサイバーセキュリティと安全中心の機会は増え続けています。OEMは、重要な車両ネットワークを保護するために、安全な通信インターフェース、侵入検知、フォールトトレラント信号などのハードウェアレベルの保護をますます必要としています。組み込みの暗号化、エラー訂正、リアルタイム診断をサポートするトランシーバーは、サイバーリスクが高まる中で注目を集めています。さらに、ISO 26262の機能安全コンプライアンスは、特にパワートレインや自動運転のような高リスク領域で重要な差別化要因となっています。高帯域幅と安全性が重要な機能を組み合わせた高度なトランシーバーは、信頼性を向上させながら規制要件を満たすことを可能にします。この傾向は、次世代車両ネットワーク向けに安全で安全認証された通信ICを専門とするサプライヤーに新たな道を開きます。
主要な課題
ネットワークの複雑化と統合制約の増加
電子密度の上昇とマルチプロトコル通信ネットワークは、OEMやティア1サプライヤーにとって大きな統合課題を生み出します。現代の車両は、CAN、LIN、FlexRay、Ethernetなどの複数の通信標準を収容しなければならず、それぞれが独自の性能と設計要件を持っています。数十のECU、ドメインコントローラー、センサー間の互換性を確保するには、広範な検証が必要であり、開発時間とコストが増加します。ソフトウェア定義アーキテクチャが拡大するにつれて、ネットワークトラフィックが急増し、混雑、信号の整合性、遅延に関する懸念が高まります。さらに、コンパクトなEVプラットフォームにおけるパッケージング制約は、高速トランシーバーの熱管理とEMI緩和を複雑にします。これらの複雑さを管理しながら、信頼性、安全性、コスト目標を維持することは、メーカーにとって大きな障害となります。
コスト圧力と次世代プロトコルへの移行
自動車業界は、OEMが先進的な電子機器の統合と車両の手頃な価格を両立させる中で、強いコスト圧力に直面しています。ネットワークをCANからCAN FDやEthernetにアップグレードするには、新しいハードウェア、再設計されたアーキテクチャ、より高度なトランシーバーが必要であり、システムレベルのコストが増加することがよくあります。サプライヤーは、高性能トランシーバーを最適化しながら、低消費電力、機能安全コンプライアンス、堅牢な自動車グレードの信頼性を厳しい価格制約の中で維持するのに苦労しています。さらに、小規模なメーカーは、進化する標準に適応し、新しいプロトコルのために生産を拡大することに課題を抱える可能性があります。この性能要求とコスト競争力の間の緊張は、プロトコル移行の速度を遅らせ、市場にとって持続的な課題となっています。
地域分析
北米
北米は、先進運転支援システム(ADAS)へのOEM投資の強さ、車両あたりの高い電子コンテンツ、電気自動車の採用の堅調さにより、世界の自動車トランシーバー市場の約25-30%を占めています。米国とカナダのメーカーは最新のネットワークアーキテクチャを展開し、高速トランシーバーの需要を増加させています。この地域の成熟した自動車エコシステムと接続性および安全機能への注力は、ボディエレクトロニクス、パワートレイン、シャシーアプリケーションの持続的な成長を支えています。成長は新興地域に比べてやや遅いものの、北米はプレミアム車両の生産と新しいプロトコルの早期採用により、世界のボリュームと価値に信頼できる貢献を続けています。
ヨーロッパ
ヨーロッパは、厳格な安全規制、強力な高級車およびプレミアム車セグメント、広範な電動化努力に支えられ、世界の自動車トランシーバー市場の推定20-25%を占めています。ドイツ、フランス、英国などの国々は、車両の電動化と車載ネットワークのアップグレードで先行しており、ボディ、インフォテインメント、パワートレインアプリケーションにおけるトランシーバーの統合を増加させています。この地域のOEMは、より高いデータ帯域幅システムとゾーンアーキテクチャを推進し、需要を強化しています。市場の成熟により成長率は緩やかになる可能性がありますが、ヨーロッパは技術採用を推進し、高仕様、高信頼性の需要でトランシーバーサプライヤーを支え続けています。
アジア太平洋
アジア太平洋は、中国、日本、インド、韓国での大規模な車両生産と加速する電動化により、世界の自動車トランシーバー市場の推定45-50%を占めています。接続機能に対する強い消費者需要、EVの浸透の増加、大規模な製造能力がトランシーバーの高いユニットボリュームを促進しています。地域の半導体およびコンポーネントサプライヤーはさらに規模を拡大しています。この地域でのネットワークアーキテクチャへの移行と車両あたりのコンテンツの増加は、市場の主要な成長エンジンとなっています。価格競争力とサプライチェーンの現地化がアジア太平洋のリーダーシップポジションをさらに強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコでの車両生産の増加とボディエレクトロニクスおよび快適機能の採用の増加に支えられ、世界の自動車トランシーバー市場の約5-7%を占めています。プレミアムアプリケーションや高帯域幅システムは先進地域に比べてあまり普及していませんが、車両コンテンツの徐々な改善が中型および商用車セグメントでのトランシーバー需要を支えています。コストに敏感なプログラムやアフターマーケットのアップグレードも普及を助けています。成長は安定していますが、マクロ経済サイクル、輸入依存、先進ネットワークアーキテクチャの展開の遅れにより制約されています。
中東・アフリカ
中東・アフリカ地域は、世界の自動車トランシーバー市場の約3-5%を占め、湾岸諸国でのプレミアム機能の選択的な採用と他の市場でのより控えめな成長が特徴です。需要は主に高級車、EVの成長イニシアチブ、先進のボディおよび安全エレクトロニクスを備えた車両フリートから生じています。しかし、限られた自国の車両製造と多様な規制環境が高速トランシーバー技術の浸透に影響を与えています。それにもかかわらず、接続車の採用の増加、都市モビリティイニシアチブ、プレミアム車の輸入がこの地域での漸進的な成長を支えています。
市場セグメンテーション:
プロトコル別
- CAN
- LIN
- FlexRay
- イーサネット
用途別
- ボディエレクトロニクス
- インフォテインメント
- パワートレイン
- シャシー & セーフティ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車トランシーバ市場の競争環境は、車両通信の需要増加に応えるために常に革新を続ける半導体リーダーの集中グループによって定義されています。NXPセミコンダクターズ、インフィニオンテクノロジーズ、テキサス・インスツルメンツ、ルネサスエレクトロニクス、STマイクロエレクトロニクス、マイクロチップ・テクノロジーなどの企業が、CAN、LIN、FlexRay、自動車イーサネットトランシーバを網羅する広範なポートフォリオを通じてこの分野を支配しています。彼らの強みは、自動車グレードの信頼性、強力なOEMパートナーシップ、パワートレイン、ボディエレクトロニクス、インフォテインメント、ADAS分野における深い統合にあります。競争戦略は、ゾーンアーキテクチャ、電動化、ソフトウェア定義車両プラットフォームに合わせた高帯域幅、低遅延ソリューションの開発に焦点を当てています。主要なプレーヤーはまた、先進的な車両ネットワークをサポートするために、サイバーセキュリティ対応トランシーバやISO 26262機能安全性のコンプライアンスに多額の投資を行っています。アジア太平洋が大量生産を牽引し、ヨーロッパと北アメリカが高仕様設計を推進する中、サプライヤーはコスト効率とパフォーマンスのリーダーシップをバランスさせて市場ポジションを維持しています。
主要プレーヤー分析
- Microchip Technology, Inc.
- ルネサス エレクトロニクス株式会社
- アナログ・デバイセズ
- ブロードコム
- インフィニオン テクノロジーズ AG
- テキサス・インスツルメンツ
- STマイクロエレクトロニクス
- ナショナル・インスツルメンツ
- NXPセミコンダクターズ
最近の開発
- 2025年11月、Microchip Technology, Inc.は、ゾーン型自動車アーキテクチャにおけるエッジノードへのイーサネット接続を拡張するために、リモートコントロールプロトコル(RCP)を備えた10BASE-T1SエンドポイントデバイスのLAN866xファミリーを発表しました。
- 2025年、テキサス・インスツルメンツは、ISO 11898‑2:2024(CAN XL)仕様をサポートし、最大20 Mbpsのファストモードデータ信号と最大8 MbpsのSICモードを備えたTCAN6062-Q1トランシーバーを発表しました。
- 2022年、ブロードコムは、車載ネットワーキングアプリケーションの帯域幅ニーズの増加に対応し、ソフトウェア定義車両(SDV)の採用を促進するために設計された初の50G車載イーサネットスイッチ製品ファミリーBCM8958Xを発表しました。
レポートのカバレッジ
この調査レポートは、プロトコル、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレーヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションを詳述します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 自動車トランシーバーは、車両が集中型およびゾーン型電子アーキテクチャに移行するにつれて、強力な採用が見込まれます。
- センサーフュージョン、ADAS、およびインフォテインメントデータの需要をサポートするために、高速車載イーサネットが急速に拡大します。
- CAN FDは、より高いデータスループットのために、パワートレインおよびボディドメインにおいて従来のCANを置き換え続けます。
- 電気自動車の成長により、バッテリーマネジメント、インバータ制御、および熱管理システムでのトランシーバーの需要が増加します。
- ADASおよび半自動運転機能は、より決定論的で低遅延の通信インターフェースを必要とします。
- 車両がより接続され、ソフトウェア定義されるにつれて、サイバーセキュリティ強化トランシーバーが注目を集めます。
- 小型化された低消費電力トランシーバーデザインが、EVプラットフォームでのコンパクトモジュール統合をサポートするために増加します。
- 診断および機能安全機能の統合が、プレミアムおよび中級車両で標準となります。
- アジア太平洋地域は、高ボリュームのトランシーバー展開を推進する主要な製造拠点であり続けます。
- デジタルコックピットとインフォテインメントの複雑さが増す中で、マルチプロトコル、高帯域幅の通信ソリューションへのシフトが加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車用トランシーバーの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
自動車用トランシーバー市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
グローバル自動車トランシーバー市場の主要なプレーヤーは誰ですか?
自動車用トランシーバーの主な市場ドライバーは何ですか?
自動車用トランシーバーの主な市場制約は何ですか?
自動車用トランシーバー市場における主要な機会は何ですか?
自動車用トランシーバー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用トランシーバー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用トランシーバー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,297.5 million → 2032: USD 8,948.82 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用トランシーバー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用トランシーバー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用トランシーバー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用トランシーバー市場市場の成長要因
- 3.3 自動車用トランシーバー市場市場の抑制要因および課題
- 3.4 自動車用トランシーバー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用トランシーバー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用トランシーバー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用トランシーバー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用トランシーバー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用トランシーバー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用トランシーバー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用トランシーバー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用トランシーバー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用トランシーバー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用トランシーバー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用トランシーバー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用トランシーバー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用トランシーバー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用トランシーバー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用トランシーバー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用トランシーバー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用トランシーバー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用トランシーバー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用トランシーバー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
