
市場概要
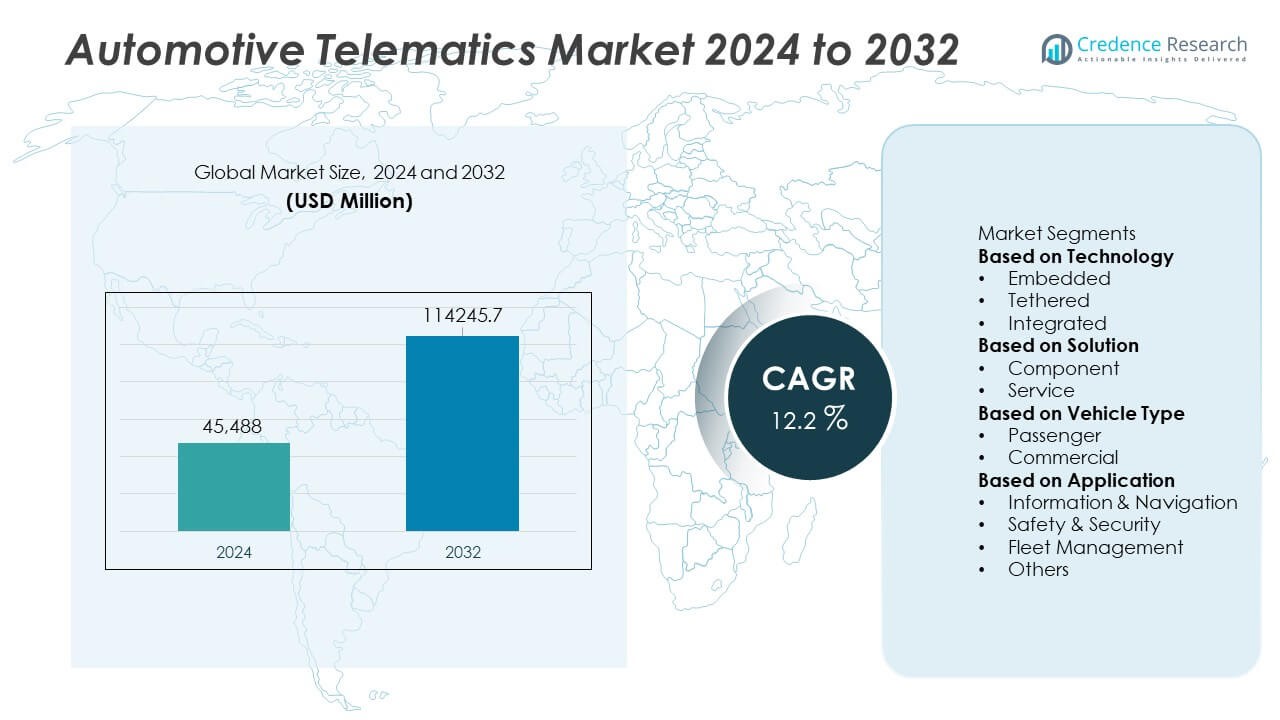
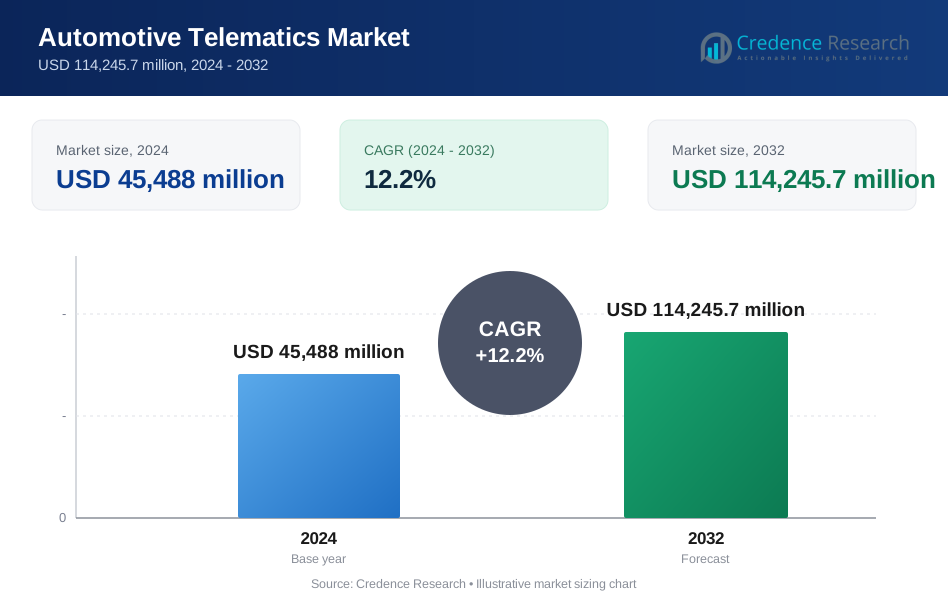
自動車テレマティクス市場の規模は2024年に4,548億8,000万米ドルに達し、2032年までに11,424億5,700万米ドルに成長すると予測されており、予測期間中のCAGRは12.2%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車テレマティクス市場規模 2024 | USD 45,488 Million |
| 自動車テレマティクス市場、CAGR | 12.2% |
| 自動車テレマティクス市場規模 2032 | USD 114,245.7 Million |
自動車テレマティクス市場は、タタ・モーターズ、メルセデス・ベンツAG、日産自動車株式会社、BMWモーターズ、現代自動車、ゼネラルモーターズ、トヨタ自動車株式会社、ABボルボ、フォード・モーター・カンパニー、フォルクスワーゲンAGといった主要企業によって形成されています。これらの企業は、組み込みプラットフォーム、無線アップデート、高度な安全サービスを通じてテレマティクスの能力を拡大しています。北米は38%のシェアで市場をリードしており、強力な規制支援、高い接続車両の採用、広範なフリートのデジタル化によって推進されています。ヨーロッパは29%のシェアで続き、厳しい安全基準と乗用車および商用車セグメント全体での接続モビリティソリューションの需要増加によって支えられています。
市場の洞察
- 自動車テレマティクス市場は2024年に4,548億8,000万米ドルに達し、2032年までにCAGR 12.2%で成長します。
- 強力な市場推進要因には、接続された安全機能の需要増加と、世界の輸送および物流企業全体でのフリート最適化ニーズの拡大が含まれます。
- 主要なトレンドには、組み込みテレマティクスの広範な採用、無線アップデート、AI駆動の予測保守が含まれ、自動車メーカーはソフトウェア定義の車両プラットフォームにシフトしています。
- 競争分析では、主要企業がデジタルサービスを改善している一方で、北米が38%のシェアでリードし、ヨーロッパが29%、アジア太平洋が25%、ラテンアメリカが5%、中東・アフリカが3%と続いています。
- 市場の制約にはサイバーセキュリティのリスクと高コストが含まれますが、組み込み技術が52%のセグメントシェアを持ち、サービスベースのテレマティクスが58%のシェアでリードし、地域および世界的な成長を支えています。
 市場セグメンテーション分析:
技術別
組み込みテレマティクスは、このセグメントで52%のシェアを持ち、強力なOEM統合と接続された安全機能の需要増加によって支えられています。自動車メーカーは、信頼性のある接続性、自動クラッシュ応答、リアルタイム診断を提供するため、組み込みシステムを好みます。スマートフォンとのペアリングの柔軟性により、テザードおよび統合オプションが成長していますが、データの深さが限られているため、依然として二次的なものです。予測保守とリモートモニタリングへの関心の高まりは、世界市場全体での組み込み採用を強化しています。高度な安全システムを義務付ける規制も需要を押し上げ、組み込み技術を支配的な地位に保っています。
- 例えば、BMWは多くのコネクテッドカーを持っており、これらはOTA(Over-the-Air)アップデートを受け取ることができます。このシステムにより、新機能、機能改善、品質向上を全車両にわたって提供する多数のソフトウェアアップグレードが可能になります。
ソリューション別
サービスベースのテレマティクスは、フリート管理ツール、リモート診断、サブスクリプションベースのコネクテッドサービスの採用が増加しているため、58%のシェアを持っています。自動車メーカーとモビリティプロバイダーは、分析を強化し、車両の稼働時間を改善し、継続的なアップデートをサポートするクラウドプラットフォームに投資しています。コンポーネントベースの提供は依然として重要ですが、一度限りの収益構造のため、拡大は緩やかです。使用ベースの保険、サイバーセキュリティサービス、モビリティ・アズ・ア・サービスの成長は、サービスソリューションのリーダーシップを強化します。デジタルエコシステムの拡大と付加価値のある提供は、サービスセグメントの優位性をさらに強化します。
- 例えば、ゼネラルモーターズのOnStarは、さまざまなコネクテッドカーサービスを含む顧客とのやり取りを処理します。このプラットフォームは、リモート診断リクエスト、自動衝突通知、リモート車両アップデートなどの機能を提供し、ドライバーの安全性と接続性を向上させることを目的としています。
車両タイプ別
乗用車は、ナビゲーション、安全アラート、コネクテッドインフォテインメント機能の需要が高まっているため、このセグメントで61%のシェアを持っています。OEMは、ミッドレンジおよびプレミアムモデルに標準としてテレマティクスを統合し、主要市場での採用を増やしています。商用車は、フリートのデジタル化、ルート最適化の必要性、物流におけるコンプライアンスの圧力のため、次に続きます。乗用車の購入者は、緊急支援、盗難車追跡、予測保守などの機能を重視し、設置率を高めています。接続された安全システムへの認識が高まることで、テレマティクス市場における乗用車の優位性が強化され続けています。
主要な成長要因
コネクテッドセーフティおよびコンプライアンス機能の統合の拡大
主要市場で安全性とコンプライアンス基準が厳しくなるにつれて、自動車テレマティクスの採用が増加しています。自動車メーカーは、衝突警報、緊急対応、先進運転支援システムをサポートするためにテレマティクスユニットを統合しています。これらの機能は、事故のリスクを減らし、個人および商用車両の規制遵守を改善します。フリートオペレーターは、ドライバーの行動を監視し、報告基準を満たすためにテレマティクスに依存しています。政府がより強力な安全規則を施行し、購入者が保護を優先するにつれて、組み込み型およびサービスベースのテレマティクスの需要は自動車セクター全体で着実に増加しています。
- 例えば、メルセデス・ベンツは、Mercedes meプラットフォームを通じてeCallシステムを強化し、安全関連のテレマティクスイベントを処理しました。このシステムは、衝突後すぐにトリガーされる自動衝突警報をサポートし、アクティブブレーキアシストなどの他のアクティブセーフティシステムと連携して、事故の防止や重大度の軽減を支援します。
フリート最適化と予測保守の需要の高まり
フリートオペレーターは、運用コストを削減し、生産性を向上させるためにテレマティクスプラットフォームを採用しています。リアルタイムデータは、エンジンの健康状態、車両の使用状況、燃料パターン、ドライバーのパフォーマンスを監視し、迅速な保守決定をサポートします。予測保守は故障を減らし、車両の可用性を高め、物流および輸送会社にとってテレマティクスを不可欠なものにします。ルート最適化とパフォーマンストラッキングは、フリート効率をさらに向上させます。eコマース、ラストマイルデリバリー、シェアードモビリティの成長に伴い、高度なテレマティクスソリューションはフリート管理戦略の中心となっています。
- 例えば、Ford Pro Telematicsは、接続された商用車両のフリート全体で毎日膨大な量の車両健康データを分析しました。このプラットフォームは、毎月多数の予測保守アラートを可能にすることで、計画外のダウンタイムを削減しました。
接続サービスと車内デジタル機能の拡大
消費者は車両内でのデジタルサービスの向上を期待しており、自動車メーカーは高度なテレマティクスシステムを統合するよう求められています。これらのプラットフォームは、ナビゲーション、エンターテイメント、リモートアクセス、個別の車両設定をサポートします。オーバーザエアの更新とサブスクリプションベースの提供は、メーカーに新たな収益機会を創出します。クラウド接続とAIを活用した洞察は、ユーザー体験を向上させ、ブランドロイヤルティを強化します。デジタルライフスタイルが拡大する中、接続サービスは主要な推進力として浮上し、新車と既存のフリートの両方でテレマティクスの採用を増加させています。
主要なトレンドと機会
オーバーザエア更新とソフトウェア定義車両へのシフト
ソフトウェア定義車両へのシフトは、継続的な改善のためにテレマティクスプラットフォームへの依存を増加させます。オーバーザエアの更新は、物理的なサービス訪問を必要とせずにナビゲーション、安全機能、システム性能を向上させます。自動車メーカーは、メンテナンス負荷の軽減と顧客エンゲージメントの向上の恩恵を受けます。これらの更新は、新しいデジタル機能の迅速な展開もサポートします。ソフトウェア中心の設計が進むにつれ、テレマティクスは将来の車両機能と価値創造を形作る基盤技術となります。
- 例えば、Teslaは、世界中のフリートに対して年間多数のオーバーザエアソフトウェア更新を提供し、自動車製品ライフサイクルを根本的に変えました。主要な更新では、ビジョンベースのニューラルネットモデルを活用して、広範なフリート学習データを処理し、Autopilotの車線維持精度を向上させました。
保険テレマティクスと使用ベースモデルの成長機会
保険会社は、個々の運転行動に基づいた個別の保険料プランを提供するためにテレマティクスを採用しています。使用ベースのモデルは、顧客が公正な価格設定とリアルタイムの透明性を求める中で成長しています。ブレーキ、速度、走行距離に関するデータは、保険会社がリスクをより正確に評価し、不正請求を減少させるのに役立ちます。自動車メーカーとテレマティクスプロバイダーは、保険会社と提携してサービス提供を拡大しています。行動保険への関心の高まりは、先進国と新興地域の両方でテレマティクスの拡大に強力な機会を生み出します。
- 例えば、Progressive InsuranceのSnapshotプログラムは、車載テレマティクスデバイスを通じて追跡された250億マイル以上の運転データを記録しました。このプラットフォームは、200万件以上の急ブレーキと急加速イベントをキャプチャし、ドライバーリスクスコアリングを洗練しました。
主要な課題
データセキュリティとプライバシーリスクへの懸念
テレマティクスの成長は、サイバーセキュリティの脅威への露出を増加させ、ユーザーや規制当局の間で懸念を引き起こしています。車両システムは、運転パターン、位置情報、ユーザーの身元に関連する機密データを保存しており、ハッカーの標的となっています。自動車メーカーは、強力な暗号化、安全なクラウドネットワーク、継続的な脅威監視に投資する必要があります。プライバシー規則も、データ使用と保存の実践に関する明確さを要求しています。これらの懸念は、一部の購入者にとって採用を遅らせ、企業にサイバーセキュリティフレームワークを強化するよう促しています。
高度なテレマティクスハードウェアとサービスの高コスト
テレマティクスハードウェア、通信モジュール、および接続サービスのコストは、依然として重要な採用障壁となっています。高度なシステムは、センサー、プロセッサ、およびソフトウェア統合に高額な投資を必要とします。サブスクリプションベースのサービスは、顧客やフリートオペレーターに継続的なコストを追加します。小規模なフリートは、予算が厳しいため採用を遅らせることがよくあります。自動車メーカーは、手頃な価格でありながら機能豊富なシステムを提供するプレッシャーに直面しています。このコストの課題は、価格に敏感な市場での採用に影響を与え、高度なテレマティクスソリューションの拡大を遅らせます。
地域分析
北米
北米は、接続された車両技術の強力な採用と高度な安全システムの早期統合により、自動車テレマティクス市場で38%のシェアを持っています。アメリカ合衆国とカナダの自動車メーカーは、コンプライアンス、リモート診断、緊急サービスをサポートするために組み込みテレマティクスを展開しています。フリート管理ツールと使用ベースの保険に対する需要の高まりが市場拡大を強化しています。高いスマートフォン普及率と堅牢な4Gおよび5Gネットワークが接続性能を向上させます。安全性と排出監視に対する強力な規制の焦点が、乗用車および商用車セグメント全体での採用をさらに加速させ、北米をリーディングポジションに保っています。
ヨーロッパ
ヨーロッパは、自動車テレマティクス市場で29%のシェアを持ち、厳しい安全規制と接続サービスへの嗜好の高まりに支えられています。EUのeCall規制は、新車における組み込みテレマティクスの広範な採用を促進しています。自動車メーカーは、持続可能性目標を達成するために、デジタルサービス、オーバーザエアアップデート、エコドライビングソリューションに注力しています。特に物流や国境を越えた輸送におけるフリート最適化の強い需要がテレマティクスの導入を後押ししています。車両間通信の進展とEV採用の増加が市場成長をさらに支援しています。ヨーロッパの成熟した自動車セクターと規制環境が、この地域をテレマティクス拡大の主要な貢献者に保っています。
アジア太平洋
アジア太平洋は、急速な都市化、高い車両生産、および拡大する接続モビリティサービスにより、25%のシェアを占めています。中国、日本、韓国は、強力な政府支援と迅速な5G展開を通じてテレマティクス統合をリードしています。ナビゲーション、セキュリティアラート、スマートモビリティサービスに対する需要の高まりが、乗用車での採用を加速させています。eコマース、ライドヘイリング、物流のフリートオペレーターも、ルート最適化と予測メンテナンスのためにテレマティクスに依存しています。デジタル機能に対する消費者の関心の高まりと自動車製造能力の拡大が、アジア太平洋をテレマティクス市場で最も急成長している地域の一つに位置づけています。
ラテンアメリカ
ラテンアメリカは、フリートのデジタル化と盗難回復ソリューションへの関心の高まりにより、自動車テレマティクス市場で5%のシェアを持っています。ブラジルとメキシコは、物流業務の増加と車両追跡をサポートする規制イニシアチブにより、採用をリードしています。テレマティクスサービスは、保険、レンタルフリート、および商用輸送で注目を集めています。手頃なスマートフォン接続性と拡大するモビリティプラットフォームが地域の成長を強化しています。しかし、経済的制約が一部の国での高度なハードウェアの採用を制限しています。テレマティクス対応のセキュリティとフリート効率ツールへの継続的な投資が、地域全体での市場の安定した拡大をサポートしています。
中東およびアフリカ
中東およびアフリカは、物流、建設、石油・ガス部門でのフリート管理ソリューションの展開が増加していることに支えられ、3%のシェアを占めています。UAEやサウジアラビアなどの国々は、スマートモビリティやコネクテッドビークルのイニシアチブを推進し、テレマティクスの広範な利用を促進しています。追跡、ルート最適化、コンプライアンス監視の需要が高まっています。乗用車での採用は、コストの障壁や現地製造の限界によりゆっくりと進んでいますが、デジタルインフラの拡大と安全性・セキュリティ機能への関心の高まりが、地域全体での市場成長を促進しています。
市場セグメンテーション:
技術別
- 組み込み型
- テザード型
- 統合型
ソリューション別
- コンポーネント
- サービス
車両タイプ別
- 乗用車
- 商用車
用途別
- 情報 & ナビゲーション
- 安全 & セキュリティ
- フリート管理
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
自動車テレマティクス市場は、タタ・モーターズ、メルセデス・ベンツAG、日産自動車株式会社、BMWモータース、現代自動車、ゼネラルモーターズ、トヨタ自動車株式会社、ABボルボ、フォードモーターカンパニー、フォルクスワーゲンAGなどの主要企業間で激しい競争が繰り広げられています。これらの企業は、リモート診断、安全アラート、ナビゲーション、OTAアップデートをサポートする高度なテレマティクスプラットフォームに投資しています。自動車メーカーは、ソフトウェアプロバイダー、通信事業者、クラウドサービス企業との提携を通じて提供を強化しています。多くの主要プレイヤーは、信頼性を向上させ、顧客体験を向上させるために組み込み型テレマティクスに注力しています。フリート管理、予測保守、コネクテッドサービスの需要拡大が、継続的なイノベーションを促進しています。企業はまた、車両データを保護し、規制の高まる期待に応えるためにサイバーセキュリティ機能を進化させています。デジタルエコシステムへの注力が高まる中、プレイヤーはサブスクリプションベースのサービスやAI駆動のインサイトを開発し、長期的な顧客エンゲージメントと市場競争力を強化しています。
主要プレイヤー分析
- タタ・モーターズ
- メルセデス・ベンツAG
- 日産自動車株式会社
- BMWモーターズ
- 現代自動車
- ゼネラルモーターズ
- トヨタ自動車株式会社
- ABボルボ
- フォード・モーター・カンパニー
- フォルクスワーゲンAG
最近の展開
- 2025年8月、メルセデス・ベンツAGは、モデルや地域を問わず標準で組み込み型テレマティクスサービスを提供するプレミアムブランドの一つとして位置付けられました。
- 2025年8月、BMW(BMWモーターズ)もデフォルトで組み込み型テレマティクスサービスを提供するプレミアムブランドの一つとして挙げられました。
- 2024年1月、タタ・モーターズは、フリート管理プラットフォームFleet Edgeを通じてすでに50万台(5ラック)の商用車を接続したと発表しました。
レポートのカバレッジ
この調査レポートは、技術、ソリューション、車両タイプ、アプリケーションおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 車両がソフトウェア定義アーキテクチャに移行するにつれて、テレマティクスの採用が増加します。
- 組み込み型テレマティクスシステムは、新しい乗用車および商用モデル全体でより多くの統合を得るでしょう。
- オーバーザエアの更新が拡大し、サービス訪問を減らし、長期的な車両性能を向上させます。
- 予測保守は、ダウンタイムを削減するためにフリート運用で標準となるでしょう。
- 保険テレマティクスと行動ベースの価格モデルは、より多くの消費者を引き付けます。
- AI駆動の分析は、安全性と車両の健康に関するリアルタイムの意思決定を強化します。
- データ保護が優先されるにつれて、サイバーセキュリティソリューションの需要が増加します。
- 5G接続は、より速いデータ伝送とより豊かな車内デジタルサービスを可能にします。
- 自動車メーカー、通信プロバイダー、ソフトウェア企業間の協力が増加します。
- デジタルインフラと接続されたモビリティサービスが拡大するにつれて、新興市場はより強い採用を示すでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車テレマティクス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
自動車テレマティクス市場は2025年から2032年の間に、どの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車テレマティクス市場セグメントはどれですか?
自動車テレマティクス市場の成長を促進している主な要因は何ですか?
自動車テレマティクス市場の主要企業はどこですか?
2024年に自動車テレマティクス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車テレマティクス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車テレマティクス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 45,488 million → 2032: USD 114,245.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車テレマティクス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車テレマティクス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車テレマティクス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車テレマティクス市場市場の成長要因
- 3.3 自動車テレマティクス市場市場の抑制要因および課題
- 3.4 自動車テレマティクス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車テレマティクス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車テレマティクス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車テレマティクス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車テレマティクス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車テレマティクス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車テレマティクス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車テレマティクス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車テレマティクス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車テレマティクス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車テレマティクス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車テレマティクス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車テレマティクス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車テレマティクス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車テレマティクス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車テレマティクス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車テレマティクス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車テレマティクス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車テレマティクス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車テレマティクス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
