
市場概要
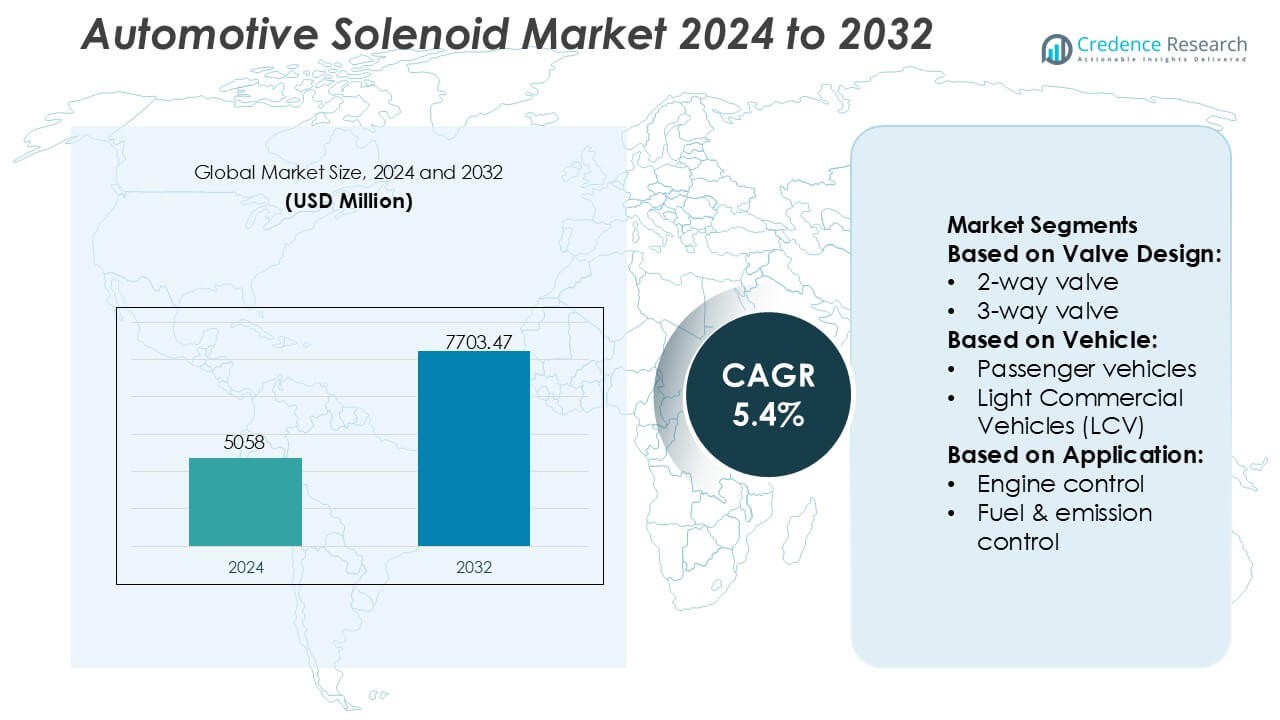
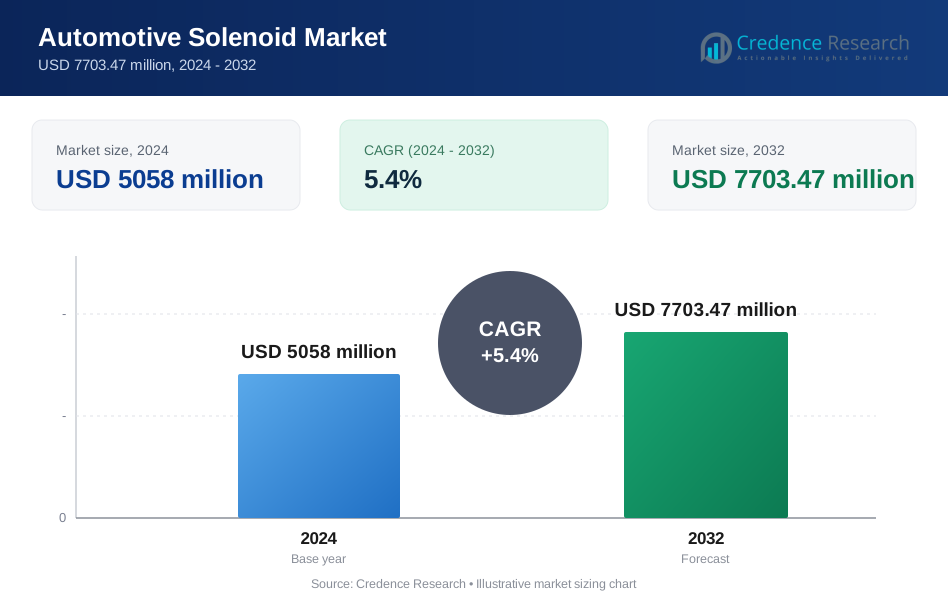
自動車用ソレノイド市場の規模は2024年に5058百万米ドルと評価され、2032年までに7703.47百万米ドルに達すると予測されており、予測期間中のCAGRは5.4%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車用ソレノイド市場規模 2024 | 5058百万米ドル |
| 自動車用ソレノイド市場、CAGR | 5.4% |
| 自動車用ソレノイド市場規模 2032 | 7703.47百万米ドル |
自動車用ソレノイド市場は、エンジン制御、トランスミッション作動、ブレーキシステム、EV熱管理ソリューションにわたるポートフォリオを持つグローバルメーカーの強力な組み合わせによって形成されています。主要な参加者には、Curtiss Wright Corporation、Danfoss Industries Ltd、SMC Corporation、AirTAC International Group、Emerson Electric Co.、Anshan Solenoid Valve Co. Ltd、IMI Process Automation、CEME Group、Parker Hannifin Corporation、KANEKO SANGYO Co. Ltdが含まれ、それぞれが進化するOEMの要件を満たすために小型化された高効率ソレノイド技術を進めています。北米は、先進的なパワートレインの急速な採用、強力な規制遵守の必要性、地域の自動車プラットフォーム全体での電化イニシアチブの拡大に支えられ、市場を34%の正確なシェアでリードしています。
市場インサイト
- 自動車用ソレノイド市場は2024年に5058百万米ドルに達し、2032年までに7703.47百万米ドルに達すると予測されており、5.4%のCAGRでエンジン制御、トランスミッション、ブレーキ、EV熱システム全体で安定した需要を反映しています。
- 電化およびターボチャージャー付きパワートレインの採用の増加は、現代の車両アーキテクチャにおける正確な流体、圧力、空気流制御をサポートする高効率ソレノイドの必要性を促進します。
- 小型化、低電力作動、耐久性のあるコイル材料の進歩は、EV、ハイブリッド、自動トランスミッションアプリケーション向けにポートフォリオを強化する主要プレーヤー間の競争を強化します。
- コスト圧力、高温性能の制限、複雑なOEM検証要件は、特に極端なエンジンルーム環境で動作するソレノイドの成長を抑制します。
- 北米は34%のシェアでリードし、2ウェイバルブは41%の支配的なセグメントシェアを持ち、乗用車および軽商用車プラットフォーム全体での燃料、排出、冷却回路への広範な展開に支えられています。
市場セグメンテーション分析:
バルブ設計別
2ウェイバルブセグメントは、自動車用ソレノイド市場で41%の正確なシェアを持ち、燃料回路、エンジンアクチュエータ、熱管理システムとの広範な互換性に支えられています。自動車メーカーは、コンパクトな形状、迅速なスイッチング応答、燃焼およびハイブリッドプラットフォーム全体での低コスト統合のために2ウェイ設計を好みます。OEMが電子制御の燃料供給および冷却サブシステムを拡大するにつれて、需要はさらに高まり、高サイクルソレノイドの需要が増加し、シール性能が強化されます。電化の進展もまた、バッテリーおよびインバーター冷却ループが効率的な2ウェイフロー制御アーキテクチャに依存するため、採用を強化します。
- 例えば、カーチス・ライト社のソレノイドとソレノイドバルブは、航空宇宙、防衛、原子力産業における高信頼性、安全性が重要なアプリケーション向けに設計されています。これらのコンポーネントは、MIL-STD-810などの厳しい軍事および業界標準を満たすように設計され、エンジンブリードエアシステムや原子力発電所の安全アプリケーションのような過酷な環境での連続使用に対応できるように製造されています。
車両別
乗用車は、市場の57%のシェアを占めており、高い生産量と電子制御サブシステムの迅速な導入によって牽引されています。乗用車モデルが高度な排出システム、アクティブセーフティ技術、自動変速機、インテリジェントHVAC制御を統合するにつれて、ソレノイドの需要は強化されます。ハイブリッドおよびマイルドハイブリッドのバリエーションの拡大により、特にターボバイパス制御、真空スイッチング、熱調整コンポーネントにおいて、車両あたりのソレノイド密度がさらに増加します。コンパクト、中型、プレミアムセグメント全体でのプラットフォームの継続的なアップグレードは、OEMおよび交換チャネルの両方で乗用車の優位性を強化します。
- 例えば、ダンフォスは、EVRシリーズ(例:EVR 15、032L1228)などの産業用冷凍アプリケーション向けに高性能ソレノイドバルブを製造しており、堅牢な設計を利用して最大作動圧力約45.2バール(4,520 kPa)を達成しています。
用途別
エンジン制御は、市場の33%のシェアを占める主要な用途として浮上しており、厳しい世界的な排出規制とOEMの燃焼最適化への注力によって推進されています。現代のエンジンは、可変バルブタイミング、ターボチャージャーのウェイストゲート作動、排気ガス再循環、正確な燃料調整にソレノイドを広範に依存しています。ダウンサイジングされたターボチャージャーエンジンの採用が増えるにつれて、リアルタイムのキャリブレーション戦略をサポートする高温、迅速応答のソレノイドの必要性が高まります。電動化が進む中でも、ハイブリッドパワートレインは、複雑な熱管理、空気管理、燃料処理サブシステムへの依存が続くため、エンジン制御ソレノイドの需要を維持します。
主な成長要因
- 電動化の進展と先進的なパワートレインの採用
電動化は、ハイブリッドおよびプラグインハイブリッド車両が熱調整、バッテリー冷却、ブレーキ真空生成、変速調整のために複数の電子制御アクチュエータを組み込むにつれて、ソレノイドの需要を加速させます。自動車メーカーは、正確なブースト制御と排気管理を必要とするダウンサイジングされたターボチャージャーエンジンをサポートするために、高サイクルソレノイドを統合します。排出削減のための規制圧力は、EGR、パージ、およびバルブタイミングシステムにおけるソレノイドの使用を強化します。電動化プラットフォームが世界的に拡大するにつれて、OEMは高温および振動ストレス下での信頼性を維持するコンパクトでエネルギー効率の高いソレノイドに依存します。
- 例えば、SMC株式会社は、JSYシリーズのような高効率の直動型5ポートソレノイドバルブを製造しており、コイルの消費電力を約0.4ワット(標準タイプ、オプションの省電力回路で0.1ワットに達する)に抑え、5500万回を超える切替サイクルの長寿命を実現しています(B10信頼性データ)。
- 安全性と快適性システムの統合の増加
現代の車両には、高度なブレーキ、ADAS、快適性を向上させるシステムが組み込まれており、これらは迅速な応答を必要とするソレノイドバルブに依存しています。電子安定制御、アンチロックブレーキ、シート調整アセンブリ、アクティブサスペンション、自動ドアロックシステムは、正確で再現性のある作動を確保するためにソレノイドを使用しています。プレミアムおよび中級セグメントの乗用車の成長に伴い、ボディコントロール、HVAC調整、ドライバーアシストモジュール全体で車両ごとのソレノイドの内容が拡大しています。OEMが自動化と快適性機能を強化するにつれて、ソレノイドはコンパクトな電子アーキテクチャ内で正確な機械的応答を可能にする重要な役割を果たします。
- 例えば、AirTAC International Groupは、4Vおよび2Vの電気空圧ソレノイドバルブプラットフォームが50ミリ秒という短い応答時間を提供し、150 kPaから800 kPaの圧力範囲で信頼性のある動作をし、5000万回を超える切替サイクルの耐久性を達成すると指定しています。
- 排出ガス制御と燃料効率技術の拡大
世界的な排出規制は、自動車メーカーに対して燃焼を最適化し蒸発損失を削減するソレノイドベースのソリューションを採用することを促しています。エンジン管理システムは、可変バルブタイミング、燃料蒸気パージ、NOx削減、および排気後処理回路においてますますソレノイドを使用しています。これらのコンポーネントは、高速な変調、厳密なシール、高い耐熱性を提供し、OEMが規制基準を満たす努力を支援します。GDIおよびターボチャージャーエンジンの採用が増加することで、ウェイストゲートアクチュエータ、圧力制御回路、エアパス管理での使用がさらに進み、効率重視のパワートレイン設計における重要なコンポーネントとしてソレノイドを強化します。
主要なトレンドと機会
- スマートで小型化されたソレノイド技術の採用の増加
メーカーは、電動車両の進化するニーズに応えるために、高い力密度、延長されたサイクル寿命、低消費電力を備えたコンパクトで軽量なソレノイドを開発しています。組み込みセンサーの統合により、リアルタイム診断、予測保守、制御精度の向上が可能になります。小型化は、EVバッテリーシステム、ADASモジュール、多機能メカトロニクスユニットでの高密度パッケージングをサポートします。OEMがスペース効率の高いE/Eアーキテクチャに移行するにつれて、インテリジェントなソレノイドソリューションを提供するサプライヤーは、次世代の熱、ブレーキ、トランスミッションプラットフォームでの機会を得ます。
- 例えば、エマーソンの高性能ASCOソレノイドバルブは、特定の産業ニーズに応じてさまざまな製品シリーズで設計されています。ASCOシリーズ188の小型ソレノイドバルブは、DCバージョンで1.0から1.3ワットという低消費電力を実現し、空気圧用途では10ミリ秒未満の応答時間を提供します。
- EV熱管理およびバッテリー安全性アプリケーションの拡大
電気自動車は複雑な熱および冷却剤分配ループを必要とし、冷媒の流れ、冷却剤のルーティング、ヒートポンプの切り替えを管理するソレノイドに新たな機会を生み出します。高圧で高速切り替え可能なソレノイドは、バッテリー保護システム、インバータ冷却、モーターの熱調整をサポートします。急速充電インフラの成長は、バッテリー調整システムにおける精密な流量制御コンポーネントの需要をさらに増加させます。EVメーカーが熱効率と安全性を向上させるにつれて、不燃性流体、高電圧絶縁、静音動作に特化したソレノイドが戦略的な重要性を持ちます。
- 例えば、IMIプロセスオートメーションのICO3S直動式油圧ソレノイドポペットバルブは、通常の流量容量が約6から14リットル/分(L/min)で、特定の制御環境に合わせた複数のコイル電圧オプションをサポートし、最大350バール(または他のバリエーションでは最大700バール)での連続運転が可能です。
- モジュラーおよび多機能アクチュエーションユニットの使用増加
自動車メーカーは、信頼性を向上させ、重量を削減し、組み立てを簡素化するために、複数のソレノイド機能を統合したモジュラーアクチュエーションシステムへと移行しています。多機能ソレノイドブロックは、現代のトランスミッション制御システム、ブレーキブースター、およびボディエレクトロニクスをサポートします。OEMがゾーンアーキテクチャを採用し、配線の複雑さを軽減する中で、統合モジュールを提供するサプライヤーは競争優位性を得ます。このシフトは、電磁効率の向上、適応力プロファイル、およびソフトウェアベースのキャリブレーション戦略との互換性を持つソレノイドの機会も促進します。
主要な課題
- 高熱および機械的ストレス下での性能劣化
自動車用ソレノイドは、極端な熱、振動、燃料曝露、圧力変動が機能を損なう可能性のある過酷な環境で動作します。ターボチャージャー付きエンジンの高温ゾーンは、材料の疲労を加速させ、サービス寿命を短縮します。コイル絶縁の安定性、磁力の保持、およびシールの完全性を確保することが主要なエンジニアリングの課題となります。OEMは、コンパクトな設計を維持しながら長周期耐久性を検証する責任が増しています。これらの制約は、信頼性を確保するために、先進的な合金、高温ポリマー、および強化された電磁設計を採用するようメーカーに圧力をかけます。
- 急速な技術進歩の中でのコスト圧力
自動車メーカーは、厳しいコスト目標を維持しながら高性能ソレノイドを求めており、材料の品質と手頃さの間に緊張を生み出しています。電動化とADASの拡大により、車両あたりのソレノイド数が増加し、調達コストの感度が増します。サプライヤーは、競争力を維持するために、精密製造、自動化、先進的なテストに投資しながら、単価を低く抑える必要があります。原材料価格の変動やグローバルサプライチェーンの混乱がさらなる制約を加えます。この課題は、OEMがよりスマートで小型で効率的なソレノイドを求める中で、コストの大幅な上昇を伴わずに激化します。
地域分析
北米
北米は、自動車用ソレノイド市場で34% のシェアを持ち、先進的なパワートレインシステムの採用、厳しい排出規制、安全性が強化された車両プラットフォームの高い普及率によって支えられています。この地域のOEMは、エンジンの最適化、EVの熱管理、ADAS関連の作動システムにソレノイドを広範に統合しています。確立された自動車メーカーと技術サプライヤーの存在は、特に高温で高速応答のソレノイド設計における製品革新を加速させます。アメリカとカナダでのEV生産の増加は、バッテリー冷却、ブレーキ、電子トランスミッションモジュールで使用されるコンパクトでエネルギー効率の高いソレノイドの需要を高めています。
ヨーロッパ
ヨーロッパは29% のシェアを持ち、排出制御のための強力な規制枠組みと電動モビリティの急速な拡大によって推進されています。ドイツ、フランス、イギリスの自動車メーカーは、ターボチャージャーエンジン、DSGおよびDCTトランスミッション、先進的な排気後処理システムに高密度ソレノイドアーキテクチャを展開しています。EVの採用が進むにつれ、クーラントルーティング、キャビンヒートポンプ、回生ブレーキ機能をサポートする精密ソレノイドの必要性が増しています。この地域の確立されたティア1サプライヤーエコシステムは、軽量で熱的に安定したソレノイド材料の革新を強化しています。持続可能な自動車技術への継続的な投資は、ヨーロッパの高効率ソレノイド統合における地位をさらに高めています。
アジア太平洋
アジア太平洋は31% のシェアを持ち、中国、日本、韓国、インドでの高い車両生産によって推進されています。製造能力の拡大、コンパクトな乗用車の採用の増加、ハイブリッドおよび電気モデルの急速な成長が強力なソレノイド需要を支えています。OEMは、エンジン制御、トランスミッション管理、HVAC、排出システム全体でソレノイドを展開し、地域の燃費規制の強化に対応しています。コスト効果の高い部品生産と大規模な自動車輸出がAPACの市場リーダーシップを強化しています。地元のサプライヤーは、ターボエンジン、自動ギアボックス、EVプラットフォームの先進的な熱システムでのアプリケーションをサポートするために、小型化および高流量のソレノイド技術をますます採用しています。
ラテンアメリカ
ラテンアメリカは4% のシェアを持ち、ブラジル、メキシコ、アルゼンチンでの乗用車および軽商用車生産の着実な成長によって支えられています。地域の自動車メーカーが排出制御システムを強化し、電子制御トランスミッションおよびブレーキ技術を採用するにつれて、自動車用ソレノイドの需要が増加しています。アフターマーケットも、地域の車両の高齢化により、燃料、パージ、およびブレーキ関連のソレノイドの交換を促進するために大きく貢献しています。技術の浸透は成熟市場と比較して中程度ですが、グローバルOEMからの投資の増加と排出基準の強化が、耐久性が向上し、コスト効率の高い設計を備えた先進的なソレノイドの機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は2% のシェアを持ち、電子制御車両システムの採用が控えめながら成長していることによって形成されています。需要は、湾岸諸国および南アフリカでのSUV、ピックアップ、および軽商用車の販売増加によって支えられています。メーカーが進化する安全性および効率基準を満たすために、燃料管理、HVAC、およびブレーキシステムを改善して取り入れるにつれて、ソレノイドの使用が拡大しています。過酷な作動環境は、高温、耐腐食性のソレノイドの好みを促進します。自動車製造は依然として限られていますが、車両の輸入とメンテナンスのニーズが増加しているため、地域全体でのソレノイド消費に対するアフターマーケットの貢献が強化されています。
市場セグメンテーション:
バルブ設計別:
- 2ウェイバルブ
- 3ウェイバルブ
車両別:
- 乗用車
- 軽商用車 (LCV)
用途別:
- エンジン制御
- 燃料&排出ガス制御
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車用ソレノイド市場の競争環境は、Curtiss Wright Corporation、Danfoss Industries Ltd、SMC Corporation、AirTAC International Group、Emerson Electric Co.、Anshan Solenoid Valve Co. Ltd、IMI Process Automation、CEME Group、Parker Hannifin Corporation、KANEKO SANGYO Co. Ltdを含む多様なグローバルメーカーと地域の専門サプライヤーのミックスが特徴です。自動車用ソレノイド市場は、現代の車両アーキテクチャ向けに高精度、耐久性、エネルギー効率の高いアクチュエーションシステムの開発に注力するグローバル技術メーカーと専門コンポーネントサプライヤーのミックスによって形成されています。企業は、高度な電磁設計、高温絶縁材料、ターボチャージャーエンジン、ハイブリッドパワートレイン、EV熱システムのニーズを満たす小型バルブ構造に投資することで地位を強化しています。迅速な応答アクチュエータ、スマート診断機能、統合メカトロニクスモジュールの継続的な革新は、システムの信頼性を高め、厳しい排出、セーフティ、効率基準を満たすためのOEMの取り組みをサポートします。さらに、製造における自動化の拡大と品質管理へのより大きな重点は、サプライヤーがグローバルな自動車プラットフォーム向けに生産を拡大しながら、一貫したパフォーマンスを提供することを可能にします。
主要プレイヤー分析
- カーチス・ライト・コーポレーション
- ダンフォス・インダストリーズ・リミテッド
- SMC株式会社
- エアタック・インターナショナル・グループ
- エマソン・エレクトリック・カンパニー
- 鞍山ソレノイドバルブ株式会社
- IMIプロセスオートメーション
- CEMEグループ
- パーカー・ハネフィン・コーポレーション
- カネコ産業株式会社
最近の動向
- 2025年1月、エマソンはララミー・エナジーと提携し、ASCOゼロエミッション電動ダンプバルブを導入しました。これにより、エネルギー使用量を98.75%削減し、メタンの排出を防ぎ、厳しい環境規制を満たし、圧力を安定させることで生産を向上させました。この革新は、超低電力バルブを使用しており、石油・ガス生産者がEPAの要求を満たし、運用コストを削減し、効率を向上させるのに役立ちます。
- 2024年10月、アタル・キャピタルが支援するソレロ・テクノロジーズは、ケンドリオンのEUおよび米国の自動車事業を買収する契約を発表しました。この買収により、ソレロのグローバルな足跡と持続可能な製品提供が大幅に強化され、トランスミッションソレノイドやエンジンコンポーネントがポートフォリオに追加されました。
- 2024年1月、ニデック・パワートレイン・システムズは、エンジン内のブローバイガス漏れを診断するための初のソレノイドバルブを発表しました。これは、ピストンリングを通過するガスの検出を改善する厳しいOBD-II基準(CARBなど)を満たすための重要な革新であり、エンジンがよりクリーンに動作し、排出基準を満たすのに役立ちます。
レポートのカバレッジ
この調査レポートは、バルブ設計、車両、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界を形成している様子を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ハイブリッドおよび電気自動車の増加に伴い、熱、ブレーキ、冷却液の流量制御のためにソレノイドの採用が拡大します。
- 自動車メーカーは、先進的なパワートレインのダウンサイジングをサポートするために、よりコンパクトでエネルギー効率の高いソレノイドを統合します。
- 組み込みセンサーを備えたインテリジェントソレノイドが、リアルタイム診断と予測保守のために注目を集めます。
- ターボチャージャーおよび高圧エンジンシステムで使用される高温耐性、耐腐食性のソレノイドの需要が増加します。
- EVバッテリー保護およびヒートポンプシステムが、特殊なソレノイド設計の新たな機会を創出します。
- サプライヤーは、精度を向上させ、欠陥率を低減するために先進的な製造自動化を採用します。
- OEMがゾーン車両アーキテクチャに移行するにつれて、モジュラーソレノイドアセンブリが成長します。
- 排出規制の圧力が、燃料および排気システムにおけるソレノイドの展開を引き続き増加させます。
- アジア太平洋地域は、コスト効率の高いソレノイド製造の主要な生産拠点としての役割を強化します。
- ソレノイドサプライヤーとOEMエンジニアリングチームの協力が、プラットフォーム固有の革新を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車ソレノイド市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、自動車ソレノイド市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車ソレノイド市場のセグメントはどれですか?
自動車ソレノイド市場の成長を促進している主な要因は何ですか?
自動車ソレノイド市場の主要企業はどこですか?
2024年に自動車ソレノイド市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用ソレノイド市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用ソレノイド市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5058 million → 2032: USD 7703.47 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用ソレノイド市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用ソレノイド市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用ソレノイド市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用ソレノイド市場市場の成長要因
- 3.3 自動車用ソレノイド市場市場の抑制要因および課題
- 3.4 自動車用ソレノイド市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用ソレノイド市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用ソレノイド市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用ソレノイド市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用ソレノイド市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用ソレノイド市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用ソレノイド市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用ソレノイド市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用ソレノイド市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用ソレノイド市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用ソレノイド市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用ソレノイド市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用ソレノイド市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用ソレノイド市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用ソレノイド市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用ソレノイド市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用ソレノイド市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用ソレノイド市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用ソレノイド市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用ソレノイド市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
