
市場概要
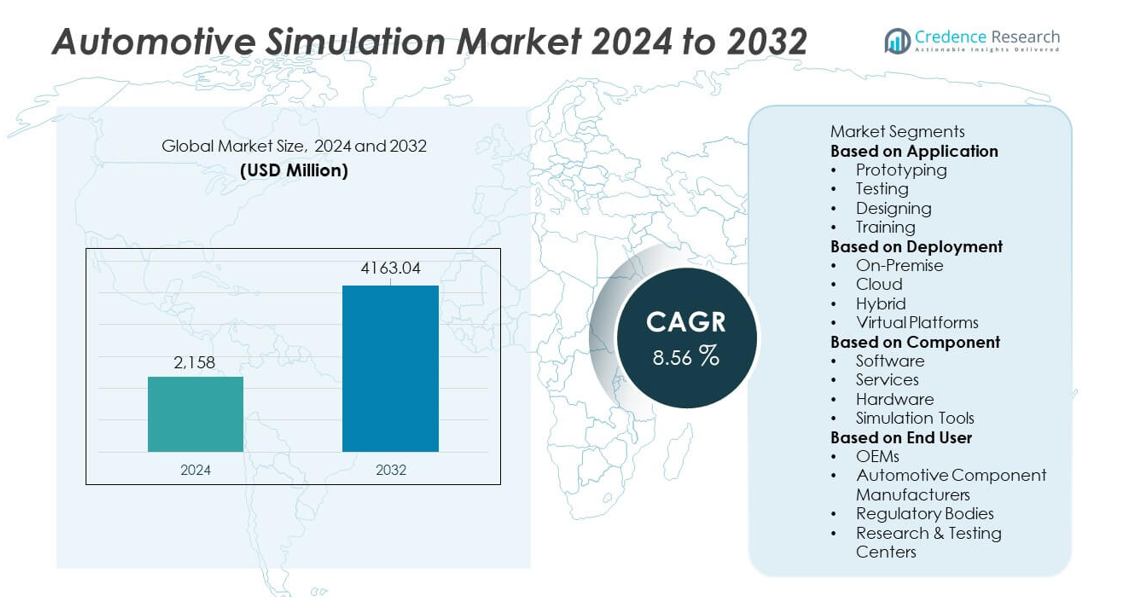
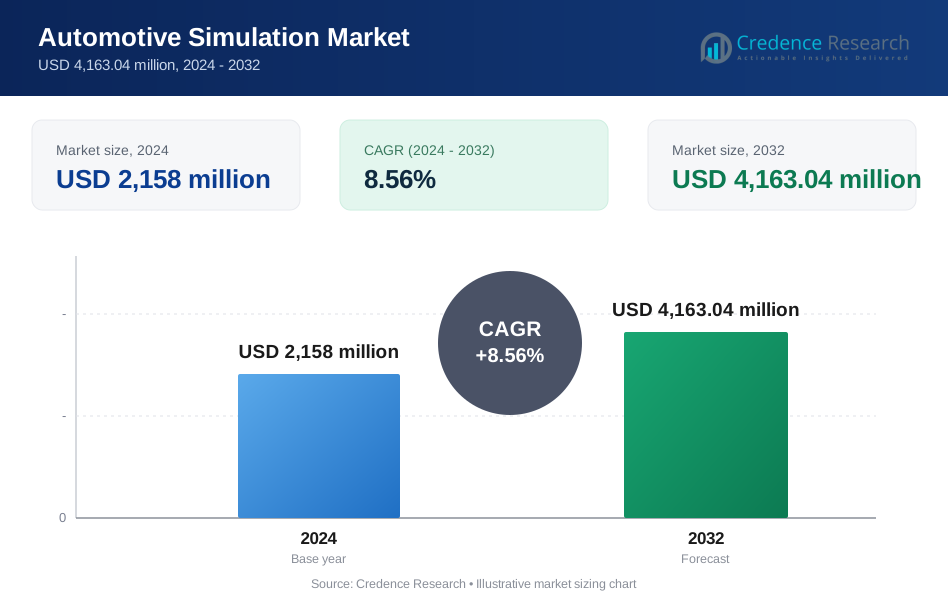
自動車シミュレーション市場は2024年に21億5,800万米ドルに達し、2032年までに41億6,304万米ドルに上昇すると予測されており、予測期間中のCAGRは8.56%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の自動車シミュレーション市場規模 | 21億5,800万米ドル |
| 自動車シミュレーション市場、CAGR | 8.56% |
| 2032年の自動車シミュレーション市場規模 | 41億6,304万米ドル |
自動車シミュレーション市場の主要プレイヤーには、Siemens Digital Industries Software、ANSYS Inc.、Dassault Systèmes、Altair Engineering、MSC Software、Autodesk Inc.、dSPACE GmbH、PTC Inc.、IPG Automotive GmbH、MathWorks Inc.が含まれます。これらの企業は、EV開発、ADAS検証、リアルタイム仮想テストをサポートする高度なシミュレーションプラットフォームを通じて成長を促進しています。北米はデジタルエンジニアリングと自動運転車研究の強力な採用に支えられ、36%のシェアで市場をリードしています。ヨーロッパは厳しい規制基準と急速なEV革新により32%のシェアで続いています。アジア太平洋地域は、車両生産の増加とOEMおよびサプライヤー全体でのシミュレーション採用の拡大により26%のシェアを保持しています。
市場の洞察
- 自動車シミュレーション市場は2024年に21億5,800万米ドルに達し、2032年までに8.56%のCAGRで成長する予定です。
- OEMが仮想プロトタイピングとテストツールを採用するにつれて需要が高まり、プロトタイピングは物理的な開発コストを削減する能力により、41%のシェアでアプリケーションセグメントをリードしています。
- 主要なトレンドには、AI駆動のモデリング、クラウド対応のシミュレーション、より迅速かつ正確な車両設計と検証のためのデジタルツインの統合が含まれます。
- 主要ベンダーがソフトウェアの性能を向上させ、EVおよびADASシミュレーション機能を拡大し、世界の自動車メーカーとのパートナーシップを強化するにつれて、競争が激化しています。
- 地域別需要は依然として強く、北米が36%のシェアを保持し、ヨーロッパが32%、アジア太平洋が26%、その他の地域が6%を占めており、多様な自動車生産レベルと高度なエンジニアリングの採用により推進されています。
市場セグメンテーション分析:
用途別
プロトタイピングは、開発時間の短縮と物理的なテストコストの削減において重要な役割を果たしているため、41%のシェアでアプリケーションセグメントをリードしています。自動車メーカーは、物理モデルを構築する前に車両の性能、安全性、空力を評価するためにバーチャルプロトタイプを使用しています。企業がADASやパワートレインなどの複雑なシステムを検証するためにシミュレーションを採用することで、テストアプリケーションも注目を集めています。設計は高度なモデリングツールを通じてコンセプト開発を迅速化し、トレーニングアプリケーションは自動車工学におけるシミュレーションベースの教育の拡大に伴い拡大しています。デジタル検証への移行と物理プロトタイプへの依存度の低下が、自動車シミュレーション市場におけるシミュレーションベースのプロトタイピングの優位性を引き続き推進しています。
- 例えば、BMWは開発プロセスの一環としてSiemens Simcenterソフトウェアを使用して広範なデジタルクラッシュシミュレーションを実行しました。これは、物理プロトタイプの必要性を減らし、市場投入までの時間を短縮するための現代の自動車工学における標準的な手法です。
導入方法別
オンプレミス導入は48%のシェアを持ち、自動車業界の高いデータセキュリティ、リアルタイム処理、既存のエンジニアリングシステムとのシームレスな統合の必要性から支配的なセグメントとして残っています。大手OEMやティア1サプライヤーは、機密性の高い車両モデルや独自のアルゴリズムを扱うためにオンプレミスのセットアップを好みます。クラウド導入は、企業がスケーラブルなコンピューティングパワーとリモートコラボレーション機能を求める中で着実に成長しています。ハイブリッドシステムは両方の利点を組み合わせ、柔軟なワークフローをサポートします。バーチャルプラットフォームは、没入型の設計およびテスト環境の採用が進む中で拡大しています。オンプレミス導入の優位性は、安全で高性能なシミュレーション環境に対する業界の焦点を反映しています。
- 例えば、フォルクスワーゲンは、ANSYSおよびSiemensのシミュレーションワークロードをサポートするためにオンプレミスのHPCノードを展開しました。フォルクスワーゲンのエンジニアは、空力解析、クラッシュテストシミュレーション、電気自動車のバッテリー冷却戦略の開発などの複雑なタスクにこれらのHPCクラスターを使用しています。
コンポーネント別
ソフトウェアは、シミュレーションプラットフォームが自動車の設計、テスト、および検証ワークフローの中核を形成するため、52%のシェアでコンポーネントセグメントを支配しています。主要なOEMは、車両の挙動をモデル化し、構造性能を最適化し、実際の運転条件をシミュレートするために高度なソフトウェアに依存しています。企業がカスタマイズ、統合、およびトレーニングのサポートを求める中で、サービスも成長しています。ハードウェアは、高性能コンピューティングおよび複雑な評価に使用されるシミュレーションリグにとって不可欠です。シミュレーションツールは、ADAS、電気自動車のモデリング、クラッシュシミュレーションの需要の増加を通じて拡大しています。シミュレーションソフトウェアの強力な採用は、自動車業界のデジタルエンジニアリングへの移行と開発サイクルの加速を反映しています。
主要成長ドライバー
バーチャルプロトタイピングの採用拡大とコスト削減
バーチャルプロトタイピングは、自動車メーカーが物理プロトタイプへの依存を減らして開発コストを削減し、設計サイクルを短縮する中で強力な成長を促進しています。シミュレーションは、チームが空力、クラッシュ挙動、パワートレイン効率、システムの信頼性を制御されたデジタル環境でテストすることを可能にします。このアプローチは精度を向上させ、迅速な反復を可能にし、より速いイノベーションをサポートします。OEMは、コストのかかる再設計を避け、より厳しい生産期限を満たすために、設計プロセスの初期段階でシミュレーションを統合しています。高度なデジタルエンジニアリングへの移行は、企業が効率的でスケーラブルかつ高精度のシミュレーションツールを求める中で需要を強化しています。
- 例えば、テスラはModel 3の生産拡大のために高度な分析技術とコンピュータシミュレーションを使用し、その後、モデルベースのアーキテクチャと道路シミュレーターを使用した物理テストを採用して、さまざまな耐久性シナリオを評価しました。
電気自動車の拡大とADAS開発
電気自動車と高度運転支援システムの普及により、バッテリー性能、熱管理、自律ナビゲーション、センサーフュージョンを評価する複雑なシミュレーションの必要性が高まっています。自動車シミュレーションツールは、EVコンポーネントの検証と、さまざまな環境条件下でのADASの挙動を評価するのに役立ちます。これらの機能により、フィールドテストのコストが削減され、規制への準拠がサポートされます。EVアーキテクチャと自律システムがより高度になるにつれ、OEMは安全性の向上、イノベーションの加速、実世界での信頼性の向上のためにシミュレーションに依存しています。これらの技術の急速な進化は、世界中の自動車工学チームにおけるシミュレーション需要を高め続けています。
- 例えば、現代自動車はANSYS Fluentを使用して、EVラインアップのために400以上のバッテリー熱シナリオをテストしました。
安全性の遵守と規制テストへの注目の高まり
自動車シミュレーションは、メーカーがより厳しい世界的な安全性および排出規制に直面する中で注目を集めています。仮想テスト環境は、企業が衝突シナリオ、歩行者の安全性、排出結果を繰り返しの物理試験を行わずにモデル化することを可能にします。これらのツールは精度を向上させ、より迅速な認証プロセスを保証します。シミュレーションは、NCAP評価、自律安全プロトコル、地域特有の規制基準への準拠をサポートします。政府もまた、道路テストのリスクを減らすためにデジタル検証を奨励しています。規制圧力の増加により、企業は検証を合理化し、製品の安全性を向上させる堅牢なシミュレーションフレームワークを採用するようになっています。
主要なトレンドと機会
AI、機械学習、リアルタイムシミュレーションの統合
AIと機械学習は、モデルの自動生成、計算の高速化、予測的洞察を可能にすることでシミュレーションワークフローを再構築します。リアルタイムシミュレーションプラットフォームは、エンジニアがさまざまなシナリオ下での車両の挙動を即座に評価するのに役立ち、意思決定を強化し、テストの遅延を減少させます。AI駆動の分析は、センサーモデリングと自律システムの検証を改善します。これらの技術は、継続的なデジタルアップデートに依存するソフトウェア定義車両もサポートします。自動車システムがより接続されるようになるにつれ、AI強化シミュレーションは、予測保守、適応設計最適化、改善された自動運転シミュレーションの新しい機会を開きます。
- 例えば、WaymoはGoogleのリアルタイムシミュレーションエンジンを適用して、安全性検証ワークフローで1日あたり2000万マイルの仮想自律走行を実行しました。
クラウドベースのシミュレーションと協調エンジニアリングの成長
エンジニアリングチームがスケーラブルなコンピューティングパワーとリモートコラボレーション機能を求める中で、クラウドの採用が加速しています。クラウドベースのシミュレーションは、リアルタイムのデータ共有、並列処理、グローバル開発センター間のシームレスな統合を可能にします。このトレンドは、ハードウェア投資を削減することでスタートアップや中規模企業をサポートします。仮想コラボレーションプラットフォームは、EVコンポーネント、ADASシステム、車両空力のマルチチームモデリングを可能にします。クラウドエコシステムへの移行は、分散型エンジニアリングチーム全体での開発サイクルの迅速化、運用コストの削減、設計の柔軟性向上の強力な機会を創出します。
- 例えば、ゼネラルモーターズは、Amazon Web Servicesを使用して、月に70,000以上のクラッシュおよび構造シミュレーションを並列クラウドクラスターで実行しました。
主要な課題
高い計算要件とインフラストラクチャコスト
高度なシミュレーションには強力なコンピューティングハードウェア、高帯域幅のネットワーク、専門的なソフトウェアが必要であり、小規模企業にとって大きなコスト障壁を生み出します。複雑なEVおよびADASシミュレーションはリアルタイム処理と広範なデータストレージを要求します。これらの要件は運用経費を増加させ、予算に制約のあるメーカーの採用を制限します。シミュレーションインフラストラクチャのアップグレードには熟練した人材と継続的なメンテナンスも必要です。財政的負担は大規模な展開を遅らせ、企業にコスト効率と技術進歩のバランスを取ることを強います。
データセキュリティリスクと統合の複雑さ
自動車シミュレーション環境は、機密性の高い車両設計、独自のアルゴリズム、機密テストデータを扱うため、サイバーセキュリティが重要な懸念事項となります。クラウドベースおよび接続されたシミュレーションプラットフォームは、侵害のリスクを高めます。シミュレーションツールをレガシーシステム、デジタルツイン、PLMソフトウェアと統合することも技術的な課題をもたらします。統合が不十分だとデータの不整合や開発ワークフローの遅延を引き起こします。これらのリスクには強力なセキュリティフレームワーク、堅牢なデータガバナンス、シームレスなプラットフォーム統合が必要であり、自動車業界全体での採用を遅らせる可能性があります。
地域分析
北米
北米は、自動車シミュレーション市場の36%を占め、OEMや技術パートナー間でのデジタルエンジニアリングツールの強力な採用によって推進されています。この地域は、先進的なEV開発、自動運転車のテスト、シミュレーションベースの検証を推進する厳しい安全規制の恩恵を受けています。ADASやセンサーモデリングへの投資の増加は、エンジニアリングセンター全体での需要を強化します。クラウドシミュレーションとリアルタイム分析は、企業が設計ワークフローを近代化する中で勢いを増しています。主要なシミュレーションソフトウェアプロバイダーの存在は、市場の成熟度をさらに高めます。継続的なイノベーションと規制遵守の要件が、北米をシミュレーション主導の自動車開発の最前線に保ちます。
ヨーロッパ
ヨーロッパは、自動車シミュレーション市場の32%を占め、厳しい排出基準と電動モビリティの急速な進展に支えられた強力な成長を示しています。OEMは、バッテリーシステムの最適化、エネルギー効率の向上、自動運転研究の加速のためにシミュレーションに依存しています。この地域の確立された自動車ハブは、物理的なプロトタイプを削減するために、初期設計段階に仮想テストを統合しています。自動車メーカー、シミュレーションベンダー、研究機関の協力が技術採用を強化します。持続可能性、安全性の遵守、ソフトウェア定義車両への注目の高まりが需要をさらに増加させます。ヨーロッパのイノベーション主導のエコシステムは、主要なシミュレーション市場としての役割を強化します。
アジア太平洋
アジア太平洋は、自動車シミュレーション市場の26%を占め、車両生産の拡大、EV採用の増加、デジタルトランスフォーメーションへの政府の強力な支援により急速に成長しています。中国、日本、韓国などの主要市場は、自動運転、バッテリーテスト、仮想プロトタイピングを強化するためにシミュレーション技術に多額の投資を行っています。地元のOEMは、開発時間を短縮し、製品の信頼性を向上させるために、クラウドベースおよびAI対応のシミュレーションツールを統合しています。強力なサプライヤーネットワークと競争の激化が、エンジニアリングセンター全体での需要を加速させます。この地域の急成長する自動車エコシステムは、多様なアプリケーションにわたるシミュレーション採用を強化し続けています。
その他の地域
世界のその他の地域は、自動車製造の近代化が進む中東、アフリカ、ラテンアメリカを背景に、自動車シミュレーション市場で6%のシェアを占めています。デジタルエンジニアリングへの関心の高まりとEVインフラへの投資の増加がシミュレーションの採用を促進しています。地域の自動車メーカーや部品サプライヤーは、安全性の遵守を強化し、試験コストを削減するためにシミュレーションを利用しています。政府は排出制御と車両認証のために仮想検証を奨励しています。市場はまだ発展途上ですが、R&D能力の拡大とグローバル技術プロバイダーとのパートナーシップが安定した成長を支えています。自動車の革新が進む中、この地域は引き続きシミュレーションツールを採用しています。
市場セグメンテーション:
用途別
- プロトタイピング
- テスト
- 設計
- トレーニング
展開方法別
- オンプレミス
- クラウド
- ハイブリッド
- 仮想プラットフォーム
コンポーネント別
- ソフトウェア
- サービス
- ハードウェア
- シミュレーションツール
エンドユーザー別
- OEM
- 自動車部品メーカー
- 規制機関
- 研究・試験センター
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車シミュレーション市場の競争環境分析には、Siemens Digital Industries Software、ANSYS Inc.、Dassault Systèmes、Altair Engineering、MSC Software、Autodesk Inc.、dSPACE GmbH、PTC Inc.、IPG Automotive GmbH、MathWorks Inc.などの主要プレーヤーが含まれます。これらの企業は、仮想プロトタイピング、ADASテスト、EV開発、リアルタイムモデリングをサポートする高度なシミュレーションプラットフォームを通じて競争しています。主要ベンダーは、AI駆動のシミュレーション、クラウド統合、高忠実度のデジタルツインに投資し、精度を向上させ、開発期間を短縮しています。OEMや部品メーカーとの戦略的パートナーシップは、グローバルなエンジニアリングチーム全体での技術採用を強化します。継続的な製品アップグレード、計算能力の向上、適用分野の拡大により、企業は競争優位性を維持しています。デジタルエンジニアリングの需要が加速する中、ベンダーは、自動車エコシステム全体での迅速な革新と規制遵守をサポートするスケーラブルで安全かつコスト効率の高いシミュレーションソリューションに注力しています。
主要プレイヤー分析
- シーメンス デジタル インダストリーズ ソフトウェア
- ANSYS Inc.
- ダッソー・システムズ
- アルテア エンジニアリング
- MSCソフトウェア(ヘキサゴンAB)
- オートデスク Inc.
- dSPACE GmbH
- PTC Inc.
- IPGオートモーティブ GmbH
- マスワークス Inc.
最近の展開
- 2025年8月、Ansys R2は、そのDiscovery製品においてメッシング、動的負荷解析(ランダム振動)、および構造解析のワークフローを強化しました。
- 2025年7月、ANSYS, Inc.は2025 R2をリリースし、AI駆動のツール、改良された物理ソルバー、および合理化されたワークフローを追加しました。
- 2025年、ダッソー・システムズはSIMULIAの下でシミュレーションの提供を進化させ続け、多物理、接続システムシミュレーション、積層造形シミュレーション、および車両設計と検証を支援するクラウドベースのワークフローをサポートしました。
レポートのカバレッジ
この調査レポートは、アプリケーション、 導入、 コンポーネント、 エンドユーザー および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要アプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、および業界を形作る技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- OEMが物理的なテストを削減するにつれて、仮想プロトタイピングの採用が加速します。
- 電動化が進むにつれて、EVおよびバッテリーシミュレーションの需要が増加します。
- ADASおよび自動運転の検証がリアルタイムシミュレーションのより深い利用を促進します。
- クラウドベースのシミュレーションプラットフォームがグローバルなエンジニアリング協力を強化します。
- AIと機械学習が予測モデリングとシミュレーションの精度を向上させます。
- デジタルツインが車両ライフサイクル管理全体で広く利用されるようになります。
- ベンダーは複雑なシミュレーションをサポートするために高性能コンピューティングに投資します。
- 軽量素材と空力のシミュレーションツールの採用が増加します。
- 車両がより接続されるにつれて、サイバーセキュリティに焦点を当てたシミュレーションが成長します。
- ソフトウェアプロバイダーと自動車メーカーの間のパートナーシップが拡大し、イノベーションを加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車シミュレーション市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
自動車シミュレーション市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
自動車シミュレーション市場の市場需要を支配する研究開発機関のセグメントはどれですか?
グローバル自動車シミュレーション市場の主要なプレーヤーは誰ですか?
自動車シミュレーション市場の主要な市場推進要因は何ですか?
自動車シミュレーション市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車シミュレーション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車シミュレーション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,158 million → 2032: USD 4,163.04 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車シミュレーション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車シミュレーション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車シミュレーション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車シミュレーション市場市場の成長要因
- 3.3 自動車シミュレーション市場市場の抑制要因および課題
- 3.4 自動車シミュレーション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車シミュレーション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車シミュレーション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車シミュレーション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車シミュレーション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車シミュレーション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車シミュレーション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車シミュレーション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車シミュレーション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車シミュレーション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車シミュレーション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車シミュレーション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車シミュレーション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車シミュレーション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車シミュレーション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車シミュレーション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車シミュレーション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車シミュレーション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車シミュレーション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車シミュレーション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
