
市場概要
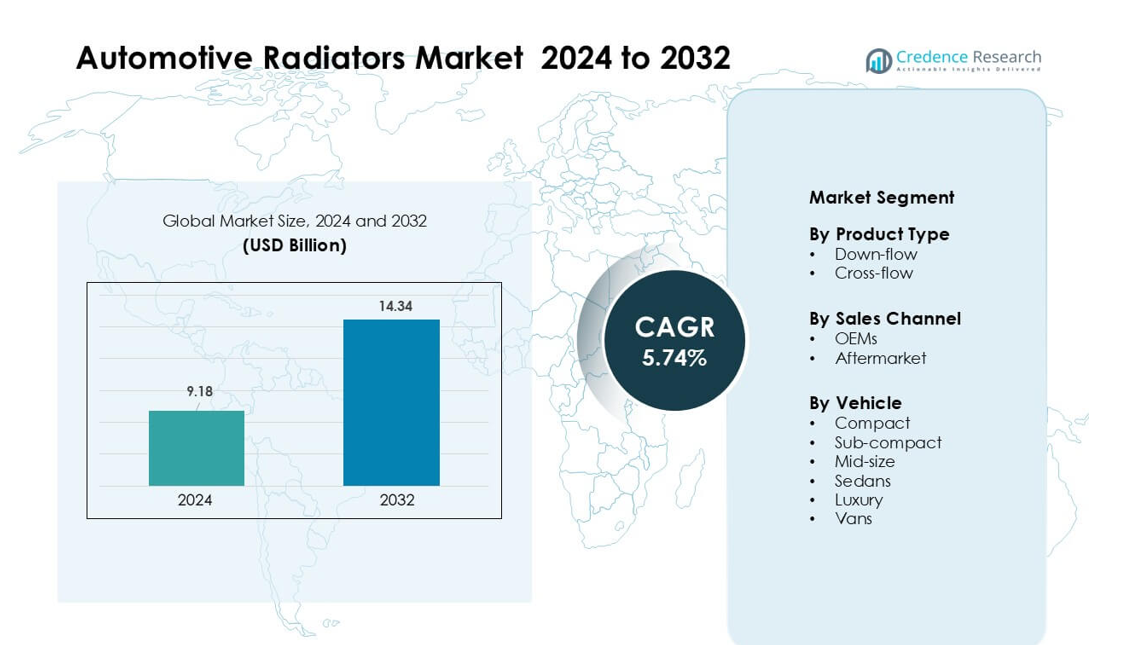
自動車用ラジエーター市場は2024年に918億米ドルと評価され、予測期間中に年平均成長率5.74%で成長し、2032年には1,434億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の自動車用ラジエーター市場規模 | 918億米ドル |
| 自動車用ラジエーター市場、CAGR | 5.74% |
| 2032年の自動車用ラジエーター市場規模 | 1,434億米ドル |
自動車用ラジエーター市場には、Modine Manufacturing Company、Sanden Holdings Corporation、T.RAD Co., Ltd.、General Electric、Denso Corporation、Nissen A/S、TYC Brother Industrial Co. Ltd.、Calsonic Kansei Corporation、Mahle GmbH、Zhejiang Yinlun Machinery Co., Ltd.といった主要企業が含まれます。これらの企業は、高効率アルミラジエーター、先進的な冷却モジュール、強力なOEMパートナーシップを通じて競争しています。また、コスト効率の高い地域での生産拡大により、世界的な需要の高まりに対応しています。アジア太平洋地域は2024年に41%のシェアを占め、車両生産の多さ、強力なアフターマーケット活動、先進的な熱管理システムを必要とするハイブリッド車や電気自動車の急速な普及により主導的な地域として浮上しました。
市場の洞察
- 自動車用ラジエーター市場は2024年に918億米ドルに達し、2032年には1,434億米ドルに達する見込みで、年平均成長率は5.74%です。
- 車両生産の増加とターボチャージャーエンジンの採用拡大がラジエーターの需要を促進し、優れた冷却効率を持つクロスフローラジエーターが約62%のシェアを占めています。
- 軽量アルミラジエーター、統合熱モジュール、EVバッテリー冷却システムが主要なトレンドを形成し、OEMは高性能でコンパクトな熱交換設計にシフトしています。
- 高度なアルミコアと拡大するOEM契約を提供するグローバルプレーヤー間の競争が激化する一方、価格圧力と不安定なアルミ価格が主要な制約として残っています。
- アジア太平洋地域は2024年に41%のシェアを占め、北米が27%で続き、強力なOEM生産に支えられています。中型車は世界市場で約39%のシェアを持ち、セグメントをリードしました。
市場セグメンテーション分析:
製品タイプ別
クロスフローラジエーターは2024年に約62%の支配的なシェアを持ち、優れた冷却効率、軽量構造、乗用車や軽商用車での広範な使用により支持されました。自動車メーカーは、水平タンクレイアウトが熱放散を改善し、高性能エンジンをサポートするため、クロスフローデザインを好みました。ダウンフローシステムは古い車両プラットフォームで安定したニッチを維持しましたが、OEMがコンパクトで燃費効率の高いデザインにシフトするにつれて需要は減少しました。クロスフローユニットの成長は、より強力な熱管理と改善された熱耐久性を必要とするターボチャージャーエンジンの増加からもたらされました。
- 例えば、MAHLEはターボチャージャー付きガソリンエンジン用に高性能アルミクロスフローラジエーターを開発しました。これは、1インチあたり最大22フィンのフィン密度を持つフラットチューブジオメトリを使用し、従来のチューブアンドフィン設計と比較して熱伝達効率を10%以上向上させます。
販売チャネル別
2024年には、OEMがセグメントをリードし、約71%のシェアを占めました。これは、自動車メーカーが初期車両生産時に先進的なアルミラジエーターを装備したためです。OEMの需要は、世界的な車両生産の増加と効率的な冷却システムを必要とする厳しい排出基準により成長しました。アフターマーケットの売上は、老朽化した車両でのラジエーター交換の頻度が高まり、プレミアムパフォーマンスラジエーターの採用が増加したため拡大しました。アフターマーケットは車両のライフサイクルが長い地域で勢いを増しましたが、工場装備のラジエーターがより良い互換性、耐久性、保証の遵守を確保するため、OEM供給が依然として支配的でした。
車両タイプ別
2024年には、中型車が約39%のシェアを占め、エンジンパワー、キャビンスペース、市場の魅力を世界市場でバランスよく提供したため、このセグメントを支配しました。アジア太平洋地域と北米での生産量の増加が、このセグメントでのラジエーター需要を支えました。都市部での強い販売により、コンパクトおよびサブコンパクトモデルが続き、セダンはSUVへのシフトにより緩やかな成長を見せました。高級車は熱放散を改善した高性能ラジエーターを採用し、バンは長距離運行に耐久性のある冷却システムを必要とする物流フリートから安定した需要を生み出しました。
- 例えば、DENSOは、熱放散を改善するために高伝導性のマルチチャネルチューブと最適化されたフィン構造を使用して、世界の乗用車プラットフォーム向けにアルミラジエーターを供給しています。同社は、ラジエーターがOEMの耐久性基準を満たすために振動、熱衝撃、および圧力サイクルテストを受けると報告しています。
主要な成長要因
車両生産の増加とモデルの多様化
世界の車両生産は増加を続けており、これが乗用車、商用車、新しいモビリティプラットフォーム全体でのラジエーター需要を押し上げています。自動車メーカーは、コンパクト、中型、SUVセグメント内でより多くのバリエーションをリリースしており、各モデルはカスタマイズされた冷却設計を必要とし、一貫した調達サイクルを生み出しています。新興経済国での販売増加は、特にアジア太平洋地域での大量需要を追加しています。ターボチャージャーエンジンの生産増加は熱負荷を増加させ、OEMが先進的なアルミラジエーターを採用するよう促しています。ハイブリッドの成長に伴い、新しい熱交換のニーズが生まれ、製品の範囲がさらに拡大しています。この広範な生産環境は、ラジエーター供給業者の長期的な成長基盤を強化しています。
- 例えば、OICAの統計によると、2023年の世界の自動車生産は約9350万台に達し、エンジン冷却システムの需要を直接拡大しました。
厳しい排出基準が先進的な熱管理を推進
政府はより厳しい排出基準を施行しており、自動車メーカーに燃焼効率を向上させ、熱ストレスを軽減することを促しています。現代のエンジンは、ダウンサイジング、ターボチャージング、高圧縮比のためにより高温で動作します。したがって、ラジエーターは軽量で高効率なアルミコアに移行し、フィンのジオメトリを改善し、熱交換面を拡大しています。冷却システムは現在、エンジン制御ユニットと統合され、さまざまな負荷下での温度調整を可能にしています。これらの効率要求は高性能ラジエーターの革新を刺激します。ヨーロッパ、中国、北米の規制はこの移行を加速し、すべての車両クラスでの先進的な冷却部品の長期採用をサポートしています。
高齢化する車両フリートからのアフターマーケット需要の増加
高齢化するフリートは、特に車両が10年以上使用される地域で強いアフターマーケット需要を生み出しています。古いエンジンは高い熱ストレスにさらされ、ラジエーターの交換や修理が頻繁に必要になります。発展途上国の道路状況は摩耗を加速させ、冷却システムの故障を増加させます。物流、ライドシェアリング、商業輸送のフリートは、ダウンタイムを避けるためにラジエーターを積極的に交換しています。コスト効果の高いアフターマーケットアルミラジエーターの普及が進み、大量採用を促進しています。拡大する流通ネットワークとeコマースプラットフォームも製品アクセスを容易にし、消費者へのリーチを広げています。この大規模な交換サイクルは、安定したアフターマーケット収益源を構築します。
- 例えば、Nissens Automotiveは、そのアルミラジエーターがOEMグレードの検証を受けており、–40°Cから+120°Cの熱サイクルテストや最大8 gの振動テストを含む長期耐久性を保証していると述べています。同社は、ヨーロッパ全域で通常7年以上使用される車両向けにラジエータープログラムを設計しています。
主要なトレンドと機会
軽量で高効率なラジエーターへのシフト
自動車メーカーは、重量を減らし、燃費を向上させ、熱伝達効率を高めるためにアルミニウムやハイブリッド複合材のラジエーターに移行しています。多層ブレーズドコアと高度なフィン構造が、現代のエンジンに対する高い冷却性能をサポートします。電気自動車やハイブリッド車は、バッテリー、インバーター、モーターの温度を管理する統合熱モジュールの新たな機会を生み出しています。サプライヤーは、生産コストを削減しOEM採用を加速させるためにモジュール式ラジエータープラットフォームを導入しています。熱最適化への関心の高まりが、設計、材料、製造プロセスにおけるイノベーションの機会を生み出しています。
- 例えば、アルミラジエーターは、アルミニウムの密度が約2.7 g/cm³であるのに対し、真鍮は約8.9 g/cm³であるため、同等の銅真鍮設計よりも30〜40%軽量です。この低い質量により、自動車メーカーは熱交換性能を犠牲にすることなく、冷却システム全体の重量を削減できます。多くの現代のアルミラジエーターは、薄い多チャンネルチューブと高密度フィンを使用して、コンパクトなパッケージで強力な熱効率を実現しています。
電気自動車とハイブリッド車の採用拡大
電動化により、ラジエーターの用途がエンジンからバッテリーパック、パワーエレクトロニクス、急速充電システムにまで拡大しています。EVはマルチループ冷却ネットワークを使用し、システムの複雑さを増し、先進的なラジエーターや液体冷却モジュールの需要を高めています。ハイブリッド車は依然としてエンジン冷却に依存しており、部品数が増加する二重の要件を生み出します。政府はEV製造を促進し、ラジエーターメーカーが熱効率の高いソリューションを提供する機会を開いています。高電圧バッテリーの容量が増加するにつれ、サプライヤーは新たな冷却ニーズに対応するために高伝導性材料やコンパクトな熱交換器に投資しています。
- 例えば、多くの現代のEVは、バッテリーパック内のアルミニウム冷却プレートを通して冷却液を循環させ、その後、専用のラジエーターに加熱された冷却液を送るクローズドループ液体冷却システムを使用しています。主要なEVメーカーの業界ガイドラインによると、液体冷却はバッテリーの温度を約15°Cから35°Cの最適な範囲に保ち、セルの寿命と急速充電性能を保護します。
アフターマーケットのデジタル化と高性能ラジエーターの需要
オンライン小売は、幅広い製品選択と透明な価格設定により、アフターマーケットラジエーターの販売を強化しています。車両所有者は、牽引、オフロード、モータースポーツ、高出力エンジン用にアップグレードされた高性能ラジエーターを購入することが増えています。ワークショップは冷却の非効率性を早期に検出するための診断ツールを採用し、部品交換率を高めています。デジタルカタログは適合精度を向上させ、返品率を減少させ、消費者の信頼を高めます。このデジタルシフトにより、ラジエーターメーカーはより広い顧客基盤と高性能およびプレミアム交換ユニットを通じた新たな収益機会を得ています。
主要な課題
価格圧力と高い原材料コスト
ラジエーターの製造は、アルミニウム、銅、プラスチック、複合材料に依存しており、これらはすべて世界的な価格変動の影響を受けます。OEMは部品コストについて積極的に交渉し、サプライヤーの利益率を圧迫します。特にアフターマーケットでは、低コストのアジアメーカーからの競争が価格圧力を増しています。アルミニウムのろう付けと精密製造は高い運用コストを追加します。エネルギーコストの変動と世界的な供給の混乱も利益率を圧迫します。サプライヤーは、自動車業界のコストに敏感な環境で、耐久性と性能を維持しながら手頃な価格を提供する必要があります。
EVおよび先進的なパワートレインプラットフォームにおける統合の複雑さ
次世代車両は、バッテリー、モーター、キャビン冷却、パワーエレクトロニクスをリンクする統合熱システムを使用します。ラジエーターサプライヤーは、さまざまなコンポーネントにわたる異なる熱負荷を満たすコンパクトで効率的なモジュールを設計する必要があります。この統合は、エンジニアリングの複雑さと開発サイクルの長期化をもたらします。EVプラットフォームは、広範な温度範囲に耐える新しい材料と正確な熱制御を要求します。自動車メーカー間の標準化の制限が設計コストを引き上げます。車両がソフトウェア主導になるにつれて、ラジエーターはセンサーと制御インターフェースを統合する必要があり、伝統的なメーカーにとって技術的な課題を引き起こします。
地域分析
北米
北米は2024年に約27%のシェアを占め、SUV、ピックアップトラック、中型車両の強力な生産によって高容量ラジエーターが必要とされています。米国の自動車メーカーは、燃費を向上させ、ターボチャージャー付きユニットからの高いエンジン温度を管理するために軽量アルミニウムラジエーターを採用しました。高齢化した車両と高い車両所有率により、アフターマーケットの交換需要は依然として強いです。カナダは安定した商用車需要を追加し、メキシコは製造工場の拡大によりOEMの成長を支援しました。EV生産の増加は、バッテリーやパワーエレクトロニクスで使用されるマルチループ冷却モジュールの新たな機会を生み出し、地域のラジエーター開発を強化しました。
ヨーロッパ
ヨーロッパは2024年に約24%のシェアを占め、OEMが高度な高効率ラジエーターを使用するよう促した厳しい排出規制によって支えられました。ドイツ、フランス、イギリスが主導し、自動車メーカーは小型化されたエンジンの熱損失を減らすためにコンパクトなアルミニウムコアを統合しました。ハイブリッド車と電気自動車の強い成長が新しい熱管理のニーズを生み出し、統合冷却モジュールの需要を増加させました。地域の成熟したアフターマーケットは、長い車両寿命と増加するメンテナンス要件により安定していました。東ヨーロッパは、サプライヤーがOEMの調達ニーズの増加に対応するために低コストの生産拠点を活用し、ラジエーター製造を拡大しました。
アジア太平洋
アジア太平洋は2024年に約41%のシェアを占め、中国、インド、日本、韓国での高い車両生産によって市場を支配しました。コンパクトおよび中型車の急速な拡大が国内自動車メーカーのOEMラジエーター設置を促進しました。中国の急成長するEVセクターは高度なバッテリー冷却システムの需要を増加させ、インドの拡大する二輪車および小型車産業は大量生産ラジエーター製造を支援しました。老朽化した車両と過酷な運転条件による強いアフターマーケット活動が安定した交換需要を追加しました。地域のサプライヤーも、コスト効率の高い生産能力とヨーロッパおよび北米への輸出量の増加から利益を得ました。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを獲得し、ブラジルとメキシコの乗用車および軽商用車セグメントの成長によって需要が牽引されました。主要経済国の経済回復が車両販売を改善し、OEMラジエーター設置を支援しました。アフターマーケットは、古い車両フリートと故障率を増加させる厳しい道路条件により活発でした。サプライヤーは、排出基準の達成と車両効率の向上を目指してアルミニウムラジエーターの提供を拡大しました。地域全体でのラジエーター採用をさらに支援するために、地元の製造投資とコンパクトおよびサブコンパクト車の人気の高まりがありました。
中東およびアフリカ
中東およびアフリカ地域は2024年に約3%のシェアを占め、高温環境で運行するSUV、ピックアップ、および商用フリートからの需要によって牽引されました。強化された冷却能力を持つラジエーターが、極端な気候条件のために注目を集めました。湾岸諸国は車両輸入の増加を通じてOEM販売を支援し、アフリカは老朽化した車両と限られたサービスインフラストラクチャのために強いアフターマーケットの可能性を示しました。フリートオペレーターは、過熱リスクとメンテナンスコストを削減するために耐久性のあるアルミニウムラジエーターを好みました。徐々に進展する経済成長と拡大する道路ネットワークが、主要市場全体での長期的なラジエーター需要を支えました。
市場セグメンテーション:
製品タイプ別
- ダウンフロー
- クロスフロー
販売チャネル別
- OEM
- アフターマーケット
車両別
- コンパクト
- サブコンパクト
- 中型
- セダン
- ラグジュアリー
- バン
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
自動車用ラジエーター市場の競争環境には、Modine Manufacturing Company、Sanden Holdings Corporation、T.RAD Co., Ltd.、Denso Corporation、Nissen A/S、TYC Brother Industrial Co. Ltd.、Calsonic Kansei Corporation、Mahle GmbH、Zhejiang Yinlun Machinery Co., Ltd. などの主要企業が含まれます。これらの企業は、先進的なアルミニウムラジエーターデザイン、改善された熱交換効率、現代のパワートレインニーズに対応した耐久性の向上を通じて競争しています。グローバルサプライヤーは、軽量素材、マルチループ熱システム、高性能コアに投資し、ターボチャージャー、ハイブリッド、電気自動車の採用増加に対応しています。多くの企業は、アジア太平洋地域での製造拠点を拡大し、コスト優位性と主要自動車ハブへの近接性を活用しています。OEMとの戦略的パートナーシップは長期契約の確保に役立ち、アフターマーケットに注力する企業は、老朽化した車両フリートをターゲットにした高性能およびプレミアム交換用ラジエーターを導入しています。コンパクトラジエーター、バッテリー冷却モジュール、統合熱システムの継続的な革新が、主要地域全体での競争の勢いを形作っています。
主要プレイヤー分析
- モディーン・マニュファクチャリング・カンパニー
- サンデンホールディングス株式会社
- ティー・ラッド株式会社
- 株式会社デンソー
- ニッセン A/S
- TYCブラザーインダストリアル株式会社
- カルソニックカンセイ株式会社
- マーレGmbH
- 浙江銀輪機械株式会社
最近の動向
- 2025年11月、サンデンホールディングス株式会社は、統合された熱管理システム(TMS)とEV冷却ソリューション(24Vパーキングクーリング、電動クーラントヒーター、CRU/TMSデモ車両を含む)の技術エンゲージメント活動とデモンストレーションを欧州の商用車パートナーと共に公表しました。これは、サンデンがEVトラック/商用車の熱システムに進出していることを示しています。
- 2024年5月、サンデンホールディングス株式会社は、電動車両向けの800V電動クーラントヒーターの生産を開始しました。このコンポーネントは、高電圧BEV熱システムにおいてますます重要となっており、高速充電対応とバッテリー熱制御を助けます。
- 2024年1月、モディーン・マニュファクチャリング・カンパニーは、商用車(ディーゼル/CNG/ハイブリッドバス)向けに設計された頑丈なアルミニウムバー・プレートラジエーター+eファン冷却モジュールであるアルミニウムタンクeファン冷却モジュール(AT-ECM)を発売しました。このモジュールは、ラジエーター、チャージエアクーラー、スマートファンを統合し、熱性能を向上させます。
レポートのカバレッジ
この調査レポートは、製品タイプ、販売チャネル、車両および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションについて詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 主要市場での世界的な車両生産の拡大に伴い、需要が増加します。
- 効率性と軽量化の利点により、先進的なアルミニウムラジエーターの採用が進むでしょう。
- EVの成長により、マルチループ熱システムとバッテリー冷却ユニットの需要が増加します。
- ハイブリッド車は、コンパクトで二重目的の冷却ソリューションの需要を促進します。
- 老朽化した車両が頻繁にラジエーターの交換を必要とするため、アフターマーケットの販売が増加します。
- 車両電子機器との熱管理の統合が一般的になります。
- OEMは、開発時間を短縮するためにモジュール式ラジエータープラットフォームに投資します。
- センサー付きスマートラジエーターが、先進的な車両での予測保守をサポートします。
- サプライヤーは、アジア太平洋地域での生産を拡大し、現地および輸出需要の増加に対応します。
- 持続可能な材料と改善されたリサイクル性が、将来のラジエーターデザインを形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車ラジエーター市場の現在の規模はどのくらいですか?
2024年から2032年の間に、自動車ラジエーター市場はどの程度の年平均成長率で成長すると予測されていますか?
自動車ラジエーター市場の成長を促進している要因は何ですか?
自動車ラジエーター市場の主要なセグメントは何ですか?
自動車ラジエーター市場が直面している課題は何ですか?
自動車ラジエーター市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用ラジエーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用ラジエーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9.18 billion → 2032: USD 14.34 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用ラジエーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用ラジエーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用ラジエーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用ラジエーター市場市場の成長要因
- 3.3 自動車用ラジエーター市場市場の抑制要因および課題
- 3.4 自動車用ラジエーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用ラジエーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用ラジエーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用ラジエーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用ラジエーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用ラジエーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用ラジエーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用ラジエーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用ラジエーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用ラジエーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用ラジエーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用ラジエーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用ラジエーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用ラジエーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用ラジエーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用ラジエーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用ラジエーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用ラジエーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用ラジエーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用ラジエーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
