
市場概要
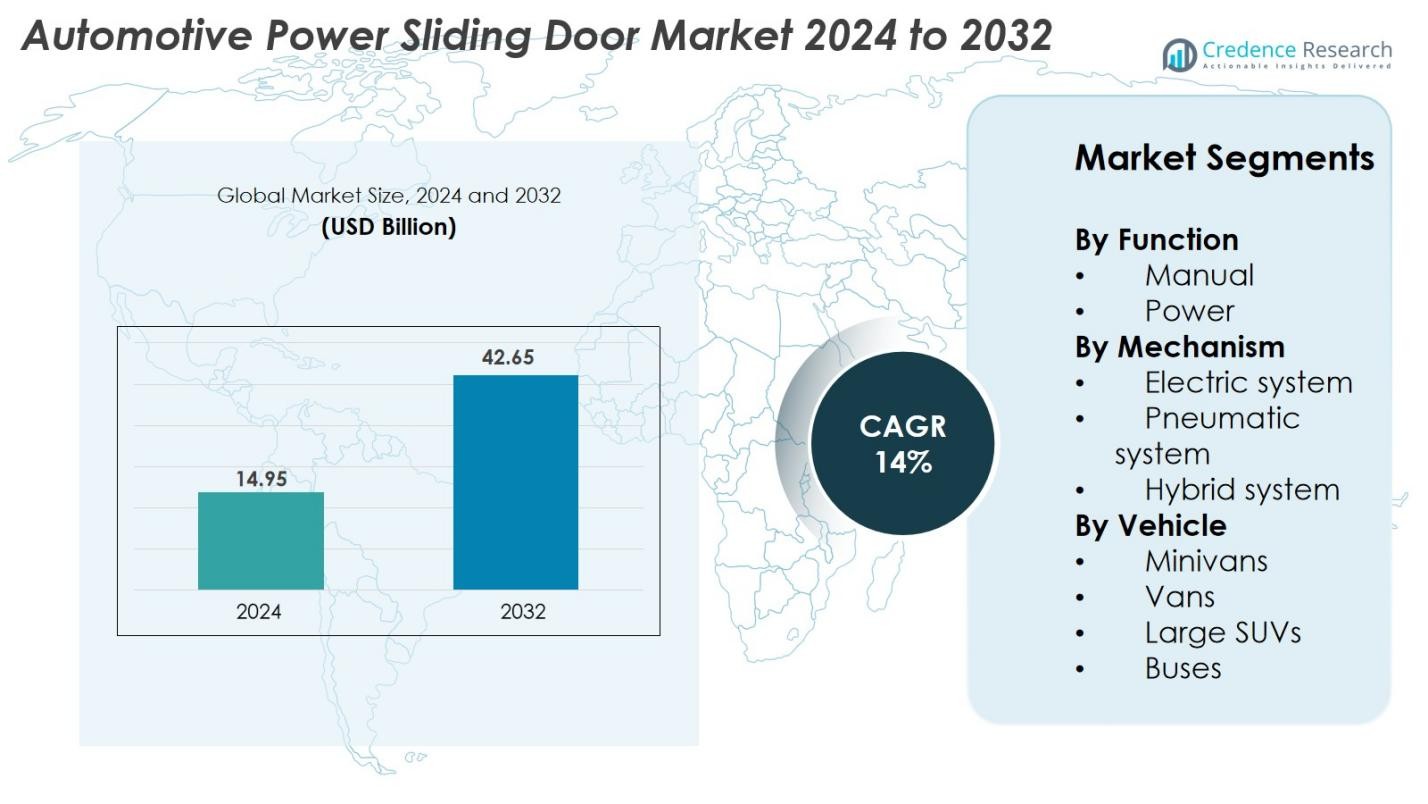
自動車用パワースライドドア市場の規模は2024年に1,495億米ドルと評価され、2032年には4,265億米ドルに達すると予測されており、予測期間中のCAGRは14%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の自動車用パワースライドドア市場規模 | USD 14.95 Billion |
| 自動車用パワースライドドア市場、CAGR | 14% |
| 2032年の自動車用パワースライドドア市場規模 | USD 42.65 Billion |
自動車用パワースライドドア市場は、アイシン精機、アプティブ、ボッシュ、ブローゼ、デンソー、ジョンソン、キーレクトAG、マグナ、ヴァレオSA、ZFフリードリヒスハーフェンなどの主要プレーヤーによって牽引されており、これらはすべてグローバルOEMに高度なアクチュエーション、センサー、電子制御システムを供給する中心的な役割を果たしています。これらの企業は、電動メカニズムの革新、安全性の向上、EVプラットフォームとの統合を通じて競争力を強化しています。北米は2024年に34%の市場シェアを占める主要地域であり、SUV、ミニバン、高級車での高い採用が牽引しています。アジア太平洋地域とヨーロッパも、車両生産の拡大と自動化された利便性機能の需要の高まりにより、強い成長を示しています。
市場の洞察
- 自動車用パワースライドドア市場は2024年に1,495億米ドルに達し、2032年には4,265億米ドルに達すると予測されており、CAGRは14%です。
- ミニバンやSUVにおける快適性、安全性、自動ドア技術の需要の高まりが市場拡大を続けており、パワー機能セグメントは68%のシェアを占めています。
- センサーを基にしたメカニズム、AI支援制御、電気およびスマート車両プラットフォームとの統合などの先進的なトレンドが製品革新を形作っています。
- 競争環境には、アイシン精機、アプティブ、ボッシュ、ブローゼ、デンソー、ジョンソン、キーレクトAG、マグナ、ヴァレオ、ZFフリードリヒスハーフェンなどの企業が含まれ、耐久性の向上と自動化効率に焦点を当てながら、コストとメンテナンスの制約に対処しています。
- 地域的には、北米が34%のシェアでリードし、次いでアジア太平洋が29%、ヨーロッパが28%で、これらの市場でのミニバン、商用バン、高級車の強い採用に支えられています。
市場セグメンテーション分析
機能別
自動車用パワースライドドア市場は手動および電動機能にセグメント化されており、電動セグメントは2024年に68%のシェアで市場を支配しています。そのリーダーシップは、快適性を重視した機能、高度な利便性システムの統合、および高級車や中級車での自動ドア技術の採用拡大によって推進されています。自動車メーカーは、乗客のアクセス性を向上させ、アンチピンチセンサーによる安全性を改善し、ハンズフリー操作をサポートするために、電動スライドドアを迅速に導入しています。技術的に進んだ車両への消費者の傾向の高まりと、ファミリー向けモデルでの応用の拡大が、電動システムの優位性をさらに強化しています。
- 例えば、KiaはCarnivalのスライド式サイドドアに「ワンタッチパワースライドドア」機能とハンズフリー操作機能を装備しており、閉じる際に抵抗が検出されると自動逆転システムがチャイムを鳴らします。
メカニズム別
メカニズムに基づいて、市場は電気システム、空気圧システム、ハイブリッドシステムに分類され、電気システムセグメントが2024年に57%のシェアで最大のシェアを占めています。その支配力は、高い信頼性、スムーズな操作制御、現代の自動車エレクトロニクスとの互換性によって促進されています。電気メカニズムは、エネルギー効率の向上、メンテナンスの必要性の削減、車両制御モジュールとのシームレスな統合を提供します。車両コンポーネントの電動化の進展、ハイブリッド車や電気自動車での使用の拡大、軽量で精密な駆動技術を好むOEMの傾向が、空気圧やハイブリッドの代替品に対する電気メカニズムの需要を引き続き推進しています。
- 例えば、トヨタのシエナモデルは、キック動作によるハンズフリー起動で、デュアルパワースライドサイドドアとリフトゲートを提供し、アクセス性と利便性を向上させています。
車両別
車両タイプに関しては、市場はミニバン、バン、大型SUV、バスにセグメント化されており、2024年にはミニバンが46%のシェアで市場をリードしています。この支配力は、家族や乗客の移動車両でスライドドアの採用が高いことに起因しており、乗り降りのしやすさ、キャビンへのアクセス性の向上、乗客の安全性の向上が重要な優先事項です。多目的車両の需要の増加、都市の移動ニーズの高まり、家族やグループの輸送の機能向上が、ミニバンにおけるスライドドアの強い存在感に寄与しています。OEMもこのセグメントでの利便性と市場の魅力を高めるために、パワースライドシステムの追加を強調しています。
主要な成長ドライバー
利便性と快適性機能の需要の高まり
現代の車両における快適性の向上と簡単なアクセスの需要は、自動車用パワースライドドア市場の主要な成長ドライバーです。消費者は、特にミニバンや大型SUVのような家族向け車両で、乗り降りを簡単にする利便性機能をますます重視しています。パワースライドドアは、ハンズフリー操作、アンチピンチ技術による安全性の向上、スムーズな機能を提供し、都市の移動ニーズに対応しています。自動車メーカーは、競争の激しいセグメントでモデルを差別化するために、これらのシステムを標準またはプレミアムアップグレードとして統合しています。急速な都市化、可処分所得の増加、車両の交換率の上昇、先進的なセンサー対応車両技術へのシフトが、採用をさらに促進しています。OEMが車内体験を自動化で向上させ続ける中、電動スライドドアの需要は加速するでしょう。
- 例えば、Kia Carnivalでは、スマートスライドドアのオートオープン機能が、車両の20インチ(50 cm)後ろに3秒以上立っているキーのフォブホルダーを検知し、ハザードランプを点滅させ、チャイムを鳴らしてから開きます。
電動化とスマートビークルアーキテクチャの採用拡大
車両の電動化とインテリジェントな自動車システムへの移行は、パワースライドドアの採用を大きく促進しています。電気自動車、ハイブリッドモデル、次世代のスマートカーは、デジタル車両アーキテクチャとシームレスに統合される電子制御システムにますます依存しています。パワースライドドアは、プログラム可能な操作、リモートアクセス、省エネ駆動、予測診断を高度な制御モジュールを通じてサポートします。ADAS、IoTベースの機能、接続されたエコシステムとの互換性は、自動車業界のデジタル化へのシフトと一致しています。EVメーカーが現代的なキャビンのアクセス性と未来的なデザインを強調する中、自動ドアの需要は強化されています。ライドシェアリングフリート、モビリティサービスプロバイダー、商業運営者も、安全性と運用の利便性を向上させるためにこれらの技術を採用し、市場拡大をさらに促進しています。
- 例えば、トヨタはハイブリッドシエナプラットフォームに、12ボルトシステムで動作する電子駆動スライドドアモーターを装備し、100以上の診断信号を処理する制御ECUにリンクしています。
プレミアムおよび高級車の浸透拡大
プレミアムおよび高級車セグメントの拡大も、自動車用パワースライドドア市場を牽引しています。高級車メーカーは、上質な快適パッケージや高級デザイン要素の一環として、自動ドアシステムをますます取り入れています。これらのドアは、静かな操作、先進的な安全性、個別設定を提供し、裕福な消費者にとって魅力的です。アジア太平洋地域、中東、北米での可処分所得の増加は、一般的にパワースライドドアを統合するプレミアムSUVやエグゼクティブミニバンの需要を押し上げています。企業のモビリティフリート、運転手付きのプレミアムシャトル、高級輸送サービスも採用の増加に寄与しています。自動車メーカーが高度な快適性と自動化機能を通じて車両を差別化する中、パワースライドドアは高級およびプレミアムラインアップ戦略で重要性を増しています。
主要なトレンドと機会
センサー技術とAI支援ドア制御システムの統合
市場を形成する主要なトレンドは、センサー技術、AI駆動の制御、スマートオートメーションをパワースライドドアシステムに統合することです。自動車メーカーは、ユーザーの利便性と安全性を向上させるために、レーダーセンサー、近接検知器、障害物認識モジュール、ジェスチャーベースのアクセス機能をますます採用しています。これらの技術は操作のインテリジェンスを強化し、AI診断を使用してドアの速度を調整したり、自動的に停止したり、予測メンテナンスチェックを実行したりすることを可能にします。業界が自律走行車や半自律走行車への移行を進める中、スマートアクセスシステムは次世代モビリティアーキテクチャの必須コンポーネントとなっています。スマートフォンベースのデジタルキー、接続された車両プラットフォーム、IoT対応コンポーネントの台頭は、先進的なスマートドアシステムの機会をさらに拡大しています。
- 例えば、BMWのデジタルキーPlusは、10センチメートル未満の精度で位置データを送信できる超広帯域(UWB)チップを使用しており、正確な近接ベースの自動ドア作動を可能にします。
商業モビリティと共有交通における利用拡大
商業モビリティプラットフォームと共有交通サービスは、パワースライドドアの展開に有望な機会を生み出します。ライドシェアリングの車両、都市シャトルバン、自律ポッド、企業輸送サービスは、その信頼性、使いやすさ、乗客の安全性の利点からこれらのシステムを好みます。パワースライドドアは高頻度の乗降サイクルをサポートし、手動介入を減らし、乗車効率を向上させます。これはモビリティオペレーターにとって重要な機能です。スマートシティの取り組みの増加と、ラストマイル接続のための電動バンの広範な採用に伴い、自動ドアは好まれる選択肢となっています。安全性の向上、高齢者や障害者の乗客へのアクセシビリティ、乗客体験の向上が商業モビリティネットワーク全体での需要をさらに強化しています。
- 例えば、Wabtec Corporationのトランジットバス用途向けのETOドアアクチュエータは、12–24 V DCで動作するモーターを使用し、1,000,000回の作動サイクルと600,000マイルのサービス距離に対応しています。
主要な課題
統合の高コストとメンテナンスの複雑さ
自動車用パワースライドドア市場の主な課題は、システム統合に必要な高度なコンポーネントに関連する高コストです。パワースライドドアは、高度なアクチュエータ、センサー、配線ハーネス、電子コントローラ、安全モジュールに依存しており、これらすべてが製造と設置の費用を増加させます。新興市場や予算車両セグメントは、コスト感度のためにこれらのシステムを避けることがよくあります。メンテナンスの複雑さも別の制約であり、修理には専門的な診断と熟練した技術者が必要です。制御モジュール、トラック、センサーの故障は、操作上の問題を引き起こし、ユーザーの信頼を低下させる可能性があります。アフターマーケットサービスの能力の限界と、OEMの独自技術が長期的なメンテナンスをさらに複雑にします。
極端な気候と過酷な使用条件での信頼性の問題
過酷な気候における環境感受性と性能の信頼性は、重大な課題を引き起こします。極寒の地域では、機構が凍結したり遅くなったりすることがあり、ほこりや砂の多い環境ではスライドトラックやセンサーの経路が妨げられる可能性があります。高湿度も電子部品に影響を与え、早期の摩耗や故障を引き起こす可能性があります。これらの問題は、商業車両や高使用頻度の車両にとって特に問題であり、操作の一貫性が重要です。過酷な条件での耐久性を確保するには、高度なシーリング、強化材料、耐候性のある電子システムが必要であり、これらすべてがシステムコストを増加させます。信頼性の懸念は、過酷な環境での顧客が電動ドアよりも従来の手動ドアを好むことにつながります。
地域分析
北アメリカ
北アメリカは、ミニバン、SUV、高級車での強力な採用により、2024年に自動車用パワースライドドア市場で34%のシェアを占めました。この地域は、利便性機能、高度な安全技術、自動車部品に対する消費者の高い嗜好から利益を得ています。主要な自動車メーカーは、ファミリー向けおよび高級モデルにパワースライドドアを統合し、市場浸透を強化しています。電気自動車の需要の増加と、接続されたモビリティへの投資の増加も採用を支えています。主要なOEMと技術サプライヤーの存在がイノベーションを加速させ、北アメリカをパワースライドドアシステムの主要市場として確固たる地位にしています。
ヨーロッパ
ヨーロッパは2024年に市場の28%を占め、強力な自動車製造基盤と高いプレミアム車両の採用に支えられています。地域の乗客の安全、インテリジェントモビリティ、厳しい規制基準への注力が、ミニバン、バン、ラグジュアリーSUVにおける自動スライドドアの統合を推進しています。ドイツ、フランス、イギリスは主要な貢献者であり、EV販売の増加と商業モビリティソリューションの進展に支えられています。プライベートおよび商業用フリートにおける自動化されたアクセシビリティ機能の需要の高まりがヨーロッパ全体での採用を促進し、地域の世界市場における戦略的重要性を強化しています。
アジア太平洋
アジア太平洋は2024年に29%の市場シェアを保持し、車両生産の拡大と技術的に進んだ乗用モデルの需要の高まりにより、最も成長が速い地域の一つとして浮上しています。中国、日本、韓国が採用をリードし、強力な製造エコシステムと急速な電化トレンドに支えられています。都市化の進展、消費者所得の改善、MPVや大型SUVの人気の高まりが自動スライドドアの需要を加速させています。地域のOEMは競争力を維持するためにスマートコンフォート機能を取り入れています。地域の拡大するEVセクターと商業モビリティネットワークが、堅調な長期成長を促進すると期待されています。
ラテンアメリカ
ラテンアメリカは2024年に5%の市場シェアを獲得し、企業、学校、シャトル輸送サービスでのミニバンやバンの使用増加により成長が支えられています。ブラジルとメキシコが地域の需要を牽引し、経済状況が徐々に改善し、都市のモビリティニーズが拡大しています。コスト感度が広範な採用を制限する一方で、中級SUVや商業用フリートにおける乗客の快適性と安全性向上の需要が増加しています。地域で新しい機能豊富なモデルを導入するOEMも市場拡大を支援しています。輸送セクターの徐々な近代化が今後数年間での採用を強化すると期待されています。
中東・アフリカ
中東・アフリカ地域は2024年に市場の4%を占め、UAEやサウジアラビアなどの市場でのプレミアムSUVやラグジュアリー乗用車の強い需要により推進されています。快適志向の機能に対する消費者の好みの高まりが、高級車セグメントでの採用を支えています。アフリカでは、都市のモビリティの成長と商業輸送フリートの拡大、特にバンやミニバスが中程度の採用を促進しています。過酷な気候条件が堅牢で耐久性のある自動化システムを必要とし、OEMの製品戦略に影響を与えています。経済の改善と先進的な車両モデルの利用可能性の増加が、地域全体での安定した市場成長を支えると期待されています。
市場セグメンテーション
機能別
- 手動
- パワー
メカニズム別
- 電気システム
- 空気圧システム
- ハイブリッドシステム
車両別
- ミニバン
- バン
- 大型SUV
- バス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車用パワースライドドア市場の競争環境は、ドアの自動化、安全性、利便性技術の向上に注力する主要な世界的自動車部品メーカーの強力な参加によって特徴付けられています。アイシン精機、ボッシュ、ブローゼ、デンソー、マグナ、ヴァレオ、アプティブ、ジョンソンエレクトリック、キーレクトAG、ZFフリードリヒスハーフェンなどの主要企業は、先進的な電気機械システム、センサー統合型作動技術、強力なOEMパートナーシップを通じて市場を支配しています。これらの企業は、信頼性の向上、システム重量の削減、エネルギー効率の向上を目指してR&Dに積極的に投資し、車両の電動化トレンドに対応しています。自動車メーカーとの戦略的な協力、地域生産施設の拡大、インテリジェントドア制御モジュールの開発が市場での存在感を強化します。サプライヤーがAIベースの安全機能の統合、商用モビリティフリートの耐久性の向上、電動SUV、ミニバン、高級車向けのシステムのカスタマイズに注力する中、競争が激化しています。この革新主導の環境は、市場の技術的方向性と成長軌道を形作り続けています。
主要プレイヤー分析
最近の動向
- 2025年4月、ブローゼグループ(ブローゼ)は、将来の電動車両アーキテクチャを目指したドアシステム、シートドライブ、熱管理、シャシーモーター用コンポーネントを含む多用途な48Vシステムソリューションを発表しました。
- 2025年4月、マグナはオート上海2025での展示革新の一環として「モジュラーSmartAccessパワードア」と称するものを発表し、パワースライド/パワードアアクセスにおけるシステムレベルの提供を示唆しました。
- 2023年3月、マグナインターナショナル社は、フェラーリ・プーロサングエの後部対向ドアに使用されるシステムであるSmartAccess™パワードアシステムを発表し、パワードアドライブユニット、シンチアクチュエータ付きSmartLatch™、市場初の統合Haptronik™ソフトウェアを含みます。
レポートのカバレッジ
この調査レポートは、機能、メカニズム、車両、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 自動車メーカーが新しい車両モデルに高度な快適性とアクセシビリティ機能を統合するにつれて、市場は拡大し続けるでしょう。
- 電気およびハイブリッド車の採用が増加することで、電子制御のパワースライドドアシステムの使用が増加します。
- プレミアムSUV、ミニバン、ラグジュアリーパッセンジャーカーの需要が高まることで、世界的な市場浸透が強化されます。
- センサー、AIベースの制御、スマートドア自動化の技術進歩により、製品の信頼性とユーザーの安全性が向上します。
- シャトルやライドシェアリングフリートを含む商業モビリティサービスは、効率のためにパワースライドドアをますます採用します。
- OEMは、車両性能を向上させ、電力消費を削減するために、軽量コンポーネントとエネルギー効率の高いメカニズムに焦点を当てます。
- 接続された車両エコシステムの拡大により、リモートおよびスマートフォンベースのドア制御機能が可能になります。
- 新興市場の経済状況の改善は、中価格帯車両セグメント全体での徐々な採用をサポートします。
- メーカーは、極端な環境での性能問題に対処するために、耐久性のある気候耐性メカニズムに投資します。
- アジア太平洋地域は、生産能力の増加と自動化機能に対する消費者の好みの高まりにより、主要な成長拠点としての地位を固めるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車パワースライドドア市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、自動車用パワースライディングドア市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車パワースライドドア市場のセグメントはどれですか?
自動車パワースライドドア市場の成長を促進している主な要因は何ですか?
自動車パワースライディングドア市場の主要企業はどこですか?
2024年に自動車パワースライディングドア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用パワースライドドア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用パワースライドドア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14.95 Billion → 2032: USD 42.65 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用パワースライドドア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用パワースライドドア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用パワースライドドア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用パワースライドドア市場市場の成長要因
- 3.3 自動車用パワースライドドア市場市場の抑制要因および課題
- 3.4 自動車用パワースライドドア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用パワースライドドア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用パワースライドドア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用パワースライドドア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用パワースライドドア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用パワースライドドア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用パワースライドドア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用パワースライドドア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用パワースライドドア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用パワースライドドア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用パワースライドドア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用パワースライドドア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用パワースライドドア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用パワースライドドア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用パワースライドドア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用パワースライドドア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用パワースライドドア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用パワースライドドア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用パワースライドドア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用パワースライドドア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
