
市場概要
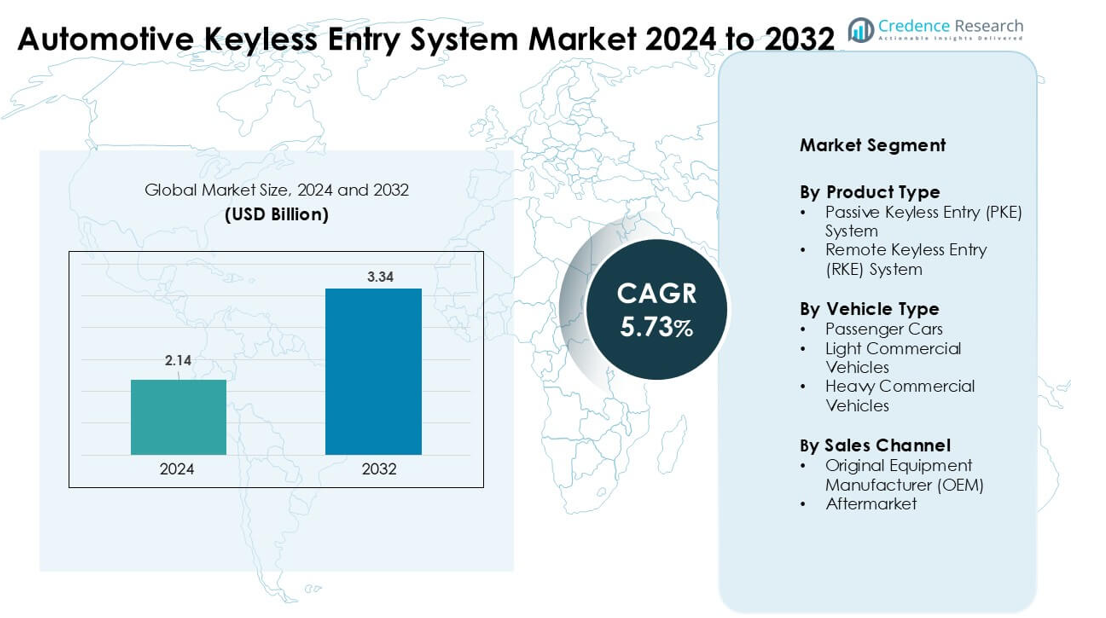
自動車キーレスエントリーシステム市場は2024年に21.4億米ドルと評価され、予測期間中に年平均成長率5.73%で成長し、2032年には33.4億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車キーレスエントリーシステム市場 サイズ 2024 | 21.4億米ドル |
| 自動車キーレスエントリーシステム市場、CAGR | 5.73% |
| 自動車キーレスエントリーシステム市場サイズ 2032 | 33.4億米ドル |
自動車キーレスエントリーシステム市場は、Robert Bosch GmbH、Valeo、Hyundai Mobis、Denso、ASSA ABLOY AB、三菱電機、3M Cogent、Alpha Electric、ELLA GmbH & Co.、Delphi Continental AGといった主要企業によって形成されています。これらの企業は、先進のPKEおよびRKEプラットフォーム、超広帯域セキュリティ機能、モバイルベースのデジタルキー、改良された暗号化通信モジュールを通じて競争しています。これらの企業のグローバル自動車メーカーとの強力なパートナーシップは、新しい車両プラットフォーム全体での大規模なOEM統合をサポートしています。北米は2024年に34%のシェアで主要地域として浮上し、接続車両の高い採用、強力なEV販売、スマートアクセス技術の需要増加によって牽引されました。
市場インサイト
- 自動車キーレスエントリーシステム市場は2024年に140億米ドルに達し、2032年には33.4億米ドルに達すると予測され、年平均成長率は5.73%です。
- 乗用車における快適性と防盗セキュリティの需要増加が強力な採用を促進し、PKEシステムは高い利便性と改善された認証により約62%のシェアを保持しています。
- デジタルキー技術、スマートフォン統合、UWBベースのセキュリティは、メーカーが接続されたソフトウェア中心のプラットフォームにシフトする中で重要なトレンドとして残っています。
- Robert Bosch GmbH、Valeo、Hyundai Mobis、Densoといった主要企業は、先進の暗号化、AIベースのアクセス制御、OEMパートナーシップを通じて競争力を強化していますが、高いシステムコストはエントリーレベルモデルでの制約となっています。
- 北米は2024年に34%のシェアで市場をリードし、アジア太平洋地域が約31%で続き、強力な車両生産によって支えられています。乗用車は車両タイプセグメントで約71%のシェアを占めています。
市場セグメンテーション分析:
製品タイプ別
パッシブキーレスエントリー(PKE)システムは2024年に製品タイプセグメントで約62%のシェアを占めました。利便性の向上と防盗保護の改善に対する需要の増加がこのリードを支えました。自動車メーカーは、近接センサーと暗号化通信モジュールの統合が進む中でPKEシステムを採用しました。リモートキーレスエントリー(RKE)システムも、コスト効果の高いワイヤレスリモコンを使用し続けるエントリーレベルモデルとして拡大しました。中級車両でのスマートフォブの広範な使用がPKEの成長を強化し、ソフトウェアのアップグレードと車両アクセスのパーソナライズが世界市場での採用をさらに推進しました。
- 例えば、コンチネンタルのパッシブアクセスソリューションは、超広帯域技術を統合して非常に精密な距離測定を可能にし、従来のRFベースのキーレスエントリーシステムと比較してリレー攻撃のリスクを大幅に低減します。
車両タイプ別
2024年には、乗用車が車両タイプセグメントで約71%のシェアを占めました。コンパクトカーや中型車の生産増加と、快適機能への強い需要がこのリードを支えました。メーカーが新しいプラットフォームにスマートアクセス技術を統合することで、マスマーケットカーでキーレスシステムが注目を集めました。軽商用車は、フリートセキュリティの向上ニーズにより採用が増加し、重商用車はテレマティクス連動のエントリーソリューションを導入しました。タッチフリーの車両アクセスに対する消費者の好みと、コネクテッドカーの普及拡大が市場のリーチを広げました。
- 例えば、デンソーはAES-128暗号化を実装し、–40°Cから+85°Cの自動車用動作温度に適合したOEMキーレスエントリーおよびイモビライザーモジュールを供給しており、世界の車両電子機器基準を満たしています。
販売チャネル別
2024年には、オリジナル・エクイップメント・マニュファクチャラー(OEM)が販売チャネルセグメントで約82%のシェアを占めました。自動車メーカーは、新車ラインに標準またはオプション機能としてキーレスエントリーシステムを装備しました。電子制御ユニットの強力な統合、通信モジュールの改善、およびプラットフォーム全体のデジタルキー機能がOEMの設置を増加させました。アフターマーケットセグメントは、所有者が古い車両をリモートアクセスキットやセキュリティアドオンでアップグレードすることで成長しました。デジタルキーの採用が増加し、モバイルエコシステムとの互換性が向上することで、OEM主導の需要が世界中で引き続き増加しています。
主要成長ドライバー
安全性と利便性機能への需要の高まり
高度な快適性と安全性機能への好みの高まりが、世界の車両プラットフォーム全体でキーレスエントリーシステムの強力な採用を促進しています。購入者は今や、ミッドレンジの車両でもシームレスなエントリー、プッシュボタンスタート、強化された盗難防止を期待しています。自動車メーカーは競争力を維持するために、新しいモデルにスマートキーの統合を拡大して対応しています。現代のシステムは、暗号化された無線信号、近接センサー、およびローリングコード技術を使用して不正アクセスを減少させます。このシフトは、乗用車と軽商用車の両方での普及率を高めるのに役立っています。車両盗難に対する意識の高まりも、安全なエントリーソリューションの需要を強化し、メーカーに多層認証と改善されたアクセス制御を採用させています。
- 例えば、ボッシュはBluetooth Low Energyと超広帯域通信を組み合わせたデジタルキーソリューションを提供しており、スマートフォンベースの安全な車両アクセスを可能にし、複数のOEM車両プラットフォームにわたるCar Connectivity Consortiumの基準に準拠しています。
急速な電動化とコネクテッドカーの拡大
電気自動車とコネクテッドカーのアーキテクチャの成長が、デジタルアクセスシステムの需要を押し上げています。EVメーカーは、プレミアムなユーザー体験の期待に合わせて、標準機能としてキーレスエントリーを含めています。テレマティクス、クラウドベースの認証、モバイルアプリとの統合がシステムの価値を高めます。デジタルキーは、リモートロック解除、車両位置追跡、個別のドライバープロファイルを可能にし、使いやすさを向上させます。IoTベースの自動車電子機器への投資の増加が採用を加速させ、車両が通信とセキュリティのためにスマートモジュールにますます依存するようになっています。オーバーザエアのアップデートも、ハードウェアの変更なしでのアップグレードを促進し、長期的なシステムの関連性を高めています。
- 例えば、2024年にKiaはNFC、Bluetooth Low Energy、超広帯域を使用して、選択された接続および電気モデル全体でスマートフォンをベースにしたパッシブロック、アンロック、および車両の始動を可能にするDigital Key 2.0を拡張しました。
高度なセンサーとセキュリティアルゴリズムの統合の高まり
自動車の安全規制とサイバーセキュリティの脅威の増加により、自動車メーカーは次世代のセンサーと暗号化を備えた改良されたキーレスシステムを採用するようになっています。最新のPKEおよびRKEプラットフォームは、超広帯域技術、生体認証、高周波通信を使用してリレー攻撃を防ぎます。センサーフュージョンは近接検出の精度を向上させ、誤作動を減らし、ユーザーの信頼を高めます。メーカーは、クローン作成、ハッキング、信号妨害を回避するためにアルゴリズムの改善に投資しています。これらの進歩は信頼性を高め、大衆市場の車両セグメント全体での採用をサポートします。標準化されたセキュリティフレームワークに対するサプライヤーの関心の高まりは、業界の成長をさらに強化します。
主要なトレンドと機会
デジタルキー技術とスマートフォン統合の成長
消費者がモバイルベースのアクセスソリューションを求める中、デジタルキー技術は主要なトレンドとして浮上しています。自動車メーカーは、アプリベースのエントリー、リモートスタート、スマートフォンにリンクされた個別のドライバー設定を提供しています。Bluetooth Low Energy、NFC、クラウド認証との統合により、ソフトウェア駆動のサービスに対する新たな収益機会が生まれます。共有モビリティフリートは、リモートオンボーディング、使用状況追跡、マルチユーザーアクセスをサポートするためにデジタルキーを使用しています。このトレンドはまた、サブスクリプションベースの機能をサポートし、自動車メーカーとサプライヤーにとって長期的な価値を高めます。
- 例えば、Thalesは、シームレスなアクセスと安全なIoT対応モビリティに対する需要により、車両OEMとスマートフォンメーカーによるデジタルキーソリューションの採用が増加していると報告しています。これは、Car Connectivity Consortiumの標準に沿っています。
超広帯域(UWB)と生体認証アクセス機能の拡大
UWBベースのシステムは、リレー攻撃のリスクを大幅に低減し、位置精度を向上させるため、勢いを増しています。高級車はますますUWBチップと安全なローカライゼーションを採用し、ユーザーの安全性を向上させています。指紋や顔認識を含む生体認証技術は、次世代のキーモジュールやデジタルキーアプリに登場しています。これらの進歩により、高度なセキュリティと個別のアクセス体験が可能になります。サプライヤーは、小型化されたセンサー、高速処理ユニット、AI駆動の認証に投資し、高級車と中級車カテゴリーでの新たな機会を創出しています。
- 例えば、Marquardtは、超広帯域、Bluetooth Low Energy、NFCを統合したモジュラー車両アクセスプラットフォームを開発し、安全なデジタルキー機能とスケーラブルな個別化を高級車と中級車プログラムに提供しています。
アフターマーケットにおけるレトロフィットシステムの需要増加
アフターマーケットでは、消費者が古い車両をスマートアクセスキットでアップグレードすることへの関心が高まっています。レトロフィットシステムは、工場出荷時のハードウェアを交換することなく、利便性とセキュリティを向上させます。サプライヤーは、予算を意識した購入者を引き付けるために、プラグアンドプレイモジュール、ユニバーサルワイヤーハーネス、リモートベースのキットを導入しています。いくつかの市場での車両年齢の上昇は、新車を購入することなく現代的な機能を求めるオーナーによってこのトレンドをサポートしています。
主要な課題
サイバーセキュリティのリスクと増加するリレー攻撃
犯罪者が信号増幅やリレー攻撃を利用してキーレスシステムを突破するため、サイバー脅威の増加が市場拡大の課題となっています。メーカーは消費者の信頼を維持するために、暗号化のアップグレード、UWB技術、マルチファクター認証に多額の投資を行わなければなりません。これらのセキュリティ要件は開発コストを増加させ、コストに敏感な車両セグメントでの採用を遅らせます。規制機関はより厳しいサイバーセキュリティの遵守を求めており、世界的なサプライヤーにとって複雑さを増しています。スマートフォン、車両モジュール、クラウドシステム間の安全な通信を確保することも依然として重要な課題です。
高いシステムコストと統合の複雑さ
センサー、アンテナ、ECU、ソフトウェアモジュールの複雑な統合が生産コストを増加させ、特に大量生産モデルにおいて顕著です。自動車メーカーは、機能豊富なシステムと車両価格の制約をバランスさせるプレッシャーに直面しています。キーレスプラットフォームは、電気アーキテクチャ、テストサイクル、規制基準との堅牢な互換性を必要とし、これがエンジニアリングの時間と費用を増加させます。これらの要因は、エントリーレベルの車両での採用を制限し、発展途上市場での大規模な展開を遅らせます。サプライヤーは、より広範な市場浸透をサポートするためにコスト効率を向上させ続ける必要があります。
地域分析
北アメリカ
北アメリカは2024年に約34%のシェアで自動車キーレスエントリーシステム市場をリードしました。乗用車や軽商用車における高度な安全機能の強力な採用が地域の優位性を支えました。自動車メーカーは中級およびプレミアムモデルにPKEおよびデジタルキーの統合を拡大しました。米国でのEV販売の増加は、接続されたアクセスシステムの需要をさらに押し上げました。盗難防止保護に関する規制の焦点が、暗号化通信とUWBベースのソリューションのより広範な使用を促しました。アフターマーケットのアップグレードも、従来のリモコンをスマートエントリーキットに置き換えるオーナーが増えたことで勢いを増し、地域全体での長期的な成長を強化しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、強力な車両接続基準と急速な電化が牽引しました。ドイツとフランスの自動車メーカーは、UWBと高度な暗号化を備えた高セキュリティのキーレスプラットフォームを統合しました。プレミアムおよびラグジュアリーブランドが生体認証およびデジタルキー機能を拡大する中で需要が増加しました。厳格な安全性とサイバーセキュリティ基準が、メーカーに認証レイヤーの強化を促しました。西ヨーロッパでのフリートの近代化の進展が、軽商用車での採用を後押ししました。快適さとスマートアクセス機能に対する消費者の好みが、OEMおよびアフターマーケットチャネルの両方でのシステム設置を促進し続けました。
アジア太平洋
アジア太平洋は2024年に約31%のシェアを占め、乗用車生産の拡大と可処分所得の増加に支えられました。中国、日本、韓国は、コネクテッドカーのメーカーが強く存在するため、採用をリードしました。自動車メーカーは、技術志向のバイヤーにアピールするために、中級モデルにもPKEシステムを提供しました。EVおよびハイブリッド車の成長が、新しいプラットフォームでのキーレスシステムの浸透を加速させました。インドおよび東南アジアでの大規模なアフターマーケット需要も、システムのアップグレードに寄与しました。車両のセキュリティとリモートアクセスの利便性に対する関心の高まりが、地域全体での市場拡大を強化し続けました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを獲得し、成長は中価格帯の車両におけるスマート機能の採用の増加によって促進されました。ブラジルとメキシコは、自動車メーカーが新しいモデルにRKEおよびエントリーレベルのPKEシステムを導入したため、地域市場をリードしました。車両の老朽化と追加のセキュリティ需要により、アフターマーケットの設置は依然として強力でした。コストに敏感なため、高度な機能の迅速な展開は制限されましたが、経済状況の改善と車両交換率の上昇が徐々な拡大を支えました。コネクテッドカー技術への露出の増加も、アプリベースのリモートアクセスツールの採用を促しました。
中東およびアフリカ
中東およびアフリカは2024年に約2%のシェアを占め、採用はプレミアムおよび輸入車セグメントに集中しました。湾岸諸国では、ラグジュアリーカーの強い需要により、PKEおよびデジタルキーシステムの浸透が高まりました。UAEとサウジアラビアでの自動車流通ネットワークの拡大がOEMの設置を支援しました。アフリカではコスト制約のため展開が遅れましたが、アフターマーケットのアップグレードにより都市市場での浸透が改善しました。盗難防止技術への関心の高まりと技術装備車両の輸入の増加が、地域の安定した成長を支えると期待されています。
市場セグメンテーション:
製品タイプ別
- パッシブキーレスエントリー(PKE)システム
- リモートキーレスエントリー(RKE)システム
車両タイプ別
- 乗用車
- 軽商用車
- 重商用車
販売チャネル別
- オリジナル機器メーカー(OEM)
- アフターマーケット
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車キーレスエントリーシステム市場は、Robert Bosch GmbH、Valeo、Hyundai Mobis、Denso、ASSA ABLOY AB、三菱電機、3M Cogent、Alpha Electric、ELLA GmbH & Co.、Delphi Continental AGなどの主要サプライヤー間で強い競争が特徴です。これらの企業は、先進的なPKEおよびRKEプラットフォーム、デジタルキー技術、超広帯域セキュリティ強化を通じてポートフォリオを拡大しています。自動車メーカーは、暗号化通信モジュール、近接センサー、モバイルベースの認証を車両ラインに統合するためにこれらのサプライヤーと提携しています。企業は、AI対応のアクセス制御、クラウド接続デジタルキー、サイバーセキュリティフレームワークに投資して、安全基準の高まりに対応しています。戦略的な動きには、研究開発費の支出、プラットフォームの標準化、異業種間のコラボレーション、ソフトウェア駆動の機能アップグレードが含まれます。グローバルプレーヤーは、OEMプログラムとアフターマーケットの需要をサポートするために、地域の生産とサプライチェーンを強化しています。
主要プレイヤー分析
- ロバート・ボッシュ GmbH
- ヴァレオ
- 現代モービス
- デンソー
- 三菱電機
- デルファイ コンチネンタル AG
最近の展開
- 2025年9月、IAAモビリティ2025(ミュンヘン)において、現代モービスは電動化、統合制御ソリューション、先進車内ユーザーエクスペリエンス(UX)に焦点を当てた未来のモビリティビジョンとコア技術ロードマップを発表しました。電動化が注目されましたが、ソフトウェア定義車両(SDV)やデジタルキー/キーレスエントリーのような機能を可能にする統合エレクトロニクスが、統合モビリティソリューション戦略の一環として強調されました。
- 2024年9月、現代モービスは、欧州自動車当局から包括的なサイバーセキュリティ認証を取得した初のアジアの自動車部品サプライヤーとなり、彼らの電子システムがデジタルキーやキーレスエントリーソリューションを含む可能性があることを示し、厳格な欧州のセキュリティ基準を満たしていることを示しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、車両タイプ、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場動向、規制シナリオ、技術革新についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- キーレスエントリーシステムは、新しい車両モデル全体でデジタルキープラットフォームとの統合が深まります。
- 超広帯域技術は、自動車メーカーがリレー攻撃に対する保護を強化するにつれて拡大します。
- スマートフォンベースのアクセスとクラウド認証は、接続された車両の標準機能になります。
- EVメーカーは、ユーザーエクスペリエンスを向上させるために高度なアクセスシステムの採用を増やします。
- バイオメトリック認証は成長し、指紋や顔認識による安全なエントリーを提供します。
- オーバーザエアアップデートは、ハードウェアの変更なしに継続的なセキュリティアップグレードをサポートします。
- 古い車両がレトロフィットスマートエントリーキットを採用するにつれて、アフターマーケットの需要が高まります。
- 自動車メーカーは、アクセス制御をドライバープロファイルや個別のキャビン設定と統合します。
- サイバーセキュリティフレームワークは強化され、サプライヤーに暗号化と認証レイヤーの強化を促します。
- 自動車OEMとテック企業のパートナーシップは、キーレスアクセスエコシステムの革新を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車キーレスエントリーシステム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、自動車キーレスエントリーシステム市場はどの程度の年平均成長率で成長すると予測されていますか?
自動車キーレスエントリーシステム市場の成長の主要な要因は何ですか?
自動車キーレスエントリーシステム市場において、アプリケーション別の主要なセグメントはどれですか?
自動車キーレスエントリーシステム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用キーレスエントリーシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用キーレスエントリーシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.14 billion → 2032: USD 3.34 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用キーレスエントリーシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用キーレスエントリーシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用キーレスエントリーシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用キーレスエントリーシステム市場市場の成長要因
- 3.3 自動車用キーレスエントリーシステム市場市場の抑制要因および課題
- 3.4 自動車用キーレスエントリーシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用キーレスエントリーシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用キーレスエントリーシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用キーレスエントリーシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用キーレスエントリーシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用キーレスエントリーシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用キーレスエントリーシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用キーレスエントリーシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用キーレスエントリーシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用キーレスエントリーシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用キーレスエントリーシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用キーレスエントリーシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用キーレスエントリーシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用キーレスエントリーシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用キーレスエントリーシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用キーレスエントリーシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用キーレスエントリーシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用キーレスエントリーシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用キーレスエントリーシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用キーレスエントリーシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
