
市場概要
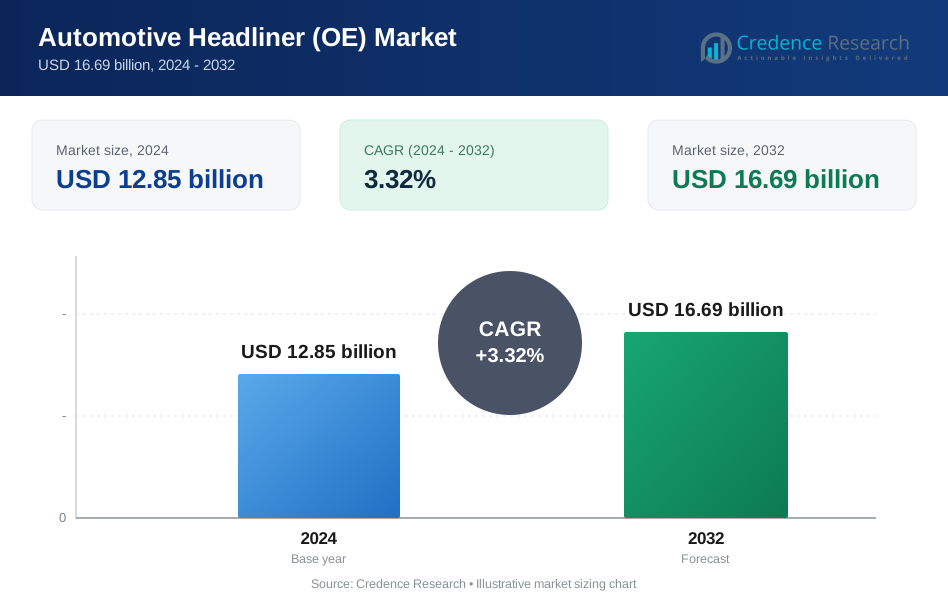
自動車ヘッドライナー(OE)市場は2024年に128.5億米ドルと評価され、予測期間中に年平均成長率3.32%で成長し、2032年には166.9億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 貧血治療薬市場規模 2024 | 128.5億米ドル |
| 貧血治療薬市場、CAGR | 3.32% |
| 貧血治療薬市場規模 2032 | 166.9億米ドル |
自動車ヘッドライナー(OE)市場は、Freudenberg Performance Materials、Lear Corporation、Harodite Industries、Motus Integrated Technologies、Atlas Roofing Corporation、IAC Group、Grupo Antolin、Howa-Tramico、Adient plc、Industrialesusd S.p.A.などの主要企業によって牽引されています。これらの企業は、先進的な軽量材料、改良された音響ラミネート、自動化された製造システムを通じて、大規模なOEMプログラムをサポートし、地位を強化しています。世界的な自動車メーカーとの戦略的な協力により、地域供給ネットワークを拡大し、製品のカスタマイズを強化しています。アジア太平洋地域は、2024年に約39%のシェアを占め、高い車両生産、EVの採用増加、ヘッドライナー製造の強力な現地化によって支えられました。
市場の洞察
- 自動車ヘッドライナー(OE)市場は2024年に128.5億米ドルに達し、2032年には166.9億米ドルに達すると予測され、年平均成長率3.32%で成長しています。
- キャビンの快適性向上とNVH制御の需要増加が、2024年に46%のシェアを持つフォームバッククロスの採用を促進しています。
- トレンドには、軽量複合材料の使用増加、アンビエントライティングモジュールの統合、EVプラットフォームにおける持続可能なヘッドライナーマテリアルの拡大が含まれます。
- 主要企業は自動化、材料革新、OEMパートナーシップに注力しており、Freudenberg Performance MaterialsやLearなどの企業が競争力を強化するために多層音響システムを進化させています。
- アジア太平洋地域は2024年に39%のシェアを占め、高い乗用車生産量に支えられ、中国とインドでの強力な採用によりコンパクト車が約34%のシェアを持つセグメントをリードしました。
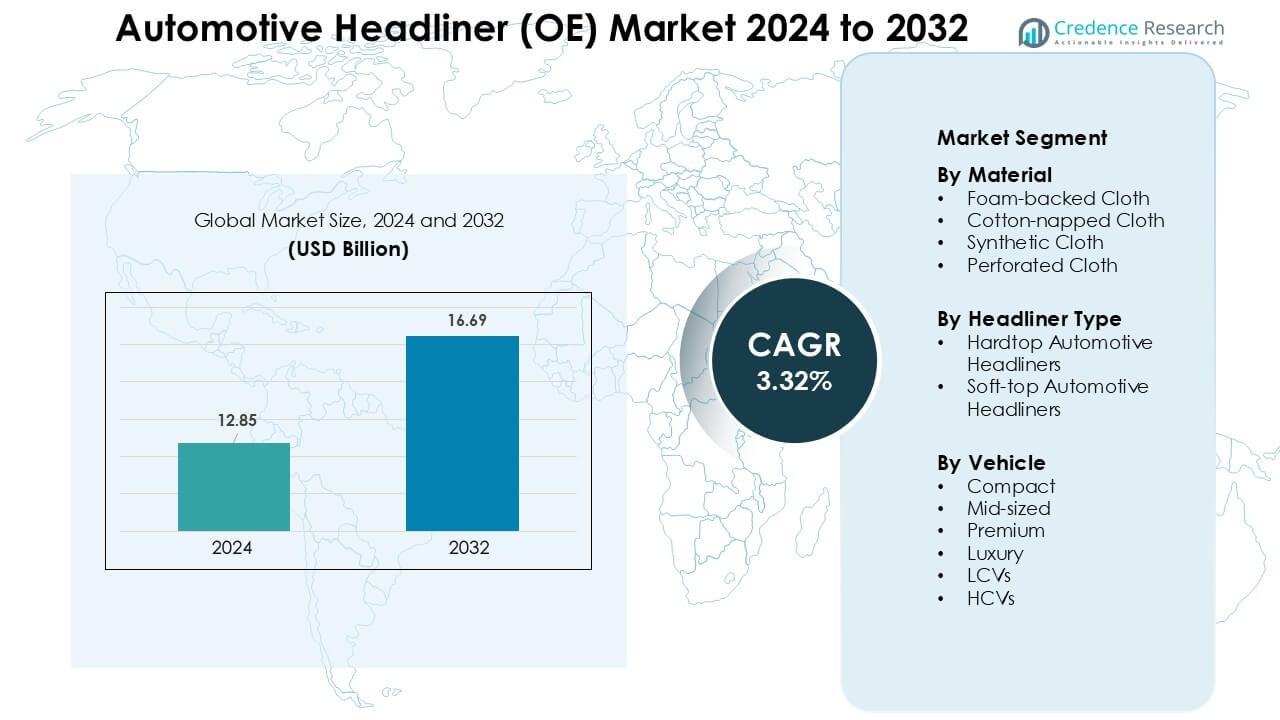 市場セグメンテーション分析:
材料別
フォームバッククロスは、乗用車や軽商用車での強力な使用により、2024年に材料セグメントで約46%のシェアを占めました。自動車メーカーは、フォーム層がキャビンの断熱性を向上させ、振動を軽減するため、この材料を好みました。OEMが中型およびコンパクトモデルの内装快適性を向上させるにつれて需要が増加しました。合成クロスは耐久性の向上により着実に支持を得ており、コットンナップクロスはコスト重視のトリムでニッチな地位を保持しています。パーフォレートクロスは高級車で進化しましたが、フォームバッククロスはコスト、快適性、音響制御のバランスを取るため、依然として優位に立っています。
- 例えば、Covestro は自動車内装用ポリウレタンフォームの世界的な供給者であり、同社の PU フォームカーシートソリューションは、シート、ヘッドライナー、インストルメントパネルなどに使用されており、PU フォームは騒音や振動を抑え、熱を絶縁し、快適さを向上させると報告しています。
ヘッドライナーの種類別
ハードトップ自動車用ヘッドライナーは、2024 年にコンパクト、中型、SUV モデル全体での広範な設置に支えられ、約 71% のシェアでセグメントをリードしました。この構造は、優れた剛性、熱安定性を提供し、配線ハーネス、エアバッグ、照明モジュールとの統合が容易でした。OEM は、都市市場での騒音や振動の基準の高まりに対応するためにハードトップデザインを採用しました。ソフトトップヘッドライナーは、コンバーチブルや特殊車両で成長しましたが、生産コストが高く、世界的なボリュームが低いため、採用は限定的でした。ハードトップデザインは、大衆モデルに適合するため、明確なリーダーシップを維持しました。
- 例えば、業界レポートによると、ファブリックセグメントが最大の市場シェアを持ち、その支配的な地位を維持すると予測されています。ソフトトップ、フォームバッククロスヘッドライナーは、美観、機能性、コスト、軽量化の優れたバランスを提供するため、広く使用されています。
車両別
コンパクト車両は、アジア太平洋地域とヨーロッパでの高い生産量により、2024 年に約 34% のシェアで車両セグメントを支配しました。購入者は、ランニングコストが低く、燃費が良いコンパクトモデルを好み、OEM はこれらの車に快適性と騒音制御のための改良されたヘッドライナーを装備しました。中型車とプレミアム車は、ブランドが軽量複合材と優れた音響層を追加したため、安定した成長を遂げました。高級車、LCV、および HCV は耐久性のあるヘッドライナーの需要が高まりましたが、コンパクト車両は大衆市場の規模のためにリードを維持しました。
主要な成長ドライバー
キャビンの快適性と NVH パフォーマンスの向上に対する需要の高まり
自動車メーカーは、キャビンの断熱性を向上させることに重点を置き、先進的なヘッドライナーマテリアルの需要を強化しました。購入者は、静かなインテリア、強力な音響吸収、改善された温度制御を備えた車両を好み、OEM は熱フォーム層と複合ラミネートをアップグレードしました。コンパクトカーと中型車は、以前はプレミアム車両でのみ見られた快適性の期待に応えるため、改良された NVH パッケージを採用しました。都市の運転条件も騒音への露出を高め、メーカーは振動減衰に優れた多層ヘッドライナーを統合しました。OEM はさらに、車両の重量を減らしながら音響強度を維持する軽量材料に投資しました。これらの強化は、燃費目標をサポートし、電動モデルの拡大を促進しました。快適性、静かなキャビン、材料革新への総合的な推進は、アップグレードされたヘッドライナーを世界の自動車プラットフォーム全体の主要なインテリアコンポーネントとして位置付けました。
- 例えば、自動車用音響断熱ソリューションのサプライヤーである Tecman は、軽量スクラムと音響フォームを組み合わせた多層ラミネートヘッドライナーマテリアルを提供しており、モーターやインバーターからの高周波ノイズがより顕著になる電気およびハイブリッド車向けに特別に設計されています。
新興市場における乗用車生産の成長
インド、中国、インドネシア、メキシコなどの新興市場では、乗用車の生産が好調で、ヘッドライナーの需要が増加しました。所得の増加により初めて車を購入する人が増え、コンパクトおよび中型セグメントが拡大しました。政府は地元製造を奨励するインセンティブを導入し、OEMは工場の生産能力を拡大し、内装の仕上げを強化した地域モデルを発売しました。サプライヤーは、ヘッドライナーモジュールの迅速な納品を確保するために、組立工場の近くに拠点を拡大しました。SUVの人気が高まる中、これらのモデルはより大きく耐久性のあるヘッドライナー構造を必要とし、ボリュームを支えました。自動車メーカーはまた、地域ごとの気候変動に合わせて素材をカスタマイズし、耐湿性や耐熱性のあるヘッドライナーの使用を増やしました。この生産の成長は、複数の価格セグメントにわたるOEヘッドライナーの持続的な需要パイプラインを生み出しました。
- 例えば、2024年の世界データによると、世界全体の車両生産台数は9200万台を超えました。
軽量で持続可能な内装素材へのシフト
自動車ブランドは、排出基準と持続可能性の目標を満たすために、軽量基材やリサイクル繊維の使用を加速しました。フォーム裏地付き布や複合ラミネートが人気となり、車両の重量を減らしながら構造強度を保持しました。OEMは、エコフレンドリーなヘッドライナーソリューションのために、麻、ジュート、ケナフなどの天然繊維強化材を探求しました。ヨーロッパや北アメリカの規制は、リサイクル可能な材料の使用とキャビン内のVOC排出の削減を奨励しました。サプライヤーは、循環設計をサポートするためにバイオベースの接着剤や軽量フォームの配合に投資しました。電気自動車へのシフトは、走行距離を延ばすために軽量で構造的に安定したヘッドライナーの必要性をさらに強めました。この持続可能性を重視した移行は、革新的な素材サプライヤーに新たな機会を創出しました。
主要なトレンドと機会
電子機器と高度な機能モジュールの統合
OEMは、埋め込み型照明、センサー、マイク、配線ハーネスをサポートする多機能ヘッドライナーを採用しました。パノラマサンルーフのアーキテクチャやスマートキャビンのコンセプトにより、より強力でモジュール式のヘッドライナーシェルが必要とされました。音声制御システムやアンビエントライティングパッケージは、埋め込み型マウントや耐熱ゾーンを備えた精密成形ヘッドライナーを必要としました。高度なドライバーモニタリングシステムやキャビンセンサーは、統合された電子機器の機会を広げました。自動車メーカーはまた、薄膜照明やプリント回路を探求し、機能性を向上させながらバルクを削減しました。EVがスマートインテリアや接続機能を追加する中、サプライヤーはプラグアンドプレイ統合をサポートするモジュール式ヘッドライナーアセンブリにシフトしました。このトレンドは、ヘッドライナーを装飾的な表面だけでなく、機能的な電子プラットフォームとして位置づけました。
- 例えば、最近の業界分析によると、現代のヘッドライナーは、照明、マイク、アンテナ、エアバッグ展開メカニズムを収容する多機能構造に進化しており、OEMは音声コマンドマイク、キャビンセンサー配線、アンビエントライティングをヘッドライナーアセンブリに統合することができます。
EVとプレミアムインテリアアップグレードの拡大
電気自動車はOEMに対し、静かなキャビンと改善された素材品質を備えたインテリアの再設計を促し、プレミアムヘッドライナーへの新たな需要を生み出しました。EVプラットフォームは、モーター音と道路音をバランスさせるために、より良い音響吸収を必要としました。プレミアムトリムは、キャビンの美観を高めるために、スエード仕上げ、穴あき布、複合素材の裏地を採用しました。自動車メーカーはまた、カスタマイズ可能なインテリアテーマに投資し、ステッチパターンやソフトタッチ素材の使用を促進しました。共有モビリティサービスの成長は、高使用に耐える耐久性と防汚性のあるヘッドライナーをさらに奨励しました。中国、ヨーロッパ、米国での高級EVの台頭は、先進的な軽量複合材や環境に優しい裏地を提供するサプライヤーにとっての機会を開きました。
- 例えば、AutoneumのHybrid-Acoustics ECO+ヘッドライナーシステム(その広範なインテリア製品ラインの一部)は、音響性能を大幅に向上させる多層PETベースの複合構造を使用しており、従来のソリューションより最大50%軽量化することで、電気自動車の走行距離を伸ばすことに貢献します。
ヘッドライナー製造の現地化と自動化
OEMは物流コストを削減し、地域の製造ポリシーに対応するために現地調達を増やしました。サプライヤーは、一貫性を向上させ、廃棄物を削減するために、熱成形、ラミネーション、カットの自動生産ラインを設置して応えました。大量生産モデルは、バッチ間で安定した品質を提供するために、ロボットトリミングと接着剤の適用に依存しました。現地化はまた、熱帯市場向けの湿気に強いヘッドライナーなど、地元の気候ニーズに合った素材の革新を促しました。自動化された工場は、納期を短縮し、OEMのためのジャストインタイム在庫をサポートしました。この地域化と自動化された生産へのシフトは、既存および新しいサプライヤーにとって強力な成長機会を開きました。
主要な課題
原材料価格の変動とサプライチェーンの混乱
ポリウレタンフォーム、ポリエステル生地、接着剤、複合基材のコストの変動は、サプライヤーに不確実性をもたらしました。多くの原材料は石油化学原料に依存しており、地政学的な出来事やエネルギー市場の変動により価格が変動しました。世界的な物流の遅延後のサプライチェーンの混乱は、材料の入手可能性にさらに影響を与え、OEMは調達計画を調整せざるを得ませんでした。ティア1サプライヤーは、品質を維持しながら上昇する入力コストを管理する圧力に直面し、しばしば利益率を削減しました。天候関連の混乱や貿易制限も、特殊な生地や樹脂の出荷を遅らせました。これらの要因は、特に安定した材料供給に依存する大量生産モデルにとって調達の課題を生み出しました。
技術的複雑性の増加とコンプライアンス要件
現代のヘッドライナーは、より高い精度、より厳しい公差、電子システムとの互換性を必要とし、生産の複雑さを増しました。OEMは厳しい耐火性、VOC排出、衝突安全性の要件を課し、材料の選択肢を制限しました。新しい工具や製造プロセスに投資するサプライヤーは、高い資本コストに直面しました。センサーや配線の統合は、熱損傷、振動問題、またはフィットメントエラーを防ぐために高度なエンジニアリングを必要としました。プレミアムおよびEVモデルは、スケールでの組み立てが難しい多層構造を要求しました。さまざまな世界的な規制に対応することは、設計とテストのタイムラインを延ばしました。この複雑さは、小規模なサプライヤーにとって課題となり、継続的な技術アップグレードの必要性を増しました。
地域分析
北米
北アメリカは2024年に自動車ヘッドライナー(OE)市場で約27%のシェアを占め、SUV、ピックアップ、プレミアム車の強力な生産に支えられました。米国とカナダの自動車メーカーは、快適性の期待の高まりに応えるために、改良された音響制御を備えた軽量ヘッドライナーを採用しました。主要なOEMは、EVのインテリアをサポートするために材料仕様をアップグレードし、熱的に安定し振動に強いラミネートの需要を押し上げました。この地域では、キャビンの質を向上させるために、複合材裏打ちおよびフォーム裏打ちの布材の使用も拡大しました。現地生産と自動化への投資が、主要な車両プラットフォーム全体での供給の信頼性をさらに強化しました。
ヨーロッパ
ヨーロッパは2024年に約25%のシェアを占め、先進的なインテリア素材の高い採用と軽量ヘッドライナーソリューションを促進する厳しい排出基準によって推進されました。ドイツ、フランス、イタリア、イギリスは、複合ラミネート、環境に優しい生地、低VOC接着剤で革新をリードしました。プレミアム自動車メーカーは、ラグジュアリーモデルのキャビン美観を高めるために、穴あきやスエード調のヘッドライナーの使用を拡大しました。EV生産の成長は、道路やモーターの騒音に対抗するためのより良い音響絶縁材の需要を支えました。強力な研究開発投資と確立されたティア1サプライヤーが、ヨーロッパが高スペックヘッドライナーの主要市場としての地位を維持するのを助けました。
アジア太平洋
アジア太平洋は、2024年に約39%のシェアを占め、中国、インド、日本、韓国での大規模な車両生産に支えられて市場を支配しました。コンパクトカーと中型車の高い需要が、コスト効率とキャビンの快適性向上のためにフォーム裏打ちの布製ヘッドライナーの設置を促進しました。地域のOEMは施設を拡大し、輸出需要の増加に対応するために自動化された熱成形技術を採用しました。電気自動車とプレミアムトリムの成長が、先進的な材料と多層音響ヘッドライナーの使用を加速させました。中産階級の採用の増加と強力な現地化政策が、アジア太平洋を最も成長の早い地域としてさらに強化しました。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでの車両生産の緩やかな成長に支えられ、2024年に約6%のシェアを獲得しました。自動車メーカーは、コンパクトカーと中型車向けに合成およびフォーム裏打ちの布などのコスト効果の高いヘッドライナーマテリアルに注力しました。OEMがNVH性能を向上させた内装を刷新したことで需要が増加しました。地元のサプライヤーは、納期を短縮し輸入依存を減らすために生産能力を拡大しました。経済の変動が高級素材の採用を制限しましたが、地域の組立工場の着実な拡大が継続的なヘッドライナーの需要を支えました。
中東・アフリカ
中東・アフリカ地域は、南アフリカ、モロッコ、新興の湾岸市場での車両組立作業の増加により、2024年に約3%のシェアを占めました。SUVと軽商用車が需要を支配し、極端な温度に耐える耐久性のある耐熱ヘッドライナーマテリアルの使用を促しました。政府は地域の製造を促進し、OEMが地域調達に投資することを奨励しました。GCC諸国でのプレミアム車の販売が、断熱性を強化した高品質ヘッドライナーの採用を促進しました。市場規模は小さいままでしたが、現地生産の徐々な拡大と移動ニーズの高まりが安定した成長を支えました。
市場セグメンテーション:
材料別
- フォーム裏打ち布
- 綿起毛布
- 合成布
- 穴あき布
ヘッドライナータイプ別
- ハードトップ自動車ヘッドライナー
- ソフトトップ自動車ヘッドライナー
車両別
- コンパクト
- 中型
- プレミアム
- ラグジュアリー
- LCV
- HCV
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車ヘッドライナー(OE)市場は、Freudenberg Performance Materials、Lear Corporation、Harodite Industries、Motus Integrated Technologies、Atlas Roofing Corporation、IAC Group、Grupo Antolin、Howa-Tramico、Adient plc、Industrialesusd S.p.A.などの主要企業によって形成されています。これらの企業は、現代のインテリアデザインをサポートする軽量複合材、フォームバックラミネート、環境に優しいファブリックを含む素材ポートフォリオを拡大しました。サプライヤーは、OEMの一貫したフィットメントとNVH性能向上の要件を満たすために、自動熱成形、ロボットトリミング、精密ラミネーションシステムに投資しました。グローバルな自動車メーカーとのパートナーシップは供給の安定性を強化し、EVの成長は高度な音響および耐熱ヘッドライナーの開発を促進しました。多くの企業は、物流コストを削減し、ジャストインタイムの納品モデルをサポートするために地域の製造拠点を強化しました。リサイクル可能な基材や多層構造の継続的な革新は、企業が競争力を維持し、グローバルな持続可能性目標に合わせるのに役立ちました。
主要プレイヤー分析
- フロイデンベルグ・パフォーマンス・マテリアルズ
- リア・コーポレーション
- ハロダイト・インダストリーズ
- モータス・インテグレーテッド・テクノロジーズ
- アトラス・ルーフィング・コーポレーション
- IACグループ
- グルーポ・アンチョリン
- ホーワ・トラミコ
- アディエントplc
- インダストリアレスウッドS.p.A.
最近の展開
- 2025年に、ホーワ・トラミコはフィブロラインと共に、新しい溶剤フリーの乾式含浸車用ヘッドライナーを完全な工業生産に移行し、より軽量でリサイクル可能なOEMルーフシステムを目指しています。
- 2025年6月、ファウェイ・アディエントは、座席およびインテリアトリム製造の能力を向上させ、コストを削減するために、LectraのVectorAutomotive iP9デジタルカッティングソリューションを採用し、アディエントの軽量ヘッドライナーおよびインテリアモジュールを世界のOEMに供給することをサポートしています。
- 2025年5月、リア・コーポレーションは2025年第1四半期の業績を報告し、オートメーション、フットプリント最適化、新しいビジネスの獲得への投資を再確認しました。これらの動きは、ヘッドライナー/オーバーヘッドシステムに密接に関連するサーマルコンフォートおよびインテリアコンポーネントの能力を支えています。
レポートのカバレッジ
この調査レポートは、材料、ヘッドライナーの種類、車両、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、EVの効率目標をサポートするために、より軽量な多層材料にシフトします。
- OEMは、持続可能性目標を達成するために、リサイクルおよびバイオベースのファブリックの採用を増やします。
- 照明、センサー、マイクを組み込んだスマートヘッドライナーの使用が広がります。
- 熱成形およびトリミングの自動化が拡大し、品質向上と廃棄物削減を図ります。
- 高級車は、スエードのような素材や高度な音響ヘッドライナーの需要を牽引します。
- OEMが迅速な納品のために調達を現地化するにつれて、地域の製造拠点が拡大します。
- 改善されたNVH性能要件が、サプライヤーに高密度フォーム層の開発を促します。
- パノラマルーフや大きなガラスエリア用に設計されたヘッドライナーが一般的になります。
- 材料の革新が、極端な気候市場向けの耐熱性と耐久性を目指します。
- OEMとティア1サプライヤーの間の協力が強化され、モジュラーヘッドライナーの統合が進みます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車ヘッドライナー(OE)市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、自動車ヘッドライナー(OE)市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った自動車用ヘッドライナー(OE)市場セグメントはどれですか?
自動車ヘッドライナー(OE)市場の成長を促進している主な要因は何ですか?
自動車ヘッドライナー(OE)市場の主要企業はどこですか?
自動車用ヘッドライナー(OE)市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車ヘッドライナー(OE)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車ヘッドライナー(OE)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 12.85 billion → 2032: USD 16.69 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車ヘッドライナー(OE)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車ヘッドライナー(OE)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車ヘッドライナー(OE)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車ヘッドライナー(OE)市場市場の成長要因
- 3.3 自動車ヘッドライナー(OE)市場市場の抑制要因および課題
- 3.4 自動車ヘッドライナー(OE)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車ヘッドライナー(OE)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車ヘッドライナー(OE)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車ヘッドライナー(OE)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車ヘッドライナー(OE)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車ヘッドライナー(OE)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車ヘッドライナー(OE)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車ヘッドライナー(OE)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車ヘッドライナー(OE)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車ヘッドライナー(OE)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車ヘッドライナー(OE)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車ヘッドライナー(OE)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車ヘッドライナー(OE)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車ヘッドライナー(OE)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車ヘッドライナー(OE)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車ヘッドライナー(OE)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車ヘッドライナー(OE)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車ヘッドライナー(OE)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車ヘッドライナー(OE)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車ヘッドライナー(OE)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
