
市場概要
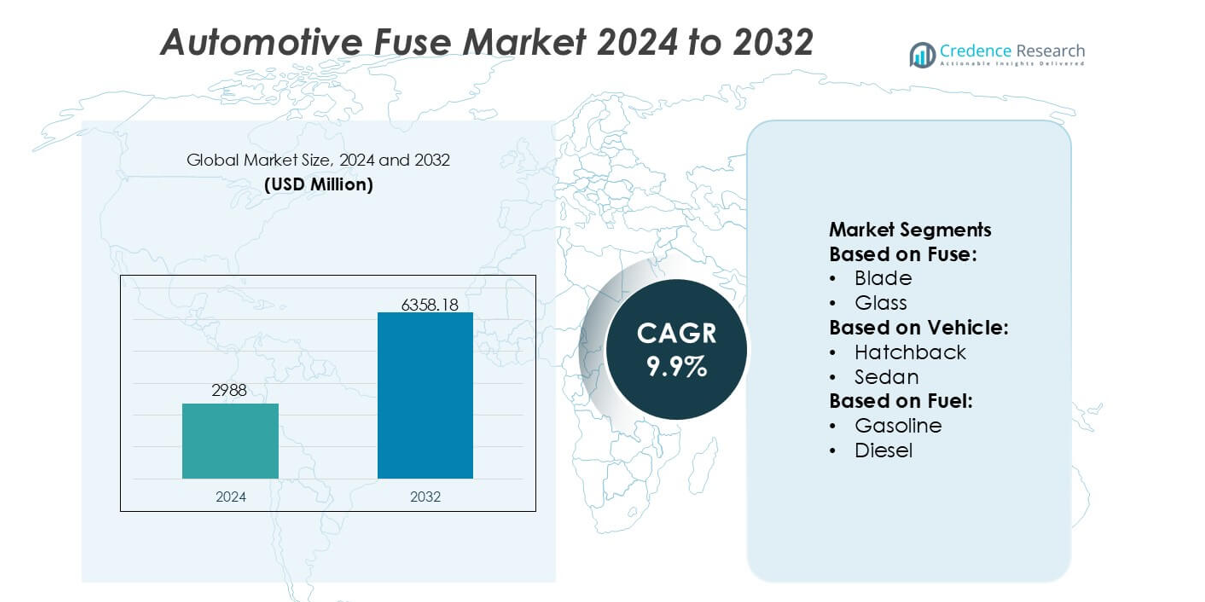
自動車用ヒューズ市場の規模は2024年に2988百万米ドルと評価され、2032年までに6358.18百万米ドルに達すると予測されており、予測期間中のCAGRは9.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の自動車用ヒューズ市場規模 | 2988百万米ドル |
| 自動車用ヒューズ市場、CAGR | 9.9% |
| 2032年の自動車用ヒューズ市場規模 | 6358.18百万米ドル |
自動車用ヒューズ市場は、車両の電力アーキテクチャの複雑化に対応するためにポートフォリオを拡大し続ける、集中化されたグローバルな電気・電子機器メーカーによって支えられています。これらの企業は、高電圧保護、小型化されたヒューズブロック、EVやADAS搭載プラットフォームに適した高速作動ソリューションの進歩を通じて競争力を強化しています。彼らの戦略は、R&D投資、OEMとのパートナーシップ、システムの信頼性を向上させるためのスマート診断機能の統合を重視しています。地域的には、北米が市場をリードしており、成熟した自動車製造、先進的な安全技術の強力な採用、主要な自動車拠点における電気自動車プラットフォームの急速な拡大によって34%の正確なシェアを持っています。
市場の洞察
- 自動車用ヒューズ市場は2024年に2988百万米ドルに達し、2032年までに6358.18百万米ドルに達すると予測されており、9.9%のCAGRを示し、先進的な車両保護システムへの強い需要を反映しています。
- 乗用車および商用車の電動化の進展により、高電圧および高速作動ヒューズの採用が促進され、OEMがEVプラットフォームやADAS統合にシフトすることを支援しています。
- 小型化、スマート診断ヒューズ設計、固体保護のトレンドが製品革新を形作り、メーカーは電力密度の高いアーキテクチャの信頼性を向上させています。
- 市場の成長は、熱管理の課題、次世代固体システムとの互換性の制限、ヒューズの性能と生産に影響を与える原材料の供給の変動などの制約に直面しています。
- 北米は34%の市場シェアを持ち、ブレードヒューズが自動車の電気回路で最も使用されているセグメントとして支配的であり、標準化された設計と世界の車両フリートへの広範な統合によって推進されています。
市場セグメンテーション分析:
ヒューズ別
ブレードヒューズは、そのコンパクトな形状、低い交換コスト、そして現代の乗用車や商用車との広範な互換性により、車用ヒューズ市場で支配的なシェアを持っています。OEMは、電気配線の効率化、迅速な組立統合、過電流イベントに対する安定した保護をサポートするため、ブレード形式を好みます。車両アーキテクチャがより高い回路密度を採用するにつれて、信頼性が高くサービスが容易なヒューズレイアウトの需要がさらに高まります。EVヒューズは高電圧パワートレインの急速な拡大に伴い勢いを増していますが、ブレードヒューズは世界的な製造プラットフォームで依然として主要な選択肢です。
- 例えば、Bel Fuse Inc.は、高電圧アプリケーション向けに特別に設計された自動車用およびEVヒューズを提供しており、0AKKシリーズのスタッドマウントEV/eモビリティヒューズは最大1000 VDCおよび63 Aから350 Aの電流容量に対応し、電動パワートレインのジャンクションボックスやバッテリーパックでの強力な過負荷および短絡保護を可能にしています。
車両別
乗用車は、先進的な電子機器、インフォテインメントモジュール、ADASシステム、高負荷の補助コンポーネントの広範な採用に支えられ、車両別セグメンテーションで最大のシェアを占めています。乗用車の中でも、SUVは電気配線の需要が高く、世界的な生産の急成長により主要なサブセグメントを形成しています。軽商用車もまた、テレマティクス、安全システム、接続されたパワーモジュールを備えたフリートの近代化に伴い、高容量ヒューズの使用が増加しています。車両カテゴリー全体での電化の進展は、安定した回路保護の重要性を強化し、新世代の自動車プラットフォームにおけるヒューズの展開を強化しています。
- 例えば、Rockwell AutomationのAllen-Bradley E300電子過負荷リレーは、自動車OEMによって電力配分および保護アセンブリで使用されています。
燃料別
ガソリン車は、依然として世界の車両生産の最大シェアを占め、複数のヒューズカテゴリーを必要とする広範な電気アーキテクチャを維持しているため、燃料タイプ別セグメンテーションで支配的です。新興市場および先進市場での広範な採用は、安定したヒューズ消費を支えています。しかし、全電動車両は、高電圧バッテリー、トラクションインバーター、DC急速充電システムの統合により、最も急速に成長しているサブセグメントを形成しており、これには先進的なEV専用ヒューズが必要です。ハイブリッド車は、デュアルパワートレインレイアウトを通じてヒューズ需要をさらに拡大し、FCEVは水素システムの安全要件に合わせた特別な保護ニーズを導入しています。
主要成長要因
車両アーキテクチャ全体での電子機器統合の進展
車両内の電子コンテンツの急速な拡大は、OEMがADASモジュール、インフォテインメントシステム、先進的な照明ユニット、および安全電子機器を統合するにつれて、強力なヒューズ採用を促進しています。追加される各サブシステムは回路密度を増加させ、電気的故障を防ぎ重要なコンポーネントを保護するために信頼性の高い過電流保護が不可欠です。自動車メーカーは、ゾーンE/Eアーキテクチャへの移行に伴い、ヒューズの展開を強化し、より高い電流負荷での分散型電力管理を可能にしています。この変革は、乗用車および商用車プラットフォームの両方で、コンパクトで熱的に安定し、高い遮断容量を持つヒューズの必要性を加速させています。
- 例えば、ABB Ltd.は、包括的なリアルタイム診断を行う高度なEkipトリップユニットを搭載したEmax 2スマートサーキットブレーカーなどの高度な電気保護システムを提供しています。
電動パワートレインへのシフトの加速
電気およびハイブリッド車の生産の成長により、高電圧および高電流環境に耐えるよう設計されたヒューズの需要が大幅に増加しています。EVバッテリー、トラクションインバーター、DC急速充電器、車載パワーエレクトロニクスは、強化された熱抵抗と迅速な応答能力を持つ特殊なヒューズを必要とします。自動車OEMは、ピーク負荷の変動中に安全な電流遮断とシステムの安定性を確保するために、先進的なヒューズ技術を採用しています。公共充電インフラの拡大とゼロエミッションモビリティへの規制圧力の高まりが、EV専用ヒューズソリューションの市場をさらに強化しています。
- 例えば、NXP Semiconductors N.V.は、トラクションインバーターが最大1200 Vで動作するために設計されたGD316xシリーズの絶縁ゲートドライバを通じて、高電圧パワートレインの信頼性を向上させました。このドライバは、8 kVのサージ能力と2.5 kVrmsの絶縁バリアを備えた強化絶縁を提供します。
安全性と規制遵守要件の増加
世界的な安全基準と厳格な規制プロトコルは、OEMに対してすべての車両クラスにわたって堅牢な回路保護ソリューションを統合することを奨励しています。規制機関は、短絡、熱イベント、および配線システムの故障を軽減するために、強化された電気安全性を強調しています。ヒューズメーカーは、アーク抑制の改善、高い遮断容量、過酷な動作条件下での信頼性の向上を図る製品を開発することで対応しています。接続機能や自動運転機能が拡大するにつれて、規制に基づく電気安全性がますます重要になり、進化する国際認証要件を満たす先進的なヒューズ技術の需要を高めています。
主要なトレンドと機会
高電圧EVヒューズの革新の成長
市場は、高電圧回路に特化したEVヒューズ設計の革新が強く見られ、超高速動作、高遮断定格製品を専門とするメーカーにとっての機会を生み出しています。EVプラットフォームが400V–800Vアーキテクチャを採用する中、サプライヤーは、再生ブレーキや急加速サイクル中の優れた熱耐久性と安定した動作をサポートする材料に投資しています。シリコンカーバイドベースのパワーエレクトロニクスの採用が増加することで、高いスイッチング周波数に対応できるヒューズの必要性が高まっています。このトレンドは、EVヒューズを市場で最も技術的にダイナミックな製品カテゴリの1つとして位置づけています。
- 例えば、Larsen & Toubro Limitedは、全国送電プロジェクトのための765 kV GIS変電所の実行を通じて、高度な高電圧保護工学を示しています。L&Tによって統合された機器は、63 kAの短絡耐性定格と1550 kVpまでテストされた絶縁レベルで動作します。
スマートおよびリセット可能なヒューズ技術の拡大
自動車メーカーは、電気配電システムを近代化する中で、スマートヒューズやリセット可能なポリマー基保護デバイスを探求しています。これらのコンポーネントは、リアルタイム診断、故障ログ、およびリモートリセット機能を可能にし、予測保守をサポートし、ダウンタイムを削減します。車両がゾーン電力アーキテクチャとソフトウェア定義機能を採用するにつれて、インテリジェントな保護層を必要とする統合の機会が拡大します。固体状態ヒューズ設計の進歩は、応答精度の向上と機械的摩耗の削減により、OEMの関心をさらに引きつけ、次世代の自動車E/Eプラットフォームでの採用を広げる道を開きます。
- 例えば、ABB Ltd.は、包括的なリアルタイム診断を行う高度なEkipトリップユニットを搭載したEmax 2スマートサーキットブレーカーなどの高度な電気保護システムを提供しています。
接続された自動運転車における機会の増加
接続された自動運転車は、広範なセンサーアレイ、コンピューティングモジュール、および冗長安全システムにより、電力要件が大幅に増加します。これにより、敏感な電子機器を保護する高安定性、迅速応答の保護コンポーネントを提供するためのヒューズ供給者にとって強力な機会が生まれます。レベル2+からレベル4の自動化が進むにつれて、電気的中断なしに連続的で高帯域幅のデータ処理をサポートするヒューズの需要が高まります。ソフトウェア集約型のモビリティエコシステムへの移行は、複雑なデジタル車両プラットフォームに合わせたスケーラブルなヒューズアーキテクチャの必要性をさらに促進します。
主要な課題
EVプラットフォームにおける熱ストレスと高電流負荷の管理
電動車両は、従来のヒューズの耐久性と信頼性に挑戦する広範な熱および電気ストレスを生成します。高電圧パワートレインは、持続的な電流サージ、急速な温度サイクル、および高い過渡負荷にコンポーネントをさらします。メーカーは、安定した遮断性能を確保するために、高度な合金、改良されたアーク消弧材料、および強化されたハウジングを備えたヒューズを設計する必要があります。これらの要件を満たすことは開発の複雑さとコストを増加させ、一部の供給者が要求の厳しいEVアプリケーションで性能の一貫性を維持しながら生産を拡大することを困難にします。
OEM統合のためのコスト圧力と標準化の制約
OEMは常に、スペース、性能、および互換性の要件を満たしながらヒューズのコストを削減するよう供給者に圧力をかけています。多様な車両プラットフォーム全体での標準化は依然として課題であり、ヒューズの定格と構成は、地域ごとの規範、電圧アーキテクチャ、および車両クラスに合わせる必要があります。これらの制約は設計の柔軟性を制限し、エンジニアリングのオーバーヘッドを増加させます。特に従来のヒューズカテゴリにおいて、コモディティ化の傾向の中で提供物を差別化することは困難です。自動車の電気システムがより複雑になるにつれて、コスト効率と革新のバランスを取ることが持続的な課題となります。
地域分析
北米
北米は、自動車用ヒューズ市場の32%の正確なシェアを持ち、高度な車両メーカーの強力な存在、ADAS搭載モデルの高い採用率、および電気自動車の急速な浸透によって支えられています。OEMは、高容量で熱的に安定したヒューズを必要とする高度な電気アーキテクチャを強調し、高級乗用車および軽商用車フリート全体での需要を強化しています。成長は、厳格な電気安全規制と接続車両エコシステムの拡大によってさらに推進されています。米国とカナダでの堅調なEV生産は、トラクションバッテリーおよび高出力電子モジュール用に設計された高電圧ヒューズソリューションの採用を加速させています。
ヨーロッパ
ヨーロッパは正確に28%のシェアを占めており、地域の強力な自動車製造基盤と電動モビリティの継続的な進展によって推進されています。主要なOEMは、効率、排出削減、機能安全性に焦点を当てたEUの規制指令に沿った、ますます複雑な電気システムを統合しています。ハイブリッドおよびバッテリー電気モデルの高い採用率は、400Vおよび800Vのパワートレインをサポートできる高度なEVヒューズの需要を押し上げています。高級車ブランドも、インフォテインメント、自動運転機能、安全エレクトロニクスの強化を通じてヒューズの利用を高めています。固体アーキテクチャへの投資の増加は、次世代の回路保護デバイスへの移行をさらにサポートしています。
アジア太平洋
アジア太平洋は、中国、インド、日本、韓国における大量の自動車生産に支えられ、正確に34%のシェアで市場をリードしています。地域のOEMは、接続機能、テレマティクス、先進安全技術の需要の高まりに対応するために広範な電気サブシステムを組み込んでいます。中国の電動モビリティへの加速したシフトは、特に高速充電環境向けの高電圧アーキテクチャにおいて、EV専用ヒューズの消費を大幅に押し上げています。購買力の向上と急速なSUVの採用は、乗用車におけるヒューズの展開を増加させています。強力なサプライヤーエコシステムとコスト競争力のある製造は、アジア太平洋を自動車用ヒューズの支配的かつ最も進化の早い市場としての地位を強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコでの安定した車両生産の成長と中級乗用車における電子安全コンポーネントの統合の増加によって形成され、正確に4%のシェアを獲得しています。OEMは、新興の規制フレームワークに準拠し、さまざまな気候条件での車両耐久性を向上させるために、改良された回路保護システムを採用しています。軽商用車のフリートの拡大と、ブレードおよびガラスヒューズのアフターマーケット需要の増加が市場の安定性を支えています。EVの採用は緩やかですが、充電インフラと電動モビリティプログラムへの初期投資が高容量ヒューズ技術の長期的な機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は、適度な車両組立活動と輸入自動車部品への強い依存によって影響を受け、正確に2%のシェアを保持しています。ヒューズの需要は、過酷な作業環境下で信頼性のある回路保護を必要とする商用フリートとユーティリティ車両に集中しています。成長は、SUVおよびピックアップモデルの採用の増加と、アフターマーケットの交換需要の拡大によって支えられています。電化は限定的ですが、都市部での初期の勢いを示しており、高電圧ヒューズの初期展開を可能にしています。安全コンプライアンスに対する政府の関心の高まりが、先進ヒューズ技術の統合を徐々に強化しています。
市場セグメンテーション:
ヒューズ別:
- ブレード
- ガラス
車両別:
- ハッチバック
- セダン
燃料別:
- ガソリン
- ディーゼル
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車用ヒューズ市場は、Siemens AG、Bel Fuse Inc.、Rockwell Automation, Inc.、ABB Ltd.、NXP Semiconductors N.V.、Larsen & Toubro Limited、三菱電機株式会社、General Electric Company、Schneider Electric SE、Eaton Corporation plcを含む多様なグローバル電気・電子メーカーによって形成されています。自動車用ヒューズ市場は、技術の継続的な進歩、急速な電化、そして世界の車両プラットフォームにおける安全要件の高まりによって定義されています。メーカーは、特にEV、ハイブリッドシステム、ADAS対応アーキテクチャ内で、現代車の拡大する電子負荷をサポートするために、ヒューズの信頼性、熱性能、および応答速度の向上に注力しています。企業は、より高い電圧や過酷な作業環境に耐えるコンパクトで高遮断容量のヒューズを開発することで地位を強化しています。OEMやティア1サプライヤーとの戦略的コラボレーションは、次世代電気システムへの製品カスタマイズと統合を加速させます。モジュラー型ヒューズボックス、スマート診断、および固体保護ソリューションへの関心の高まりは競争をさらに再形成し、ベンダーにR&Dの努力を拡大し、材料工学の能力を強化するよう促しています。規制基準が厳しくなり、効率的な回路保護の需要が加速するにつれて、イノベーション、製造規模、および差別化された製品ポートフォリオを巡る競争が激化しています。
主要プレイヤー分析
- シーメンスAG
- ベルフューズ社
- ロックウェル・オートメーション社
- ABB Ltd.
- NXPセミコンダクターズN.V.
- ラーセン&トゥブロ・リミテッド
- 三菱電機株式会社
- ゼネラル・エレクトリック・カンパニー
- シュナイダーエレクトリックSE
- イートン・コーポレーションplc
最近の展開
- 2024年10月、リテルヒューズ社は、業界初の200アンペアまでの定格を持つ小型表面実装デバイス(SMD)ヒューズである871シリーズ超高アンペアSMDヒューズを発売しました。これは881シリーズの最大125Aを拡張し、コンパクトな電子設計における高電力アプリケーションの要求を満たすよう設計されています。
- 2024年5月、イートンはラスベガス、ネバダで開催されたACTエキスポで商用電気自動車(EV)向けの新しいBussmannシリーズヒューズのポートフォリオを発表しました。これらのヒューズは、電動商用車の高電力および厳しい環境要件を満たすように設計されています。
- 2024年4月、ベルフューズのEV装着ヒューズは、速動型の角型およびセラミックチューブ電力ヒューズを含む様々な形式で拡張され、PCBマウント(はんだ付け用)、ソケットマウント、およびねじ接続などの取り付けオプションがあります。これらのヒューズは、EVシステム内の重要なコンポーネントを過電流や短絡から保護するように設計されています。
レポートのカバレッジ
この調査レポートは、ヒューズ、車両、燃料および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、および主要アプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、産業を形作る市場動向、規制シナリオ、および技術革新を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の見通し
- EVの普及が世界市場で加速するにつれ、高電圧ヒューズの需要が増加します。
- 自動車メーカーは、電力密度の高いアーキテクチャをサポートするために、コンパクトで熱効率の高いヒューズ設計をますます統合します。
- ソリッドステート保護技術は、従来のヒューズ形式を徐々に補完し、注目を集めます。
- 診断および監視機能を備えたインテリジェントヒューズシステムは、先進車両でより一般的になります。
- ADASの拡張により、敏感な電子モジュールを保護するための高速応答ヒューズの需要が高まります。
- 次世代車両のスペース制約のある電気レイアウトに対応するため、サプライヤーは小型化により多くの投資を行います。
- 安全性と排出削減に対する規制圧力が、回路保護におけるより強力な革新を促進します。
- ヒューズメーカーとOEM間の協力が増え、プラットフォーム固有のカスタマイズを可能にします。
- 材料の進歩により、高温および振動条件下でのヒューズの耐久性が向上します。
- アジア太平洋地域は、自動車エレクトロニクスが拡大を続ける中、主要な生産および消費拠点であり続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車用ヒューズ市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、自動車用ヒューズ市場はどのくらいの年平均成長率で成長すると予測されていますか?
自動車用ヒューズ市場の成長を促進している主な要因は何ですか?
自動車用ヒューズ市場で顕著な成長を遂げている地域はどこですか?
自動車用ヒューズ市場の主要企業はどこですか?
自動車用ヒューズ市場が直面している課題は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用ヒューズ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用ヒューズ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2988 million → 2032: USD 6358.18 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用ヒューズ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用ヒューズ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用ヒューズ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用ヒューズ市場市場の成長要因
- 3.3 自動車用ヒューズ市場市場の抑制要因および課題
- 3.4 自動車用ヒューズ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用ヒューズ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用ヒューズ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用ヒューズ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用ヒューズ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用ヒューズ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用ヒューズ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用ヒューズ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用ヒューズ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用ヒューズ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用ヒューズ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用ヒューズ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用ヒューズ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用ヒューズ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用ヒューズ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用ヒューズ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用ヒューズ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用ヒューズ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用ヒューズ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用ヒューズ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
