
市場概要
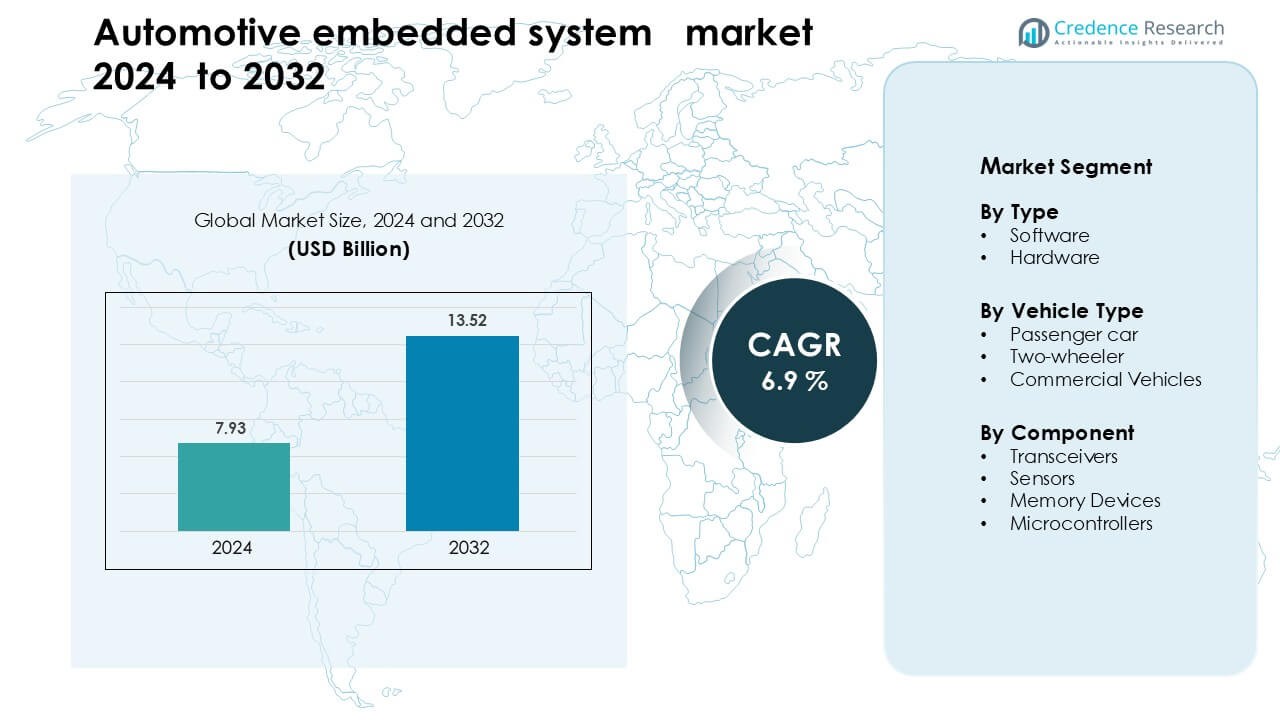
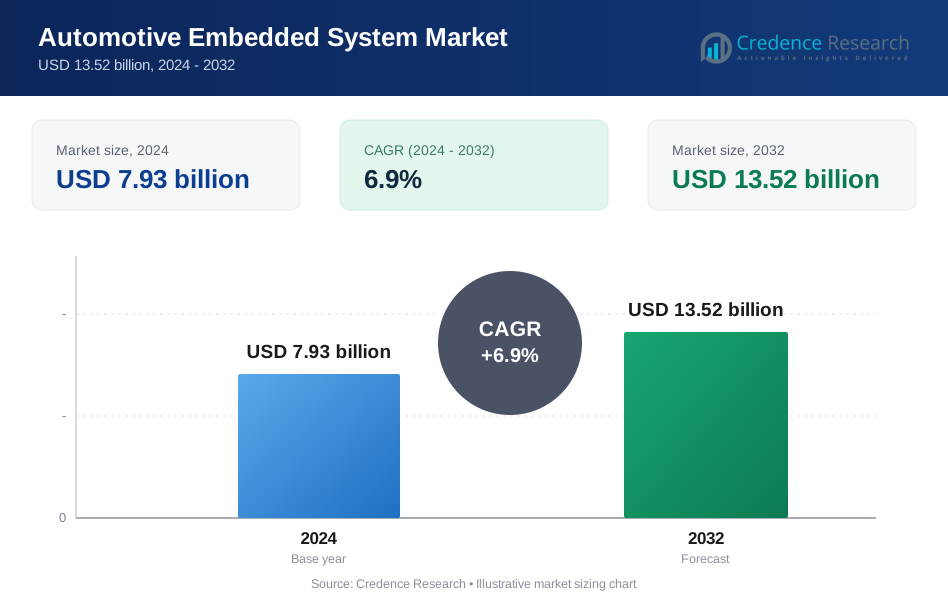
自動車組み込みシステム市場は2024年に79.3億米ドルと評価され、2032年までに135.2億米ドルに達すると予測されており、予測期間中のCAGRは6.9%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車組み込みシステム市場規模 2024 | 79.3億米ドル |
| 自動車組み込みシステム市場、CAGR | 6.9% |
| 自動車組み込みシステム市場規模 2032 | 135.2億米ドル |
自動車組み込みシステム市場は、テキサス・インスツルメンツ、ハーマン・インターナショナル、デンソー、ヘラKGaAヒューク&Co.、インフィニオン・テクノロジーズ、東芝、マグナ・インターナショナル、三菱電機、コンチネンタルAG、ヴァレオなどの主要企業によって牽引されています。これらの企業は、マイクロコントローラ、センサー、パワーエレクトロニクス、ソフトウェア定義車両プラットフォームにおいて強力なポートフォリオを持ち、先進的な安全システム、電動化、接続された車両アーキテクチャをサポートし、すべての車両クラスで組み込みコンテンツを増加させています。アジア太平洋地域は2024年に約38%のシェアでリードし、高い車両生産、強力な半導体能力、中国、日本、韓国での急速なEV採用に支えられています。
市場インサイト
- 自動車組み込みシステム市場は2024年に79.3億米ドルと評価され、2032年までに135.2億米ドルに達すると予測されており、予測期間中のCAGRは6.9%です。
- ADAS、電動化、車両接続性の需要増加が成長を促進しており、センサーとソフトウェアが組み合わさってシェアで最大のコンポーネントを占めています。
- 組み込みソフトウェアセグメントはタイプ別で70%以上のシェアを持ち、センサーセグメントはコンポーネントシェアでリードしており、リアルタイムデータ処理と安全システムへのシフトを反映しています。
- 主な制約には、システムの複雑化とサイバーセキュリティの課題があり、これが統合コストの増加と開発サイクルの遅延を引き起こしています。
- アジア太平洋地域は2024年に約38%のシェアで市場をリードしており、強力な車両生産とEVの普及によって推進されています。ヨーロッパと北米がそれに続きます。
市場セグメンテーション分析:
タイプ別
2024年、自動車組み込みシステム市場ではソフトウェアが約58%のシェアを占めました。自動車メーカーはADAS、インフォテインメント、バッテリーシステム、パワートレイン制御を管理するためにソフトウェアに依存していました。車両が安全性、ナビゲーション、エネルギー管理のために複雑なアルゴリズムを使用するにつれて需要が増加しました。オーバー・ザ・エアのアップデートも採用を促進し、メーカーはワークショップ訪問を減らし、システムの信頼性を向上させました。ハードウェアは電子制御ユニットと半導体コンテンツの増加により安定した成長を遂げましたが、ソフトウェアは接続された自律車両への高い統合により先行しました。
- 例えば、BlackBerryのQNXソフトウェアは世界中の2億5500万台以上の車両に組み込まれ、デジタルコックピット、ADAS、ハイパーバイザーなどの重要なシステムを駆動しています。
車両タイプ別
2024年には乗用車が市場をリードし、約64%のシェアを占めました。購入者は、先進的な安全性、デジタルダッシュボード、スマートコネクティビティなどの組み込み機能の採用を増やしました。自動車メーカーは、規制基準を満たし、ユーザーの快適性を向上させるために、より多くのセンサー、コントローラー、ソフトウェア機能を統合しました。電動バイクが増加している地域では二輪車が強い動きを見せ、商用車はフリート効率を向上させるために組み込みシステムを採用しました。乗用車は、より高い機能密度とインテリジェントドライビング機能の迅速な採用により、依然として支配的でした。
- 例えば、Horizon RoboticsのJourney 6チップは、乗用車のADAS向けに設計されており、BoschやDensoを含む主要なティア1サプライヤーとの注文と戦略的パートナーシップを確保しています。Boschとの新しい多目的カメラの初期量産は2026年中頃に予定されている一方で、Journey 6E/MプラットフォームはBoschの中級ADASファミリーを支えており、最初の量産モデルは2025年6月に発売される予定です。
コンポーネント別
2024年にはマイクロコントローラーがコンポーネントセグメントで約37%の最大シェアを占めました。自動車ブランドは、エンジン制御ユニット、バッテリーシステム、ブレーキモジュール、インフォテインメントネットワークを操作するためにマイクロコントローラーを使用しました。これらのチップは信頼性の高い性能、低電力消費、強力な安全機能を提供し、車両の電子機器に不可欠です。センサーはADASの設置が増加する中で急速に成長し、メモリーデバイスはデータストレージの需要が高まる中で拡大しました。トランシーバーは接続された車両で注目を集めましたが、マイクロコントローラーはすべての組み込みアーキテクチャで広く使用されているため、依然として中心的な存在です。
主な成長要因
先進的な安全性とADAS機能の需要増加
自動車の組み込みシステム市場は、先進運転支援システムの採用が増加する中で急速に成長しています。自動車メーカーは、グローバルな安全規則を満たすために、レーンアシスト、アダプティブクルーズコントロール、衝突警告、自動ブレーキを追加しています。各安全機能にはセンサー、ソフトウェア、コントローラー、リアルタイムデータ処理が必要であり、これが組み込みプラットフォームの需要を押し上げています。政府もまた、衝突回避基準を厳しくすることを推進しており、大量市場向け車両における電子制御ユニットの使用を増加させています。購入者はエントリーモデルでもよりインテリジェントな安全機能を期待しており、これがすべての価格帯で先進的な組み込み電子機器を統合するようメーカーを促しています。このシフトは、車両がより自動化され、接続される中で長期的な成長を強化します。
- 例えば、Mobileyeはこれまでに2億個以上のEyeQ SoCを出荷しており、緊急ブレーキやレーンキーピングなどのADAS機能を数百の車種で実現しています。
電動化への急速なシフト
電気自動車は、バッテリーモニタリング、充電制御、熱バランス、電力管理がすべて統合電子機器に依存しているため、組み込みシステムの必要性を加速させます。EVメーカーは、バッテリーの健康管理と航続距離の最適化のために、マイクロコントローラー、先進的なソフトウェア、高精度センサーを使用しています。急速充電ネットワークの増加も、安全で効率的なエネルギー転送をサポートする組み込みソリューションの需要を高めています。自動車メーカーはインバーター、モーター、回生ブレーキ用に特化した制御ユニットを開発しており、これにより従来のモデルよりも車両あたりの組み込みコンテンツが大幅に増加しています。EVの採用が世界中で拡大する中で、組み込みプラットフォームはすべての電動セグメントにおいて安全性、効率性、性能に不可欠なものとなっています。
- 例えば、InfineonのAURIX TC4xマイクロコントローラー(内蔵の並列処理ユニットを搭載)はEatronによって使用され、400-Vおよび800-VのEVパックのリアルタイムAIベースのバッテリ診断と残りの有用寿命(RUL)予測を可能にしています。
コネクテッドおよびソフトウェア定義車両の成長
コネクテッド車両は、リアルタイム通信、テレマティクス、診断、リモート更新をサポートする組み込みシステムに依存しています。自動車メーカーは、集中型コンピューティングと柔軟なアーキテクチャを使用するソフトウェア定義設計にシフトしています。このシフトは、継続的なデータフローを管理する組み込みプロセッサ、センサー、通信モジュールへの依存を増加させます。OTA(Over-the-air)アップデートはメンテナンスコストを削減し、システムパフォーマンスを向上させ、顧客満足度を高めます。自動車メーカーはまた、クラウドに接続された組み込みシステムを使用して新しいデジタルサービスを導入し、サブスクリプションや車内アプリからの収益を可能にしています。インフォテインメント、安全性、予測メンテナンス全体でのシームレスな接続性に対する需要の高まりが、この推進力を強化し続けています。
主要なトレンドと機会
集中型コンピューティングアーキテクチャの採用
自動車ブランドは、分散型ECUから集中型の高性能コンピューティングユニットへと移行しています。このトレンドは、車両の配線を減らし、処理速度を向上させ、自動運転やリアルタイムの意思決定などの高度な機能をサポートします。集中型アーキテクチャにより、メーカーはソフトウェア開発を簡素化し、複数の車両ドメインにわたって迅速なアップデートを実現できます。このシフトは、共有ハードウェアブロックを持つ幅広いモデルをサポートするスケーラブルなプラットフォームを可能にします。車両がよりインテリジェントになるにつれて、集中型コンピューティングは将来の設計の基盤要素となり、効率を向上させ、長期的な統合コストを削減します。
- 例えば、ゼネラルモーターズは、NVIDIAプロセッサで駆動される液冷ユニットを使用して、数十のECUを統合した統一コンピューティングコアを備えた新しい集中型コンピュートプラットフォーム(EVおよびICE車両の両方用)を発表しました。
AIとエッジプロセッシングの使用の増加
組み込みシステムは、画像認識、予測メンテナンス、ドライバーモニタリング機能をサポートするためにAI機能をますます統合しています。エッジプロセッシングは、低レイテンシでデータをローカルに分析することで、安全性と応答時間を向上させます。このシフトは、AI最適化チップや高速メモリの需要が高まる中、半導体サプライヤーにとっての機会を生み出します。自動車メーカーは、クラウド処理への依存を減らし、車両内でニューラルネットワークを直接実行できる組み込みアーキテクチャに投資しています。自律および半自律機能が拡大するにつれて、AI対応の組み込みシステムは、モビリティ、物流、プレミアム乗用車全体で新しい商業的可能性を開放します。
- 例えば、Li Autoは、AD Maxシステムに2つのNVIDIA DRIVE Orinプロセッサを使用し、リアルタイムセンサーフュージョンと運転インテリジェンスを駆動するために508兆回の演算(TOPS)を組み合わせています。
主要な課題
コネクテッド車両におけるサイバーセキュリティリスク
コネクテッドカーは、より多くのコンポーネントがネットワーク上で通信するにつれて、サイバー脅威が増加しています。組み込みシステムは、ナビゲーション、安全性、車両とクラウド間の通信を含む、毎秒何百万ものデータ交換を保護しなければなりません。セキュリティが弱いと、車両がハッキングや不正な制御にさらされる可能性があり、自動車メーカーは暗号化、侵入検知、安全なソフトウェアレイヤーに多額の投資を行う必要があります。これらの要件を満たすことは、開発コストを増加させ、展開サイクルを遅らせます。車両の全寿命にわたる長期的な保護を確保することは、メーカーとサプライヤーにとって大きな障害となっています。
複雑さと統合コストの増加
現代の車両は数百の組み込みコンポーネントを使用しており、統合が困難で高価になっています。センサー、プロセッサ、メモリユニット、通信モジュールを調整するソフトウェアの開発には高度な技術専門知識が必要です。この複雑さは検証のタイムラインを延ばし、自動車メーカーの生産コストを引き上げます。半導体のサプライチェーンの問題もコンポーネントの供給に変動をもたらします。この複雑さを管理しながら、高性能、低消費電力、安全基準への準拠を確保することは業界にとって大きな課題です。
地域分析
北米
北米は2024年に自動車組み込みシステム市場の約34%を占めました。この地域は、プレミアムおよび中級モデルでのADAS、テレマティクス、接続車両プラットフォームの強力な採用から恩恵を受けました。自動車メーカーは、NHTSAとカナダ運輸省によって設定された厳しい安全規則を満たすために、高度なコントローラーとセンサーに基づくシステムを使用しました。電気自動車の生産の増加は、バッテリーマネジメントエレクトロニクスと高性能コンピューティングユニットの需要を強化しました。米国の技術サプライヤーも、ソフトウェア定義車両プラットフォームの革新を推進しました。このインテリジェントモビリティへの着実なシフトは、北米を1台あたりの組み込みコンテンツが高い主要市場に保ちました。
ヨーロッパ
ヨーロッパは2024年に自動車組み込みシステム市場の約28%を占めました。厳しいEU排出規制と車両安全への強い焦点が、センサー、マイクロコントローラー、ソフトウェア駆動システムの使用を促進しました。ドイツ、フランス、イギリスは、強力な自動車製造基盤と急速な電化を通じて組み込みの成長を支援しました。自動車メーカーは、規制基準を満たすために高度なパワートレイン制御、ADASモジュール、接続プラットフォームを追加しました。この地域の自律モビリティと集中コンピューティングへの推進も、組み込みの採用を加速させました。ヨーロッパの強力なR&Dエコシステムは、継続的な革新を確保し、安定した市場拡大を支援しました。
アジア太平洋
アジア太平洋は2024年に約38%のシェアで世界市場をリードしました。中国、日本、韓国は、組み込みコントローラーとバッテリーエレクトロニクスに大きく依存する電気およびハイブリッド車の生産を拡大しました。高い車両生産量と強力な半導体製造能力が、高度なシステムの迅速な統合をサポートしました。自動車メーカーは、大衆市場モデルにテレマティクス、インフォテインメント、ADAS機能を展開し、消費者の期待に応えました。EV採用のための政府のインセンティブが、組み込みプラットフォームの需要をさらに押し上げました。アジア太平洋のコスト効率の高い製造と迅速な技術採用が、この地域を最も成長の早い市場に保ちました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを持ちました。この地域では、新モデルにより多くの安全および接続機能を追加するにつれて、組み込みシステムの採用が徐々に進みました。ブラジルとメキシコでは、生産量の増加と規制基準の向上により需要が増加しました。組み込みコントローラーは、排出規制の遵守とブレーキおよび安定システムの強化をサポートしました。経済的制約のため成長は緩やかでしたが、デジタルダッシュボードや基本的なADAS機能への関心の高まりが市場浸透を拡大しました。グローバルOEMによる投資の増加が、この地域での長期的な機会を引き続き支援しました。
中東・アフリカ
中東およびアフリカは2024年に市場の約4%のシェアを獲得しました。UAE、サウジアラビア、南アフリカなどの主要国で政府が先進的な安全基準や燃費基準を推進したため、採用が増加しました。ADAS、テレマティクス、インフォテインメントシステムを提供するプレミアム車両の輸入が増加し、市場が拡大しました。北アフリカでの現地組立の成長も組み込み部品の需要を支えました。しかし、EVインフラの限界と購買力の低さが広範な採用を遅らせました。接続性の要求の増加と車両フリートの段階的な近代化が、この地域の将来の成長を強化すると予想されています。
市場セグメンテーション:
タイプ別
- ソフトウェア
- ハードウェア
車両タイプ別
- 乗用車
- 二輪車
- 商用車
コンポーネント別
- トランシーバー
- センサー
- メモリデバイス
- マイクロコントローラー
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動車組み込みシステム市場の競争環境は、テキサス・インスツルメンツ、ハーマンインターナショナル、デンソー、ヘラKGaAヒューク&Co.、インフィニオンテクノロジーズ、東芝、マグナインターナショナル、三菱電機、コンチネンタルAG、ヴァレオなどの主要企業によって形成されています。これらの企業は、半導体生産の拡大、ソフトウェア定義車両プラットフォームの進化、ADAS、パワートレイン、接続機能向けの高性能コントローラーの開発によって地位を強化しています。サプライヤーは、AI対応チップ、センサーフュージョンシステム、集中型コンピューティングアーキテクチャに投資し、自動運転と電動化をサポートしています。自動車メーカーとの戦略的パートナーシップは、テレマティクス、インフォテインメント、バッテリーマネジメント技術の統合を加速させるのに役立ちます。マイクロコントローラー、センサー、メモリデバイス、通信モジュールの継続的な研究開発により、企業はシステムの信頼性を高め、リアルタイム車両操作における遅延を削減することができます。車両がより接続され、ソフトウェア駆動型になるにつれて、サイバーセキュリティ、エッジ処理能力、スケーラブルな組み込みアーキテクチャを巡る競争が激化しています。
主要プレイヤー分析
最近の展開
- 2024年12月、ハーマンオートモーティブは、ソフトウェア定義車両向けにReady CQuence LoopとReady Link Marketplaceを発表しました。これらのツールは車載ソフトウェアの開発と配信を仮想化し、組み込み機能の展開を加速させます。
- 2024年、テキサス・インスツルメンツは、自動車のリアルタイム制御向けにエッジAIを搭載した新しいC2000マイクロコントローラを導入しました。これらのマイクロコントローラは、安全性が重要な組み込みアプリケーションを対象としており、ASIL D機能安全レベルをサポートします。
レポートのカバレッジ
この調査レポートは、タイプ、車両タイプ、コンポーネント、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 車両がソフトウェア定義アーキテクチャに向かうにつれて、組み込みシステムの採用が高まります。
- 自動車メーカーは、先進的な自動化をサポートするために、より集中化されたコンピューティングユニットを統合します。
- ADASと自動運転は、高精度センサーとコントローラの強い需要を促進します。
- 電気自動車の成長により、先進的なバッテリーマネジメントエレクトロニクスの需要が拡大します。
- ほとんどの新しい乗用車と商用モデルで、OTAアップデートが標準となります。
- AI対応の組み込みプラットフォームは、車内のリアルタイム意思決定を強化します。
- 接続された車両のリスクが増加し続ける中で、サイバーセキュリティソリューションが拡大します。
- より豊富な接続性とインフォテインメント機能により、メモリと処理の要件が増加します。
- 自動車メーカーがより小さく、より速く、エネルギー効率の高いチップを求める中で、半導体の革新が重要なままです。
- アジア太平洋地域は、EV生産の強さと大規模な製造により、市場拡大を引き続きリードします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車組み込みシステム市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、自動車組み込みシステム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車組み込みシステム市場のセグメントはどれですか?
自動車組み込みシステム市場の成長を促進する主な要因は何ですか?
自動車組み込みシステム市場の主要企業はどこですか?
どの地域が自動車組み込みシステム市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車組込みシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車組込みシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.93 billion → 2032: USD 13.52 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車組込みシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車組込みシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車組込みシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車組込みシステム市場市場の成長要因
- 3.3 自動車組込みシステム市場市場の抑制要因および課題
- 3.4 自動車組込みシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車組込みシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車組込みシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車組込みシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車組込みシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車組込みシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車組込みシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車組込みシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車組込みシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車組込みシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車組込みシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車組込みシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車組込みシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車組込みシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車組込みシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車組込みシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車組込みシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車組込みシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車組込みシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車組込みシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
